会社を売るときに交わす最終契約は、価格だけでなく表明保証や補償、経営者保証の解除まで決める重い書面です。中小企業庁の契約書サンプル(2025年12月15日時点版)を下敷きに、オーナーが交渉で譲れない点、古い会社ほど陥りやすい株券の落とし穴、収入印紙が要るケースまで、初めての経営者にも分かる言葉で整理しました。


株式譲渡契約書(SPA)とは
「契約書は仲介会社が用意してくれるもの」と受け身で構えている経営者は少なくありません。株式譲渡契約書は、株主が持つ株式を譲受企業へ売り渡す条件を確定させる最終契約で、英語の頭文字をとってSPA(Share Purchase Agreement)とも呼ばれます。価格や支払日に加え、引渡し後に問題が見つかったときの責任の分け方まで、この一通で決まります。読み飛ばしてよい条文はありません。
会社売却における株式譲渡契約書の位置づけ
株式譲渡は、オーナーが持つ株式を譲受企業に移し、会社をまるごと引き継いでもらう手法です。中小企業の会社売却で最も多く選ばれ、契約書の協議は会社売却の流れの終盤、デューデリジェンスを終えたあたりで本格化します。署名と代金決済を同じ日に行う案件もあれば、金融機関との調整を待って間をあける案件も。
契約の当事者は株主であるオーナー個人
見落とされがちですが、株式譲渡契約で株式を売るのは会社ではなく、株式を持つ株主本人です。表明保証や補償の責任を負うのも、原則としてオーナー個人。配偶者や子が株式を持っているなら、全員が売る側として署名するか、事前にオーナーへ株式を集めてから契約に臨みます。誰がいくらの責任を負うのか、署名前に確かめておきたいところです。
基本合意書・最終契約書(DA)との違い
M&Aの最終契約書はDA(Definitive Agreement)と総称され、株式譲渡ではSPAがこれにあたります。その手前で交わす基本合意書は、独占交渉や秘密保持などを除いて法的拘束力を持たせないのが通例。SPAは署名した時点で双方を拘束し、一方の都合で条件を変えることはできません。
株式譲渡と同時に結ぶことがある契約
株式の一部をオーナーが持ち続ける場合や、前社長が引継ぎで会社に残る場合は、SPAとは別の契約も交わします。代表例は株主間契約で、残る株主と譲受企業が議決権の使い方や将来の株式の買取りを取り決めるもの。株式の一部だけを譲る資本業務提携でよく使われます。前社長の役割と報酬は、顧問契約などで別に定めておくのが無難です。
株式譲渡契約書と事業譲渡契約書の違い
同じ会社売却なのに、契約書の中身はなぜここまで違うのでしょうか。株式譲渡契約書では株主個人が売る側に立って会社そのものを引き渡すのに対し、事業譲渡契約書では会社が売る側となり、工場や在庫、取引先との契約などを一つずつ特定して移します。下表に、スキームを選ぶ際の判断材料になる違いをまとめました。
| 比較項目 | 株式譲渡契約書 | 事業譲渡契約書 |
|---|---|---|
| 売る側の当事者 | 株主(オーナー個人) | 会社 |
| 譲渡の対象 | 発行済株式(会社まるごと) | 契約で特定した資産・負債・契約関係 |
| 対価の受取人と課税 | オーナー個人が受け取り、譲渡益に20.315%の申告分離課税 | 会社が受け取り、法人税の対象 個人の手元に移すには配当や退職金が別途必要 |
| 従業員・取引先 | 雇用や取引契約は会社に残る 支配権の変更を解除事由とする取引契約は要確認 | 従業員の同意や契約の結び直しが必要 |
| 許認可 | 原則としてそのまま維持 | 取り直しが必要なものが多い |
| 簿外債務の扱い | 会社ごと引き継ぐため、表明保証と補償が厚くなりやすい | 引き継ぐ範囲を契約で限定できる |
| 社内手続 | 譲渡制限株式なら会社の譲渡承認 | 事業の全部や重要な一部なら株主総会の特別決議 |
| 印紙税 | 契約書自体は課税文書にあたらない | 第1号文書として記載金額に応じて課税 |
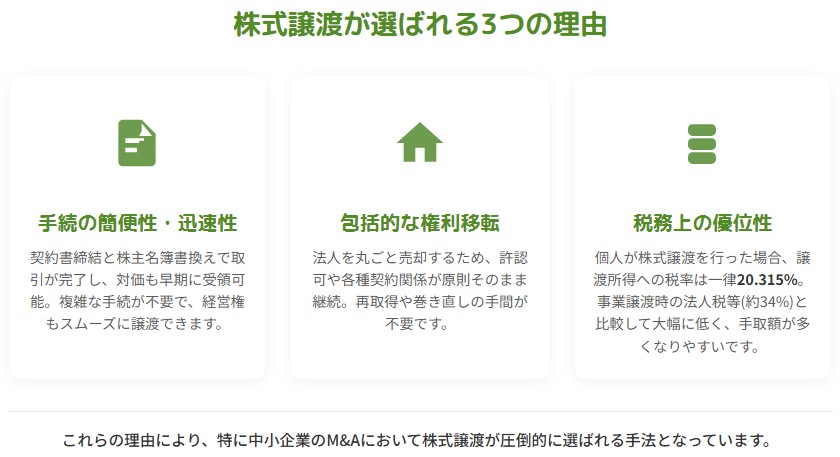
株式譲渡が選ばれる3つの理由
手続が比較的簡単で、許認可や取引関係をそのまま引き継げ、オーナー個人の税負担の面でも有利になりやすい。株式譲渡が選ばれる理由は、おおむねこの3点に集約されます。譲渡益には所得税・復興特別所得税・住民税をあわせて20.315%の申告分離課税がかかり、株式譲渡の税金を前もって試算しやすいのも利点です。
スキーム選択で見落としやすい契約責任の重さ
裏を返せば、会社の過去の問題まで丸ごと移るのが株式譲渡です。そのため譲受企業は契約書で手厚い保証を求め、表明保証の範囲で折り合えずに事業譲渡へ切り替える案件もあります。株式譲渡と事業譲渡を比べるときは、税金や手続の差だけでなく、オーナー個人が契約で負う責任の重さも判断材料に入れてください。
株式譲渡契約書の記載事項と各条項の役割
条文の多さに圧倒され、価格の欄だけ見て署名を済ませてしまうケース。支援現場で耳にする後悔の典型です。記載事項は、取引の骨格を決める条項と、当事者の権利義務を決める条項に大きく分かれます。下表に、主な条項と譲渡オーナーが確かめたい点を整理しました。
| 条項 | 定める内容 | 譲渡オーナーが確かめたい点 |
|---|---|---|
| 譲渡の合意 | 誰が誰に、どの会社の株式を何株譲るか | 株式の種類と株数が株主名簿と一致しているか |
| 譲渡価格 | 株式の対価の総額と1株あたりの金額 | 退職金など別建ての受取りとの関係が明確か |
| 価格調整 | クロージング時の純資産などに応じた価格の増減 | 調整の基準日と計算式が数字で書かれているか |
| 取引の実行と支払 | 書類の交付と代金の支払の日時・方法 | 一括払いか、留保や後払いがあるか |
| 前提条件 | 取引を実行する前に満たすべき条件 | 譲受企業の主観で判断できる条件がないか |
| 表明保証 | 会社や株式の状態が真実であると約束する事項 | 範囲が広すぎないか、例外を書き込めているか |
| 誓約事項 | 締結後やクロージング後に守る義務 | 競業避止の範囲、経営者保証の解除義務 |
| 解除 | 契約を解除できる場合と期限 | クロージング後の解除が限定されているか |
| 補償 | 表明保証違反などで生じた損害の穴埋め | 上限・下限・請求期間が定まっているか |
| 一般条項 | 秘密保持、公表、費用負担、準拠法、管轄など | 公表の時期を社員への説明と合わせられるか |
このうち表明保証・補償・解除の3つは、署名後のトラブルが集中しやすい部分です。
中小企業庁の株式譲渡契約書ひな形(2025年12月時点版)
2025年12月、中小企業庁が公表している契約書サンプルが改められました。ひな形として広く参照されているのが、中小M&Aガイドラインの参考資料に収められた各種契約書サンプル(2025年12月15日時点版)です。案件ごとに修正して使う前提の、標準形と捉えてください。
株式譲渡契約書
※あくまでも例であり、当事者の意向を制約するものではなく、具体的な 内容は、当事者間での調整により設定される。必要に応じて弁護士等 の専門家に相談することが望ましい。
【譲り渡し側株主】(以下「甲」という。)及び【譲り受け側】(以下「乙」という。)は、 【譲り渡し側(株式会社)】(代表者:○○、本店所在地:○○。以下「対象会社」という。) の発行済株式の全てである普通株式○○株(以下「本株式」という。)の甲から乙に 対する譲渡(以下「本株式譲渡」という。)に関し、本日、以下のとおり株式譲渡契約 (以下「本契約」という。)を締結する。
注:簡易な株式譲渡契約書として、次の条項のみを設ける例もあり得る。
第1条(目的)
第2条(本株式の譲渡)
第3条(譲渡価格)
第4条(本株式譲渡の実行)
第13条(甲の義務)
第14条(乙の義務)
第15条(本契約の解除)
第18条(秘密保持義務)
第27条(誠実協議)
第1章 本株式の譲渡
第1条(目的)
本契約は、対象会社の一層の発展を目指し、本株式を甲が乙に対して譲渡す ることにより、対象会社の経営権を乙に移転することを目的として、締結する。
第2条(本株式の譲渡)
甲は、乙に対し、本契約の規定に従い、○○年○○月○○日又は甲及び乙が 書面により別途合意する日(以下「クロージング日」という。)において、本株式を 譲り渡し、乙は甲から本株式を譲り受ける。
第3条(譲渡価格)
本株式譲渡における本株式の対価(以下「本譲渡価額」という。)は、金○○円 (1株あたり金○○円)とする。
第4条(本株式譲渡の実行)
1 甲は、乙に対し、クロージング日に、乙から本譲渡価額の支払を受けることと 引換えに、次の各号の書類を交付する。
① 甲の印鑑証明書
② 本株式に係る株券
③ 第5条第2号及び第9条第1号に定める本株式譲渡を承認した対象会社の 取締役会決議に係る議事録の原本証明付写し
注: 多くの中小企業は、発行済株式が全て譲渡制限株式である会社(いわゆる非 公開会社)であり、株式譲渡については会社の承認(原則として、取締役会設置会 社では取締役会決議、取締役会非設置会社では株主総会決議を要するが、定款 でそれ以外の方法とすることもできる。)が必要である。
④ 第12条第1項及び第2項に定める対象会社の全取締役及び全監査役の辞 任届
⑤ 対象会社の株主名簿(クロージング日の前日時点でのもの)の原本証明付 写し
2 乙は、甲に対し、クロージング日に、前項各号の書類の引渡しを受けることと 引換えに、本譲渡価額を支払う。
3 前項の支払は、乙が下記の銀行口座に振込送金する方法により行う。ただし、 振込手数料は乙の負担とする。
記
銀行支店名 〇〇銀行 〇〇支店
口座種別 普通預金
口座番号 〇〇
口座名義 甲
4 本株式譲渡の効力は、本条第1項に従い行われる株券の交付時に生じる。
注:本サンプルは、対象会社が株券発行会社であるという前提である。株券発行会 社の場合、有効な株式譲渡のためには、原則として株券の交付が必要である。
5 甲及び乙は、クロージング日において、甲及び乙による本条第1項及び第2 項の各義務の履行(以下「クロージング」という。)後直ちに、対象会社をして、 本株式に係る甲から乙への株主名簿の名義書換を行わせる。
注:株券発行会社であるか否かにかかわらず、株式譲渡後には、株主名簿の名義 書換を行う必要がある。
第2章 前提条件
第5条(乙のクロージングの前提条件)
乙は、クロージング日において甲について次の各号が満たされていることを前 提条件として、第4条第2項に定める乙の義務を履行する。 なお、クロージング日 において以下の各号の条件が一部でも満たされていない場合には、乙は、第4 条第2項に定める義務の履行を拒絶できるが、その任意の裁量により、以下の 各号の条件の一部又は全部を放棄することができる。 ただし、かかる条件の一部 又は全部の放棄によっても、以下の各号の条件が充足したとみなされるものでは なく、また、甲は、本契約に基づく表明及び保証の違反に基づく責任その他本契 約に定める甲の責任を減免されるものではない。
① 第7条に規定する甲の表明及び保証が、クロージング日において、真実か つ正確であること。 ただし、軽微な点における誤りは除く。
② 第9条に規定する甲の義務が全て履行されていること。
第6条(甲のクロージングの前提条件)
甲は、クロージング日においてて乙について次の各号が満たされていることを前 提条件として、第4条第1項に定める甲の義務を履行する。 なお、クロージング日 において以下の各号の条件が一部でも満たされていない場合には、甲は、第4 条第1項に定める義務の履行を拒絶できるが、その任意の裁量により、以下の 各号の条件の一部又は全部を放棄することができる。 ただし、かかる条件の一部 又は全部の放棄によっても、以下の各号の条件が充足したとみなされるものでは なく、また、乙は、本契約に基づく表明及び保証の違反に基づく責任その他本契 約に定めるこの責任を減免されるものではない。
① 第8条に規定する乙の表明及び保証が、クロージング日において、真実か つ正確であること。 ただし、軽微な点における誤りは除く。
② 第10条に規定する乙の義務が全て履行されていること。
第3章 表明及び保証
第7条(甲の表明及び保証)
甲は、乙に対し、本契約締結日及びクロージング日において、別紙1に記載の 各事項が真実かつ正確であることを表明し保証する。
第8条(乙の表明及び保証)
乙は、甲に対し、本契約締結日及びクロージング日において、別紙2に記載の 各事項が真実かつ正確であることを表明し保証する。
第4章 クロージング前の取扱い
第9条(甲の義務)
甲は、乙に対し、本契約締結日後クロージングまでの間に、次の各号に定める 義務を履行するものとする。
① 甲は、対象会社の取締役会をして、本株式譲渡を承認する旨の決議をさせ なければならない。
② 甲は、対象会社をして、対象会社の活動を通常の事業活動の範囲内で行わ せなければならず、通常の事業活動の範囲外の活動については、事前に乙 の同意を得なければ行わせてはならない。
③ 甲は、第7条に規定する表明保証に違反することとなる行為を行わず、違反 の事実又はそのおそれが生じた場合、直ちにその旨並びに当該事実又はそ のおそれの詳細を乙に対して通知する。
第10条(乙の義務)
乙は、甲に対し、本契約締結日後クロージングまでの間に、次の各号に定める 義務を履行するものとする。
① 乙は、対象会社の債務を対象会社の役職員が保証している契約(以下本条 において「経営者保証」という。)につき、当該契約の相手方(金融機関等、以 下本条において「相手方」という。)との間で、書面又は口頭による交渉の実 施や、相手方から要請される書類の提出や必要な面談等を行い、経営者保 証の解除又は新規差し入れに関し、相手方より意向表明を得た上で、当該 意向表明の結果を甲に対して通知する。
② 乙は、前号の意向表明の結果、経営者保証の解除又は新規差し入れ手続 を進めることができる場合は、相手方から保証契約書、保証差入書等その他 手続を進めるために必要となる書面の交付を受け、必要事項を記載の上、こ れを相手方に差し入れる。
③ 乙は、クロージング後直ちに当該変更登記を完了するため、本株式譲渡に 伴う対象会社の代表取締役及び取締役の変更登記に係る必要書類(就任 承諾書・印鑑登録証書等)の作成を完了させ、当該書類を甲及び相手方に 提出する。
④ 乙は、本契約締結日後クロージングまでの間に、第8条に規定する表明保 証に違反することとなる行為を行わず、違反の事実又はそのおそれが生じた 場合、直ちにその旨並びに当該事実又はそのおそれの詳細を甲に対して通 知する。
注:なお、本条①~③は、クロージング時に譲り渡し側の経営者保証の対象となっ ている債務を譲り受け側の資力により返済し、別途譲り受け側が借り換えを行う 場合は不要。
第5章 クロージング後の取扱い
第11条(役員退職慰労金の支払)
1 乙は、対象会社をして、クロージング後速やかに、クロージングに際して対象 会社の代表取締役を辞任する甲に対して金○○円の役員退職慰労金を支払 う旨の承認決議を行わせ、甲に対して当該役員退職慰労金を支払わせるもの とする。
2 乙は、対象会社をして、前項の金員を、下記の銀行口座に振込送金する方法 により支払わせる。 ただし、振込手数料は対象会社の負担とする。
記
銀行支店名 〇〇銀行 〇〇支店
口座種別 普通預金
口座番号 〇〇
口座名義人 甲
3 乙は、対象会社をして、本条に定める役員退職慰労金の支払について、法令 等に従い、所要の源泉徴収を行わせる。
第12条(対象会社の役員)
1 甲は、クロージング日付の辞任届を作成して対象会社に提出し、クロージング に際して対象会社の取締役及び代表取締役を辞任する。
2 甲は、対象会社の甲以外の全取締役及び全監査役をして、クロージング日付 の辞任届を作成させて対象会社に提出させ、クロージングに際して対象会社 の取締役ないし監査役を辞任させる。
3 甲は、乙がクロージング日においてクロージング後直ちに対象会社の株主総 会を開催して、乙が、(i)別途指定するとおり対象会社の定款を変更し、かつ、 (ii)別途指名する者を対象会社の役員に選任できるよう協力する。
第13条(甲の義務)
1 甲は、クロージング後、乙の合理的な求めに応じて、必要な引継ぎ(決算及び 税務申告に関するものを含む。)について、合理的な範囲で協力する。 甲及び 乙は、別途協議して、引継ぎの詳細を取り決める。
2 甲は、本契約締結後○年間は、乙及び対象会社の書面による承諾がない限 り、対象会社と競業関係に立つ業務を行わず、又は第三者をしてこれを行わせ ない。
3 甲は、本契約締結後○年間、自ら又はその関係者を通じて、対象会社の従業 員を勧誘し、対象会社からの退職を促し、又はその他何らの働きかけも行わな いことを約する。
4 甲は、乙又は対象会社が、甲の表明及び保証が正確若しくは真実でなかった こと又は甲の本契約上の債務不履行に関し、第三者から損害賠償の請求その 他のクレームを受けた場合、乙からの求めに応じ、当該クレームの処理につき 乙又は対象会社に協力する。
5 甲は、本株式について、所有権、株主権その他の権利を主張する第三者の 存在が判明した場合には、甲の費用と責任において、当該第三者が主張する 本株式に関する一切の権利を消滅させる。
6 甲は、クロージング前の商取引等に関する税務調査を受けた乙から連絡を受 けた場合には、相互に協力して対応する。
第14条(乙の義務)
1 乙は、原則として、クロージング後、対象会社の従業員を全員継続雇用する。
2 乙は、クロージング前の商取引等に関する税務調査を受けた甲から連絡を 受けた場合には、相互に協力して対応する。
3 乙は、対象会社をして、対象会社の債務を対象会社の役職員が保証してい る契約につき、当該契約の相手方と書面又は口頭による交渉を行い、当該保 証の解除を合意させなければならない。 乙は、当該保証が合意解除されたこと を示す書類を甲に交付するよう最大限努力する。 甲が対象会社のために保証 している契約について、保証債務の履行その他の損害、損失又は費用が発生 した場合には、乙は、甲の損害、損失又は費用を補償する。
第6章 解除
第15条(本契約の解除)
1 甲及び乙は、相手方に本契約に定める表明保証、義務又は約束に違反があ った場合、相当期間を定めて催告し、相手方が当該期間内にこれを是正しない ときは、クロージング前に限り、本契約を解除することができる。
2 甲及び乙は、前項の定めにかかわらず、相手方が、別紙1の (1) ⑤ 及び (2) ①④に規定する第7条に基づく甲の表明及び保証に違反した場合又は別紙2の ⑤に規定する第8条に基づく乙の表明及び保証に違反した場合には、相手方 に対して書面で通知することで、本契約を解除することができる。
3 本契約の解除後も、第7章の規定に基づく補償の請求は妨げられない。
第7章 補償
第16条(甲による補償)
1 甲は、乙に対し、第7条に定める甲の表明保証の違反又は本契約に基づく甲 の義務の違反に起因又は関連して乙が被った損害、損失又は費用(合理的な 弁護士費用を含む。 以下「損害等」という。)を補償する。
2 前項の補償のうち、甲の表明保証の違反に基づく補償責任は、乙が、クロー ジング日から○年経過するまでに書面により甲に請求した場合に限り生じるも のとし、合計損害額○○円を上限とする。
3 甲は、乙が第1項に基づく補償の請求の対象となる自らの損害等の拡大を防 止するための措置を執らなかったことにより拡大した損害等については、第1 項に基づく補償責任を条理上合理的な範囲で免れるものとする。
4 本契約に商法第526条の規定は適用されないものとする。
第17条(乙による補償)
1 乙は、甲に対し、第8条に定めるこの表明保証の違反又は本契約に基づく乙 の義務の違反に起因又は関連して甲が被った損害等を補償する。
2 前項の補償のうち、乙の表明保証の違反に基づく補償責任は、甲が、クロー ジング日から○年経過するまでに書面により乙に請求した場合に限り生じるも のとし、合計損害額○○円を上限とする。
3 乙は、甲が第1項に基づく補償の請求の対象となる自らの損害等の拡大を防止するための措置を執らなかったことにより拡大した損害等については、第1 項に基づく補償責任を条理上合理的な範囲で免れるものとする。
第8章一般条項
第18条(秘密保持義務)
1 甲及び乙は、本契約締結日から○年間、(i)本契約の検討又は交渉に関連し て相手方から開示を受けた情報、(ii)本契約の締結の事実並びに本契約の存 在及び内容、並びに(iii)本契約に係る交渉の経緯及び内容に関する事実(以 下「秘密情報」と総称する。)を、相手方の事前の書面による承諾なくして第三 者に対して開示してはならず、また、本契約の目的以外の目的で使用してはな らない。 ただし、上記(i)の秘密情報のうち、以下の各号のいずれかに該当する 情報は、秘密情報に該当しない。
① 開示を受けた時点において、既に公知の情報
② 開示を受けた時点において、情報受領者が既に正当に保有していた情報
③ 開示を受けた後に、情報受領者の責に帰すべき事由によらずに公知となっ た情報
④ 開示を受けた後に、情報受領者が正当な権限を有する第三者から秘密保 持義務を負うことなく正当に入手した情報
⑤ 情報受領者が秘密情報を利用することなく独自に開発した情報
2 甲及び乙は、前項の規定にかかわらず、以下の各号のいずれかに該当する 場合には、秘密情報を第三者に開示することができる。
① 自己(甲においては対象会社を含む。)の役員及び従業員並びに弁護士、 公認会計士、税理士、司法書士及びフィナンシャル・アドバイザーその他の アドバイザーに対し、本契約に基づく取引のために合理的に必要とされる範 囲内で秘密情報を開示する場合。 ただし、開示を受ける者が少なくとも本条 に定める秘密保持義務と同様の秘密保持義務を法令又は契約に基づき負 担する場合に限るものとし、かかる義務の違反については、その違反した者 に対して秘密情報を開示した当事者が自ら責任を負う。
② 法令等の規定に基づき、裁判所、政府、規制当局、所轄官庁その他これ らに準じる公的機関・団体(事業承継・引継ぎ支援センターを含む。)等によ り秘密情報の開示を要求又は要請される場合に、合理的に必要な範囲内で 当該秘密情報を開示する場合。 なお、かかる場合、相手方に対し、かかる開 示の内容を事前に(それが法令等上困難である場合は、開示後可能な限り 速やかに)通知しなければならない。
第19条(第三者への公表日)
1 本契約締結及びこれに関する一切の事実の対外的公表の日(以下「公表日」 という。)は、○○年○○月○○日とする。 当該対外的公表の方法等について は、甲及び乙が協議の上決定する。
2 各当事者は、公表日まで、本契約締結及びこれに関する一切の事実につい て秘密保持に努めるものとする。
第20条(公租公課及び費用)
甲及び乙は、原則として、本契約及び本契約が予定する取引に関連して発生 する公租公課、アドバイザーに対する費用・報酬、その他一切の費用については、 各自これを負担する。
第21条(通知等)
本契約に関する相手方に対する通知等は、後記当事者欄記載の住所ないし 所在地に対して行われる。 ただし、甲及び乙は、本契約締結後、書面により相手 方に通知することにより、連絡先の変更を行うことができる。 本条に従い通知等 がされたにもかかわらず、当該通知等が延着し又は未着となった場合、通常到 達すべき日に到達したものとみなされ、その効力が発生する。
第22条(残存効)
本契約が終了した場合であっても、第7章及び第8章(第19条を除く。)の規定 は引き続き効力を有する。
第23条(完全合意)
本契約は、本株式譲渡に関する当事者の完全な合意であり、これ以前に本株 式譲渡に関して甲乙間で交わされた文書、口頭を問わず、いかなる取決め(秘密 保持に関する契約を含む。)も全て失効する。
第24条(契約上の地位又は権利義務の譲渡等)
甲及び乙は、相手方の書面による事前の承諾を得ない限り、本契約上の地位 又は本契約に基づく権利義務につき、直接又は間接を問わず、第三者に譲渡、 移転、承継又は担保権の設定その他の処分をしてはならない。
第25条(条項の可分性)
本契約の一部の条項が無効、違法又は執行不能となった場合においても、そ の他の条項の有効性、適法性及び執行可能性はいかなる意味においても損な われることなく、また、影響を受けない。
第26条(準拠法・管轄)
1 本契約は、日本法に準拠し、これに従って解釈される。
2 本契約に関する一切の紛争(調停を含む。)については、○○地方裁判所を 第一審の専属的合意管轄裁判所とする。
第27条(誠実協議)
甲及び乙は、本契約に定めのない事項及び本契約の条項に関して疑義が生 じた場合には、信義誠実の原則に従い、誠実に協議の上解決する。
(以下、本頁余白)
本契約締結の証として本書2通を作成し、甲乙記名押印の上、各1通を保有する。
〇〇年〇〇月〇〇日
甲
(住所)
(氏名) 印
乙
(所在地)
(名称)
(代表者) 印
(別紙1) 甲が表明及び保証する事項
(1)甲に関する表明及び保証
① 自然人
甲は、日本国籍を有し日本国に居住する自然人であること。
② 本契約の締結及び履行
甲は、本契約を適法かつ有効に締結し、これを履行するために必要な権 限及び権能を全て有しており、法令等上の制限及び制約を受けていないこ と。
③ 強制執行可能性
本契約は、甲により適法かつ有効に締結されており、かつてにより適法か つ有効に締結された場合には、甲の適法、有効かつ法的拘束力のある義務 を構成し、かかる義務は、本契約の各条項に従い、甲に対して執行可能で あること。
④ 法令等との抵触の不存在
甲による本契約の締結及び履行は、(i)甲に適用ある法令等又は司法・行 政機関等の判断等に違反するものではなく、(ii)甲が当事者である契約等に ついて、債務不履行事由等を構成するものではないこと。 また、甲による本 契約の締結又は履行に重大な影響を及ぼす、甲を当事者とする訴訟等は 係属しておらず、かつ、将来かかる訴訟等が係属するおそれもないこと。
⑤ 反社会的勢力との関係の不存在
i 甲は、反社会的勢力ではなく、反社会的勢力との間に取引、資金の提 供、便宜の供与、経営への関与その他一切の関係又は交流がないこと。 なお、反社会的勢力とは、以下の者のことを指し、本契約において以下同 じとする。
暴力団(その団体の構成員(その団体の構成団体の構成員を含む。) が集団的に又は常習的に暴力的不法行為等を行うことを助長するおそ れがある団体をいう。)
ii 暴力団員(暴力団の構成員をいう。)
iii 暴力団準構成員(暴力団員以外の暴力団と関係を有する者であって、 暴力団の威力を背景に暴力的不法行為等を行うおそれがある者、又は 暴力団若しくは暴力団員に対し資金、武器等の供給を行う等、暴力団の 維持若しくは運営に協力し若しくは関与する者をいう。)
iv 暴力団関係企業(暴力団員が実質的にその経営に関与している企業、 暴力団準構成員若しくは元暴力団員が経営する企業で暴力団に資金提 供を行う等、暴力団の維持若しくは運営に積極的に協力し若しくは関与 する企業又は業務の遂行等において積極的に暴力団を利用し暴力団の 維持若しくは運営に協力している企業をいう。)
v 総会屋等(総会屋、会社ゴロ等企業等を対象に不正な利益を求めて暴 力的不法行為等を行うおそれがあり、市民生活の安全に脅威を与える 者をいう。)
vi 社会運動等標ぼうゴロ (社会運動若しくは政治活動を仮装し、又は標 ぼうして、不正な利益を求めて暴力的不法行為等を行うおそれがあり、 市民生活の安全に脅威を与える者をいう。)
vii 特殊知能暴力集団等(上記iないしviに掲げる者以外の、暴力団との 関係を背景に、その威力を用い、又は暴力団と資金的なつながりを有 し、構造的な不正の中核となっている集団又は個人をいう。)
viii その他上記iないしviiに準ずる者
⑥ 倒産手続等の不存在
甲について、支払停止、手形不渡、銀行取引停止等の事由は生じておら ず、かつ、破産、民事再生等の倒産手続開始の申立てはされておらず、そ れらの申立て事由も生じておらず、私的整理も行われていないこと。
⑦ 対象会社との取引の不存在
クロージング日において、甲と対象会社の間には、甲が対象会社の役員 として提供する役務及びそれに対する報酬等の支払を除き、役務、便益の 提供その他の取引(契約書の有無を問わない。)は存在しないこと。 ただし、 本契約において記載がある事項については、この限りではない。
(2)対象会社に関する表明及び保証
① 対象会社の設立及び存続
対象会社は、日本法に基づき適法かつ有効に設立され、かつ存続する株 式会社であり、現在行っている事業に必要な権限及び権能を有していること。
② 対象会社の株式
i 対象会社の発行済株式は本株式が全てであること。 本株式は、その全て が適法かつ有効に発行され、全額払込済みの普通株式であること。
ii 甲は、本株式の全てを何らの負担、制限及び制約のない状態で、適法か つ有効に所有していること。
iii 本株式について、訴訟等、クレーム等、司法・行政機関等の判断等は存 在しないこと。
iv 対象会社は、転換社債、新株引受権付社債、新株引受権、新株予約権、 新株予約権付社債その他対象会社の株式を取得できる権利を発行又は 付与していないこと。
③ 子会社及び関連会社の不存在
対象会社は、子会社及び関連会社を有していないこと。
④ 倒産手続等の不存在
対象会社について、支払停止、手形不渡、銀行取引停止等の事由は生じ ておらず、かつ、破産、民事再生、会社更生、特別清算等の倒産手続開始 の申立てはされておらず、それらの申立て事由も生じておらず、私的整理も 行われていないこと。
⑤ 計算書類等
○○年○○月○○日を終期とする事業年度に係る対象会社の計算書類 その他の甲が乙に開示した計算書類等(以下「本計算書類等」という。)は、 適用ある法令等及び日本において一般に公正妥当と認められる企業会計 の基準に従って作成されており、その作成基準日及び対象期間における対 象会社の財政状態及び経営成績を、重要な点において正確に示しているこ と。
⑥ 資産
対象会社は、その事業の遂行のために使用している有形又は無形資産に つき、有効かつ対抗要件を具備した所有権、賃借権又は使用権を保有して おり、かかる資産上には対象会社以外の者に対する債権を被担保債権とす る担保権は存在しないこと。 また、対象会社の所有に係る不動産は、良好な 状態に維持されており、重要な変更を加えられていないこと。
⑦ 知的財産権
対象会社は、その事業を遂行するにあたり必要な全ての特許権、実用新 案権、意匠権、商標権、著作権その他の知的財産権(以下「知的財産権」と いう。)について、自ら保有するか又は知的財産権を使用する権利を有して おり、第三者の知的財産権を侵害しておらず、過去に侵害した事実もなく、 侵害しているとのクレームを受けたこともないこと。 また、第三者が対象会社 の知的財産権を侵害している事実もないこと。
⑧ 負債
対象会社は、保証契約、保証予約、経営指導念書、損失補填契約、損害 担保契約その他第三者の債務を負担し若しくは保証し、又は第三者の損失 を補填し若しくは担保する契約の当事者ではないこと。 対象会社は、○○年 ○○月○○日以降、通常の業務過程で生じる債務及び負債、本計算書類 等に記載された負債、第11条に従い甲に支払われる役員に係る役員退職 慰労金債務を除き、一切の債務及び負債を負担していないこと。
⑨ 重要な契約
対象会社が締結する重要な契約は全て有効に成立・存続し、それぞれ各 契約の全当事者を拘束し、かつ執行可能な義務を構成すること。 全ての重 要な契約に関し、これらの内容を変更若しくは修正し、又は契約の効果を減 ずるような約束は、口頭又は文書を問わず一切存在しないこと。 全ての重要 な契約について、本契約の締結及び履行は解除事由又は債務不履行を構 成せず、また、当該契約の相手方による理由なき解除を認める規定は存在 しないこと。 全ての重要な契約について、対象会社の債務不履行の事実は 存在せず、また、今後債務不履行が発生するおそれもないこと。
⑩ 競業避止義務の不存在
対象会社は、取引先等との契約において、競業避止義務等の義務のう ち、その事業の遂行に重大な影響を与える制限を内容とする義務を負って いないこと。
⑪ 労働関係
対象会社は、その従業員に対し法令等上支払義務を負っている全ての賃 金を支払っていること。 対象会社には、以下に記載されたもの以外にストラ イキ、ピケッティング、業務停止、怠業その他従業員との間での労働紛争は 存在しないこと。 対象会社は、いかなる従業員に対しても、退職金等の経済 的利益を提供する義務を負っていないこと。 対象会社においては、以下の一 又は複数の労働組合が組織されており、対象会社と当該労働組合との間で 以下の労働協約が締結されていること及び以下に記載されたもの以外に組 織された労働組合はなく、締結されている労働協約も存在しないこと。
(略)
⑫ 税務申告等の適正
対象会社は、過去7年間、国内外において、法人税をはじめとする各種課 税項目及び社会保険料等の公租公課について適法かつ適正な申告を行っ ており、適時にその支払を完了していること。 また、クロージング日以前の事 業に関して、対象会社に対する課税処分がなされるおそれは存在しないこ と。
⑬ 法令遵守
対象会社は、過去○年間において、適用ある法令等(労働関連の各法令 等を含む。)及び司法・行政機関等の判断等を、重要な点において、遵守し ており、重要な点において、これらに違反したことはないこと。 対象会社は、 過去○年間において、事業停止等の一切の行政処分を受けていないこと。
⑭ 反社会的勢力との関係の不存在
対象会社及びその役員は反社会的勢力ではなく、反社会的勢力との間に 取引、資金の提供、便宜の供与、経営への関与その他一切の関係又は交 流がないこと。 対象会社の従業員は、甲の知る限り、反社会的勢力ではな く、反社会的勢力との間に取引、資金の提供、便宜の供与、経営への関与 その他一切の関係又は交流がないこと。
⑮ 情報開示
本契約の締結及び履行に関連して、甲又は対象会社が、乙に開示した本 株式又は対象会社に関する一切の情報(本契約締結日前後を問わず、ま た、書面等の記録媒体によると口頭によるとを問わない。)は、重要な点に おいて、全て真実かつ正確であること。
注:表明保証条項は、乙側から上記のような内容のものを、もし事実と異なるところ があれば予め教えて欲しいという趣旨も込めて提案されることがある。 その場合、 甲側としては、表明保証の内容について理解し、事実と異なるところがあれば(例 えば、中小企業の場合、計算書類に誤りが含まれていること等は多い。 )、契約書 の中に、表明保証の対象から除外する事項を別途明記する必要がある。 表明保証 の内容をよく理解せずに事実に反することを表明保証してしまうと、後に損害賠償 等のトラブルになる可能性があるので注意が必要である。
(別紙2) 乙が表明及び保証する事項
① 設立及び存続
乙は、日本法に基づき適法かつ有効に設立され、かつ存続する株式会社で あり、現在行っている事業に必要な権限及び権能を全て有しており、法令等上 の制限及び制約を受けていないこと。
② 本契約の締結及び履行
乙は、本契約を適法かつ有効に締結し、これを履行するために必要な権限 及び権能を有していること。
乙による本契約の締結及び履行は、その目的の 範囲内の行為であり、乙は、本契約の締結及び履行に関し、法令等又は乙の 定款その他内部規則において必要とされる手続を全て適法に履践しているこ と。
③ 強制執行可能性
本契約は、乙により適法かつ有効に締結されており、かつ甲により適法かつ 有効に締結された場合には、乙の適法、有効かつ法的拘束力のある義務を構 成し、かかる義務は、本契約の各条項に従い、乙に対して執行可能であること。 ④ 法令等との抵触の不存在
乙による本契約の締結及び履行は、(i) 乙に適用ある法令等又は司法・行 政機関等の判断等に違反するものではなく、(ii) 乙の定款その他内部規則に 違反するものではなく、(iii) 乙が当事者である契約等について、債務不履行事 由等を構成するものではないこと。 また、乙による本契約の締結又は履行に重 大な影響を及ぼす、乙を当事者とする訴訟等は係属しておらず、かつ、将来か かる訴訟等が係属するおそれもないこと。
⑤ 反社会的勢力との関係の不存在
乙及びその役員は反社会的勢力ではなく、反社会的勢力との間に取引、資 金の提供、便宜の供与、経営への関与その他一切の関係又は交流がないこ と。 乙の従業員は、乙の知る限り、反社会的勢力ではなく、反社会的勢力との 間に取引、資金の提供、便宜の供与、経営への関与その他一切の関係又は 交流がないこと。
⑥ 倒産手続等の不存在
乙について、支払停止、手形不渡、銀行取引停止等の事由は生じておら ず、かつ、破産、民事再生、会社更生、特別清算等の倒産手続開始の申立て はされておらず、それらの申立て事由も生じておらず、私的整理も行われてい ないこと。
出所:経済産業省(書式は当社にて変更)
サンプルの章立てと主な条文
下表は、サンプルの株式譲渡契約書を章ごとに整理した一覧です。条文中の甲は譲渡オーナー、乙は譲受企業を指します。
| 章 | 主な条文 | 内容の要旨 |
|---|---|---|
| 第1章 本株式の譲渡 | 第1条〜第4条 | 目的、譲渡の合意、譲渡価格、クロージング時の書類交付と代金支払 |
| 第2章 前提条件 | 第5条・第6条 | 相手方の表明保証が真実であること(軽微な誤りは除く)と義務の履行 |
| 第3章 表明及び保証 | 第7条・第8条 | 別紙1・別紙2に並べた事項が真実かつ正確であることの表明 |
| 第4章 クロージング前の取扱い | 第9条・第10条 | 譲渡承認の取得、通常の範囲での事業運営、経営者保証の解除に向けた金融機関との交渉 |
| 第5章 クロージング後の取扱い | 第11条〜第14条 | 役員退職慰労金、役員の辞任、引継ぎと競業避止、従業員の継続雇用と経営者保証の解除 |
| 第6章 解除 | 第15条・第15条の2 | クロージング前の解除、経営者保証が外れない場合の解除と買戻し |
| 第7章 補償等 | 第16条〜第17条の2 | 補償の上限・下限・請求期間、買戻し後の純資産減少の回復請求 |
| 第8章 一般条項 | 第18条〜第27条 | 秘密保持、公表日、費用負担、準拠法・管轄、誠実協議など |
簡易版の条文構成で足りるケース
サンプルの冒頭には、第1条から第4条、第13条から第15条の2、第18条、第27条だけを置く簡易な形も示されています。親族や役員への譲渡なら選択肢になり得るものの、第三者への会社売却では表明保証と補償を省くと譲受企業が応じにくいのが実情。経営者保証にかかわる第15条の2が簡易版にも残されている点は見逃せません。
最新版で加わった売り手を守る条項
2025年12月15日時点版では、2025年10月に中小企業庁の検討会で示された見直しの方向性を受け、譲受企業が経営者保証を外さないまま会社を手にする事態への備えが新設されました。
経営者保証が外れないときの解除・買戻し(第15条の2)
クロージング日から1年以内に次のいずれかが起きれば、譲渡オーナーは書面で通知して、契約を解除するか株式を買い戻すかを選べます。
- クロージング日から3か月を過ぎても、経営者保証が解除されていない場合
- クロージング日から14日以内に、譲受企業が金融機関へ具体的な解除の相談を始めていない場合
- 金融機関が解除できない旨の見解や条件を示した後、1か月以内に譲受企業が借換えや一括返済などで解除していない場合
買戻し価格は算定方法まで決めておく
買戻しの価格は「相当な価額」とされ、サンプルの注記は、争いを防ぐために金額や算定方法を具体的に定める方法も示しています。経営権を取り戻すのは、クロージング後に時間がたつほど難しくなります。異変に気づいたら、早めに専門家へ。
保証の解除まで株式の処分を禁じる(第14条第4項)
譲受企業は、経営者保証の解除を果たすまで、取得した株式を第三者へ譲渡したり担保に入れたりできません。会社を転売され、保証だけが譲渡オーナーに残る事態を防ぐための規定です。
純資産が減ったときの回復請求(第17条の2)
株式を買い戻しても、その間に会社の現預金が抜かれていては元に戻りません。そこで、クロージング日から買戻し日までに純資産が減っていれば、その分の回復を譲受企業に請求でき、買戻し代金との相殺も認められています。
売り手が交渉で押さえたい条項別の注意点
譲渡オーナーが守りたいものと、譲受企業が守りたいものは、条文ごとにほぼ正反対。ここからは、サンプルの条文を手がかりに、譲渡オーナーの立場で修正を求めたい論点を条項ごとに見ていきます。
譲渡価格と支払方法
金額そのものより、受け取り方で揉めるケースが目立ちます。
価格調整条項とアーンアウト
締結日からクロージング日までの純資産や現預金の増減を価格に反映させる価格調整条項は、基準日と計算式を数字で書き込むのが鉄則です。将来の業績に応じて追加の対価を払うアーンアウト条項は、業績の測り方を譲受企業が左右できてしまうため、指標と期間を具体的に定めておきたいところ。
支払の留保・後払い・エスクロー
代金の一部を一定期間留保したい、第三者に預けるエスクローにしたいという打診は珍しくありません。中小M&Aガイドライン第3版も、クロージング時の対価を低く抑え、相当の金額を後払いにする条件には注意を促しています。後払いの比率が高い提案ほど、譲受企業の資金力を慎重に確かめてください。
クロージング条件(前提条件)
前提条件は、取引の直前の関門です。書き方ひとつで、取引が止まるかどうかが変わります。
軽微な誤りは除く旨を入れる
表明保証がクロージング日にすべて正確であることを条件にすると、小さな記載漏れでも取引が止まりかねません。サンプル第5条のように「軽微な点における誤りは除く」と書き添えるか、重要な点において正確であることに限定するのが一般的です。
主観的な条件は客観的な基準に置き換える
「譲受企業が満足する状態であること」のような条件は、譲受企業がいつでも取引から降りられる口実になりかねません。何をもって満たしたとするのかを明確にし、客観的な基準で書かれたクロージング条件に置き換えるよう交渉しましょう。
表明保証
表明保証は、会社の決算書や契約、労務、税務などが開示したとおりであると約束する条項で、サンプルでは別紙に多数の項目が並びます。違反すれば補償につながるため、譲渡オーナーの責任の範囲を決める中心部分です。
「知る限り」で範囲を絞る
「重要な情報で開示していないものはない」といった包括的な保証には、「譲渡オーナーの知る限り」という限定を加えたいところです。知り得なかった問題まで責任を負うリスクを下げられます。
事実と違う点は例外として書き出す
サンプルの注記も、中小企業の決算書には誤りが含まれていることが多いと指摘しています。デューデリジェンスの結果判明した事項や、整っていない社内規程などは、表明保証の対象外として契約書に明記するのが実務の定石です。
プロ・サンドバッギング条項に注意する
譲受企業がデューデリジェンスで知っていた問題でも補償を求められる「プロ・サンドバッギング」条項は、譲渡オーナーに不利に働きます。サンプルの注記も削除や修正の検討を促しており、提示されたら最初に確かめたい条文の一つです。
補償(損害賠償)
表明保証の違反が見つかったとき、いくらまで、いつまで穴埋めするのかを決めるのが補償条項です。譲渡オーナーが負う最大の損失は、空欄の数字の埋め方次第。
上限は譲渡価格に対する割合で決める
サンプルは補償の上限を「本譲渡価額の●%」と空欄にし、注記で100%に近い上限は妥当性を慎重に吟味すべきとしています。上限がなければ、受け取った代金以上の支払いを求められる可能性も残ります。空欄のまま署名しないこと。
下限を設けて少額の請求を防ぐ
サンプル第16条第3項は、1件あたりの損害が一定額を超えるものだけを数え、その合計が一定額を超えたときに初めて補償が生じる仕組みを置いています。少額の請求が何度も届く煩わしさを避けるための工夫です。
請求期間は決算期を意識する
請求できる期間は「クロージング日から●か月」の形で定めます。問題は譲受企業による最初の決算や税務申告の過程で表に出やすいため、決算期をまたぐかどうかを意識して期間を決めるのが実務的です。
表明保証保険という選択肢
補償のリスクを保険会社に移す表明保証保険を使う方法もあります。保険料の負担や補償の対象外となる事項もあるため、上限の交渉と組み合わせて検討します。
経営者保証の解除
借入のある会社なら、真っ先に確かめたいのがこの条項です。保証を外さないまま会社の資金を流出させる不適切な譲受企業が問題となり、中小企業庁は2025年2月、そうした情報を業界内で共有する仕組みについて運用上の留意点を公表しました。
クロージングと同時の解除・借換えを基本にする
中小M&Aガイドラインの参考資料「中小M&A時の経営者保証の取扱いについて」は、M&Aの成立と同時に保証を解除することを最優先とし、譲受企業の資金で借入を借り換える方法も有効としています。借換えに応じない譲受企業には財務の健全性に問題がある可能性があるとして、取引そのものを慎重に検討するよう求めるほどです。
金融機関への相談を秘密保持の例外にする
金融機関への事前相談は、最終契約の締結より前から始めるのが望ましく、遅くとも締結後クロージングまでには着手すべきとされています。秘密保持条項が相談の妨げにならないよう、金融機関を開示先として認める文言を入れておきましょう。
保証債務を負わされた場合の補償
サンプル第14条第3項は、譲渡オーナーが保証債務を履行させられた場合に譲受企業が補償すると定めています。ただ、補償が実際に払われるかは譲受企業の資力次第。個人保証の解除は、クロージングと同時に完了させる設計を基本に考えてください。
役員退職慰労金
退職金を受け取って社長を退く形は、手取りを増やす定番の組み立てです。契約書での書き方と、税務の見方を分けて整理します。
支払の約束は契約書に書き込む
クロージング後は株主が譲受企業に替わるため、退職金を払う決議は新しい株主の手に委ねられます。サンプル第11条のように、金額や支払時期、源泉徴収の扱いを譲受企業の義務として明記しておかないと、約束が宙に浮きかねません。
株価と退職金の合計手取りで比べる
退職金を払えば会社の純資産が減り、株式の価格もそれに応じて下がるのが通常です。退職所得は退職所得控除を差し引いた額の2分の1に課税される一方(役員としての勤続年数が5年以下なら2分の1の計算はなし)、株式の譲渡益は一律の税率。どちらに厚く配分するかは金額や勤続年数で答えが変わるため、譲渡価格と退職金を合わせた手取りを複数のパターンで試算してから決めるのが実務の判断軸です。
過大な退職金は会社の損金にならない
役員退職金のうち不相当に高額な部分は、会社の損金に算入できません。功績倍率など説明のつく算定根拠で金額を決めておくことが、役員退職金の活用を譲受企業に受け入れてもらう前提になります。
従業員の雇用と役員の処遇
社員の雇用をどこまで約束させられるかは、多くのオーナーが最後までこだわる点です。
社員の継続雇用
サンプル第14条第1項は、譲受企業が原則として従業員を全員継続雇用すると定めています。期間を1〜2年程度で区切る例が多く、処遇の維持をどこまで書き込めるかが交渉の焦点に。株式譲渡なら雇用契約は会社に残るため、雇用契約の引継ぎで気をつけたいのは、譲渡後の不利益変更をどう防ぐかです。
役員の辞任と続投
サンプル第12条は、クロージング日付で全取締役・全監査役が辞任する形を前提にしています。続投してほしい役員がいるなら、その氏名と処遇を契約書に書き分けておくと、譲渡後の役員の待遇をめぐる行き違いを防げます。
競業避止義務と引き抜きの禁止
引退後に知人の会社を手伝っただけで、契約違反を問われるおそれも。サンプル第13条は、譲渡オーナーが一定期間、対象会社と競合する事業を行わないことと、社員を勧誘しないことを定めています。期間は「●年」と空欄のため、禁止される事業の範囲や地域とあわせて競業避止義務を具体化しておくことが欠かせません。
契約の解除
クロージング後に契約を解除されると、株式と代金の巻き戻しで社員や取引先まで混乱します。サンプル第15条は、催告しても是正されない違反がある場合に限り、クロージング前まで解除できると定めています。重大な悪影響を理由に解除できるMAC条項を求められたら、対象となる事象を具体的に列挙させるのが交渉の基本です。なお第15条の2は、クロージング後でも譲渡オーナーが解除できる例外の規定です。
株式譲渡契約の締結からクロージングまでの流れ
署名はゴールではありません。取引全体で見れば、ようやく折り返し地点に立ったところです。締結までの準備と、締結後に代金を受け取るまでの手続を、時系列で押さえておきましょう。
デューデリジェンスで条件の材料がそろう
譲受企業はデューデリジェンスで財務・税務・法務・労務を調べ、見つかったリスクを価格の減額か、表明保証・補償の条項で手当てしようとします。開示した資料の正確さが、そのまま契約交渉の強さに跳ね返る構図です。
ドラフトの作成と条件交渉
中小企業のM&Aでは、M&A仲介会社が初稿を用意し、譲受企業側の弁護士が修正を入れる流れが一般的です。中小M&Aガイドライン第3版は、最終契約に潜むリスクを締結前に依頼者へ具体的に説明するよう仲介者に求めています。分からない条文は、署名前にすべて質問して構いません。
株式の譲渡承認
中小企業の多くは、株式の譲渡に会社の承認が要る株式譲渡制限会社です。承認は取締役会設置会社なら取締役会、そうでなければ株主総会で行うのが原則で(会社法第139条)、承認した議事録の写しはクロージング時に譲受企業へ渡します。
クロージングと名義書換
クロージング当日は、譲渡オーナーが株主名簿の写しや役員の辞任届などを渡し、譲受企業が代金を振り込みます。名義書換を済ませて初めて、譲受企業は会社に対して株主であることを主張できます(会社法第130条)。株式譲渡そのものは登記されないものの、役員が替われば役員変更の登記が要るため、必要書類は早めにそろえましょう。
会社法施行前に設立した会社は株券の有無を確認
登記簿を1通取り寄せるだけで防げるトラブルがあります。株券発行会社では、株券を交付しなければ株式譲渡の効力が生じません(会社法第128条第1項)。株券を一度も発行したことがないのに、登記簿上は株券発行会社のまま。そんな会社を、支援現場ではたびたび見かけます。
株券発行会社のままになっている理由
2006年5月1日の会社法施行時に存在した株式会社は、定款に株券を発行しない旨の定めがなければ、株券発行会社とみなされました(会社法の施行に伴う関係法律の整備等に関する法律第76条第4項)。譲渡制限会社は株主から請求されるまで株券を発行しなくてよいため、気づかないまま年月が過ぎがち。SPAに株券の交付を書いたのに、肝心の株券が存在しないという事態も起こり得ます。
株券の有無を確かめて手当てする
履歴事項全部証明書に「株券を発行する旨の定め」の記載があれば、株券発行会社です。手当ての方法は2通りあり、日程に余裕があれば定款を変更し、時間がなければ株券を発行して交付するのが現実的な選び方になります。
株券を発行して交付する
クロージングまでに株券を発行し、代金の支払と引換えに交付します。株券そのものは印紙税の第4号文書にあたり、券面金額に応じて200円から2万円の収入印紙が必要です。
定款を変更して株券不発行会社に移る
株主総会の特別決議で株券を発行する旨の定めを廃止し、効力発生日の2週間前までに公告したうえで、株主にも個別に通知します(会社法第218条)。株券を1枚も発行していなければ、通知か公告のどちらか一方で足ります。変更の登記もお忘れなく。
株式譲渡契約書に収入印紙は必要か
結論から言えば、株式譲渡契約書そのものに収入印紙は要りません。印紙税がかかる第1号文書は不動産や無体財産権、営業の譲渡などに関する契約書で、株式の譲渡は含まれていないためです(国税庁 No.7140)。国税庁の課税文書の一覧に株式譲渡契約書が見当たらないのはこのためで、正確には非課税ではなく、そもそも課税の対象外にあたります。
ケース別の印紙税の扱い
ただし、契約書に代金を受け取った旨を書き込むと、扱いが変わることがあります。下表に、売る側が個人か法人かを含めたケース別の扱いをまとめました。
| 書類と記載内容 | 印紙税の扱い | 根拠 |
|---|---|---|
| 株式譲渡契約書(受領の記載なし) | 不要 | 課税文書に該当しない |
| 代金の受領を記載し、売る側が個人株主 | 不要 | 営業に関しない受取書は非課税 |
| 代金の受領を記載し、売る側が法人 | 受取金額5万円以上なら200円 | 売上代金以外の金銭の受取書(第17号文書) |
| 代金の領収書を別に作る場合 | 上の2行と同じ扱い | 同上 |
| 新たに発行する株券 | 券面金額に応じて200円〜2万円 | 第4号文書 |
| 事業譲渡契約書(参考) | 記載金額に応じて課税 | 第1号文書(営業の譲渡) |
「200円」が必要になるのはどんなときか
株券等の譲渡代金は、印紙税の上で「売上代金」から除かれています(国税庁 No.7141)。そのため、法人が株式を売って受取書を作ると、売上代金以外の受取書として受取金額5万円以上なら一律200円。子会社を手放す親会社などがこれにあたります。
オーナー個人が売るなら受取書も非課税
個人の株主が自分の株式を売るのは営業にあたらないため、代金の受取書を作っても非課税として扱われます。オーナー個人が株式を売る一般的な会社売却なら、株式譲渡契約書の印紙税を心配する場面はほとんどありません。
失敗しないための株式譲渡契約書チェックリスト
署名の前夜に、もう一度だけ見直してほしい項目があります。下表は、譲渡オーナーの立場で最終確認に使えるチェックリストです。起用したアドバイザーに案件固有の項目を足してもらえば、漏れをさらに減らせます。
| 確認の観点 | 確認項目 | チェック |
|---|---|---|
| 株式と当事者 | 登記簿で株券発行会社かどうかを確かめたか | ☐ |
| 株式と当事者 | 株式を持つ親族を含め、売る側全員が署名する段取りか | ☐ |
| 価格と支払 | 譲渡価格と退職金の金額・支払時期を書き分けたか | ☐ |
| 価格と支払 | 価格調整や後払いの計算式と期限が数字で書かれているか | ☐ |
| 表明保証と補償 | 「知る限り」の限定と例外事項を反映したか | ☐ |
| 表明保証と補償 | 補償の上限・下限・請求期間の空欄がすべて埋まっているか | ☐ |
| 経営者保証 | 解除の方法と期限、外れない場合の買戻し条項があるか | ☐ |
| 経営者保証 | 金融機関への相談を秘密保持の例外にしたか | ☐ |
| クロージング後 | 競業避止の期間・地域・事業範囲が具体的か | ☐ |
| クロージング後 | 従業員の雇用維持の約束が入っているか | ☐ |
| 譲受企業の信用 | 借換えや一括返済に応じる資金力を確かめたか | ☐ |
条文の意味を一人で読み解くのは、経営経験の長い方でも骨が折れます。起用した仲介会社に加え、M&Aに詳しい弁護士の目も通しておくと安心です。
株式譲渡契約書に関するFAQ
会社売却を考え始めた経営者から、よく寄せられる質問をまとめました。
親族や役員への譲渡なら、ひな形を土台に自分で作るケースもあります。ただ、第三者への会社売却となると話は別。表明保証や補償、経営者保証の扱いが手取りと引退後の生活を左右するため、現場ではひな形で作った案でも、仲介会社と弁護士に一度は見てもらうよう勧めています。
契約の成立に書面や押印は求められていないため、電子契約でも有効です。ただし株券発行会社なら株券そのものの交付が要りますし、金融機関の保証解除の手続では紙と実印を求められる場面もあります。どの書類を電子化するか、当事者と金融機関の間で事前にすり合わせておくと安心です。
法律上は署名だけでも契約は成立します。実務では、本人確認と後日の紛争予防のために、実印での押印と印鑑証明書の添付を求めるのが一般的です。サンプルでも、クロージング時に売り手が交付する書類に印鑑証明書が含まれています。
後日の税務調査や相続での争いに備え、作っておくべきです。条文は簡素にできますが、注意したいのは価格のほう。無償や低額での株式譲渡は、時価との差額に贈与税がかかる場合があります。契約書より先に、税務上の時価を踏まえて価格を決めておきましょう。

株式譲渡契約書のまとめ|売り手が署名前に確かめること
株式譲渡契約書は、価格に加えて表明保証や補償、経営者保証の解除、退職金まで確定させる書面です。株券の有無と空欄の数字を一つずつ確かめていけば、過度に身構える必要はありません。
みつきコンサルティングは、中小企業M&Aの実績と経験が豊富な、税理士法人グループのM&A仲介会社です。契約条項の交渉から手取りの試算まで、署名前の段階からお気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月29日日本のM&Aの歴史|7つの波と中小企業が会社売却で学ぶ教訓
- 2026年10月29日スモールM&Aとは?売り手のメリット・デメリットと費用・流れ
- 2026年10月29日友好的M&Aとは?敵対的買収との違いと友好的買収の売り手メリット
- 2026年10月28日M&Aで上場企業に会社売却するメリットと注意点|非上場企業の価値