上場企業グループに入れば、社員の雇用や取引の安定が期待できる一方、審査の厳しさや譲渡後の管理強化に戸惑う経営者も少なくありません。上場企業が価格を決める物差し、適時開示やインサイダー規制、時価総額のない非上場会社の価値の測り方、スキームと流れ、当社の支援事例まで、初めて売却を考えるオーナー向けにまとめました。
M&Aで上場企業に会社を譲渡するという選択肢
「うちの規模では、上場企業は相手にしてくれないだろう」。初めての相談で、そう口にする社長は少なくありません。実際には年商10億円に届かない会社が上場企業グループに加わる例もあり、上場企業は会社売却の現実的な相手先です。売却先の探し方はいくつもありますが、ここでは上場企業に絞って判断材料を整理します。
上場企業が中小企業の譲受に積極的な理由
上場企業が中小企業を譲り受ける背景には、株式市場からの要請と人材不足があります。どちらも一時的な流行ではなく、構造的な変化によるものです。
資本コストを意識した経営が求められている
東京証券取引所は2023年3月、プライム市場とスタンダード市場の全上場会社に対し、資本コストや株価を意識した経営の実現に向けた対応を求めました。上場企業は収益性を高める計画を示し、事業ポートフォリオを見直す立場にあります。成長分野の会社の譲受や、カーブアウトによる非中核事業の切り出しは、その具体策として位置づけられるものです。
人材や許認可を時間をかけずに得られる
人手不足が続くなか、熟練した社員や地域の顧客基盤、取得に年数のかかる許認可を一から整えるのは、上場企業でも簡単ではありません。中小企業の譲受は、その時間を買う手段です。当社が支援した案件でも、廃プラスチックの処理技術を持つ会社が、環境事業を強化したい上場企業に評価されました。
M&Aの件数は高い水準が続いている
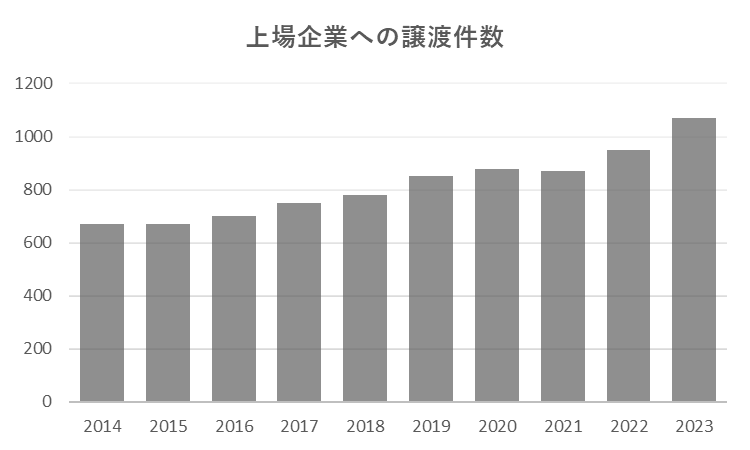
日本企業が関わるM&Aは増加傾向が続き、上場企業が譲受側となる案件も高い水準で推移しています。年ごとのM&A件数の推移を追うと、後継者のいない中小企業と、成長を急ぐ上場企業の思惑が重なっていることがわかるはずです。
上場企業のM&Aをめぐるルールと最近の動き
「M&A 上場企業」という言葉は、上場企業そのものが売買の対象になる取引を指すこともあります。この種の取引は株式市場のルールが絡むため、非上場の中小企業を売る場面とは前提が違います。両者を分けて理解しておけば、ニュースと自社の話を混同せずに済むはずです。
上場企業そのものの取引にはTOBなどのルールがある
上場企業の株式をまとめて取得する場合は、金融商品取引法が定める公開買付け(TOB)のルールに従います。この制度は2024年の同法改正で見直されました。経済産業省は2023年8月に「企業買収における行動指針」を策定し、2026年2月には研究会を再開し、指針を周知する方策と必要な更新の検討に着手しました。
非上場の中小企業を譲り受ける取引は相対の契約で進む
非上場の中小企業を上場企業が譲り受ける場面では、TOBは使いません。オーナーと譲受企業が1対1で交渉し、株式譲渡契約を結ぶのが基本の形です。ただし、譲受企業の側には上場会社としての開示や社内手続のルールがあり、それが交渉の進み方を左右します。
上場企業と非上場企業の違い
両者を分けるのは、株式を市場で自由に売買できるかどうかです。この差が、会社の値段の付き方から譲渡後の経営の自由度にまで影響します。
上場企業とは
上場企業とは、発行する株式を証券取引所で売買できる会社のこと。どの市場に上場しているかで、求められる基準も変わります。
国内の証券取引所と市場区分
国内で株式が上場している証券取引所は、東京のほか名古屋、福岡、札幌にあります。東京証券取引所は2022年4月4日、プライム・スタンダード・グロースの3つの市場区分へ再編されました。市場ごとに、時価総額やガバナンスの基準が異なります。
上場を続けるための義務
上場企業は、決算や重要な会社情報の開示、ガバナンス体制の整備を求められます。市場から広く資金を集める代わりに、経営の透明性を投資家に約束している状態です。
非上場企業に時価総額はない
時価総額は株価に発行済株式数を掛けた金額で、市場で毎日株価がつく上場企業だからこそ計算できる指標です。非上場企業には市場の株価がないため、時価総額という形では会社の値段が出てきません。M&Aでは非上場株式の評価を個別に行い、そのうえで交渉によって譲渡価格を決めます。
経営の自由度と株主の違い
非上場企業の多くはオーナーが株式の大半を持ち、意思決定が速く、有価証券報告書のような詳細な開示も求められません。株式市場から広く資金を集められない反面、望まない相手に株式を買い集められる心配もほぼありません。上場企業の子会社になれば、こうした自由度の一部を手放すことになります。
上場企業へ売却する売り手のメリット
同業の中小企業や投資ファンドと比べると、上場企業には資金力と管理体制の厚みという強みがあります。譲受企業の種類による違いを踏まえると、上場企業を選ぶ意味がはっきりするはずです。PEファンドへの譲渡と迷っている場合も、次の利点を比較の軸にしてください。
譲渡対価をまとまった現金で受け取りやすい
上場企業は手元資金が厚く、金融機関からの調達力もあるため、代金の支払が滞る心配の小さい相手です。創業から積み上げた会社の価値をキャピタルゲインとして一度に受け取れる点は、引退後の生活設計を考える経営者にとって大きな安心材料になります。
株式譲渡の譲渡益にかかる税率は20.315%
個人が株式を譲渡して得た利益は、給与などと分けて課税する申告分離課税の対象です。国税庁によると税率は所得税15%と住民税5%で、これに復興特別所得税が加わり、合計20.315%になります。役員報酬として受け取るより負担が軽くなる場面も多いため、手取り額の試算は早めに済ませておきたいところです。
社員の雇用と待遇が安定しやすい
上場企業は人事制度や福利厚生、法令順守の仕組みが整っており、社員にとって安心材料になります。後継者不在のまま廃業すれば失われていた雇用を、グループの一員として守れる点も見逃せません。ただし給与体系の統合で条件が下がらないよう、従業員の待遇を一定期間維持する約束は最終契約に入れてもらうのが基本です。
グループの信用力で取引と採用が広がる
上場企業グループに加わると、取引先や金融機関からの見られ方が変わります。これまで口座を開けなかった大手との取引が始まったり、採用の応募が増えたりするのは、支援現場でよく聞く変化です。グループ内の顧客や販路を使えれば、単独では届かなかった市場にも手が届きます。
経営者保証の解除を進めやすい
中小企業の借入には、社長の個人保証がほぼ例外なく付いています。上場企業は自社の信用で借換えや返済ができるため、経営者保証の解除を交渉しやすい相手です。
保証の解除はクロージングと同時が原則
中小企業庁が示す中小M&Aガイドラインの参考資料では、譲渡オーナーの経営者保証の解除はM&Aの成立と同時に行うことを最優先とし、遅くとも最終契約後からクロージング前までに金融機関へ相談するよう求めています。成立後に解除する場合は、譲受企業の義務として最終契約に位置づけることも示されています。
上場企業なら借換えの選択肢が広い
親会社の資金で借入を返済する、グループの信用で借り換えるといった手を打てるのは、上場企業ならではの強みです。保証解除の手順と期限は、基本合意の段階で確認しておくのが安全です。成約後に「保証だけが残った」という事態は、こうした確認不足から起こります。
上場企業へのM&Aで売り手が注意したいデメリット
相手が大きいことが、そのまま安心につながるとは限りません。上場企業との取引では手続が重くなり、譲渡後に求められる管理の水準も上がります。デメリットを先に知っておけば、多くは準備で和らげられます。
成約までの期間が長くなりやすい
上場企業では、担当者が前向きでも、社内稟議や経営会議、取締役会と承認の段階を踏まなければなりません。調査に加わる専門家も多く、中小企業同士の取引よりM&Aの期間が延びる傾向です。焦りは禁物です。決算期や株主総会の時期と重なることもあるため、承認の予定は早めに確かめておきましょう。
デューデリジェンスが細部まで及ぶ
上場企業のデューデリジェンス(譲受前の詳細な調査)には、会計事務所や法律事務所などの外部専門家が加わるのが一般的です。財務だけでなく税務、労務、法務、ITまで確認され、問題が見つかれば価格の引き下げや表明保証の範囲拡大として跳ね返ってきます。準備した会社ほど、指摘は少なく済みます。
譲渡後は管理のルールが一気に増える
意外と見落とされがちなのが、成約した後の変化です。上場企業の子会社になると、会社の数字と意思決定は親会社の管理の網に入ります。現場で負担になりやすいのは、次の3つの領域です。
月次決算の早期化と連結決算への対応
上場企業は四半期ごとに決算を開示するため、子会社の数字も短い期限で親会社に報告する必要があります。月次決算の締めに1か月以上かかっている会社では、経理体制や会計システムの見直しが欠かせません。当社では交渉前に月次の締め日と試算表の精度を確認し、譲受企業に示せる改善計画を一緒に作っています。
内部統制とコンプライアンスの整備
上場企業は金融商品取引法に基づく内部統制報告制度の対象で、その評価と監査の基準は2023年に改訂されました。子会社も、重要性に応じて親会社の評価範囲に入ります。職務権限規程や稟議のルール、取引先の反社会的勢力チェックなど、これまで社長の判断で済ませていた事柄に手続が加わることも。
経営方針や人事の裁量が小さくなる
予算や設備投資、役員人事は、親会社の承認事項になるのが一般的です。社長が続投する場合でも、自分だけでは決められない範囲が増えます。何を自社で決め、何を親会社に諮るのかを、最終契約やそれに付随する合意で先に決めておくと、統合後の摩擦を抑えられます。
公表のタイミングは相手の開示ルールに合わせる
非上場企業同士なら、取引を公表するかどうかは当事者の自由です。上場企業が相手になると、公表の時期と方法が譲受企業の開示ルールに左右されるのが実情です。
適時開示で取引が公表されることがある
上場企業には、投資判断に影響する重要な会社情報を速やかに開示する適時開示の仕組みがあります。子会社の取得もその対象となり得るもので、譲受企業の規模に比べて影響が大きい取引では、取締役会で決議した日に会社名や事業内容、直近の業績などが公表されます。規模が小さく開示に至らない場合もあるため、事前に確かめておきましょう。
社員と取引先への説明日は公表日から逆算する
公表後に社員が報道や取引先から事実を知ると、不信感が一気に広がります。当社では、公表日を起点に幹部社員、全社員、主要取引先の順で伝える段取りを、最終契約の前に譲受企業と詰めておきます。社員への説明の文面も、両社で事前にすり合わせておくと安心です。
インサイダー取引規制に注意する
見落としやすいのが、譲渡オーナー自身の株取引です。交渉の過程では、譲受企業が自社を子会社にする決定など、公表前の重要な情報に触れることになります。
交渉中は相手の株式を売買しない
金融庁と証券取引等監視委員会のインサイダー取引規制に関するQ&Aでは、上場会社の重要事実を知った会社関係者や、その者から情報を伝えられた人は、公表前にその会社の株式を売買してはならないとされています。交渉相手として情報を得た譲渡オーナーも対象になり得るため、交渉が始まったら相手の株式には手を出さないと決めておくのが確実です。
家族や社員への口外も控える
重要な情報を家族や知人に伝え、その人が株式を売買すれば、伝えた側も責任を問われるおそれがあります。成約前の情報管理は、社員の動揺を防ぐ意味でも欠かせません。相談相手は顧問税理士など必要最小限にとどめ、秘密保持契約の範囲を確認しておきましょう。
上場企業は価格をどう決める?非上場企業の価値の考え方
上場企業は、どんな計算で値段をつけているのか。交渉の場で、譲渡オーナーから必ずといってよいほど出る疑問です。上場企業は株主への説明責任を負うため、根拠を示せない価格は出せません。相手の物差しを知ることが、価格交渉の出発点になります。
非上場企業の価値を測る主な方法
非上場企業の企業価値評価は、資産、利益、似た上場会社との比較という切り口で行います。下表は、中小企業のM&Aで使われる主な算定方法と、上場企業が重視する場面をまとめたものです。
| 算定方法 | 計算の考え方 | 上場企業が重視する場面 |
|---|---|---|
| 時価純資産法 | 資産と負債を時価で評価し直した純資産を株式価値とする | 価格の下限の確認、資産の多い会社の評価 |
| 時価純資産に利益を加える方法 | 時価純資産に税引後利益などの数年分を上乗せする(年買法とも呼ばれる) | 中小企業のM&Aの相場感との照合 |
| 類似会社比較法 | 似た上場会社のEV/EBITDA倍率などを当てはめる | 業界水準との比較、社内説明の根拠 |
| DCF法 | 将来のキャッシュフローを現在価値に割り引く | 事業計画やシナジーを織り込む場面 |
上場企業の株価倍率をそのまま当てはめない
似た上場企業の時価総額を見て、「うちも同じ倍率なら」と考えるのは自然な発想でしょう。ただ、非上場企業の評価では、上場企業との条件の違いを差し引くのが一般的な考え方です。
株式の流動性の低さを割り引く
中小企業庁が中小M&Aガイドラインの参考資料で示す譲渡額の算定方法では、類似会社比較法で中小企業を評価する際、上場会社より株式の流動性が低いことから30%程度ディスカウントするケースもあると説明しています。いわゆる非流動性ディスカウントで、規模や成長性の差を加味して倍率を調整することもあります。
相続税の評価額とM&Aの価格は別物
相続や贈与で使う株価は、国税庁が定める方法で計算するのが決まりです。会社の規模に応じて類似業種比準方式や純資産価額方式を使い分けるもので、交渉で決まるM&Aの価格とは目的も水準も異なります。顧問税理士が出した株価を、そのまま売値の目安と受け取るのは早計です。
上場企業ならではの価格の判断軸
上場企業は、譲り受けた会社の利益が自社の連結決算にどう響くかを必ず確かめます。株主に説明できる価格かどうかが、出せる金額の上限を決めるためです。
1株当たり利益が増えるかどうか
上場企業の株価は、1株当たり利益であるEPSに、市場がつける倍率(PER)を掛けた水準として表せます。譲受企業は、取得資金の利息やのれんの償却を差し引いても、グループのEPSが増えるかを試算します。増えない価格では、社内の承認を得るのは難しいでしょう。
のれんの償却負担
支払う価格のうち、対象会社の時価純資産を上回る部分が「のれん」です。日本の会計基準を使う上場企業は、のれん償却として一定期間にわたり費用を計上するため、価格が高いほど毎年の利益が目減りします。当社では、こうした上場企業が相手の案件で、償却後の利益でも投資回収を説明できる価格帯を事前に試算し、交渉の着地点を探ります。
シナジーをどこまで価格に乗せるか
譲受企業は販路の共有や仕入れの統合といったシナジーも見込みますが、その効果をすべて価格に上乗せすることはまずありません。譲渡オーナーとしては、自社単独の収益力を示す資料と、シナジーが生まれる具体的な根拠の両方を用意すると、評価の幅を広げやすくなります。
価格以外の条件もセットで比べる
提示額が同じでも、受け取り方や付帯条件で中身は変わります。業績に応じて代金の一部を後から払うアーンアウト、社長の続投期間、社員の雇用条件、表明保証の範囲と補償の上限を並べて比べてください。複数の候補があるなら、税引後の手取りと譲渡後に負う責任の重さで比べるのが現場の鉄則です。
上場企業へ会社を譲渡する方法とスキーム
譲渡の手法は、受け取る対価と税金の扱いを左右します。株式を丸ごと渡す形が中心とはいえ、上場企業が相手なら選択肢はほかにもあります。下表に、主な手法と譲渡オーナーへの影響をまとめました。
| 手法 | 譲渡オーナーが受け取るもの | 上場企業が選ぶ主な場面 | 注意点 |
|---|---|---|---|
| 株式譲渡 | 現金 個人の譲渡所得として課税 | 会社を丸ごと子会社にしたい | 過去の債務も会社ごと引き継がれるため、表明保証の範囲が論点になる |
| 事業譲渡 | 代金は会社に入る | 特定の事業だけがほしい | 許認可や契約、雇用を個別に移す手間がかかる |
| 会社分割と株式譲渡の組み合わせ | 現金 | 特定の事業を会社の形で引き取りたい | 手続と税務の設計が複雑になる |
| 株式交換・株式交付 | 譲受企業の株式 一部現金の場合もある | 現金を使わずに子会社にしたい | 株価の変動や、売却時期の制限を受ける |
| 資本業務提携 | 譲渡した一部の株式の代金 | 将来の100%取得の前段階として関係を深めたい | 相手の経営関与が強まり、残りの株式の扱いが論点になる |
株式譲渡が中心になる理由
株式譲渡は会社の契約や許認可を原則そのまま引き継げるため手続が比較的簡単で、個人株主の譲渡益は前述の20.315%の税率で課税関係が完結します。当社が仲介した上場企業への譲渡も、後述の2件はいずれも株式譲渡でした。事業譲渡との違いを理解したうえで、株式譲渡を軸に検討するのが一般的です。
事業の一部だけを渡す方法
上場企業が特定の事業だけを求めている場合や、残りの事業や不動産を手元に残したい場合は、事業譲渡や会社分割を使います。事業譲渡の代金は会社に入るため、オーナー個人が受け取るには配当や退職金などの段取りが別に必要です。なお、上場企業と中小企業による吸収合併は、実務ではほとんど見られません。
上場株式を対価に受け取る株式交換・株式交付
現金の代わりに譲受企業の上場株式を受け取る方法が、株式交換や株式交付です。国税庁の説明では、株式交付で受け取る対価のうち譲受企業の株式が80%以上であるなどの要件を満たすと、株式部分の譲渡益への課税が繰り延べられます。その一方で株価下落のリスクを負い、一定期間の売却制限が付くこともあります。
一部だけを譲る資本業務提携
株式の一部を上場企業に譲り、業務面で協力関係を築くのが資本業務提携です。経営権を残しながら相手の販路や技術を使える反面、残りの株式を将来いくらで譲るか、相手が経営にどこまで関与するかを最初の契約で決めておかないと、後で揉める原因になりがちです。
上場企業へのM&Aの流れと段階ごとの注意点
相談から成約までのM&Aの手順は、相手が上場企業でも大きくは変わりません。違いが出るのは、各段階で相手社内の承認や開示の準備が並行して動く点です。下表に、段階ごとの注意点を整理しました。
| 段階 | 主な作業 | 上場企業が相手のときの注意点 |
|---|---|---|
| 準備 | 決算書の整理、企業価値の把握 | 月次決算や社内規程の整備状況も見られる |
| 打診と面談 | 匿名資料での打診、秘密保持契約、トップ面談 | 窓口はM&Aの推進部門や経営企画部門が多い |
| 意向表明と基本合意 | 価格の目安や独占交渉期間の合意 | 社内承認の段取りと時期を確認する |
| デューデリジェンス | 財務・税務・法務・労務などの調査 | 外部専門家が加わり、資料の依頼が多くなる |
| 最終契約と公表 | 株式譲渡契約の締結、取締役会決議 | 適時開示の日に合わせて社員と取引先へ説明する |
| クロージングと統合 | 代金決済、役員交代、統合作業 | 決算体制や内部統制の整備を計画的に進める |
相手の意思決定の仕組みを早めに知る
上場企業の担当者が前向きでも、最終判断を下すのは取締役会です。最初に会う担当者が決裁者とは限らないため、誰がどの順番で承認するのか、次の取締役会はいつかを、面談の早い段階で聞いておくと見通しが立ちます。返事が遅いのは関心が薄いからではなく、社内手続に時間がかかっているだけのことも少なくありません。
統合作業(PMI)を見据えて交渉する
中小企業庁の2026年版中小企業白書が紹介する調査では、M&A後の統合作業であるPMIに取り組んだ企業のうち「想定した効果が得られなかった」は12.9%で、取り組まなかった企業の38.0%を大きく下回りました。上場企業は統合の計画を用意して交渉に臨むことが多いため、譲渡後の役割分担を早めにすり合わせておくと話がまとまりやすくなります。
上場企業への売却で後悔しないための準備
上場企業との交渉では、準備の差がそのまま評価の差になります。ここでは、当社の支援現場で上場企業に打診する前に譲渡オーナーと確認している項目と、先に決めておきたい事柄をまとめました。
交渉前に整えたいチェックリスト
下表は、上場企業のデューデリジェンスで指摘を受けやすい項目の一覧です。すべてが整っていなくても売却はできますが、M&Aの準備を早く始めるほど、価格の減額や交渉の長期化を防ぎやすくなります。
| 確認項目 | 上場企業が気にする理由 | 事前にできる対応 |
|---|---|---|
| 月次決算の締め | 子会社の数字を短い期限で連結決算に取り込む必要がある | 翌月中に試算表を出せる体制を整える |
| 社長個人と会社の取引 | 会社の実際の収益力が見えにくくなる | 社用車、保険、不動産の賃貸、貸付金を整理する |
| 株主名簿と名義株 | 株式を確実に取得できるかに関わる | 株主名簿の記載と実際の株主をそろえる |
| 残業代と社会保険 | 譲受後に負債として表面化するおそれがある | 勤怠記録と給与計算を点検する |
| 主要取引先との契約 | 株主が変わると解除できる条項が含まれていることがある | 契約書を書面でそろえ、条項を確認する |
| 許認可の名義と期限 | 事業を続ける前提になる | 許認可の一覧と更新時期を整理する |
| 社長がいなくても回る体制 | 譲渡後に業績が崩れないかを確かめたい | 幹部社員への権限移譲を進める |
社長の役割と処遇を先に決めておく
上場企業から、引継ぎのために一定期間の続投を求められることは珍しくありません。代表取締役として残るのか顧問になるのか、期間と報酬、権限の範囲を基本合意の前後で詰めておけば、売却後の役割をめぐる行き違いは防げます。役員退職金を支払う時期も手取りに響くため、同じタイミングで検討しましょう。
上場企業の候補を見つけるルート
上場企業の候補は、M&A仲介会社や金融機関の紹介、既存の取引先からの打診など、いくつかのルートで見つかります。1社とだけ話を進めると比較の物差しを持てないため、譲受企業の選び方を押さえたうえで、複数の候補を並べて検討するのが理想です。相手の業績や、過去に譲り受けた会社のその後は公開情報からも確認できるため、面談の前に目を通しておくと安心です。
みつきコンサルティングが支援した上場企業への譲渡事例
みつきコンサルティングは、これまで500件を超えるごM&Aを支援してまいりました。公認会計士・税理士ら専門家チームが、完全成功報酬制で支援した成約事例から、上場企業に会社売却した事例をご紹介します。
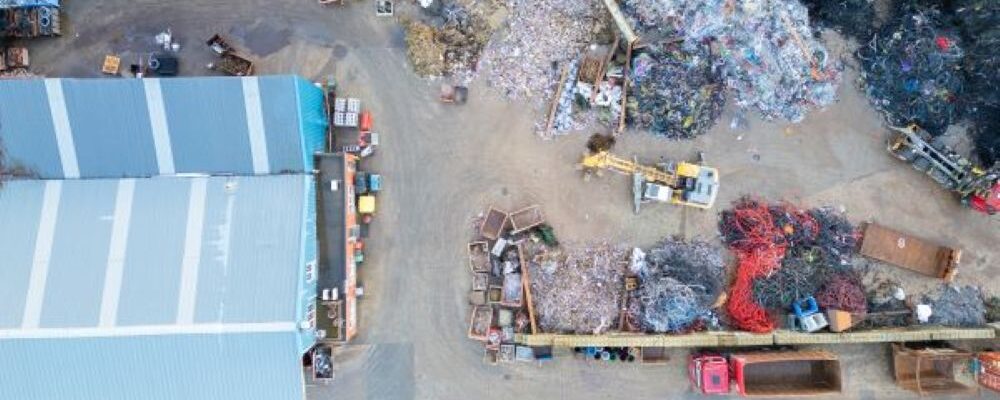
後継者不在を取引先との連携で解決した産廃処理会社
譲渡企業:産廃処理(売上約8億円)
譲受企業:印刷・環境(売上約377億円)
スキーム:株式譲渡
産業廃棄物と一般廃棄物の処理を手がける産廃処理会社は、後継者が見つからないことが課題でした。既存の取引先との連携を軸に、環境事業を強化する上場企業グループへの株式譲渡を選び、事業を継続しています。同社の廃プラスチックの中間処理技術は、グループのリサイクル建材製品の展開を加速させる役割を担っています。
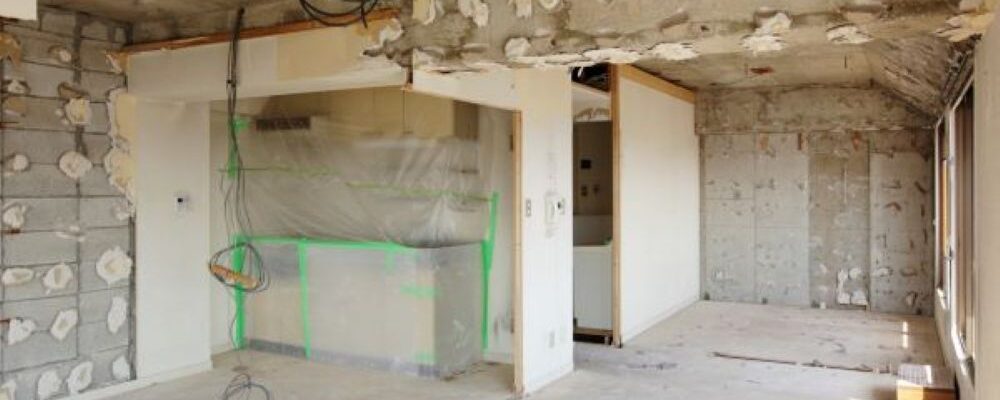
30年の施工力をインテリア製造の上場企業へ託した内装会社
譲渡企業:商業内装施工(売上約19億円)
譲受企業:インテリア製造(売上約915億円)
スキーム:株式譲渡
30年にわたり商業施設の内装を手がけてきた商業内装の施工会社は、設計から木工家具の製作まで一貫して担える総合力を評価されました。譲渡先は、じゅうたんや壁紙などを製造する上場企業です。譲受企業はこの施工力を取り込み、店舗施工分野への参入を進めています。
上記は当社のM&A仲介実績のほんの一部です。様々な業界・規模の成約事例を下記のページでご紹介しておりますので、ぜひご覧ください。
売上約8億円の会社と、売上約377億円の上場企業。規模に40倍以上の差があっても、戦略がかみ合えば成約は実現します。当社が仲介した上場企業への譲渡事例から、2件を紹介しましょう。下表は、両社の概要を並べたものです。
| 比較項目 | 産業廃棄物処理会社の事例 | 商業内装施工会社の事例 |
|---|---|---|
| 譲渡企業の事業と売上 | 産業廃棄物・一般廃棄物の処理 売上約8億円 | 商業施設の内装施工 売上約19億円 |
| 譲受企業 | 印刷業を主力に環境事業を強化する上場企業 売上約377億円 | じゅうたんや壁紙などを製造する上場企業 売上約915億円 |
| スキーム | 株式譲渡 | 株式譲渡 |
| 譲渡の背景と評価点 | 後継者不在を既存の取引先との連携で解決 | 設計から木工家具の製作まで手がける総合力 |
| 譲受企業の狙い | 廃プラスチックの中間処理技術とリサイクル建材製品の展開 | 店舗施工分野への参入 |
2つの事例に共通すること
2件とも、譲渡企業の売上は譲受企業の約2%にすぎません。上場企業が見ていたのは会社の大きさではなく、自社では短期間に築けない処理技術や施工力でした。自社の強みが相手の戦略のどこを埋めるのかを言葉にできれば、規模の差は大きな壁になりません。業種も規模も異なる承継の実例は、当社の成約事例にも並んでいます。
上場企業へのM&Aに関するFAQ
上場企業への譲渡を考え始めた経営者から、よく寄せられる質問をまとめました。
仲介会社自体が上場しているかどうかより、上場企業とのつながりと担当者の経験で決まります。現場では、過去にどんな上場企業との成約に関わったか、自社の業界に詳しい担当者が付くかを具体的に聞くのが近道です。手数料の体系や契約期間もあわせて確かめておきましょう。
話を聞くこと自体は問題ありません。ただ、相手はM&Aの経験が豊富な担当者であることが多く、比較材料がないまま単独で進めると、価格や条件で不利になりやすいのが実情です。現場では、秘密保持契約を結び、自社の企業価値を把握してから条件を聞くよう勧めています。
多くの場合、社名はそのまま残ります。地域での知名度や取引先との関係を、譲受企業も大切にするためです。ただし、グループの統一ブランドに合わせた変更を求められることもあるため、社名の扱いと変更の時期は最終契約の前に確認しておくと安心です。
一概には決められません。社員の待遇の安定や資金面の安心を優先するなら上場企業、譲渡後の自由度や交渉のスピードを重んじるなら非上場のオーナー企業が合うこともあります。現場では、候補先ごとに価格、雇用条件、社長の役割を同じ表に並べ、優先順位をつけてから判断してもらっています。
M&Aで上場企業に会社を売る前に押さえたいこと
上場企業への譲渡は、資金力と信用力のある相手に会社と社員を託せる一方、厳しい審査や開示への対応、譲渡後の管理強化への備えが欠かせません。価格は上場企業の物差しで決まるため、自社の価値と弱点を先に把握することが交渉の土台です。大きな相手を前に不安を覚えるのは、誰もが同じです。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として、中小企業M&Aの豊富な支援実績を生かし、上場企業との交渉から税務の検討まで一貫して支援します。売却を決める前の段階でも、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年11月13日中小M&A推進計画とは?目的・3つの柱と会社売却への影響
- 2026年11月13日M&A市場の規模・動向2026|事業承継の市場と売り手の判断軸
- 2026年11月10日M&A成功のポイント|会社売却で後悔しないための段階別対策
- 2026年11月9日M&Aで起業する方法|会社を買う側と売る側のメリット・注意点