会社売却の最終契約には、譲渡オーナーが「決算書や労務に問題はない」と約束する条項が並びます。これらが表明保証(レプワラ)と呼ばれるものです。何を保証し、事実と違ったときにどこまで補償するのか。上限や期間で責任を絞る交渉、既知のリスクを切り出す特約、保険の活用まで、売却の段階ごとに整理しました。契約書を前に戸惑うオーナーの不安を、事前の準備で減らせます。


表明保証とは|会社売却の最終契約で売り手が約束すること
「契約書の後半に、細かな約束が何ページも並んでいる」。最終契約のドラフトを初めて見たオーナーから、よく聞く感想です。その正体が表明保証。M&Aの流れの終盤で結ぶ契約に入り、代金決済と株式の引渡しを行うクロージングの後まで効力が続く条項です。
表明保証の意味とレプワラという呼び名
表明保証とは、ある時点で一定の事実が真実かつ正確であることを相手方に表明し、その内容を保証する約束です。英米の契約実務から入った考え方で、英語のRepresentations and Warrantiesを略して「レプワラ」とも呼ばれます。民法に直接の定めはなく、責任の範囲は契約書の文言で決まります。
表明保証が置かれる最終契約書の位置づけ
中小企業の会社売却では株式譲渡が中心です。その場合、表明保証は株式譲渡契約書の1条項として置かれ、譲渡価格や支払方法と並ぶ最終契約書の主要項目になります。約束するのは会社ではなく、株主である譲渡オーナー本人。ここを誤解している方は意外と多いものです。
表明保証が必要とされる理由
譲受企業がわざわざ細かな約束を求めるのは、情報の偏りを埋め、損失の負担者を先に決め、開示を促したいからです。
情報の非対称性を埋めるため
対象会社の内情を一番よく知っているのは、長年経営してきた譲渡オーナーです。譲受企業は限られた期間の調査で判断するしかなく、両者の情報量には差が生まれます。この差を情報の非対称性と呼び、表明保証はその穴を契約上の約束で補います。
損失の負担者を事前に決めるため
売却後に簿外の負債や未払の税金が見つかったら、誰が損失をかぶるのか。問題が起きてから話し合っても、まとまる見込みは薄いでしょう。表明保証と補償条項をセットで定めておけば、負担者と精算方法が契約の時点で確定します。
開示を促し交渉の前提をそろえるため
不利な事実を伏せたまま保証すれば、後で責任を問われます。だからこそ譲渡オーナーには、ネガティブな情報も先に出しておく動機が働きます。双方が同じ事実を前提に価格や条件を話し合える状態をつくる。表明保証には、取引の透明性を高める働きもあります。
デューデリジェンスとの関係
表明保証とデューデリジェンスは、どちらか一方で足りるものではありません。譲受企業の調査には時間と費用の制約があり、全てを洗い出すのは難しいからです。見えた論点は価格や特別補償で手当てし、見えなかった部分を表明保証で覆う。この二段構えが基本形で、DD結果を表明保証に反映する作業が契約交渉の中心になります。
会社売却のフェーズごとにみる表明保証の実務
表明保証は最終契約の段階で初めて話題になる、と思われがちです。実際には基本合意のころから少しずつ形が決まり、クロージング後まで影響が残ります。下表で、売却の各段階での動きと譲渡オーナーが押さえることを整理しました。
| 売却の段階 | 表明保証に関わる動き | 譲渡オーナーが押さえること |
|---|---|---|
| 基本合意(意向表明・タームシート) | 補償の上限や期間の大枠が示されることがある | 補償条件の大枠を価格と一緒に確認する |
| デューデリジェンス | 開示資料と質問への回答が保証の土台になる | 回答の正確性を確かめ、やり取りを記録に残す |
| 最終契約の交渉 | 保証項目、限定文言、開示別紙を詰める | 把握している問題を開示別紙に漏れなく載せる |
| 契約締結からクロージング | 締結日とクロージング日の2時点で正確性が問われる | 期間中に生じた変化を速やかに伝える |
| クロージング後 | 補償請求を受け付ける期間が続く | 通知期限と請求手続を把握しておく |
基本合意の段階で補償条件の大枠を見ておく
意向表明書やタームシートには、譲渡価格と並んで補償の上限や期間の目安が書かれることがあります。法的拘束力のない項目が多いとはいえ、ここで示された枠が最終契約の出発点になりがちです。価格だけを見て安心せず、補償条件にも目を通しておきましょう。
デューデリジェンスの段階で回答の正確性を確かめる
調査中に出した資料や回答は、そのまま表明保証の対象に組み込まれるのが通例です。月次の試算表を参考程度のつもりで渡しても、契約上は正確な情報として扱われかねません。譲渡側のデューデリジェンス対応では、資料の精度と記録の残し方が後の補償リスクを左右します。
最終契約の交渉段階で保証範囲を詰める
最終契約のドラフトは譲受企業側が用意することが多く、初稿は譲受企業に有利な書きぶりが普通です。保証項目の範囲、限定文言の有無、開示別紙の記載など、修正を求める余地は小さくありません。価格以外も含めたM&Aの条件交渉の一部として、十分な時間を確保してください。
契約締結からクロージングまでの注意点
契約を結んだら終わり、ではありません。締結からクロージングまでの間も、表明保証は効いています。
2つの時点で正確性が問われる
表明保証は、契約締結日とクロージング日の両方の時点で真実かつ正確であることを約束する形が一般的です。締結後に大口取引先の離脱や訴訟の提起が起きれば、クロージング日時点の保証が崩れるおそれがあります。気づいた時点で譲受企業へ伝えることが、結果的に一番の防御になります。
クロージング条件や個人保証の扱いとの関係
表明保証が重要な点で正確であることは、クロージング条件の1つに置かれるのが通例です。同じ時期には、譲受企業による個人保証の解除の段取りも固めておきたいところ。中小企業庁の中小M&Aガイドライン(第3版)も、経営者保証が移行されないトラブルを取り上げています。
クロージング後は補償期間の管理が続く
代金を受け取った後も、契約で定めた期間内は補償請求を受ける可能性があります。譲渡代金の一部を第三者に預けるエスクローや、支払の一部を後払いにして補償の引当てとする取り決めが置かれることも。請求の通知期限や手続は、売却後の生活設計にも関わる部分です。
表明保証の対象となる主な項目と条項例
保証項目は数十に及ぶこともあり、ひな形をそのまま受け入れて後から驚くオーナーもいます。項目の全体像と、中小企業で論点になりやすい箇所を確認しておきましょう。
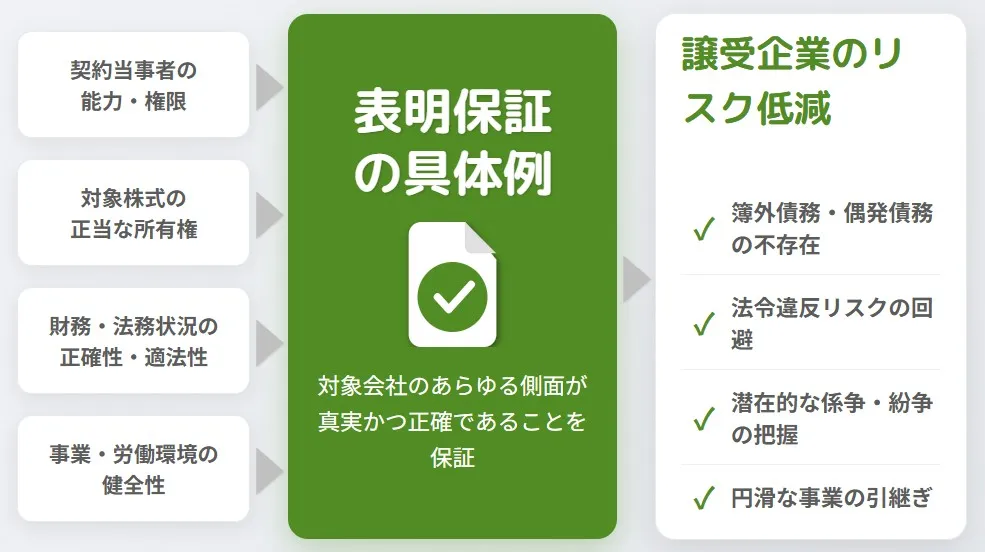
売り手が保証する主な項目
下表は、株式譲渡の最終契約で譲渡オーナーが保証する代表的な項目です。業種や規模で増減しますが、中小企業では財務・税務と労務が交渉の焦点になりやすい傾向があります。
| 保証項目 | 主な内容 | 中小企業で論点になりやすい点 |
|---|---|---|
| 当事者・権限 | 契約を結ぶ権限と能力があり、必要な社内手続を終えている | 株主名簿の不備、名義株の存在 |
| 株式 | 譲渡する株式を適法に保有し、担保や第三者の権利がない | 過去の株式移動の記録漏れ |
| 決算書・財務 | 計算書類が適正に作成され、簿外債務がない | 保証債務や退職金債務の計上漏れ |
| 税務 | 申告と納税が適正で、未払の税金がない | 役員報酬や交際費の否認リスク |
| 労務 | 未払賃金や労働紛争がなく、社会保険の加入が適正 | 未払残業代、管理職の扱い |
| 法令・許認可 | 法令を遵守し、必要な許認可を保有している | 許認可の更新漏れや届出の不備 |
| 重要な契約 | 主要な契約が有効で、M&Aを理由に解除されない | 取引先契約のチェンジオブコントロール条項 |
| 紛争 | 訴訟や係争がなく、そのおそれもない | 未解決のまま残る顧客クレーム |
| 知的財産 | 必要な権利を保有し、他人の権利を侵害していない | 社長個人名義の商標やドメイン |
| 反社会的勢力 | 反社会的勢力との関係がない | 取引先の属性確認の記録 |
財務では簿外債務の不存在が、労務では未払残業代の有無が、譲受企業から特に厳しく確認されます。後者は人事労務デューデリジェンスで集中的に調べられるため、事前の自己点検が欠かせません。
買い手が保証する項目
表明保証は譲渡オーナーだけの義務ではありません。譲受企業も、契約締結の権限があること、代金の支払資金を確保していること、反社会的勢力と無関係であることなどを保証します。数こそ少ないものの、支払能力に関する保証は譲渡オーナーにとって見落とせない項目です。
表明保証の条項例
条文の書きぶりを見ると、保証の範囲がどこまで広がるのかが実感できます。以下は説明用に簡略化した例で、実際の契約では個別事情に合わせた調整が前提になります。
計算書類に関する条項例
売主は、本契約締結日及びクロージング日において、対象会社の直近3事業年度の計算書類が、日本において一般に公正妥当と認められる企業会計の基準に従って作成され、対象会社の財政状態及び経営成績を重要な点において適正に表示していることを表明し、保証する。
「重要な点において」の一言があるかどうかで、軽微な誤りまで違反になるかが変わります。
労務に関する条項例
売主は、対象会社がその従業員に対し、法令及び就業規則に基づき支払うべき賃金(時間外労働、休日労働及び深夜労働に係る割増賃金を含む。)を全て支払済みであり、未払の賃金が存在しないことを表明し、保証する。
未払残業代が少しでも残っていれば、文言どおり違反です。過去の労働時間管理に不安があるなら、条項の修正か開示別紙での除外を検討しましょう。
「知る限り」「重要な点において」の限定文言
保証の範囲を絞る代表的な方法が、限定文言を加えることです。
知る限りという限定
「売主の知る限り」と加えると、譲渡オーナーが知らなかった事実は違反の対象外になります。ただし、知る主体を誰にするかで範囲は大きく変わります。経理部長や工場長まで含めるのか、社長本人に限るのか。支援現場では、この主体の定義が曖昧なまま締結に進みかけるケースが少なくありません。
重要な点においてという限定
重要な点において正確、とする限定を付ければ、事業に影響しない程度の誤りまで違反に問われる事態を避けられます。何が重要かを金額基準で定義しておくと、後の解釈争いも減らせます。
表明保証違反が見つかった場合の売り手の責任
表明保証が約束だとすれば、補償条項は約束が破られたときの精算ルール。両者はセットで読む必要があります。違反が見つかった場合に何が起きるのかを、責任の性質、見つかった時期、裁判例の傾向に分けて見ていきます。
故意や過失がなくても補償責任を負うのが一般的
表明保証違反に基づく補償は、譲渡オーナーの故意や過失を問わず発生すると定めるのが一般的です。知らなかった簿外債務でも、保証した内容と事実が違えば補償の対象になり得ます。損害の範囲や請求手続といった表明保証違反の補償の論点は、契約文言の細部で結論が変わります。
クロージング前とクロージング後で変わる対応
違反が見つかった時期によって、譲受企業がとれる手段は変わります。
クロージング前に見つかった場合
クロージング前なら、表明保証の正確性というクロージング条件が満たされず、譲受企業は決済を拒んだり契約を解除したりできます。もっとも現実には、白紙撤回より譲渡価格の減額や特別補償の追加で折り合うケースが目立ちます。
クロージング後に見つかった場合
クロージング後は株式も代金も移転済みのため、契約解除はできないと定めるのが通例です。その代わり、補償条項に基づく金銭の支払で精算します。補償額が大きければ、受け取った譲渡代金の一部を返すのに近い結果になることも。
裁判例にみる損害額と買い手の認識
表明保証をめぐる裁判例はまだ多くありませんが、損害額の算定方法と、譲受企業が違反を知っていた場合の扱いが繰り返し争点になっています。
実損害額を基準にする考え方
従来は、違反で実際に生じた損害を基準に賠償額を認める判断が中心でした。未払賃金が見つかれば、その支払額相当が損害になるという考え方です。
企業価値の差額を基準にする考え方
近時は、違反がなかった場合の企業価値と実際の企業価値の差額を基礎に損害を算定する裁判例も現れています。将来の収益力から価格を決めた取引では、DCF法(将来のキャッシュフローを現在価値に割り引く評価方法)で差額を測る発想になりやすく、損害額が実損を上回る場合があります。
買い手が違反を知っていた場合
2006年の東京地裁判決(いわゆるアルコ事件)では、譲受側が重大な過失によって違反を知らなかった場合、譲渡側が責任を免れる余地があると示されました。そこで契約では、譲受企業が知っていても請求できるのか、知っていた事項は除くのかを明記することがあります。前者をサンドバッギング条項と呼びます。
売り手の責任を限定する交渉のポイント
補償の上限を決めないまま契約し、売却後の請求額に青ざめる。こうした事態は、交渉段階で制限条項を入れておけば防げます。下表に代表的なものをまとめました。
| 制限の種類 | 内容 | 交渉の着眼点 |
|---|---|---|
| 補償上限(キャップ) | 補償額の総額に上限を設ける | 譲渡価格に対する割合で定めるのが一般的 |
| 補償期間 | 補償請求できる期間を区切る | 項目ごとに期間を分けるかどうか |
| デミニミス | 1件あたり一定額未満の損害を対象外とする | 少額請求の積み上げを防げるか |
| バスケット | 損害の累計が一定額を超えた場合のみ請求できる | 超過分のみか全額かの確認 |
| 知る限り・重要性 | 保証の範囲を認識や重要性で絞る | 知る主体と重要性の基準 |
| 開示による除外 | 開示別紙に記載した事実を保証の対象外にする | 記載の具体性 |
| 排他的救済 | 補償条項以外の請求手段を排除する | 民法上の請求との関係 |
補償上限と補償期間
金額と時間の両面から責任に枠をはめるのが、最も基本的な制限です。
補償上限の決め方
上限は譲渡価格に対する割合で定めるのが一般的で、その水準は案件の規模やリスクの大きさで変わります。上限を置かなければ、理屈の上では受け取った代金を超える請求もあり得ます。手取りを守るうえでは、価格交渉と同じ重みで扱うべき論点です。
補償期間の決め方
補償期間は一律にせず、項目ごとに分けて設定することがあります。
一般的な項目の期間
財務や労務などの一般的な項目は、クロージング後1〜2年程度とする例が多く見られます。決算を1〜2回経れば、隠れた問題の多くが表に出てくるためです。
税務に関する項目の期間
税務は、税務署が過去にさかのぼって更正できる期間と連動させる考え方があります。国税通則法第70条では、更正できる期間を原則として法定申告期限から5年、偽りその他不正の行為がある場合は7年としています。この期間をにらんで、税務だけ補償期間を長めに取る交渉も珍しくありません。
デミニミスとバスケット
少額の請求が積み重なると、売却後もやり取りが終わりません。1件あたりの損害が一定額未満なら対象外とするのがデミニミス、損害の累計が一定額を超えるまで請求できないとするのがバスケットです。バスケットは超えた部分だけを払うのか、最初から全額を払うのかで負担が変わるため、文言を必ず確かめましょう。
開示別紙で把握済みの問題を除外する
把握している問題は、開示別紙(ディスクロージャー・スケジュール)に記載すれば保証の対象外にできるのが通例です。肝心なのは具体性。一部に労務上の課題あり、といった曖昧な書き方では除外の効果が争われかねません。対象者、期間、概算額まで書けるなら書く。それが自分を守る記載になります。
キャッチオール条項への対応
開示した情報以外に、取引の判断に重要な影響を与える事実は一切存在しない旨の包括的な保証を求められることがあります。範囲が無限定に近く、譲渡オーナーには重い条項です。削除を求めるか、少なくとも知る限りの限定を付けるよう交渉したいところです。
民法の契約不適合責任との関係
2020年4月施行の改正民法で、従来の瑕疵担保責任は契約不適合責任に改められました(第562条以下)。株式譲渡にこの責任がどこまで及ぶかは解釈が分かれるため、実務では補償条項以外の請求を認めない排他的救済条項を置き、責任の根拠を契約に一本化するのが一般的です。
表明保証と特別補償の違い
表明保証があるのに、なぜ特別補償まで求められるのか。デューデリジェンスを終えたオーナーからよく受ける質問です。両者は似て見えますが、守備範囲ははっきり分かれています。下表で比べてみましょう。
| 比較項目 | 表明保証 | 特別補償 |
|---|---|---|
| 対象となるリスク | 調査で見つからなかった未知のリスク | 調査で判明した特定の既知リスク |
| 責任が生じる条件 | 保証した内容が事実と異なること | 定めた事象が現実に生じること |
| 譲受企業が知っていた場合 | 請求が制限されることがある | 知っていることが前提のため影響しない |
| 上限・期間・少額免責 | 一般的な制限条項が適用される | 個別に上限や期間を定めることが多い |
| 典型例 | 簿外債務、未知の法令違反 | 税務調査での否認リスク、係争中の訴訟、判明済みの未払残業代 |
特別補償が使われる場面
デューデリジェンスで、問題はあるが金額がまだ確定しない事項が見つかったときに使われるのが特別補償です。係争中の訴訟や、税務調査で否認されるおそれのある処理が典型例。表明保証は事実と異なることが前提のため、すでに開示した事実には使いにくいのが難点です。その穴を埋める役割を担います。
価格で調整するか特別補償で切り出すか
既知のリスクの手当てには、譲渡価格から差し引く方法と、特別補償で切り出す方法があります。支援現場での判断軸はシンプルで、金額を合理的に見積もれるなら価格調整、見積もれないなら上限付きの特別補償。前者は手取りが確定し、後者は問題が起きなければ減額されずに済みます。どちらが有利かは、リスクが顕在化する確率の見立てで決まります。
表明保証保険という選択肢
補償の約束をしても、売却後に請求を受けて代金を返すのは譲渡オーナーにとって大きな負担です。この負担を第三者に移す手段として、表明保証保険の活用が広がっています。
表明保証保険の仕組み
表明保証違反による損害を、保険会社が補填する保険です。日本では譲受企業が加入する買主型が中心で、違反が見つかれば譲受企業は譲渡オーナーではなく保険会社に請求します。譲渡オーナーから見ると、売却後に代金の返還を求められるリスクを抑えられる点が利点です。
保険を使うときの注意点
保険料がかかるうえ、デューデリジェンスで判明した既知のリスクや故意による違反は、補償の対象外となるのが通常です。調査の質が低いと引受けを断られることもあります。費用負担や引受けの流れを含めた表明保証保険の検討は、最終契約の交渉が本格化する前に始めるのが得策です。
売り手が契約前に準備しておきたいこと
表明保証の交渉は、契約書が届いてから始めたのでは間に合わないことがあります。保証できる事実を増やし、保証できない事実を先に洗い出しておく。準備の差が、そのまま補償リスクの差になります。
表明保証に備える社内チェックリスト
下表は、支援現場で売却準備の際に譲渡オーナーと確認している項目の例です。はいと言い切れない項目が、開示別紙や限定文言の候補になります。
| 確認項目 | 確認する資料 | 見落としやすい点 |
|---|---|---|
| 株主の構成 | 株主名簿、過去の株式移動の記録 | 名義株や相続で分散した株式 |
| 決算書と実態の一致 | 決算書、勘定科目内訳書 | 保証債務やリース債務の計上漏れ |
| 税務申告 | 過去の申告書、税務調査の記録 | 指摘を受けたまま是正していない処理 |
| 残業代の支払状況 | 勤怠記録、賃金台帳 | 固定残業代の運用、管理職の扱い |
| 社会保険 | 加入状況の記録 | 短時間労働者の加入漏れ |
| 許認可 | 許可証、更新履歴 | 更新期限や変更届の未提出 |
| 主要な契約 | 取引先・賃貸借・金融機関との契約書 | 株主変更時の通知義務や解除条項 |
| 紛争・クレーム | 交渉記録、内容証明郵便 | 口頭のまま放置されたクレーム |
開示とやり取りを記録に残す
表明保証で争いになったとき、どの情報をいつ伝えたかが決め手になります。口頭で説明した問題でも、開示資料や質問回答書に残っていなければ聞いていないと言われかねません。デューデリジェンス中のやり取りは、データルームの履歴や書面で残すのが基本です。
専門家のレビューを受けるタイミング
表明保証の条文は、文言1つで責任の範囲が変わります。ドラフトが届いた段階でM&Aに強い弁護士のレビューを受けましょう。税務の保証項目は、過去の申告書と照らし合わせて初めてリスクの有無が分かるため、税理士の確認も並行して進めると安心です。
表明保証に関するFAQ
会社売却を検討中のオーナーから寄せられることの多い疑問を取り上げます。
株式譲渡なら、契約当事者は株主である売り手個人です。補償金も個人の資金から支払うことになります。配偶者や子も株主の場合は、連帯責任にするか持株割合で按分するかを契約で決めておきましょう。現場ではここを最初に確認します。
契約で譲渡価格の修正として扱う旨を定めておくと、譲渡所得の計算上の整理がしやすくなります。ただし実際の扱いは、支払の性質と契約の文言次第です。支払が決まった時点で、申告の訂正が必要かどうかを税理士に確認してください。
修正できます。初稿は買い手に有利な内容で出てくるのが普通で、修正を求めること自体で関係がこじれることはまずありません。ただ修正点が多すぎると交渉が長引くため、補償上限、期間、知る限りの限定など、影響の大きい項目から優先順位を付けて臨みます。
事業譲渡でも表明保証は置かれますが、対象は譲渡する資産や契約、従業員など移転する範囲に絞られます。会社ごと引き継ぐ株式譲渡に比べると、簿外債務を引き継ぐリスクが小さいぶん、保証項目は少なくなる傾向です。スキームの選び方で負担は変わります。

M&Aの表明保証を理解して売却後の補償リスクに備える
表明保証は、会社売却の最終契約で譲渡オーナーが対象会社の状態を保証する約束で、違反すれば過失がなくても補償を求められるのが一般的です。保証項目や上限・期間、特別補償との使い分けを早めに押さえておけば、売却後の不安は大きく減らせます。
みつきコンサルティングは税理士法人グループのM&A仲介会社で、中小企業M&Aの実績経験が豊富なアドバイザーや公認会計士・税理士が在籍しています。表明保証の範囲や税務リスクの整理も含め、売却の検討段階からお気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第四部長/M&A担当ディレクター
-
国内証券会社(現SMBC日興証券)にてクライアントの資産運用を支援。みつきコンサルティングでは、消費財・小売業界の企業に対してアドバイザリーを提供。事業承継案件のみならず、Tech系スタートアップへの支援も行う。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月22日後継者がいない会社はどうする?4つの選択肢とM&Aでの事業承継
- 2026年10月13日スタートアップのM&Aとは|イグジットの流れと中小企業の会社売却
- 2026年10月9日表明保証とは?M&Aの条項例と違反時の責任・特別補償との違い
- 2026年9月7日M&Aはなぜするのか|売り手と買い手の理由と決断のタイミング