会社売却の最後に交わす最終契約は、譲渡価格や表明保証、補償、個人保証の解除まで、オーナーの手取りと売却後の責任を確定させる法的拘束力ある合意です。基本合意書との違いやスキーム別の契約書の種類、締結の時期、交渉で譲れない条項の見極め方を、税理士法人グループのM&A仲介会社が実務家の立場から解説します。
M&Aの最終契約書(DA)とは
M&Aの最終契約書とは、譲渡オーナーと譲受企業が交渉で合意した最終条件をすべて書き込み、法的拘束力を持たせる契約書です。略称はDA(Definitive Agreement)。M&Aの全体の流れのなかでは終盤に位置し、署名後は株式と代金を引き渡すM&Aのクロージングへと進みます。
最終契約書を作成する目的
口約束や基本合意だけで十分ではないか、と感じるオーナーもいます。ただ、会社を手放したあとに条件の解釈で揉めても、もう取り返しはつきません。最終契約書は、譲渡価格や支払時期、売却後に負う責任の範囲を文書で確定させ、合意の食い違いを防ぐための土台です。秘密保持契約から始まるM&Aの契約書のなかで、拘束力がもっとも強い契約といえます。
基本合意書との違い
混同されやすいのが、交渉の中盤で結ぶ基本合意書です。両者の違いを下表にまとめました。決定的なのは、法的拘束力の範囲と、条件が確定しているかどうかの2点です。
| 比較項目 | 基本合意書(MOU) | 最終契約書(DA) |
|---|---|---|
| 締結時期 | デューデリジェンスの前 | デューデリジェンスと最終条件交渉の後 |
| 法的拘束力 | 原則なし (独占交渉権・秘密保持などは拘束力あり) | 契約全体に法的拘束力あり |
| 譲渡価格 | 暫定的な目安(調査結果で変動する) | 確定額(価格調整の方法を含む) |
| 主な記載内容 | 基本条件、スケジュール、独占交渉期間 | 表明保証、補償、前提条件、誓約事項などの詳細条件 |
| 違反した場合 | 拘束力のある条項以外は責任を問いにくい | 損害賠償や契約解除の対象になる |
もっとも、基本合意書でも独占交渉権や秘密保持の条項には拘束力を持たせるのが通例です。「基本合意書なら何を書いても責任はない」と考えるのは誤解なので、署名前の確認は欠かせません。
最終契約書の種類はM&Aスキームで決まる
実は「最終契約書」という名前の契約書があるわけではありません。株式を渡すのか、事業だけを渡すのか、会社同士をひとつにするのか。選んだスキームによって契約書の名称と中身が変わり、それらを総称してDAと呼んでいます。
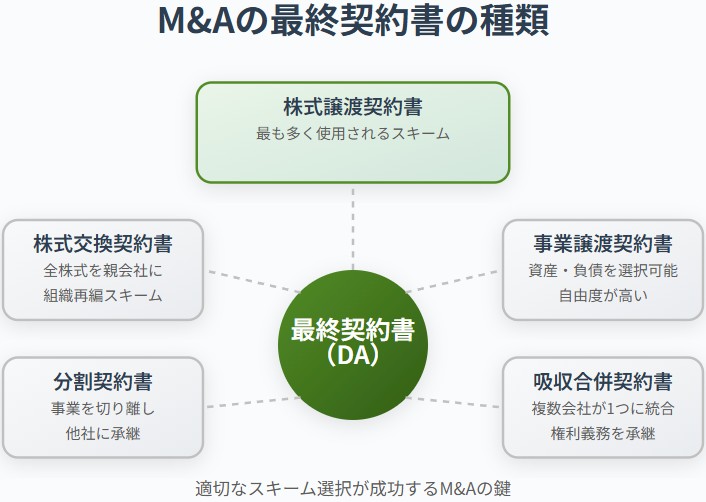
下表は、スキームごとの最終契約書の名称と、譲渡オーナーから見た主な違いを整理したものです。
| スキーム | 最終契約書の名称 | 取引の対象 | 対価を受け取る人 |
|---|---|---|---|
| 株式譲渡 | 株式譲渡契約書(SPA) | 発行済株式 | 株主(オーナー個人など) |
| 事業譲渡 | 事業譲渡契約書 | 特定の事業・資産・負債 | 会社 |
| 吸収合併 | 吸収合併契約書 | 会社全体の権利義務 | 消滅会社の株主 |
| 会社分割 | 吸収分割契約書 新設分割計画 | 事業に関する権利義務 | 分割会社(分割型では株主に交付) |
| 株式交換 | 株式交換契約書 | 発行済株式の全部 | 株主(親会社株式などを受け取る) |
株式譲渡契約書(SPA)
中小企業の会社売却では、手続がシンプルな株式譲渡が大半を占めます。その最終契約書が株式譲渡契約書で、SPA(Stock Purchase Agreement)とも呼ばれる契約です。会社そのものは残り、株主だけが入れ替わるため、取引先との契約や許認可は原則としてそのまま引き継がれます。
譲渡価額と株式数
SPAでは、譲渡する株式数と1株あたりの価格、譲渡対価の総額を明記します。対価を受け取るのは株主個人。会社にお金が入るわけではないため、手取りは株主ごとの譲渡益にかかる税金を差し引いて考えます。
譲渡承認と株券の確認
中小企業の株式には、ほぼ例外なく譲渡制限が付いています。取締役会または株主総会で譲渡を承認する決議が必要で、その議事録の交付もクロージングの条件のひとつです。定款に株券を発行する定めがある会社では、株券を交付しなければ譲渡の効力が生じない点にも注意が必要です。
チェンジオブコントロール条項と印紙税
見落としやすいのが、主要取引先との契約に「株主が変わったら解除できる」という条項が入っていないかどうか。該当すれば、相手方の同意取得を前提条件に加えます。なお、株式の譲渡に関する契約書は印紙税の課税文書に含まれていないため、株式譲渡契約書の印紙税は原則としてかかりません。
事業譲渡契約書
事業譲渡は、譲渡する事業や資産・負債を個別に選べる柔軟さがある一方、移す対象を1つずつ特定しなければなりません。事業譲渡契約書では、譲渡資産の一覧や引き継ぐ従業員、承継する取引契約の範囲を別紙で細かく定めるのが一般的です。
株主総会決議と印紙税
事業の全部や重要な一部を譲渡する場合、会社法第467条により、原則として株主総会の特別決議が必要です。また事業譲渡契約書は、国税庁の印紙税額の一覧表で第1号文書(営業の譲渡に関する契約書)にあたり、契約金額に応じた印紙を貼ります。株式譲渡との違いとして押さえておきたい点です。
合併・会社分割・株式交換の契約書
組織再編の手法を使う場合も、合意内容は最終契約書にまとめます。中小企業の会社売却で単独で使われる場面は多くありませんが、グループ内の再編と組み合わせる案件では登場します。
吸収合併契約書
既存の会社が、消滅する会社の権利義務をすべて引き継ぐのが吸収合併です。吸収合併契約書には、合併対価や効力発生日など、会社法で定められた事項を記載します。
吸収分割契約書・新設分割計画
事業の一部または全部を切り出して承継させる会社分割では、既存の会社へ承継させる吸収分割なら吸収分割契約を、新しい会社をつくる新設分割なら新設分割計画を作成します。
株式交換契約書
対象会社の発行済株式のすべてを親会社となる会社に取得させ、その対価として親会社の株式などを交付する手法が株式交換です。合意内容は株式交換契約書にまとめます。
最終契約を締結するタイミング
最終契約書は、会社売却のどの段階で交わすのでしょうか。基本合意のあとにも、デューデリジェンスと最終条件交渉という山場が残っています。下表は会社売却の主な手順。最終契約書の締結は第6段階です。
| 段階 | 手順 | 主な内容 |
|---|---|---|
| 1 | 仲介契約・秘密保持契約 | M&A仲介会社と契約し、譲受候補へ情報を開示する前に秘密保持契約を結ぶ |
| 2 | 譲受企業の選定・トップ面談 | 候補企業と経営者同士が面談し、経営方針や相性を確かめる |
| 3 | 基本合意書の締結 | 譲渡価格の目安、スケジュール、独占交渉期間を合意する |
| 4 | デューデリジェンス | 譲受企業が専門家とともに財務・税務・法務・事業の実態を調べる |
| 5 | 最終条件交渉 | 調査結果を踏まえ、価格や表明保証、補償の範囲を詰める |
| 6 | 最終契約書の締結 | 確定した条件を法的拘束力のあるDAにまとめて署名する |
| 7 | クロージング | 株式の引渡しと譲渡代金の決済を行う |
| 8 | PMI | 譲受企業のもとで経営統合を進める |
契約締結からクロージングまでの期間
中小企業のM&Aでは、最終契約の締結と決済を同じ日に行うこともあれば、数週間から数か月空けることもあります。期間を空けるのは、許認可の手当てや主要取引先の同意取得、金融機関との調整など、クロージング前に済ませる作業が残っている場合です。
最終契約書の主な記載項目
最終契約書の条項は、数十条に及ぶことも珍しくありません。すべてを同じ熱量で読む必要はなく、手取りと売却後の責任に直結する条項から押さえるのが近道です。下表に、主な条項と譲渡オーナーとしての確認ポイントを整理しました。
| 条項 | 定める内容 | 譲渡オーナーの確認ポイント |
|---|---|---|
| 定義 | 契約書で使う用語の意味 | 「重大な悪影響」など解釈が割れる語の範囲 |
| 譲渡対象・譲渡価額 | 株式数、対価、支払方法と時期 | 価格調整の有無と計算方法 |
| 前提条件 | クロージングまでに満たすべき条件 | 個人保証の解除が含まれているか |
| 誓約事項 | クロージング前後に行う義務・禁止事項 | 実行できない義務を負っていないか |
| 表明保証 | 会社の状態が真実かつ正確であることの保証 | 保証の範囲を絞り込めているか |
| 補償 | 表明保証違反などによる損害の補填 | 上限額と請求期間が定められているか |
| 解除 | 契約を解除できる事由 | 解除できる時期がクロージング前に限られているか |
| 役員・従業員の処遇 | 退任時期、雇用維持、退職金 | 退職金の額と支給時期が明記されているか |
| 競業避止義務 | 売却後に同業を営まない義務 | 期間・地域・業種が広すぎないか |
| 一般条項 | 秘密保持、公表、費用負担、準拠法、管轄 | 公表のタイミングと方法 |
譲渡対象と譲渡価額の条項
契約書の冒頭で用語を定義したあと、取引の対象を特定します。株式譲渡なら株式、事業譲渡なら譲渡する事業と資産・負債。そのうえで対価の額と、いつ・どのように支払うかを定めます。
価格調整条項
譲渡価額は、確定額をそのまま支払う方式のほか、クロージング時点の純資産や運転資本の増減に応じて調整する方式もあります。調整の基準日や計算方法が曖昧なままだと、決済直前に想定外の減額を求められることも。交渉前に企業価値の簡易試算で自社の価格水準をつかんでおくと、冷静に判断できます。
支払方法とアーンアウト
代金はクロージング日に一括で受け取るのが基本です。ただし譲受企業の要望で、一部を第三者に預けるエスクローや、売却後の業績に応じて追加で支払うアーンアウトが提案されることもあります。受取りが後ろ倒しになる分、条件の書きぶりは慎重に確かめましょう。
クロージングの前提条件と誓約事項
契約に署名した瞬間に取引が終わるわけではありません。署名からクロージングまでの間に何を満たし、何を守るのか。それを決めるのがこの2つの条項です。
前提条件
クロージング条件とも呼ばれ、満たされなければ取引を実行しなくてよい条件を指します。表明保証が正確であること、重要な許認可や取引先の同意を得ていること、重大な悪影響が生じていないことなどが代表例です。中小企業の会社売却では、ここに経営者の個人保証の解除を加えられるかが大きな分かれ目になります。
誓約事項
当事者が「行うべきこと」「してはいけないこと」を定めた義務です。クロージング前であれば、通常の範囲で事業を続けることや、譲受企業の同意なく重要な資産を処分しないことなど。クロージング後には、引継ぎへの協力や従業員の引抜き禁止などが置かれます。
表明保証と補償条項
売却後のトラブルの火種になりやすいのが、この2つの条項です。仕組みを知っておくだけで、交渉での受け止め方は大きく変わります。
表明保証
契約締結日やクロージング日の時点で、決算書や税務申告、労務、訴訟の有無などが真実かつ正確であると相手に保証する条項です。譲受企業も資金の確保や契約締結の権限について保証しますが、範囲が広いのは譲渡オーナー側。「簿外債務はない」「係争中の訴訟はない」といった表明保証が、売却後の責任の起点になります。
補償条項
表明保証や誓約事項に違反し、相手に損害が出た場合の補填ルールです。補償額の上限、請求できる期間、少額の損害を対象外とする下限などを定めます。上限や期間の定めがないと、代金を受け取った後も長く責任が残りかねません。表明保証違反の補償を巡る争いに備え、表明保証保険を活用する案件も出てきました。
解除条項
署名後に重大な表明保証違反や義務違反が判明したとき、契約を白紙に戻せる事由を定めます。事業に重大な悪影響を与える事態を対象にしたMAC条項もそのひとつ。解除できるのはクロージング前に限るのが一般的で、決済後の問題は補償で処理します。
役員・従業員の処遇
長年支えてくれた社員の雇用はどうなるのか。多くのオーナーがいちばん気にかける点です。最終契約書には、従業員の雇用と労働条件を一定期間維持する旨や、オーナー自身の退任時期、顧問としての関与期間を定めます。役員退職金を支給するなら、金額と支給時期、株主総会決議の手続まで書き込んでおくと安心です。
競業避止義務
売却後、オーナーが同じ業種で事業を始めないという約束です。譲受企業にとっては、前経営者が競合になるリスクを防ぐ意味があります。期間・地域・業種の範囲が広すぎると引退後の活動まで縛られるため、M&Aの競業避止義務は具体的に絞り込むよう交渉しましょう。
秘密保持・公表などの一般条項
交渉で知った情報を漏らさない秘密保持、取引をいつ・誰に・どう知らせるかを定める公表、費用負担、準拠法、裁判管轄などが並びます。地味に見えて、社員や取引先への伝え方に直結するのが公表条項。発表の順番まで決めておけば、現場の混乱を抑えられます。
株式譲渡契約書のひな形イメージ
最終契約書のひな形を探して、検索を重ねる経営者は少なくありません。ここでは、もっとも一般的な株式譲渡契約を例に条立ての一例を示します。案件ごとに条項の数も内容も変わるため、全体像をつかむための参考としてご覧ください。
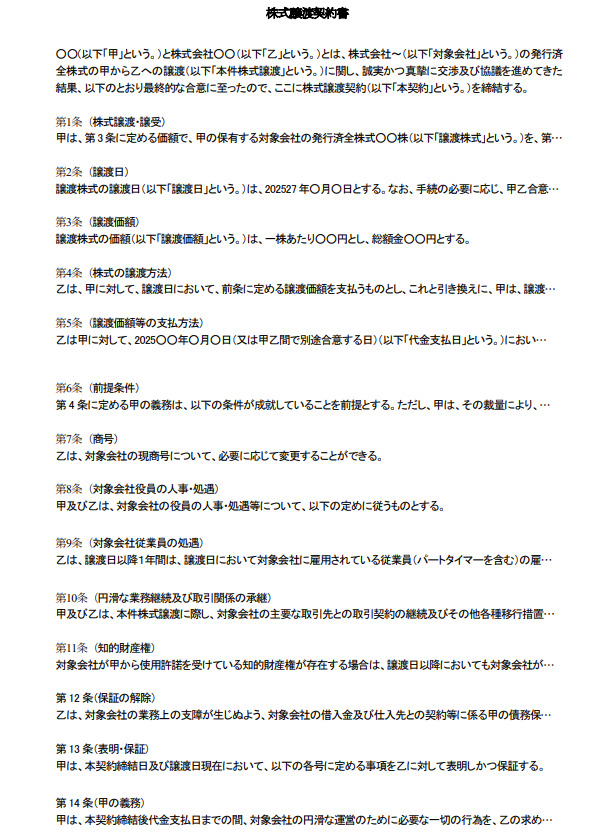
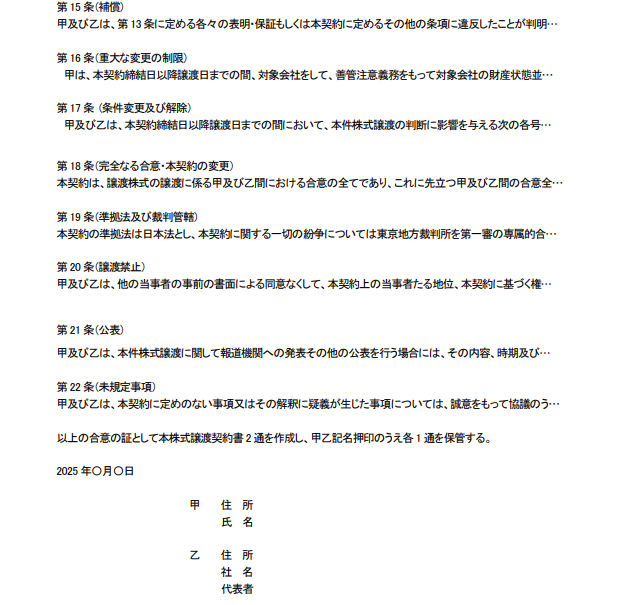
ひな形は出発点にすぎません。インターネットで入手した書式をそのまま使うと、自社固有のリスクが抜け落ちやすい点に注意しましょう。
売り手がDA交渉で見落としやすい論点
条項の意味を理解しても、交渉の場で何を主張すべきかは別の話です。ここでは、支援現場で譲渡オーナーから相談を受けることが多い論点を取り上げます。
個人保証の解除をクロージング条件に入れる
中小企業の借入には、たいてい経営者の個人保証が付いています。株式を売っても、保証は自動では外れません。中小企業庁の中小M&Aガイドライン(第3版)も、仲介者やFAの対応として、個人保証の解除や譲受企業への移行を最終契約に位置付け、クロージング条件などに設定するよう示しています。
当社が勧める書き方
当社が支援する案件では、「クロージング日までに保証の解除または差替えが完了していること」を前提条件に入れるのが基本形です。金融機関の判断が間に合わない場合に備え、譲受企業が解除に向けて交渉する義務と、解除までにオーナーに生じた損失を補償する旨を誓約事項に併記します。
表明保証の範囲を知識限定と開示資料で絞る
表明保証を無条件で受け入れると、オーナー自身が把握していなかった問題まで責任を負いかねません。そこで「譲渡オーナーの知る限り」と限定を付ける方法や、デューデリジェンスで開示済みの事項を別紙に列挙して保証の対象外とする方法を検討します。名義株や未払残業代のように、気づきにくい論点ほど効果的です。
補償の上限と期間は手取りから逆算する
補償の上限は譲渡価額を基準に決めることが多いものの、オーナーの手取りは譲渡益にかかる税金を差し引いた額です。上限を譲渡価額そのものにすると、手取りを上回る負担になるおそれもあります。上限額・請求期間・下限を組み合わせ、最大でいくら、いつまで責任を負うのかを手取り額と並べて確かめましょう。
DA締結前の売り手チェックリスト
当社では署名前に、下表のような項目を譲渡オーナーと1つずつ確認しています。答えに迷う項目があれば、締結前に解消しておきたいところです。
| 確認項目 | 確認の観点 |
|---|---|
| 譲渡価額と支払時期 | 価格調整・エスクロー・アーンアウトで受取額や時期が変わらないか |
| 個人保証 | 解除または差替えがクロージング条件に入っているか |
| 表明保証 | 把握していない事項まで無条件に保証していないか |
| 補償 | 上限額・請求期間・下限が税引後の手取りに見合っているか |
| 役員退職金 | 金額・支給時期・決議手続が明記されているか |
| 従業員 | 雇用維持の期間と労働条件の扱いが定められているか |
| 競業避止義務 | 期間・地域・業種が引退後の予定と矛盾しないか |
| 公表 | 社員・取引先・金融機関へ伝える順番が決まっているか |
最終契約書の締結で失敗しないための注意点
契約書の読み込みは専門家任せでいい。そう割り切りたくなる気持ちも分かりますが、署名するのはオーナー本人です。締結の前に、次の4つの視点で準備を整えておきましょう。
調査で指摘された事項の反映方法を確かめる
デューデリジェンスは、譲受企業が専門家を使って対象会社の実態を調べる手続です。ここで見つかった問題は、価格の引下げ、特定の損害を補填する特別補償、クロージングまでの是正義務のいずれかの形でDAに反映されます。どの形を受け入れるかで手取りも責任の重さも変わるため、指摘を受けた段階で仲介会社と方針をすり合わせることが大切です。
譲れない条件の優先順位を決めておく
価格、従業員の雇用、社名の存続、退任の時期。すべてを満点で通そうとすると、交渉は行き詰まります。M&Aの条件交渉に入る前に、絶対に譲れない条件と相手に譲ってもよい条件を書き出しておくと、最終局面で判断がぶれません。
弁護士・税理士のレビューを受ける
最終契約書のドラフトは、譲受企業側の弁護士が作成することが少なくありません。相手の立場で書かれた条文をそのまま受け入れないよう、M&Aに強い弁護士による法務面のチェックに加え、譲渡益や退職金にかかる税金は税理士に確認してもらうと安心です。
タームシートで内容を自分の言葉で理解する
専門家に任せきりにして、署名後に「そんな条項があったのか」と気づく。こういうケースは珍しくありません。主要条項を一覧にしたタームシートを手元に置き、各条項が自分にとって何を意味するのかを説明できる状態で署名に臨みましょう。
M&Aの最終契約書に関するFAQ
最終契約書の締結を控えた経営者から、よく寄せられる質問をまとめました。
譲受企業側の弁護士がドラフトを作り、譲渡オーナー側が修正を返す流れがよく見られます。仲介会社がたたき台を用意する案件もあります。誰が書いたかより、修正のやり取りに十分な時間を確保できるかどうかを優先してください。
契約で定めた解除事由に当たらない限り、一方的にやめることは原則できません。違約金や損害賠償を求められる可能性もあります。迷いが残る段階では署名しないこと。引っかかる点があれば、締結日を延ばしてでも解消しておくのが現場での鉄則です。
買い手は通常、発行済株式の全部の取得を求めます。配偶者や子が株主であれば、その方々も売主として契約に加わるのが一般的です。名義だけの株主がいる場合は、実際の所有者を整理してから臨む必要があるため、早めに相談してください。
契約内容そのものは秘密保持の対象で、従業員に開示することはまずありません。伝えるのは、新しいグループに入ることと今後の方針です。時期は公表条項に沿って決め、クロージング前後に経営者自身の言葉で伝えるケースが多く見られます。
M&Aの最終契約書で手取りと売却後の責任を守る
M&Aの最終契約書は、譲渡価額や表明保証、補償、個人保証の解除まで、会社売却の条件を法的拘束力のある形で確定させる契約です。条文の多さに戸惑うのは当然のこと。手取りと売却後の責任に関わる条項から一つずつ確かめれば、納得して署名できます。
みつきコンサルティングは、税理士法人グループのM&A仲介会社です。中小企業M&Aの支援実績が豊富で、最終契約書の条件交渉から税引後の手取りの試算まで一貫してお手伝いします。会社売却をご検討中の方は、無料相談からお気軽にお問い合わせください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 名古屋法人部長/M&A担当ディレクター
-
人材支援会社にて、海外人材の採用・紹介事業のチームを率いて新規開拓・人材開発に従事。みつきコンサルティングでは、強みを生かし人材会社・日本語学校等の案件を中心に工事業・広告・IT業など多種に渡る案件支援を行う。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月16日M&Aのリストとは?ロングリスト・ショートリストの違いと作り方
- 2026年10月13日ガソリンスタンドの売却|地下タンクと特約店契約を見極めるM&A事例
- 2026年10月9日中古車オークション会社の売却|会員網と古物市場主の許可を問うM&A
- 2026年10月8日カー用品店の売却|ピット工賃とタイヤ預かりで測るM&A評価と事例