「DDで全部見せたのに、売却後も責任が残るのか」と不安な経営者へ。DDで見つかったリスクは価格や個別条項で、見つからなかったリスクは表明保証の補償で処理されます。開示別紙やサンドバギング、補償の期間・上限の交渉、売却前の自己点検まで、両者の連動を実務目線で解説します。


デューデリジェンスと表明保証の関係
「DDで全部見せたのだから、売却後に責任を問われることはないはず」。売却を考え始めたオーナーから、よく聞く言葉です。実際には、M&Aのデューデリジェンス(DD)と表明保証は役割の違う仕組みで、2つが組み合わさって初めて譲渡オーナーを守ります。
DDは買い手の調査、表明保証は売り手の約束
DDは、譲受企業が基本合意の後に、対象会社の財務・税務・法務・労務などを調べる手続です。一方の表明保証は、最終契約の中で譲渡オーナーが会社の状態について事実を約束する条項を指します。下表のとおり、主体も時期も役割も異なります。
| 比較項目 | デューデリジェンス(DD) | 表明保証 |
|---|---|---|
| 主体 | 譲受企業が専門家とともに調べる | 譲渡オーナーが事実を約束する |
| 時期 | 基本合意の後、最終契約の前 | 最終契約の締結時とクロージング時 |
| 主な役割 | 簿外債務や訴訟などのリスクを洗い出し、譲渡価格に反映する | DDで見つからなかったリスクの負担者を決める |
| 問題が見つかったとき | 価格の見直し、条件の追加、取引の中止 | 補償の請求、クロージング前であれば契約の解除 |
| 譲渡オーナーへの影響 | 資料の準備とインタビュー対応の負担 | 売却後も一定期間、補償の責任が残る |
DDだけでは拾いきれないリスクがある
DDは、限られた期間に、開示された資料と経営者インタビューの範囲で行う調査です。帳簿に載らない簿外債務や、まだ表に出ていない元従業員からの残業代の請求、数年後の税務調査で指摘される申告漏れは、どれだけ丁寧に調べても拾いきれないことがあります。譲受企業もこの限界は承知のうえ。だからこそ、隠れたリスクを探る視点で質問を重ねてきます。
表明保証がDDの限界を補う仕組み
調べきれなかった部分を契約で手当てするのが、表明保証の役目です。扱いは、見つからなかったリスクと見つかったリスクで大きく分かれます。
見つからなかったリスクは表明保証で補う
DDで発見できなかった問題が売却後に表面化し、表明保証の内容に反していた場合、譲受企業は譲渡オーナーに補償を求めることができます。知らなかったでは済まない場面があるということ。売却後に請求を受けるリスクの正体は、ここにあります。
見つかったリスクは価格や個別条項で処理する
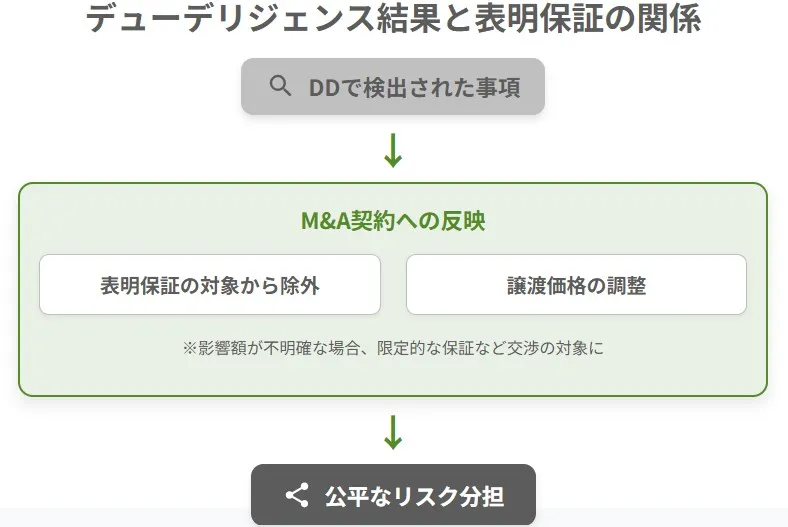
DDで判明した問題は、譲受企業がすでに知っている事実です。通常は表明保証の対象から外し、譲渡価格の調整や個別の補償条項で処理します。影響が大きければ、DDでの問題発覚が取引中止か条件変更かの判断にまで発展することも。
表明保証があればDDは不要という誤解
補償を受けられるなら、調査は省けるのでは。そう考える方もいますが、表明保証はDDの代わりにはなりません。補償は譲渡オーナーに支払能力があって初めて機能するものですし、譲受企業側の取締役も、十分な調査をせずに譲受を決めれば、株主から善管注意義務違反を問われかねないからです。
買い手がDDで確かめる項目と表明保証条項の対応関係
表明保証の条文は、どこから出てくるのでしょうか。答えはDDの調査項目にあります。譲受企業はDDで確認した領域をほぼそのまま表明保証の項目に置き換え、調べきれなかった部分を約束で補います。譲受企業の調査視点を知ることが、そのまま譲渡オーナーの備えになるわけです。
表明保証の主な項目とDDで見られる資料
下表は、表明保証の代表的な項目と、譲受企業がDDで確認する主な資料を対応させたものです。資料と社長の説明が食い違う箇所は、交渉で争点になりやすいところ。
| 表明保証の項目 | 譲渡オーナーが約束する内容 | DDで確認される主な資料 |
|---|---|---|
| 株式・会社の基本事項 | 株主構成が正しく、株式を譲渡する権限があること | 株主名簿、定款、株式の譲渡承認の記録 |
| 決算書 | 決算書が正確で、簿外の債務がないこと | 決算書、試算表、借入金と保証の明細 |
| 税務 | 申告と納税が適正に行われていること | 過去の申告書、税務調査の記録 |
| 労務 | 未払賃金がなく、労働関係の法令を守っていること | 就業規則、賃金台帳、勤怠記録、36協定 |
| 契約・許認可 | 重要な契約と許認可に問題がないこと | 取引基本契約書、リース契約、許認可証 |
| 紛争・法令遵守 | 訴訟や行政処分、法令違反がないこと | 係争案件の一覧、行政からの指導記録 |
| 反社会的勢力 | 反社会的勢力との関係がないこと | 役員・株主・主要取引先の確認記録 |
中小企業の売却で争点になりやすい領域
項目は多くても、中小企業の売却で実際に請求につながりやすい領域は限られます。支援現場で繰り返し論点になるのは、労務と税務、そして帳簿に載らない義務です。
未払残業代と賃金請求権の時効
固定残業代の運用や管理職の扱いがあいまいな会社では、売却後に従業員から残業代を請求されることがあります。賃金請求権の時効は、2020年4月以降に支払期日が来る賃金から、従来の2年が原則5年(当分の間は3年)に延びました(厚生労働省)。人事労務デューデリジェンスで特に時間をかけて調べられる領域です。
税務申告の誤りと更正の期間
税務の問題は、売却後の税務調査で見つかるのが典型です。税務署が過去の申告を更正できる期間は、国税通則法で法定申告期限から原則5年、偽りその他不正の行為があれば7年と定められています。株式譲渡では過去の税務リスクも会社に残るため、税務デューデリジェンスの指摘は表明保証の交渉に直結します。
帳簿に載らない保証や約束
取引先の借入に付けた保証、口約束の退職金、係争中のクレーム。決算書に表れない義務は、経営者インタビューで説明が漏れると、そのまま表明保証違反の火種になります。社長の記憶にしかない約束ほど要注意です。書き出して整理しておくだけでも、リスクは目に見えて下がります。
DDの結果を表明保証と最終契約に反映する流れ
DDで指摘された事項を、口頭で説明しただけで済ませてしまうケース。売却交渉の終盤に、意外と多い落とし穴です。DDの結果は、株式譲渡契約書(SPA)の条文と別紙に落とし込まれて初めて譲渡オーナーを守ります。
開示別紙で判明事項を表明保証から外す
DDで判明した問題や譲渡オーナーが把握している懸念は、開示別紙(ディスクロージャー・スケジュール)に書き出します。別紙に載せた事項は表明保証の例外となり、後から違反を問われないのが原則です。開示は値引きの材料ではなく、売却後の責任を切り離す手段。そう捉え直すと、準備の姿勢が変わります。
口頭の説明は開示の証拠になりにくい
インタビューで社長が話した内容でも、記録が残っていなければ、開示済みと主張するのは難しくなります。Q&Aシートやバーチャルデータルームの閲覧記録を保存し、開示別紙と突き合わせておきましょう。
判明したリスクを処理する4つの方法
開示別紙で表明保証から外した問題も、放置されるわけではありません。譲受企業はリスクの評価と対応策を検討し、下表の方法を組み合わせて損失に備えます。
| 処理方法 | 内容 | 譲渡オーナーへの影響 |
|---|---|---|
| 譲渡価格の調整 | 見込まれる損失額を、あらかじめ価格から差し引く | 金額が確定する代わりに、手取りが減る |
| 特別補償 | 特定の事項で損失が出た場合に限り、通常の上限や下限とは別枠で補償する | 損失が出なければ負担は生じない |
| クロージング前提条件 | 引渡しまでに問題を解消することを、取引実行の条件にする | 期限内に解消できないと、取引が止まる |
| 誓約事項 | クロージングまでに是正措置を行う義務を負う | 手間はかかるが、問題そのものを解消できる |
価格調整か特別補償かの選び方
仮にDDで、約500万円の未払残業代が見つかったとします。金額が読めるなら、その分を価格から差し引くのが早い解決策です。実際に請求が来るか分からない場合は、特別補償にして損失が出たときだけ負担する方が、譲渡オーナーには有利になりやすい。価格を見直す場面では、DDの結果が企業価値評価にどう反映されたかも確かめておきましょう。
前提条件と誓約事項で問題を解消する
是正できる問題は、引渡しまでに解消してしまうのが最もすっきりします。未払分の精算や規程の整備をクロージング条件や誓約事項に組み込めば、価格を下げずに済む場合もあります。
サンドバギングと買い手の認識をめぐる論点
最終契約の交渉で、双方の主張が最もぶつかりやすいのがこの論点です。DDで譲受企業が知った問題を、後から表明保証違反として請求できるのか。開示を尽くした譲渡オーナーほど、気になるところでしょう。
サンドバギングとは
サンドバギングとは、譲受企業が違反の事実を知りながら契約を結び、クロージング後に表明保証違反として補償を求めることをいいます。開示別紙に載っていない事項でも、DDの資料やインタビューで譲受企業が把握していれば、この問題が生じます。
買い手の認識の扱いは条文で決める
条項の書き方は、譲受企業の認識をどう扱うかで下表の2通り。
| 条項の種類 | 内容 | 有利になる側 |
|---|---|---|
| アンチ・サンドバギング条項 | 譲受企業が知っていた事項は補償の対象外とする | 譲渡オーナー |
| プロ・サンドバギング条項 | 譲受企業の認識にかかわらず補償の対象とする | 譲受企業 |
契約に定めがない場合、譲受企業が知っていた違反まで補償の対象になるかは解釈が分かれます。裁判例でも、譲受企業に重大な過失があったかどうかが争点になりました。開示別紙と合わせて、認識の扱いを条文で明記しておくのが安全です。
売り手が表明保証の責任を限定する交渉のポイント
表明保証は、交渉で範囲も金額も絞れる条項です。中小企業庁の中小M&Aガイドライン(第3版)でも、表明保証の内容は最終契約のリスク事項の1つに挙げられています。期間や責任の上限を定めないと、譲渡オーナーが過大な責任を負うおそれがある、という整理です。
保証の範囲を絞る文言
条文の言い回しを少し変えるだけで、譲渡オーナーが負う範囲は大きく変わります。下表は、交渉でよく使われる限定の方法です。
| 限定の方法 | 条文の例 | 譲渡オーナー側の効果 |
|---|---|---|
| 認識による限定 | 譲渡オーナーの知る限りにおいて | 知り得なかったリスクの責任を外せる |
| 重要性による限定 | 重要な点において正確である | 軽微な誤りを違反から外せる |
| 対象期間の限定 | 直前期の決算書に限り保証する | 古い期の問題を対象外にできる |
| 項目の限定 | 列挙した事項に限り保証する | 包括的な保証を避けられる |
知る限りの基準を定義する
「知る限り」という限定を入れても、誰の認識を基準にするかが曖昧では効果が薄れます。社長本人だけか、経理責任者まで含むのか。合理的に調べれば知り得た事項も含むのか。定義の一文で、責任の広さは大きく変わります。
キャッチオール条項は削除か限定を求める
譲受企業の判断に重要な影響を与える事実はすべて開示した、といった包括的な条項は、何が違反になるのか予測できません。削除を求めるか、少なくとも認識や重要性による限定を加えるよう交渉します。
補償の期間・上限・下限を設定する
補償には、請求できる期間、支払額の上限、請求の入口となる下限という3つの枠をはめるのが一般的です。枠の設計次第で、売却後に抱えるリスクの大きさが決まります。
補償期間は事項ごとに根拠を確かめる
一般的な表明保証の補償期間は、クロージング後に決算を締め、問題が表に出るまでの期間を目安に区切るのが通例です。税務は更正の期間、労務は賃金請求権の時効を理由に、別建てで長い期間を求められることがあります。全体を一律に延ばす提案を受けたら、事項ごとの根拠を確認しましょう。
補償上限(キャップ)
上限は、譲渡価格の一定割合や固定額で定めます。上限がなければ、受け取った対価に匹敵する請求を受けるおそれも否定できません。ただし株式の権利や反社会的勢力との関係など、取引の根幹に関わる事項は、通常の上限とは別枠で扱うよう求められることが多くあります。
補償下限(デミニミスとバスケット)
細かな損害まで請求されると、売却後の対応に追われ続けます。そこで、請求の入口に下限を設けるわけです。
デミニミス
1件あたりの損害が一定額に満たないものを、補償の対象から外す定めです。例えば1件50万円未満は請求しないと決めておけば、少額の請求の応酬を防げます。
バスケット
対象となる損害の合計が一定額を超えるまで、請求できないとする定めです。超えた部分だけを補償する方式と、超えたら全額を補償する方式があり、譲渡オーナーには前者が有利になります。
表明保証保険でリスクを移す
表明保証違反による損害を保険会社が補填する表明保証保険(W&I保険)も、選択肢の1つです。中小M&Aガイドラインの用語集でも、利用によって交渉が円滑になる場合があると説明されています。加入には一般にDDレポートの提出と引受審査が必要で、DDで判明済みの事項は通常、保険の対象外。丁寧なDDが前提になる仕組みです。
保険料が補助金の対象になる場合もある
事業承継・M&A補助金の専門家活用枠では、2026年1月に公表された14次公募の公募要領で、表明保証保険料が補助対象経費に含まれていました。譲渡側向けの類型では、譲渡オーナー自身が手配した保険の保険料が対象です。公募回ごとに条件が変わるため、最新の要領で確認してください。
表明保証違反が発覚したときの買い手の請求手段
売却から半年後に届いた、1通の通知。開いてみると、表明保証違反を理由とした補償の請求でした。こうした場面で慌てないためには、譲受企業がどんな手段を取り得るのかを先に知っておくことです。
補償(損害賠償)の請求
多くの最終契約は補償条項を置き、表明保証違反の補償請求はその範囲で行われます。補償額をめぐって争点になりやすいのは、下表の4点です。
| 争点 | 内容 | 譲渡オーナー側の備え |
|---|---|---|
| 損害の範囲 | 違反と直接の因果関係がある損害に限るか、関連する損害まで含むか | 起因する、関連するといった文言の広さを確認する |
| 損害額の算定 | 実際に生じた支出額か、企業価値の減少分まで含むか | 株価の算定方法と連動させる定めには慎重に対応する |
| 立証の負担 | 損害の発生と金額は、請求する側が示すのが原則 | 開示資料とやり取りの記録を保管しておく |
| 請求の手続 | 通知の期限や方法が契約で定められる | 期限を過ぎた請求を拒めるかを確認する |
契約解除はクロージング前に限るのが一般的
重大な表明保証違反があれば、譲受企業は契約を解除できると定めるのが通例です。ただ、引渡し後に解除すると、株式と代金を元に戻す手続が複雑になります。そのため解除できる時期をクロージング前に限り、以降は補償で解決する条項がよく見られます。
統合作業の中で違反が見つかることも
違反が見つかるのは、売却直後の統合作業(PMI)の中であることが少なくありません。譲受企業の担当者が帳簿や現場に入り込むと、DDでは見えなかった運用の実態が見えてくるためです。補償期間はこの時期を見越して設計し、DDの失敗事例にあるような見落としを残さないようにしたいところです。
民法の契約不適合責任との関係
2020年4月に施行された改正民法で、売買の担保責任は契約不適合責任へと改められました。M&Aの契約実務にも関わる変更点です。
隠れた瑕疵から契約不適合へ
改正前の「隠れた瑕疵」という考え方に代わり、引き渡した目的物が種類・品質・数量について契約の内容に適合しない場合に、引き渡した側が責任を負う仕組みへと整理し直されました。譲受企業は、追完や代金減額、損害賠償、解除を求めることができます。
株式譲渡では契約不適合責任に頼りにくい
株式譲渡で売買の目的物となるのは、株式そのものです。会社の中身に問題があっても、それが株式の契約不適合に当たるかは解釈が分かれます。会社の状態を表明保証の項目として書き出し、補償の範囲を契約で決めておく意味は、ここにあります。
救済手段を補償条項に一本化する
実務では、民法上の請求や不法行為に基づく請求を排除し、救済手段を契約の補償条項に限る定めを置くのが一般的です。上限や期間の合意を、民法上の請求で迂回されないための大切な一文。なお表明保証の補償は、過失の有無を問わず負う形で合意されることが多い点も押さえておきましょう。
売り手が売却前に準備しておきたいこと
表明保証の交渉は、最終契約の直前に始まるわけではありません。勝負の大半は、DDが始まる前の準備で決まります。当社は税理士法人グループとして税務と契約の両面から案件に関わっており、その立場から売却前に確認しておきたい事項を整理しました。
DD前の自己点検チェックリスト
下表は、DDが始まる前に譲渡オーナー自身で確認しておきたい項目です。表中の事前の手当てまで済ませておけば、開示別紙を作る段階で慌てずに済みます。
| 確認項目 | 関係する表明保証 | 事前の手当て |
|---|---|---|
| 株主名簿と名義株 | 株式・会社の基本事項 | 名義だけの株主を整理し、株主全員から譲渡の同意を得る |
| 過去の申告書と税務調査の指摘 | 税務 | 指摘への対応状況をまとめ、誤りがあれば修正申告を検討する |
| 残業代の計算と固定残業代の規程 | 労務 | 規程と実際の運用にずれがないかを確かめる |
| 社長個人との貸借・保証・賃貸借 | 決算書 | 契約書の有無を確認し、売却時の精算方針を決める |
| 主要取引先との契約 | 契約・許認可 | 株主が変わると解除できる条項がないかを確かめる |
| 許認可の名義と更新期限 | 契約・許認可 | 失効や名義のずれがないかを確かめる |
| 係争中のクレームや請求 | 紛争・法令遵守 | 経緯と見込み額を書面にまとめる |
セルサイドDDで指摘事項を先に把握する
自社だけで点検しきれない場合は、売却前に専門家へ調査を依頼するセルサイドデューデリジェンスが有効です。指摘事項を先に把握できれば、譲渡オーナー側のDD準備の段階で、開示別紙の下書きまで先回りして整えられます。
税務の指摘は金額の確度で処理を分ける
当社では、DDで出た税務の指摘を、金額を確定できるものと確定できないものに分けて考えます。前者はクロージング前の修正申告や価格調整で精算し、後者は特別補償として上限と期間を区切るのが基本線です。精算できる問題まで補償に回すと、売却後も長く責任が残ってしまいます。
よくある相談から見える名義株の落とし穴
売却相談の中で意外と多く、DDの注意点としても見落とされがちなのが名義株です。古くから続く会社では、設立時の事情で名義だけを借りた株主が残っていることがあります。株式の権利に関する表明保証は上限の別枠で求められやすく、名義の整理が終わらないままでは契約に進みにくくなります。売却を考え始めたら、株主名簿の確認から手を付けるのが近道です。
企業買収をご検討の方へ 欲しい会社は、待っていても見つからない プロ・アクティブサーチで候補先を開拓デューデリジェンスと表明保証に関するFAQ
売却を検討中のオーナーから、表明保証について特によく受ける質問を取り上げます。
契約の作り方次第です。株主全員が売り手として契約に加わるため、家族も一定の表明保証を求められます。ただ、会社の事業に関する保証は社長が負い、配偶者や子は自分の株式の権利に関する保証にとどめる設計も可能です。連帯責任にするかどうかも交渉事項なので、契約前に家族へ説明しておくと安心です。
できなくはありませんが、売り手に有利とは限りません。調査がない分、買い手は表明保証の範囲や補償を厚く求めがちで、売却後の責任がかえって重くなるおそれがあります。中小M&Aガイドラインでも、DDの非実施が最終契約のリスク事項の1つに挙げられているほどです。
現場ではまず、通知が契約で定めた期限と方法を守っているかを確認します。そのうえで、指摘された事実が開示別紙に載っていないか、上限や下限の範囲内かを照合します。その場で支払いを約束するのは禁物。契約書と開示の記録をそろえ、専門家と方針を決めてから回答しましょう。
買い手の方針と補償の大きさ次第で、求められることがあります。補償の支払いを確実にするため、代金の一部を第三者に預けるエスクローや、一定期間の後払いが条件に入るケースです。留保される金額と期間が、補償の上限や期間と見合っているかを確認してください。資金計画にも響くため、条件は早めに把握しておきたいところです。

売却後の責任に備えるデューデリジェンスと表明保証のまとめ
DDは譲受企業の調査、表明保証は譲渡オーナーの約束です。判明したリスクは価格や個別条項で、未知のリスクは補償で処理され、開示の記録が責任の重さを左右します。初めての売却に不安を覚えるのは自然なことです。
みつきコンサルティングは、税理士法人グループのM&A仲介会社です。中小企業M&Aの豊富な支援実績を生かし、DDへの備えから表明保証の交渉まで税務と契約の両面で伴走します。お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
-
国内大手証券会社にて顧客のお金や人生に関わる財産運用を助言。相続・事業承継専門の会計事務所を経て、当社では法人顧客の税務対策・申告、M&Aに係る財務・税務のアドバイザリーに従事。税理士
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月23日セルサイドデューデリジェンスとは?売り手のメリット・進め方・費用
- 2026年10月22日デューデリジェンスと基本合意書の関係|DD条項と売り手の備え方
- 2026年10月20日法務デューデリジェンスとは?M&Aの調査項目と売り手の備え方
- 2026年10月19日知的財産デューデリジェンスとは?M&Aの調査項目と売り手の備え方