経営陣と株主が合意したうえで進めるM&Aは、非上場の中小企業の会社売却ではほぼ唯一の形です。同意なき買収との線引きから、従業員や取引先、経営者保証を守りながら譲れる利点、価格の妥協や破談といった落とし穴、株式譲渡を中心とする手法と進め方まで、支援事例を交えて整理しました。納得できる相手に会社を託したい経営者の方へ。
友好的M&A(友好的買収)とは
「友好的」と聞くと、相手と和やかに話を進めるだけのM&Aを想像するかもしれません。実際には、対象会社の経営陣と株主が条件に合意したうえで成立させるM&Aを指し、友好的買収とも呼ばれます。企業の合併・買収を指すM&Aのうち、国内で行われる案件の大半はこの形。株式譲渡や事業譲渡といったM&Aの手法を問わず、合意を土台に進めれば友好的M&Aに分類されます。
敵対的買収との違い
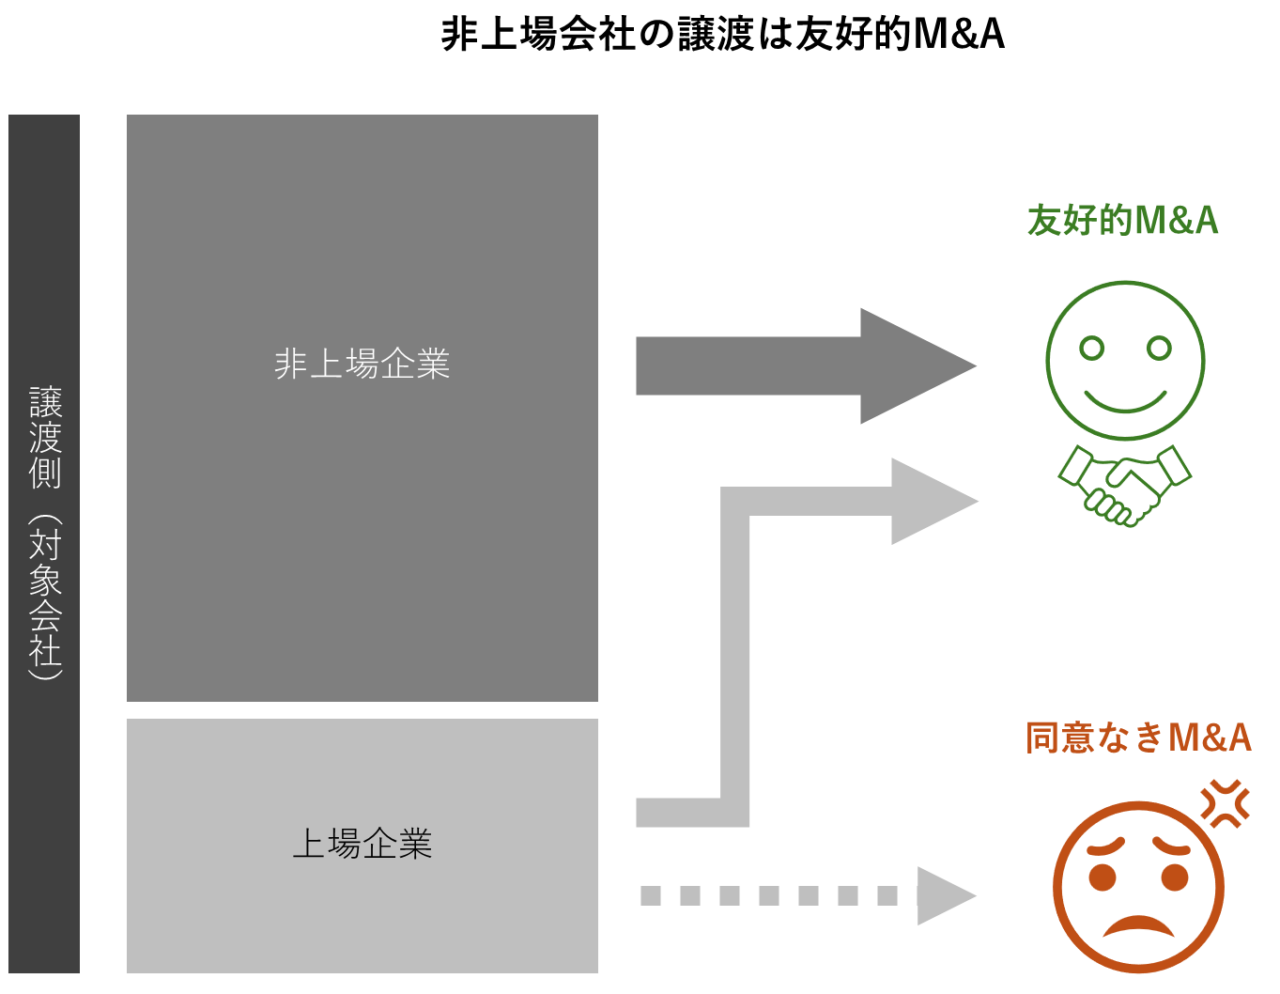
両者を分けるのは手法ではなく、対象会社の経営陣が賛同しているかどうか。経営陣の反対を押し切って株式を買い集めるのが敵対的買収で、近年は同意なき買収とも呼ばれています。下表に、交渉の進め方から統合後の姿までの違いをまとめました。
| 比較項目 | 友好的M&A | 敵対的買収 |
|---|---|---|
| 対象会社の経営陣の姿勢 | 条件に合意し、M&Aに賛同している | 反対している、または同意を得ていない |
| 主な手法 | 株式譲渡、事業譲渡、会社分割、第三者割当増資など | 公開買付(TOB)、市場での株式の買い集め |
| 交渉の進め方 | 非公開で協議し、合意後に関係者へ公表する | 株主へ直接条件を示し、公開の場で賛否を争う |
| 対象になる会社 | 上場会社・非上場会社のどちらも | 株式が市場で売買される上場会社が事実上の対象 |
| 内部情報の開示 | 決算書や契約書を開示し、デューデリジェンスで精査できる | 公開情報が中心で、内部の実態をつかみにくい |
| 統合後の協力 | 経営陣や従業員の協力を得やすい | 反発や人材の流出で統合が難航しやすい |
上場会社では買収ルールの見直しが続く
同意なき買収が現実の問題になるのは、株式が市場で売買される上場会社です。ここ数年、ルールの整備が相次いでいます。
公開買付の基準は30%超に
2024年の金融商品取引法の改正で、TOB(株式公開買付)が義務となる基準は3分の1超から30%超へ引き下げられました。市場内の取引も規制の対象に加わり、金融庁が公表した資料のとおり、改正後のルールは2026年5月1日から施行されています。
経済産業省の企業買収における行動指針
経済産業省は2023年8月に「企業買収における行動指針」を公表しました。上場会社の経営支配権の取得を中心に、当事者の行動のあり方を示した内容。非上場の中小企業の会社売却とは、そもそもの前提が異なります。
非上場の中小企業で敵対的買収が起きない理由
「知らない会社に、いつの間にか株を買い占められていた」。上場会社なら起こり得る話でも、非上場の中小企業ではまず起こりません。理由は、株式の持ち方と会社法のしくみにあります。
オーナーが株式の大半を持っている
中小企業では、社長とその親族で株式の大半を保有しているのが一般的です。所有と経営が一致しているため、オーナーが首を縦に振らない限り経営権は動きません。譲受企業がどれほど高い価格を示しても、最後に決めるのは株主である譲渡オーナー自身。
定款の譲渡制限で株式が勝手に動かない
多くの中小企業は、定款で株式の譲渡に会社の承認を要すると定めています。会社法はこうした株式を譲渡制限株式と位置づけており(第2条第17号)、会社が承認しない限り、どれほど資金力のある相手であっても、第三者が株主として経営権を握ることはできません。一部の株主が株式を手放そうとしても、会社側が譲渡の可否を判断できるしくみ。
譲受企業以外の関係者とも合意をつくる
支援現場で見落とされやすいのが、社内外の合意形成です。親族に分散した株式や、他人の名義を借りた名義株が残っていると、オーナーが決断しても手続が前に進みません。売却前に少数株主の整理を済ませ、幹部や金融機関へ伝える順番まで設計しておくこと。中小企業の友好的M&Aは、関係者の納得がそろって初めて形になります。
中小企業の会社売却が友好的M&Aになる背景
「どうせ売るなら、少しでも高く評価してくれる相手に」。相談の初期にこう話していた経営者ほど、話が具体化するにつれて従業員の行く末を気にし始めます。会社売却では価格と同じくらい、誰に託すかが結果を左右するもの。こうした事情から、中小企業の売却は自然と友好的な協議になります。
後継者不在による事業承継型が多い
後継者がいない、子どもが継がないといった理由から、第三者への承継を選ぶ会社は珍しくなくなりました。こうした事業承継型M&Aでは、築いてきた事業と従業員の雇用を守ることが目的の中心。対立を前提にした交渉では、そもそも目的を果たせません。
大手グループ入りで成長を目指す売却
業績が好調なうちに大手企業の傘下に入り、単独では難しい設備投資や人材採用を進めて成長を加速させる成長戦略型の売却もあり、この場合も譲受企業の経営資源をどう生かすかを双方ですり合わせる必要があります。株式の一部を持ってもらう資本提携にとどめるか、子会社化まで進むかも、話し合いで決める論点の一つ。
会社の価値が人と取引関係に支えられている
大企業同士の再編と比べ、中小企業M&Aでは社長や幹部の経験、従業員の技能、長年の取引先との信頼がそのまま会社の価値になります。強引に経営権を奪えば人が離れ、譲り受けた価値そのものが目減りしかねません。譲受企業にとっても、友好的な進め方こそが投資を守る近道。
M&A仲介会社が双方の条件をつなぐ
中小企業の会社売却では、M&A仲介会社が譲渡オーナーと譲受企業の間に入り、条件のすり合わせを支えるのが一般的です。中立の立場で価格や条件の根拠を示すことで、感情的な対立を避けやすくなります。依頼先を選ぶ際は、手数料の体系や利益相反への対応を、契約前に丁寧に説明してくれるかを確かめておきたいところ。
売り手から見た友好的M&Aのメリット
友好的に進めれば高く売れる、というのはよくある誤解です。友好的M&Aの利点は価格の高さではなく、守りたいものを交渉の条件として正面から扱える点にあります。
従業員の雇用と処遇を条件にできる
雇用の維持や給与水準、勤務地といった従業員の処遇は、最終契約の条件として交渉できます。M&A後のリストラを心配する声は根強いものの、人材の確保を目的に譲り受ける譲受企業も多く、雇用の維持は合意しやすい条件の一つ。どこまで約束してもらうかは、譲渡オーナーが主導して決めたい論点です。
取引先との関係を保ったまま引き継げる
株式譲渡なら会社そのものが残るため、取引口座や契約関係は原則としてそのまま引き継がれます。ただし、株主が代わると契約を解除できるチェンジ・オブ・コントロール条項を入れている取引先もあります。友好的M&Aであれば、公表前に譲受企業と相談し、重要な取引先へ説明する順番まで組み立てられるのが強み。
経営者保証の切替を交渉できる
中小企業の借入には、社長の個人保証が付いているケースが大半です。友好的M&Aでは、株式の引渡しと代金の決済を行うクロージングの時点で、保証を譲受企業側へ切り替えるのか、借入を返済するのかを事前に取り決められます。経営者の個人保証が外れる段取りまで合意しておけば、売却後に保証だけが残る事態は避けやすいはず。
実態に基づいた価格で合意できる
友好的M&Aでは、対象会社が決算書や契約書を開示し、譲受企業がデューデリジェンスと呼ばれる詳細な調査を行ったうえで価格を決めます。実態を踏まえた評価になるため、成約後に想定外の負債が見つかって揉める余地は小さくなります。自社の企業価値評価を事前に把握しておけば、提示額が妥当かどうかの判断も容易に。
引継ぎ期間を設けて円滑に渡せる
成約後も一定期間、譲渡オーナーが役員や顧問として残り、取引先への挨拶や業務の引継ぎを担う形が一般的です。売却後のオーナーの役割を事前に決めておくと、従業員も新しい体制を受け入れやすくなります。円満な引継ぎは、譲受企業との信頼関係があってこそ。
買い手にとってのメリット
譲受企業から見れば、開示された情報をもとに精度の高い調査ができ、統合後も現場の協力を得やすい点が利点です。技術や販路の共有で生まれるシナジー効果も、双方が前向きなほど早く表れるもの。M&Aのメリットとデメリットを相手の立場から眺めておくと、交渉で何を求められるかが読みやすくなります。
友好的M&Aのデメリットと落とし穴
譲受企業の社長の人柄にほれ込み、条件の確認を後回しにしてしまうケース。和やかな雰囲気の案件ほど起こりやすい、意外と多い落とし穴です。合意を前提にするからこそ生じるデメリットも押さえておきましょう。
交渉が長引き破談になることもある
双方の合意が前提となるため、条件のすり合わせには時間がかかります。相談から成約まで半年から1年ほどかかる案件も珍しくなく、M&Aの期間が延びるほど、社内への情報漏えいや業績の変動、キーマンの心変わりといったリスクも膨らみがち。デューデリジェンスで想定外の論点が見つかれば、最終契約の直前で白紙に戻ることもあります。
関係を優先して条件で妥協しやすい
相手との関係を壊したくない気持ちから、価格や役員としての処遇、退職金の水準で譲りすぎてしまう譲渡オーナーは少なくありません。いったん合意した条件を後から引き上げるのは困難です。価格交渉は仲介者を間に立て、感情と切り離して進めるのが得策。
友好的に見える不適切な買い手もいる
好印象を与えて安く譲り受けたり、成約後に約束を守らなかったりする譲受企業も、残念ながら存在します。中小企業の会社売却では、相手の誠実さを見極める視点が欠かせません。
ガイドラインが指摘するトラブル
中小企業庁が2024年8月に策定した中小M&Aガイドライン(第3版)は、最終契約の不履行をめぐるトラブルや、譲受企業が経営者保証を移行させない事例を取り上げました。不適切な譲受企業を市場から排除するため、仲介者や、一方の当事者だけを支援するFAに求める対応も追記されています。2025年2月には、業界内で情報を共有する仕組みの運用や留意点も公表済み。
譲受企業を見極める確認の視点
人柄の良さと、約束を守る力は別物です。譲受企業の資金の出どころや、過去に譲り受けた会社がその後どうなったかは、ぜひ確かめておきたい情報。保証の切替期限や雇用の約束は最終契約に明記し、守られなかった場合の取り決めまで盛り込んでおくと安心です。決算書の開示を渋る相手には、慎重になって構いません。
成約後に方針が変わるリスクは残る
誠実な譲受企業でも、数年後に業績が悪化すれば組織再編に踏み切ることがあります。友好的に成約したからといって、将来の経営方針まで約束されるわけではありません。PMIと呼ばれる統合作業の進め方や雇用を守る期間を具体的に決め、口約束で済ませない工夫が肝心。
家族や少数株主の反対で話が止まる
株式を持つ配偶者や創業期からの役員が反対し、終盤で話が止まってしまうケースは珍しくありません。オーナーが決断しても株主の同意がそろわなければ手続は前に進まないため、家族の反対が予想されるなら、相手探しを始める前に話し合いの場を設けておきたいところです。身内の理解こそ、友好的M&Aの出発点。
友好的M&Aで使われる手法と選び方
中小企業の会社売却で使われる手法は、意外なほど偏っています。中心は株式譲渡で、事業譲渡や会社分割は特別な事情がある場合の選択肢。下表に、主な手法を譲渡オーナーの視点で比べました。
| 手法 | 譲り渡すもの | 対価を受け取る人 | 中小企業での使われ方 |
|---|---|---|---|
| 株式譲渡 | 会社の株式(経営権ごと) | 株主である譲渡オーナー個人 | 最も一般的で、会社をそのまま引き継ぐ |
| 事業譲渡 | 事業に関する資産・契約・人員 | 会社 | 一部の事業だけを渡したい場合 |
| 会社分割+株式譲渡 | 事業を移した新会社の株式 | 分割の方式により会社または株主 | 不動産や別事業を手元に残したい場合 |
| 第三者割当増資 | 新たに発行する株式 | 会社(出資金として入る) | 経営権を渡さない資本提携 |
| 株式交換 | 自社の全株式 | 株主(譲受企業の株式で受け取る) | 譲受企業が上場会社の場合など限定的 |
株式譲渡
株式譲渡は、譲渡オーナーが持つ株式を譲受企業に売り渡す手法です。会社の法人格が残るため、従業員の雇用契約や許認可も原則としてそのまま維持されます。個人が非上場株式を譲渡して得た譲渡益は、国税庁のタックスアンサーにあるとおり、他の所得と分けて税額を計算する申告分離課税の対象。税率は所得税・復興特別所得税・住民税を合わせて20.315%です。
事業譲渡
事業譲渡は、設備や在庫、ノウハウ、取引契約などを切り出して渡す方法です。譲受企業は必要な資産だけを選べる半面、契約や許認可は原則として個別に移し替える必要があり、従業員の転籍にも本人の同意が要ります。対価は会社に入るため、オーナー個人の手取りをどう確保するかも検討課題の一つ。
会社分割と株式譲渡の組み合わせ
不動産や別の事業を手元に残したい場合は、会社分割で対象の事業を新会社に移し、その株式を譲渡する方法があります。渡す事業と残す事業を法的に切り分けられるため、譲受企業もリスクを限定しやすい手法です。一定の要件を満たすと課税が繰り延べられる税制適格に当たるかどうかで、課税関係は大きく変わるため、税務の検討はお早めに。
第三者割当増資と株式交換
第三者割当増資は、会社が新株を発行して譲受企業に引き受けてもらう方法で、経営権を渡さない資本提携でよく使われます。株式交換は対価が譲受企業の株式になるため、現金で受け取りたい譲渡オーナーには不向きなケースが大半。どちらも中小企業の会社売却では例外的な選択肢です。
手法は手取り額と引き継ぐ範囲から逆算する
どの手法を選んでも、合意のうえで進めれば友好的M&Aであることに変わりはありません。違いが出るのは、譲渡オーナーの税引後の手取り額と、譲受企業が引き継ぐリスクの範囲。当社では、同じ譲渡価格でも株式譲渡と事業譲渡で手取りがどう変わるかを試算し、手法の候補を絞り込んでいます。
友好的M&Aの進め方と合意を崩さないチェックリスト
友好的M&Aの合意は、どの時点で固まるのでしょうか。答えは一度きりではなく、段階を追って少しずつ積み上がっていきます。下表に、相談から統合までの流れと、各段階で合意を崩さないための要点をまとめました。
| 段階 | 主な手続 | 友好的に進めるための要点 |
|---|---|---|
| 相談・準備 | 仲介会社への相談、企業価値の把握、株主構成の確認 | 家族や株主の意向を先に確かめる |
| 相手探し | 秘密保持契約の締結、社名を伏せた資料での打診 | 情報を出す範囲を絞り、社内に漏らさない |
| トップ面談・意向表明 | 経営者同士の面談、譲受企業からの条件提示 | 価格だけでなく経営方針や従業員の処遇を聞く |
| 基本合意 | 基本合意書の締結、独占交渉期間の設定 | 価格の前提条件と日程を書面で確認する |
| デューデリジェンス | 財務・税務・法務・労務などの調査 | 不利な情報ほど早めに開示する |
| 最終契約・クロージング | 最終契約書の締結、株式の引渡しと代金の決済 | 雇用や保証の切替を条項に落とし込む |
| 統合(PMI) | 従業員・取引先への説明、業務の引継ぎ | 説明の順番と引継ぎ期間を事前に決めておく |
準備段階で守りたいものを言葉にする
なぜ売るのか、何を守りたいのかを言葉にしておくと、相手選びの軸がぶれません。M&Aの流れを把握したうえで、株主構成や決算書の論点を洗い出すのがこの段階の仕事。秘密保持契約を結ぶまでは、社名が伝わる資料を外に出さないのが基本です。
面談から基本合意までに条件の土台をつくる
トップ面談は、条件を詰める場というより、相手の人柄と経営方針を確かめる場です。従業員の処遇や社名の扱いなど、譲れない条件はこの段階で伝えておくのが得策。合意した内容は基本合意書に残し、価格の前提や独占交渉の期間を明確にします。
最終契約で約束を条文にする
デューデリジェンスの結果を踏まえ、最終契約書で価格と条件を確定させます。雇用を維持する期間、役員としての残留、個人保証の切替期限など、友好的な関係のなかで交わした約束は条文に落とし込むこと。決算書や契約の内容が正しいと約束する表明保証の範囲も、譲渡オーナーの責任に直結するため、専門家と読み合わせておきたいところです。
合意を崩さないための確認リスト
支援現場では、友好的な関係を最後まで保つために、次の項目を譲渡オーナーと一緒に確認しています。どれか一つが抜けるだけで、終盤の交渉がこじれる原因になりかねません。
- 株主名簿と実際の株主が一致しているか、名義株や所在不明の株主はいないか
- 配偶者や子ども、古参の役員に売却の意向を伝える順番を決めたか
- 雇用、社名、役員としての残留期間など、譲れない条件に優先順位を付けたか
- 経営者保証の切替や借入の返済方法を、譲受企業と事前にすり合わせたか
- 主要な取引先との契約に、株主の変更を理由とする解除条項がないか確認したか
- キーマンへ伝える時期と、成約後の処遇を譲受企業と決めたか
- 未払残業代や保証債務など、決算書に表れない負担を洗い出したか
みつきコンサルティングが仲介した友好的M&Aの事例
みつきコンサルティングは、これまで500件を超えるごM&Aを支援してまいりました。公認会計士・税理士ら専門家チームが、完全成功報酬制で支援した成約事例から、中小企業が友好的M&Aを成功させた事例をご紹介します。
許認可の壁とキーマンの退職危機を越えた日本語学校
譲渡企業:日本語学校(売上約2億円)
譲受企業:外国人材紹介(売上約20億円)
スキーム:株式譲渡
本業とは別に運営していた日本語学校の譲渡を決めた案件です。譲受企業は外国人エンジニアの紹介や留学生の就職支援を手がける会社で、学校の留学生と事業がつながる組み合わせ。許認可の問題からスキームの変更を迫られ、キーマンの退職危機にも直面しながら、協議を重ねて株式譲渡での成約に至りました。
著作権収益が評価された楽曲制作会社
譲渡企業:楽曲制作(売上約5億円)
譲受企業:ゲーム開発(売上約925億円)
スキーム:株式譲渡
デジタル化への対応を背景に、音楽制作と著作権管理を広げてきた楽曲制作会社の譲渡事例です。著作権管理から生まれる安定収益が強みとなり、評価は利益の10年分に相当する水準に。ゲームやアニメの制作を担う譲受企業との統合により、新しいジャンルの展開にも踏み出しました。
上記は当社のM&A仲介実績のほんの一部です。様々な業界・規模の成約事例を下記のページでご紹介しておりますので、ぜひご覧ください。
本業から外れた学校事業を手放した案件もあれば、形のない収益力が高く評価された案件もあります。当社が仲介した案件から、友好的M&Aで合意にたどり着いた2つの事例を下表で比べてみましょう。
項目 | 日本語学校の事例 | 楽曲制作会社の事例 |
|---|---|---|
| 譲渡企業 | 日本語学校の運営(売上約2億円) | 楽曲制作・著作権管理(売上約5億円) |
| 譲受企業 | 外国人材の紹介と留学生の就職支援(売上約20億円) | ゲーム開発(売上約925億円) |
| スキーム | 株式譲渡 | 株式譲渡 |
| 案件の特徴 | 本業外の学校事業を譲渡。許認可の問題によるスキーム変更とキーマンの退職危機を経て成約 | 著作権管理の安定収益が、利益の10年分に相当する評価につながった |
2つの事例に共通する友好的M&Aの条件
2つの事例はいずれも、譲受企業の事業と譲渡企業の強みがかみ合った組み合わせでした。支援現場の実感として、弱みを早めに開示した案件ほど、終盤の条件交渉で揉めにくいもの。課題を隠して値踏みし合うのではなく、一緒に解く協議へ持ち込めるかどうかが、友好的M&Aの成否を分けます。
友好的M&Aに関するFAQ
友好的M&Aを考え始めた経営者から、よく寄せられる質問をまとめました。
非上場で株式に譲渡制限がある会社なら、同意なく経営権を握られることはありません。手紙や電話での打診は、譲受企業が自ら相手を探す仕掛型M&Aの一つ。現場ではまず相手の素性と目的を確かめ、即答を避けるようお伝えしています。
最終契約を結ぶ前なら、原則として取りやめは可能です。ただし秘密保持の義務や基本合意書の独占交渉の定めは残り、仲介会社との契約内容によっては費用が生じる場合も。迷いが出た時点で、契約書の解除条件を担当者と読み直すのが近道です。
一般的には最終契約の締結後、クロージングの前後に伝えます。早すぎると不安から離職を招き、取引先へ情報が漏れるおそれもあるためです。事業の要となる幹部には、秘密保持を約束してもらったうえで先に共有することも。会社の規模と人間関係次第です。
絞る必要はありません。初期は複数の候補と並行して話を進めたほうが条件を比べられ、提示額が妥当かどうかも見えやすくなります。基本合意で独占交渉権を認めた後は、他社との交渉を止めるのが通例。現場では、どの時点で1社に絞るかを最初に決めておくよう勧めています。
友好的M&Aで納得の会社売却を実現するために
友好的M&Aは、経営陣と株主の合意を土台に進めるM&Aで、非上場の中小企業の会社売却はほぼすべてがこの形です。雇用や保証の扱いを条件にできる半面、妥協や破談といった落とし穴も。大切な会社を託す決断に迷うのは、誠実な経営者ほど自然なことです。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として、中小企業M&Aの実績と経験を豊富に積み重ねてきました。税務や会計の視点も交え、譲渡オーナーが納得できる相手探しと条件づくりを支えるのが当社の役割。売却を決める前の段階でも、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月28日友好的M&Aとは?敵対的買収との違いと友好的買収の売り手メリット
- 2026年10月28日M&Aで上場企業に会社売却するメリットと注意点|非上場企業の価値
- 2026年10月27日M&Aの会社法とは?会社売却スキーム別の手続と商法との関係
- 2026年10月27日M&A小説おすすめ13選|事業承継や会社売却の葛藤を描く名作