存続会社が消滅会社の権利義務を包括承継する組織再編、それが吸収合併です。新設合併や株式交換との線引き、利点と負担、実務の流れ、適格要件と税務までを整理しました。中小企業のオーナー経営者が第三者へ会社を譲るとき、この手法をどの局面で使うのかも解説します。
吸収合併とは何か
会社を譲る相談の場で、合併という言葉が出てくることは少なくありません。ただ、中身まで正確に説明できる経営者となると、ぐっと減ります。定義と、隣接する手法との線引きから整理しましょう。
吸収合併の基本的な仕組み
吸収合併は、一つの会社が別の会社をまるごと引き受け、引き受けられた側の法人格が消える組織再編です。会社法の定める手続に従って進み、統合の度合いはM&Aのなかで最も深い部類。出資比率で関係をつくる資本業務提携とは、性格がまるで違います。
存続会社と消滅会社の役割
登場するのは2社です。残るほうを存続会社、消える側を消滅会社と呼びます。消滅会社の資産・負債・契約・雇用は、効力発生日に存続会社へ移ります。資本金の計上や登記の段取りなど、吸収合併での存続会社側に寄る論点が多いのも特徴です。
包括承継が持つ意味
個々の資産や契約を一件ずつ移さなくてよい、これが包括承継です。事業譲渡のように取引先から同意を取り直す手間は生じません。裏を返せば、知らなかった債務まで一緒に付いてくるということ。便利さと危うさが同居しています。
合併と買収の違い
「合併」と「買収」は似た文脈で使われますが、法律上の位置づけが異なります。ここを混同したまま提案書を読むと、話が噛み合わなくなりがちです。
合併は会社法に定めのある組織再編行為で、複数の会社が一つの法人格にまとまります。対する「買収」に法律上の定義はなく、発行済株式の過半数を取得する、あるいは事業の一部を譲り受ける行為を広く指す言い方。株式譲渡による譲受であれば、対象会社は独立した法人として残ります。
中小企業の実務で圧倒的に多いのは後者です。企業買収の手法として株式を取得し、対象会社をそのまま存続させる形が標準になっています。
吸収合併と子会社化は別物
親会社が株式の過半数を握る子会社化では、親と子、二つの法人格が並んで残ります。吸収合併では消滅会社の法人格そのものが消えます。ここが決定的な分かれ目。
吸収合併と株式交換の違い
株式交換は、譲受企業が対象会社の株式をすべて取得して100%子会社にする手法です。対象会社の法人格は残ります。法人格が残るか消えるか、判断はそこで分かれる。株式交換での会社売却では、個人株主の課税関係にも別の整理が要ります。
吸収合併と新設合併の違い
合併は2種類です。既存の1社が残る吸収合併と、当事会社がすべて解散して新会社を設立する新設合併に分かれます。
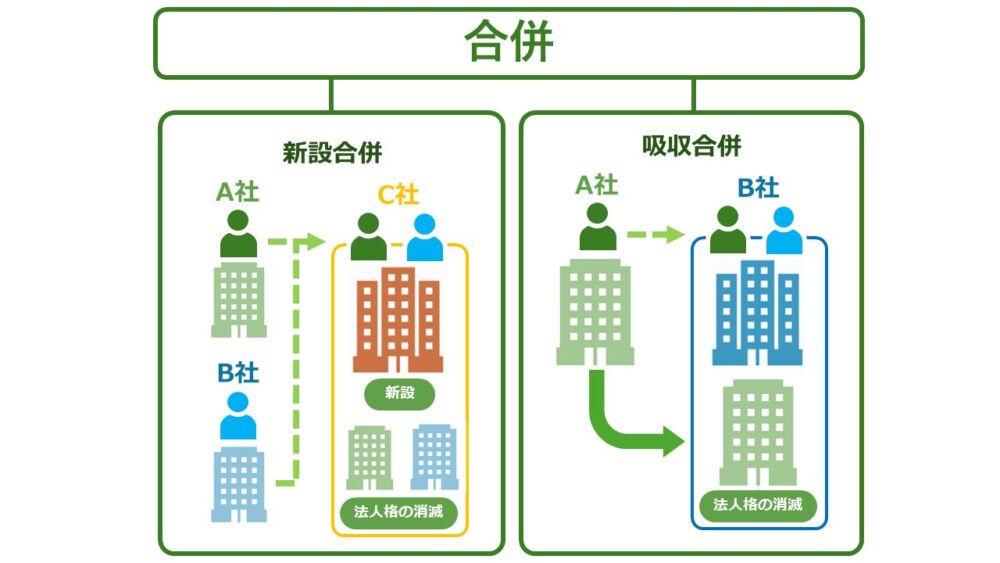
図のA社とB社で考えてみます。新設合併なら両社とも消えて、C社が新たに生まれます。吸収合併の場合、A社がB社に吸収されて消え、B社が残る形。結果として残る器が違ってきます。
実務で新設合併が選ばれない理由
手続の重さに尽きます。新会社での許認可の取り直し、財産権の移転登記、いずれも当事会社すべてで発生。登録免許税の計算でも吸収合併より不利になりがちです。新設合併を教科書以外でほとんど見かけないのは、このためです。
吸収合併のメリットとデメリット
包括承継という仕組みが、そのまま利点にも負担にもなります。下表で全体像をつかんでから、個別に見ていきましょう。
| 検討する観点 | 吸収合併で得られる利点 | 吸収合併で生じる負担 |
|---|---|---|
| 組織統合 | 人員・設備・顧客基盤が一つの会社にまとまり、重複業務の整理が早く進みます | 人事制度や企業文化の摩擦が表面化しやすく、離職につながる場合があります |
| 対価と資金 | 存続会社の株式や社債を対価にでき、手元資金を減らさずに統合できます | 新株発行で既存株主の持分が希薄化し、株価が下がる懸念が残ります |
| 契約・許認可 | 契約関係や雇用が包括承継され、個別の移転手続を省けます | 許認可の種類によっては承継が認められず、監督官庁への事前確認が要ります |
| 税務 | 適格要件を満たせば課税が繰り延べられ、繰越欠損金の引継ぎも視野に入ります | 非適格となれば資産の時価評価課税と、株主へのみなし配当課税が生じます |
| 手続とリスク | 対等な統合という印象を社内外へ伝えやすくなります | 債権者保護手続と株主総会決議が要り、簿外債務もそのまま引き継ぎます |
利点として評価される点
経営者が実際に価値を感じるのは、次の3つに集約されます。
シナジーが早く立ち上がる
組織が一本化されるため、仕入の集約も間接部門の統合も待たずに着手できます。製品開発の力と販売網が一体になれば、単独では届かなかった規模に手が伸びる。統合の速度そのものが利点です。
現金を用意しなくても実行できる
消滅会社の株主へ渡す対価は、現金に限りません。存続会社の株式、社債、新株予約権も選べます。譲受側が資金調達に苦労している局面では、この柔軟性が効いてきます。ただし株価が対価に見合うかどうかは別の検証が要ります。
繰越欠損金を引き継げる場合がある
適格合併と判定されれば、消滅会社の未処理欠損金額を存続会社が引き継げることがあります。将来の利益と相殺できれば、法人税の負担は軽くなる。もっとも繰越欠損金の引継ぎには支配関係の継続年数など厳しい制限があり、机上の期待どおりにはいきません。
見落とされやすい負担
一方で、契約書に判を押した後から効いてくる論点もあります。
簿外債務を選べない
包括承継は、引き継ぐ中身を選り好みできないということでもあります。未払残業代、係争中の紛争、保証債務。調査で拾えなかった簿外債務も自動的に移ります。第三者との合併で慎重論が出るのは、この一点が大きい。
PMIの負荷が大きい
給与テーブル、評価制度、勤怠システム、会計ソフト。別々に育ってきた仕組みを一つに揃える作業は、想像以上に時間を食います。M&A後のPMIを軽く見積もった案件ほど、現場の疲弊が早く出ます。
役員の処遇と退職金
消滅会社の役員は、合併によって当然に存続会社の役員になるわけではありません。退任するのか、処遇を変えて残るのか。支給額や支給時期の設計次第で課税関係が動くため、役員退職金は早い段階で検討に入れておきたい項目です。
吸収合併の手続の流れ
会社法が定める段取りは固まっています。下表に、各段階の要点と期限を並べました。抜けがあると合併そのものが無効になりかねない領域です。
| 手続の段階 | 実施内容の要点 | 必要書類・公告や通知・期限 |
|---|---|---|
| 合併契約の締結 | 取締役会決議を経て両社で合併契約を締結します。法定記載事項の漏れは無効原因となります | 合併契約書(当事会社の表示、合併対価、その割当て、効力発生日) 任意で株主総会期日や従業員処遇を記載 |
| 事前開示書類の備置 | 株主と債権者が判断できるよう、契約内容と合併後の財務見込みを開示します | 事前開示書類 株主総会の2週間前から本店に備置 |
| 株主総会の特別決議 | 原則として両社で承認決議を得ます。簡易合併や略式合併に当たれば省略できる場合があります | 招集通知と議事録 議決権の過半数出席かつ出席議決権の3分の2以上の賛成 |
| 債権者保護手続 | 官報公告と個別催告を行い、異議には弁済や担保提供で対応します | 官報公告と個別催告 効力発生日の1か月前までに公告 |
| 反対株主の株式買取請求 | 反対株主は公正な価格での買取を請求できます。会社は権利の存在を事前に知らせます | 通知または公告 効力発生日の20日前までに実施 |
| 合併の効力発生 | 契約で定めた日に権利義務が包括承継され、消滅会社は解散します | 当日の追加手続は不要 前段の完了が前提 |
| 登記手続 | 存続会社は変更登記、消滅会社は解散登記を申請します | 合併契約書、株主総会議事録、資本金の計上証明書ほか 効力発生日から2週間以内 |
| 事後開示書類の備置 | 完了後の透明性を確保するため、承継した権利義務の内容を開示します | 事後開示書類 効力発生日から6か月間備置 |
債権者保護手続がスケジュールを決める
合併の日程は、官報公告の1か月という期間に引っ張られます。逆算すると、契約締結から効力発生までは最短でも2か月前後。買掛先が多い会社では個別催告の名寄せに時間がかかり、ここで予定が後ろにずれる例をよく見ます。
契約書の作り込みで揉め方が変わる
対価の割当比率、効力発生日、従業員の処遇。どこまで書き込むかで、後の解釈争いは大きく減らせます。ひな形をそのまま流用せず、案件ごとに条項を足す。吸収合併契約書は、その意味で交渉の成果物そのものです。
吸収合併の税務で押さえる論点
税務の分岐は一つ、適格か非適格か。ここで課税のかかり方が大きく変わるため、スキームを固める前の検証が欠かせません。
適格合併と非適格合併
消滅会社の株主が存続会社の株式を対価として受け取り、一定の支配関係が続くなどの要件を満たせば適格合併です。この場合、投資が継続しているとみて課税は繰り延べられます。金銭を対価にした場合や要件を外れた場合は非適格となり、資産の時価評価課税が発生します。
みなし配当課税と株主への影響
非適格合併では、株主が受け取る対価のうち資本金等の額を超える部分が配当とみなされて課税されることがあります。個人株主だと総合課税で税率が跳ね上がる場合も。みなし配当の有無は、手取り額を左右する最大の変数です。
繰越欠損金の承継要件
適格合併でも、欠損金をそのまま使えるとは限りません。支配関係が合併事業年度開始の日の5年前から続いているか、みなし共同事業要件を満たすか。国税庁が組織再編税制の事前照会の資料様式を公開しているほど、判断が込み入った領域です。
税務判断は合併前に終わらせる
支援現場では、合併の実行日を決めてから適格判定に着手して慌てる例が目立ちます。支配関係の年数は後から作れません。株主構成の整理や株式の集約を先に済ませておくかどうかで、使える選択肢の幅がまるで変わります。
中小企業の会社売却で吸収合併をどう使うか
ここからが、オーナー経営者にとっての本題です。第三者へ会社を譲る場面で、合併はどの位置に置かれるのか。結論から言うと、入口ではなく出口側の手法になります。
第三者間のM&Aは2段階が原則
実務では、いきなり吸収合併することはほとんどありません。まず株式譲渡で100%子会社化し、統合の目処が立った段階で合併する。この順番が標準です。中小企業庁の中小M&Aガイドラインでも、後継者不在企業の第三者承継が主要な選択肢として整理されています。
2段階にする理由
子会社として抱えた期間に、財産の実態を親会社の立場で確認できます。契約の名義変更も少しずつ進められる。取引先や従業員への影響を小刻みにできることが、なにより大きい。統合後も子会社のまま併存させる会社は珍しくありません。
直接合併が選ばれる例外
例外は、規模の近い上場企業同士のような案件に限られます。住友銀行とさくら銀行から三井住友銀行が生まれた事例が代表格。株主構成や社内外への説明を考え、対等合併の形が選ばれました。グループ内再編や逆さ合併のように、身内で行う合併とは事情が違います。
譲渡オーナーの手取りで比べる
ここが一般的な解説記事では触れられにくい部分です。合併対価を存続会社の株式で受け取ると、譲渡オーナーの手元に現金は入りません。中小企業の第三者承継は創業者利益の現金化が目的になることが大半で、この一点で合併は候補から外れます。
株式譲渡が選ばれ続ける理由
株式譲渡なら、譲渡益に対する課税は申告分離で20.315%。現金が確実に入り、会社は器ごと残るため許認可の心配も薄い。株式譲渡と事業譲渡の比較と合わせて眺めると、合併の出番が限られる理由が見えてきます。
スキーム選定のチェックリスト
合併を検討の土俵に載せるかどうか、相談の初期に確認している項目を挙げておきます。一つでも引っかかれば、別の手法を先に検討したほうが早い。
- 株主が分散していないか。全株を一つにまとめられる見込みがあるか
- 営んでいる事業の許認可が、合併で承継されるか監督官庁に確認したか
- 対価を株式で受け取って納得できるか。現金化が目的になっていないか
- 支配関係の年数が5年に足りているか。欠損金の引継制限に触れないか
- 借入と個人保証の扱いを、金融機関と事前に詰めているか
- 役員退職金の支給時期を、合併の効力発生日と切り離して設計しているか
吸収合併を成功させる進め方
手法の理解と、案件を着地させる力は別物です。準備の質で結果が決まる場面を3つ挙げます。
事前調査で引き継ぐ範囲を見極める
包括承継である以上、調査の抜けはそのまま将来の負担になります。財務、法務、労務。どこまで踏み込むかは案件規模との兼ね合いですが、デューデリジェンスを省いた合併は、リスクを目をつぶって引き受けるのと変わりません。
会計・税務・法務の専門家と組む
適格要件の判定、対価の算定、登記。求められる知識の幅が広く、一人の担当者で完結する話ではありません。譲渡オーナー側としては、想定価格の把握が先です。企業価値評価の考え方を押さえたうえで、仲介会社の選び方を比べてみてください。
統合後の運用まで設計する
合併の登記が終わった日が、統合の始まりです。就業規則をいつ揃えるか、システムをどちらに寄せるか、誰が現場を束ねるか。着地点を決めずに走り出した案件は、半年後に手戻りが起きます。統合計画は契約交渉と並走させるのが現実的です。
吸収合併に関するFAQ
経営者から実際に受けることの多い質問を、5つまとめました。
原則として両社で特別決議が要ります。ただし簡易合併や略式合併に当たれば、省略できる場合も。持株比率と対価の規模で判断が変わるので、現場ではまず株主名簿と対価設計を確認します。
一般には株式譲渡のほうが早いです。合併は債権者保護手続だけで1か月以上、登記まで含めると数か月かかります。スケジュールを優先するなら株式譲渡が現実的な選択になります。
包括承継されるため、個別の同意なく存続会社へ移ります。もっとも給与体系や就業規則の統一は別問題。制度をいつ揃えるかは統合計画の中で決めます。転籍の同意が要る事業譲渡とは、この点が大きく違います。
効力発生前なら合併契約の解除条項次第です。発生後の是正は難しく、調査段階で表明保証や価格調整の条項を入れておくのが現場の対応。買い手側が2段階スキームを好む理由も、ここにあります。
自動では外れません。存続会社が借入を承継しても、保証契約は金融機関との別契約です。解除交渉は合併の手続と切り離して進める必要があり、着手が遅れると効力発生後まで残ります。
吸収合併と会社売却スキーム選びのまとめ
吸収合併は存続会社が消滅会社の権利義務を包括承継する組織再編で、統合の速さと税務上の利点がある一方、手続の重さと簿外債務の承継という負担も伴います。中小企業の会社売却では株式譲渡が中心となり、合併は統合が進んだ後の選択肢。判断に迷って当然の論点です。
みつきコンサルティングは、税理士法人グループのM&A仲介会社です。中小企業のM&Aを長く手がけ、公認会計士・税理士が在籍する体制で、スキーム選定から税務の検証まで一貫して支援しています。合併を含む再編をご検討でしたら、構想の段階でご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年9月17日事業譲渡と会社分割の違いと選び方|会社売却の税金・手続・事例
 2026年9月17日後継者不足の事業承継の方法|原因と第三者承継で黒字廃業を防ぐ
- 2026年9月17日個人で会社を買うM&Aとは|相場・流れ・費用と売り手の判断軸
- 2026年9月17日吸収合併契約書の記載事項とひな形|会社売却で合併を選ぶ判断軸