M&Aファンドとは、投資家から集めた資金で会社を譲り受け、企業価値を高めて再び譲渡する事業体です。後継者不在の中小企業にとって、事業会社と並ぶ譲渡先の候補になりました。ファンドの種類と仕組み、投資対象になる会社の条件、メリットとデメリット、二段階イグジットの判断軸、2025年の実例までを整理します。


M&Aファンドとは
後継者が見つからないという相談を受けたとき、譲渡先として同業他社しか思い浮かばないオーナーは少なくありません。実際には、ファンドが中小企業の譲受企業として名乗りを上げる場面が年々増えています。
M&Aファンドの定義
M&Aファンドとは、複数の投資家から集めた資金で会社の株式を取得し、企業価値を高めたうえで再び譲渡して譲渡益を得る事業体を指します。会社売却の全体像を押さえたうえで、譲渡先の探し方のひとつとして位置づけると理解が進みます。
M&Aの担い手となるのは、未公開株を投資対象とするプライベート・エクイティ(PE)ファンドが中心。実務の会話では、M&Aファンドとほぼ同じ意味で使われています。
投資ファンドの仕組み
ファンドは4つの段階を回して利益を追求します。運用期間はおおむね3年から5年。この期限があることが、事業会社への譲渡との最も大きな違いになります。
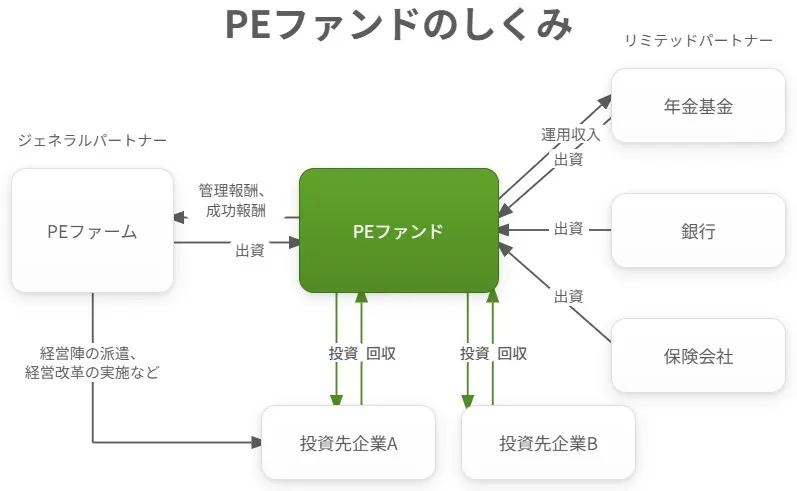
- 資金調達 匿名組合契約などを通じ、機関投資家や事業会社から出資を募ってファンドを組成します。
- 投資の実行 調査を経て株式を取得し、経営権を握ります。
- 企業価値の向上 役員派遣や管理体制の整備を通じて収益力を引き上げます。
- イグジット 数年後にIPOまたは他社への譲渡で資金を回収し、投資家へ分配。
M&Aでファンドが活用される理由
ファンドは単なる資金の出し手ではありません。オーナーが抱える課題を解く相手として選ばれています。
- 後継者不在の解決 親族にも社内にも承継先がない会社の受け皿になります。
- 企業価値の向上 自社単独では手が回らない改善を外部の知見で進められます。
- オーナーの解放 経営責任と個人保証から離れ、創業者利益を確定できます。
ハゲタカという見方は実態に合わない
ファンドがハゲタカと呼ばれたのは、もう昔の話。経営陣や従業員を犠牲にして自分たちだけが得をするような振る舞いは、現在ほとんど見かけません。
多くのファンドは既存の経営陣と従業員を重要なチームと捉え、協力して企業価値を高める方針を取ります。担当者には投資銀行やコンサルティング出身の人材が多く、交渉の場でも丁寧な対応が目立ちます。
事業会社への譲渡との違い
ファンドと事業会社では、そもそも譲受の目的が違います。下表で違いを整理しました。
| 比較項目 | 事業会社への譲渡 | ファンドへの譲渡 |
|---|---|---|
| 譲受の目的 | 事業シナジーの獲得 | 企業価値向上による譲渡益 |
| 保有期間 | 原則として期限なし | 3年から5年程度が目安 |
| 価格の考え方 | 自社とのシナジーを織り込む | 単独での収益力と改善余地で評価 |
| 譲渡後の独立性 | グループの制度に統合されやすい | 商号や社内制度を残しやすい |
| 秘密情報の開示先 | 同業に開示する場面がある | 事業上の競合には当たらない |
| オーナーの再出資 | 求められることは少ない | 二段階イグジットとして提案されやすい |
どちらが優れているという話ではありません。同業種と異業種の比較も含め、自社の優先順位に照らして選ぶ話です。
M&Aファンドの種類
ひと口にファンドといっても、投資対象とする成長ステージや状況によって性格は大きく分かれます。譲渡オーナーが接する可能性の高い順に見ていきます。
PEファンド(バイアウトファンド)
安定的に利益を生む未公開企業を主な投資対象とし、発行済株式の過半数以上を取得して経営権を握るタイプ。狭義のPEファンドがこれに当たります。
金融機関からの借入を組み合わせて株式を取得し、事業構造の改革と資本効率の向上を進めるのが基本形です。中小企業のオーナーが最も出会う機会の多い相手。
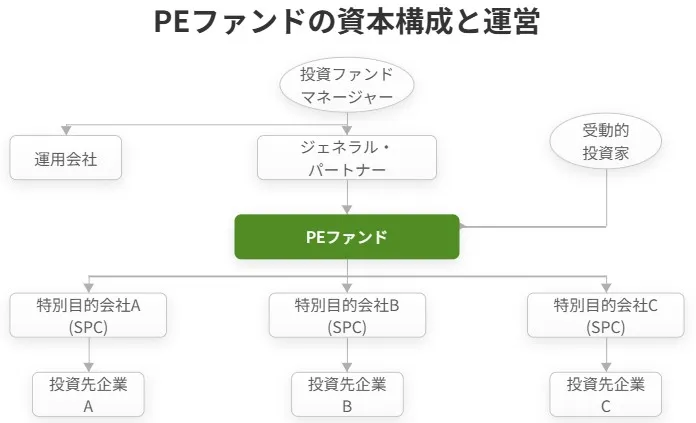
PEファンドの資本構成
出資と借入を組み合わせて対象会社の株式を取得する構造になっています。
PEファンドが注目される背景
オーナーの高齢化で第三者への承継が避けられない会社が増えました。加えて、市況の好転でIPOが実現しやすくなり、大企業が子会社や一部門を切り出すカーブアウトの案件も増加。結果として投資期間が短縮し、ファンドの動きが活発になっています。
事業承継ファンド
後継者不足に悩む中小企業の株式を取得し、経営支援を通じて事業の存続と成長を後押しするファンドです。
一般的な投資ファンドと異なり、企業文化の尊重と雇用の維持を重視する点が特徴。地域金融機関や政府系機関が関わる銀行系の投資会社も、この領域で存在感を強めています。
MBOファンド
現経営陣がオーナーから株式を買い取って独立する際、不足する資金を共同出資する形で支える存在。MBOのスキームは雇用と事業継続を前提に置くため、現代版ののれん分けとも呼ばれます。
サーチファンド
経営を志す個人が投資家から資金を募り、自ら承継先を探して経営者になるモデル。個人版のPEファンドとも称されます。個人による事業承継の受け皿として、国内でも案件が積み上がってきました。
企業再生ファンドとディストレスファンド
技術や顧客基盤は優れているのに収益が伴わない会社を立て直すのが企業再生ファンド。人員配置や資金調達の見直しに直接関与します。
さらに厳しい局面、つまり法的整理や債務超過に瀕した会社を対象とするのがディストレスファンド。再建できれば大きな利益、失敗すれば損失というハイリスク型です。
ベンチャーキャピタル
創業間もない企業や高い成長が見込まれる企業に出資するファンドです。通常は少数出資にとどまり、経営権を握ることは多くありません。IPOや他社への譲渡で資金を回収します。
種類ごとの特徴を比較
自社がどのタイプと接点を持ちうるのか、表中で確認してください。
| ファンドの種類 | 主な投資対象 | 取得する持分 | 中小企業オーナーとの接点 |
|---|---|---|---|
| PE(バイアウト)ファンド | 成熟し黒字が安定した会社 | 過半数以上 | 最も一般的 |
| 事業承継ファンド | 後継者不在の中小企業 | 過半数以上 | 近年急増 |
| MBOファンド | 経営陣が独立を目指す会社 | 共同出資 | 社内に後継候補がいる場合 |
| サーチファンド | 小規模・地域密着の会社 | 過半数以上 | 小規模案件で拡大中 |
| 企業再生・ディストレス | 業績不振や法的整理の会社 | 過半数以上 | 再生局面に限定 |
| ベンチャーキャピタル | 創業期・成長期の会社 | 少数出資が中心 | 譲渡先としては限定的 |
ファンドの投資対象になる会社の条件
すべての会社がファンドの検討対象になるわけではありません。どこで線が引かれるのかを、規模と特性の両面から見ていきます。
ファンドが好む会社の特性
急成長しているが赤字というスタートアップは、PEファンドの守備範囲から外れます。そこはベンチャーキャピタルの領域。
PEファンドが好むのは、ある程度成熟していて利益が安定し、なお伸びしろが残る会社です。現時点で利益が出ていなくても、事業の選択と集中や財務の見直しで再生が描ける会社に投資するファンドも存在します。
営業利益の水準とファンドの規模
ファンドは運用資産の大きさによって狙う案件規模が変わります。下表はあくまで目安ですが、打診先を絞る際の出発点になります。
| 営業利益の水準 | 関心を示すファンドの傾向 |
|---|---|
| 2億円未満 | 小規模案件を専門とするファンド、事業承継ファンド、サーチファンドが中心 |
| 2億円から3億円 | 国内の中堅ファンドが検討対象に入れ始める水準 |
| 5億円前後 | 関心を示すファンドの数が明確に増える |
| 10億円以上 | 国内の大手ファンドが幅広く候補に挙げる |
| 30億円以上 | 海外系の大型ファンドも検討に加わる |
ロールアップ戦略で小規模でも候補になる
大型ファンドが小さな会社を一切見ないかというと、そうでもありません。既存の投資先が同業を買い増して規模を膨らませるロールアップ戦略があるためです。
自社の属する業界でロールアップを進めているファンドがあるなら、規模の目安を下回っていても打診する価値は十分にあります。
投資対象になるかを見極めるチェックリスト
支援現場で最初に確認している項目を挙げます。3つ以上該当すれば、ファンドへの打診を検討する余地があります。
- 直近3期の営業利益が黒字で、大きく振れていない
- 特定の取引先への売上依存度が5割を下回っている
- オーナー個人の人脈や技能に依存しない業務の型がある
- 決算書に載らない簿外債務や係争がない
- オーナー個人の資産と会社の資産が明確に分かれている
- 部門別または商品別の損益を月次で把握できる
最後の項目は見落とされがちです。ファンドは改善余地を数字で確かめてから価格を出すため、数字の粒度がそのまま評価額に響きます。
ファンドに会社売却するメリット
ここからは譲渡オーナー側の利害得失を整理します。まずは得られるものから。
後継者不在の解決
親族内承継も社内承継も難しい会社にとって、第三者であるファンドに託す道は現実的な選択肢です。ファンドは新たな経営陣や専門人材を送り込めるため、会社の継続性を保ちやすくなります。
経営人材を招きやすくなる
ファンドが投資しているという事実自体が信用になり、外部から優秀な人材を呼び込みやすくなります。社内に後継候補がいる場合も、補佐役を連れてきて育成を支える形が取れます。
譲渡価格が高くなりやすい
ファンドは事業会社より良い金額条件を提示することがあります。価格を重視する譲渡オーナーにとっては有力な相手。
ただし前提として、自社の企業価値評価を早い段階で把握しておくべきです。中小企業の譲渡価格の決まり方を知らないまま交渉に入ると、提示額の妥当性を判断できません。
同業に情報を開示せずに進められる
交渉では決算書や顧客情報を開示せざるを得ません。相手が同業だと、破談になったときの影響を心配するオーナーが多い。
ファンドは事業上の競合に当たらないため、その懸念が軽くなります。機密性の高い技術やノウハウを抱える会社ほど、この点は効いてきます。
会社の独自性を維持しやすい
事業会社に譲渡すればグループの一員となり、良くも悪くも色が付きます。制度や運用の統一を求められる場面も出てくるはず。
ファンドは基本的に無色です。商号や人事制度、これまでの事業方針を残しやすく、譲渡後もアイデンティティを守りたいオーナーにとっては安心材料になります。
経営支援と資金供給を受けられる
ファンドが提供するのは資金だけではありません。同業を譲り受けるためのリスクマネー、海外展開の後押し、管理体制の整備まで幅広く関与します。
幹部人材の採用と販路開拓
自社だけでは届かなかった市場や人材に、ファンドの人脈が橋を架けます。採用の難易度が高い管理部門の責任者クラスで、その効果が出やすい。
管理体制とガバナンスの強化
内部管理の型を持ち込むのはファンドの得意分野です。整備が進めば金融機関からの信用も高まり、将来のIPOや再譲渡に向けた準備にもなります。
二段階イグジットで手取りを伸ばせる
譲渡時に対価の一部を再出資しておき、数年後のイグジットで二度目の利益を狙う手法。引退と創業者利益の最大化を両立させたいオーナーに向きます。
二段階イグジットの仕組み
全株式を譲渡すると同時に、ファンドと共にSPCへ出資して少数株主として残ります。持株比率は1割から4割程度が多いところ。
その後は共同で経営を続け、ファンドがイグジットする際に譲渡オーナーも一緒に株式を手放します。二度に分けて売るため、二段階イグジットと呼ばれます。
レバレッジ効果の有無を確認する
再出資を提案されたら、出資額を超える持株比率やリターンを得られる仕組みかどうかを必ず確かめてください。LBOの仕組みを使う案件ではこの効果が期待できますが、譲渡オーナーに効果が及ばない設計を持ちかけてくるファンドもあります。
ここは支援現場で最も食い違いが起きる論点。提案書の文言だけで判断せず、出資額と想定回収額の対応関係を数字で示してもらうべきです。
ファンドに会社売却するデメリット
良い面ばかりではありません。後悔しないために、リスクの側も同じ密度で押さえておきます。
投資期間の制約と再譲渡先の不確実性
投資期間は3年から5年が一般的で、その後どこへ譲渡されるかは決まっていません。IPOを前提にしていても、業績や市況によっては実現しない場合もあります。
最終的に別の事業会社へ渡る可能性を、あらかじめ受け入れておく必要があります。
LBOによる対象会社の債務負担
ファンドは株式取得時に金融機関からの借入を活用するのが通例です。この借入は譲受後、対象会社のキャッシュフローから返済していく構造になります。
譲渡オーナーへの対価支払いのために、会社がリスクを肩代わりしている面がある。財務への影響を軽視できません。
IPOを目指す場合の制約
LBOによる多額の借入と、譲受時に生じるのれんは、将来のIPOで障害になり得ます。証券取引所はこれらのリスクが解消された状態を求めるため、譲渡から3年でのIPOは難しく、5年程度は見込むのが現実的です。IPOとM&Aの比較も併せて確認しておくと判断しやすくなります。
企業文化の変容と従業員の離職
管理体制が強化され、利益を重視する方針へ移れば、これまでのおおらかな社風は変わります。変化が不満につながり、離職を招くリスクもゼロではありません。
従業員の待遇がどう変わるかを事前に詰め、譲渡後の経営統合の進め方まで合意しておくと、離職の波を小さくできます。
株主間契約でファンドが主導権を持つ
一部株主として残った場合でも、再譲渡の主導権は大株主であるファンドが握ります。株主間契約にはドラッグアロングやタグアロング、先買権といった条項が入るのが通常です。
実際には話し合いで方針を決める例も多く、そこはケースバイケース。ただし法的な建て付け上はファンドの意向が通りやすい点を、あらかじめ理解しておいてください。
ファンドのイグジット方針
ファンドは背後の投資家から安定したリターンを求められています。高いリスクを取ってIPOを目指すより、確実に利益が出る事業会社への再譲渡を選ぶ場面も少なくありません。
契約交渉の負担が重い
ファンドは投資家との約束と金融機関からの借入に責任を負うため、契約に盛り込む条項が多くなります。表明保証の範囲も広くなりがち。
LBOを使う案件では、譲渡オーナーが金融機関に対して何らかの署名を求められる場合もあります。
経営者保証の扱いを確認する
中小企業庁は2024年8月に中小M&Aガイドラインを第3版へ改訂し、譲渡オーナーの経営者保証を解除するか譲受側へ確実に移行させる対応を明記しました。保証を移すつもりだったのに移されない事例が問題視されたためです。
経営者保証の解除は、基本合意の段階で金融機関を含めて段取りを固めておくべき論点。クロージング後に持ち越すと、話がこじれます。
ファンドへの会社売却を進める実務
準備と交渉の進め方で、結果は大きく変わります。順を追って押さえるべき点を挙げていきます。
自社が投資対象になるかの事前検討
ファンドは安定した利益と成長余地を重視します。財務状況、事業内容、将来性を客観的に評価し、どこが魅力として映るのかを言語化しておくことが出発点です。
この段階で売り手側の事前調査を済ませておくと、後の交渉で足元を見られにくくなります。
希望条件の整理とファンド選定
譲渡価格だけでなく、譲渡後の経営体制、従業員の処遇、事業の継続性まで洗い出しておきましょう。ファンドごとに得意な業界と投資規模が違うため、相性の見極めが結果を左右します。
ファンドを見極める確認事項
打診先を絞る際、支援現場では次の項目を確認しています。
- 同業種または近い規模での投資実績があるか
- 過去の投資先がイグジット後にどうなったか
- 経営支援を担当する人員を実際に配置できるか
- 後継となる経営人材を用意できるか
- ファンドの残存運用期間があとどれだけあるか
- LBOを使う場合、対象会社の返済負担がどの程度か
最後から2つ目は見落とされやすい項目です。運用期間の終盤にあるファンドは、投資してすぐ次のイグジットを検討する立場に置かれます。譲渡後の落ち着いた数年を望むなら、ここは確認しておくべきところ。
資本力や知名度だけで選ばない
会社を引き継げるノウハウと考え方を持っているか、企業文化を理解しようとしているか。こうした定性的な判断軸も、買い手を見極める基準として同じくらい重みを持ちます。
交渉プロセスと期間の目安
企業概要書の作成から打診、面談、条件交渉、デューデリジェンス、最終契約、クロージングまで、半年程度を要するのが一般的です。
譲渡オーナー自らファンドと向き合うことも可能ではありますが、通常はM&A仲介会社を通じて進めます。契約条項が複雑になる案件では、M&Aに精通した弁護士の助言も欠かせません。
手取り額を左右する税金
株式を譲渡して得た譲渡益は申告分離課税の対象となり、所得税・復興特別所得税・住民税を合わせて20.315%の税率がかかります(国税庁タックスアンサーNo.1463)。
二段階イグジットを選ぶと、課税のタイミングが二度に分かれます。再出資分は初回で課税されず、二度目の譲渡時に精算される形。手元にいくら残るのかは、株式譲渡にかかる税金と手取り額の計算を突き合わせて試算してください。
役員退職金との組み合わせを検討する
税務会計上の実務判断として、譲渡対価の一部を役員退職金として受け取る設計は検討に値します。退職所得は分離課税で控除も手厚く、譲渡対価をすべて株式代金で受け取るより手取りが増える場面がある。
ただしファンド側は退職金の水準に敏感です。不相当に高額と判断されれば損金算入が否認されるため、勤続年数と最終報酬月額に照らした金額に収めるのが実務の落としどころになります。
2025年のファンドによるM&A事例
実際にどのような会社がファンドへ渡ったのか。2025年の案件を、目的別に3つに分けて整理しました。
事業承継を目的とした譲受
下表は、後継者不在や経営基盤の強化を背景とする案件です。地域の中堅企業が中心。
| 譲渡企業 | 事業内容 | 譲受ファンド | 時期 |
|---|---|---|---|
| 宇都宮塗料工業 | 道路設備工事・建築塗装 | LBPI(継承ジャパン2号ファンド) | 2025年8月 |
| 清水組 | 海上土木 | SBI地域事業承継投資 | 2025年7月 |
| 西田企画 | 葬儀場・宿泊施設運営 | マラトンキャピタルパートナーズ | 2025年7月 |
| サーテックカリヤ | 金属製品の表面処理加工 | セレンディップ・ホールディングス | 2025年7月 |
| テクノスター | CAEソフト開発・販売 | 日本投資ファンド | 2025年7月 |
| 桜井グラフィックシステムズ | スクリーン印刷機の製造販売 | 日本投資ファンド | 2025年5月 |
| アットワールド | 留学斡旋・情報サイト運営 | サーチファンド・ジャパン | 2025年4月 |
| 武田産業 | 自転車・サイクルパーツ卸 | 新生事業承継 | 2025年4月 |
| ワールドネット | 代車用・観光用レンタカー | SBI地域事業承継投資 | 2025年1月 |
製造業と地域密着型サービスに偏りがあるのが読み取れます。規模で見ても、中小企業のオーナーが想像するより小さい会社が数多く含まれています。
大企業からのカーブアウト
親会社が非中核と位置づけた事業を切り出し、ファンドの下で独立させる型。表中の案件がその典型です。
| 譲渡企業 | 事業内容 | 譲受ファンド | 時期 |
|---|---|---|---|
| ステアリテール | POS端末活用ソリューション | 日本みらいキャピタル | 2025年8月 |
| NJT銅管 | 合金鋳塊・管・棒の製造販売 | SMBCキャピタル・パートナーズ | 2025年8月 |
| ゴールデンパーク土肥 | 観光施設の運営 | PROSPER日本企業成長支援ファンド | 2025年7月 |
| カシオヒューマンシステムズ | 業務システムの開発・販売 | ジャフコ グループ | 2025年6月 |
| 旭化成メディカル | 血液浄化製品の開発製造販売 | インテグラル | 2025年4月 |
NJT銅管は他のファンドからの取得で、ファンド間で会社が受け渡される流れも定着しつつあります。
上場企業の非公開化
TOBで全株式を取得し、上場を廃止したうえで構造改革を進める型。中小企業の譲渡とは規模が異なりますが、ファンドの行動原理を知る材料になります。
| 譲渡企業 | 事業内容 | 譲受ファンド | 時期 |
|---|---|---|---|
| 田辺三菱製薬 | 医療用医薬品 | ベインキャピタル | 2025年7月 |
| シミックホールディングス | 医薬品開発支援 | ブラックストーン・グループ | 2025年5月 |
| ジャムコ | 航空機内装の製造整備 | ベインキャピタル | 2025年5月 |
| マクロミル | インターネットリサーチ | CVCキャピタル・パートナーズ | 2025年3月 |
| カオナビ | タレントマネジメントSaaS | カーライル | 2025年3月 |
| 富士ソフト | 情報システム開発 | KKR | 2025年2月 |
四半期開示の縛りを外して中期の投資に踏み込む、という狙いが共通しています。上場企業への譲渡とは意思決定の速度がまるで違う点も、ファンドを相手にする際の特徴です。
M&Aファンドへの会社売却に関するFAQ
ファンドへの譲渡を検討するオーナーから寄せられる質問のうち、判断に直結するものを取り上げます。
現場ではまず投資方針を確認します。事業承継型のファンドは雇用の維持を前提に置くことが多く、譲受直後に人員整理へ踏み切る例はまれ。ただし不採算部門の扱いは方針次第のため、基本合意の前に人員計画と拠点の存続方針を書面で確かめておくと安心です。
小規模案件を専門とするファンドや事業承継ファンドなら十分に検討対象になります。地域金融機関が組成するファンドも増えました。とはいえ事業会社のほうが高い価格を出す場面もあるため、両方に打診して比べるのが現実的な進め方です。
条件次第です。再出資額に対して持株比率が上乗せされるレバレッジ効果があるか、株主間契約で譲渡時期の主導権をどちらが握るか。この2点で結論が変わります。引退時期を早めたいなら、全株式を譲渡するほうが見通しは立てやすいところ。
契約条項と金融機関の条件次第です。実務ではクロージングと同時に借入を借り換え、保証を外す段取りを組みます。LBOを使う案件では新たな借入が対象会社に乗るため、返済計画まで含めて確認しておく必要があります。

まとめ|M&Aファンドへの譲渡を判断する要点
M&Aファンドは、後継者不在の解決と創業者利益の確保を同時に実現しうる譲渡先です。一方で投資期間の制約、LBOによる債務、企業文化の変化といった論点も残ります。どちらを選ぶべきか迷うのは当然のこと。事業会社との比較を含め、腰を据えて検討を進めてください。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として中小企業のM&Aを数多く支援してきました。ファンドと事業会社の双方へ打診し、価格と条件を並べたうえでご判断いただけます。会社売却をお考えでしたら、初期の情報整理の段階からご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 事業法人第二部長/M&A担当ディレクター
-
ヘルスケア分野に関わる経営支援会社を経て、みつきコンサルティングでは事業計画の策定、モニタリング支援事業に従事。運営するファンドでは、投資先の経営戦略の策定、組織改革等をハンズオンにて担当。東南アジアなど海外での業務経験から、クロスボーダー案件に関しても知見を有する。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年9月14日PPAとのれんの違い|M&A無形資産評価と譲渡価格への影響
- 2026年9月10日清算価値とは?計算方法とM&A譲渡価格の最低ラインを解説
- 2026年9月10日M&Aシナジー効果の評価方法|定量化の手順と譲渡価格への反映
- 2026年9月8日事業譲渡の譲渡代金の処理|仕訳・消費税とオーナーの手取り