TOB(株式公開買付)は上場会社の株式を市場外で買い集めるM&A手法です。MBOやLBOとの違い、5%ルールと2026年5月施行の30%ルール、手続の流れを整理しました。非上場の中小企業に当てはめると何が変わるのか、譲渡オーナーの視点での判断材料もまとめています。
TOBとは何か|M&Aにおける株式公開買付の位置づけ
TOBという3文字を初めて目にした経営者から、「うちにも来る話ですか」と聞かれることがあります。結論を先に書くと、これは上場会社をめぐる制度です。ただ仕組みを知っておくと、M&Aの全体像の理解が一段深まります。
TOBの意味と読み方
TOBは「ティー・オー・ビー」と読み、Take Over Bidの略。日本語では株式公開買付といいます。買付価格・買付期間・買付予定数をあらかじめ公告したうえで、証券取引所を通さずに株主から直接株式を買い集める行為を指しています。
TOBの目的は経営権の取得
狙いは対象会社の議決権を押さえることにあります。過半数を握れば取締役の選任を左右でき、3分の2以上なら組織再編まで単独で決議可能。上場会社の非公開化や、親会社による上場子会社の完全子会社化にも使われます。
証券取引所を通さない理由
市場でまとめ買いを始めれば、需給が崩れて株価は跳ね上がります。想定した予算では買い切れなくなるうえ、先に情報を知った一部の株主だけが得をしかねません。価格と期間を公告して市場外で買い付ける形にすることで、すべての株主が平等な売却機会を得られる仕組みです。
TOBの対象は上場会社に限られる
公開買付の規制がかかるのは、有価証券報告書を提出している会社の株券などです。株式に譲渡制限が付いた非上場の中小企業には、そもそも不特定多数の株主が存在しません。オーナーが会社を譲る場面では、相手を1社ずつ絞り込む株式譲渡が実務の中心。企業買収の全体像を押さえると、TOBがその一部分にすぎないことが見えてきます。
TOBとMBO・LBOの違い
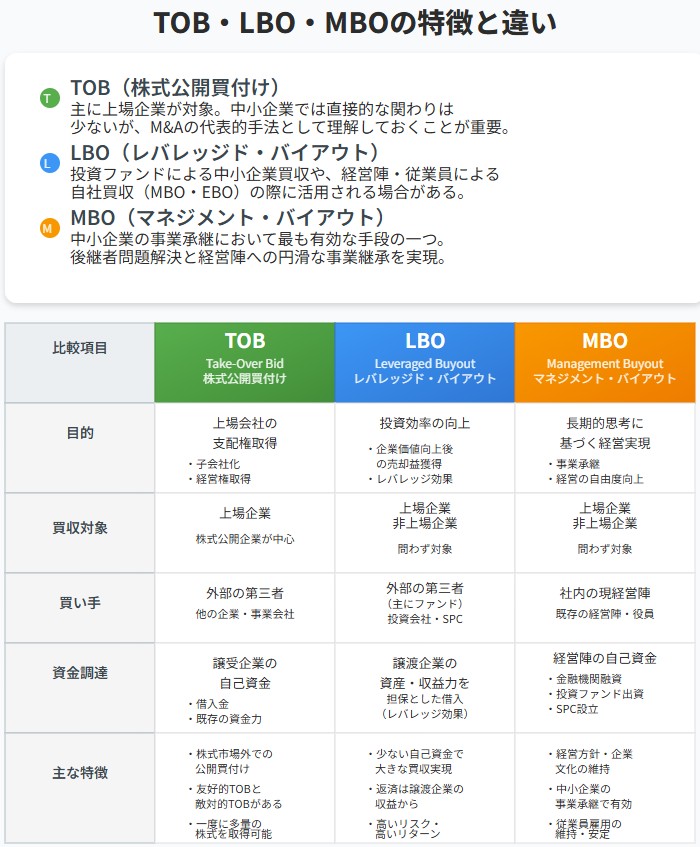
検索結果で並んで出てくる3つの略語ですが、実は比べている軸が違います。TOBは買い方の手続、MBOは買う人が誰かという話、LBOは資金をどう調達するかの話。だから同じ案件が3つすべてに当てはまることも起こります。
MBOとの違い
MBOの仕組みは、対象会社の経営陣がファンドや金融機関と組み、既存株主から自社の株式を買い取る手法です。買う主体が経営陣である点が定義の中心にあります。対象会社が上場していればTOB規制に服するため、手段としてTOBを採用することになります。
逆に、TOBだからといって買付者が経営陣とは限りません。同業他社やファンドが買付者になる案件も普通にあります。外部から経営者を招き入れるMBIや、出口戦略全般を指すバイアウトとも、整理の仕方が異なります。
LBOとの違い
LBOによる資金調達は、対象会社の資産や将来のキャッシュフローを裏付けに借入を起こし、その資金で株式を取得する手法です。自己資金が少なくても大型案件を組める反面、譲受後の会社が返済を背負う構造になります。
TOBの買付資金をエクイティ少額・ローン中心で組めば、そのTOBはLBOでもあります。両者は排他的な関係ではありません。
3つの手法を比較する
下表と図で、目的・買付者・資金調達の違いを並べて確認できます。
| 比較項目 | TOB(株式公開買付) | LBO(借入活用型の買収) | MBO(経営陣による買収) |
|---|---|---|---|
| 何を指す言葉か | 株式の買い方(法定の手続) | 資金の集め方 | 買う主体が誰か |
| 主な買付者 | 同業他社・親会社・ファンド・経営陣 | ファンド・譲受企業 | 対象会社の経営陣 |
| 資金調達の方法 | 問わない | 対象会社の資産や将来収益を裏付けとした借入が中心 | ファンド出資と借入の組合せが多い |
| 対象会社 | 上場会社 | 上場・非上場を問わない | 上場・非上場を問わない |
| 相互の関係 | LBOやMBOと同時に成立する | TOBの資金調達手段になる | 上場会社ではTOBを使って実行する |
TOB手続が必須となる場合|5%ルールと30%ルール
TOBは「やってもよい手続」ではありません。一定の条件に当たれば「やらなければならない手続」に変わります。判定の入口が2つのルールです。
5%ルール
市場外で株券などを買い付け、買付後の株券等所有割合が5%を超える場合、原則としてTOBが必要になります。ただし60日間で10名以下からの取得なら、原則として適用が外れる仕組み。少人数からの相対取得にまで公告を求めると、実務が回らなくなるためです。
30%ルール(旧3分の1ルール)
もう1つが所有割合の閾値です。従来は「3分の1超」でしたが、2026年5月1日に施行された改正金融商品取引法により「30%超」へ引き下げられました。少人数からの取得であっても、この線を超えるならTOBが強制されます。
2026年5月1日に施行された改正の中身
2024年5月に成立した改正法は、公開買付制度としては約20年ぶりの抜本的な見直しでした。閾値の引下げに加え、特別関係者の範囲や適用除外の整理も行われています。関係政令・内閣府令の内容は金融庁の公表資料で確認できます。
市場内取引も規制の対象に
影響が大きいのはこちらです。従来、取引所の立会内での買付けは、価格優先・時間優先の競争売買により公正性が保たれているとして、原則として公開買付の強制対象外でした。改正後は立会内で閾値を超える買付けにも公開買付が求められます。市場で静かに買い集める手は、使いにくくなりました。
改正前後を並べて確認する
下表に、2026年4月末までの取扱いと、5月1日以降の取扱いをまとめています。
| 比較項目 | 2026年4月30日まで | 2026年5月1日以降 |
|---|---|---|
| 所有割合の閾値 | 3分の1超 | 30%超 |
| 市場外取引 | 公開買付の対象 | 公開買付の対象(変更なし) |
| 立会外取引 | 公開買付の対象 | 公開買付の対象(変更なし) |
| 市場内取引(立会内) | 原則として対象外 | 閾値を超える買付けは原則として対象 |
| 5%ルール | 市場外で60日間に10名超から取得し5%超となる場合に強制 | 維持(適用除外の範囲を整理) |
非上場の中小企業には適用されない
ここまでのルールは、いずれも上場会社の株券などを前提としています。譲渡制限付きの株式しか発行していない会社には及びません。オーナーが持分の何割を、誰に、いくらで譲るかは、株主間の合意と契約で決めていく世界です。
TOBの種類は友好的と敵対的の2つ
対象会社の取締役会が賛同しているかどうかで、TOBは2つに分かれます。報道で目立つのは後者ですが、件数として圧倒的に多いのは前者です。
友好的TOB
事前に協議を重ね、対象会社の取締役会が賛同の意見を表明したうえで実施する形です。グループ会社の完全子会社化や、シナジーを見込んだ資本参加で使われます。相手の納得を得てから進める点は、中小企業の友好的M&Aと同じ発想といえます。
敵対的TOB(同意なき買収)
取締役会の同意を得ないまま買付けを始める形です。近年は「同意なき買収提案」と呼び換える動きも広がりました。対象会社が買収防衛策を発動して対抗する例もあり、成立率は決して高くありません。
中小企業のオーナーが過度に心配する必要はない
敵対的買収のニュースを見て不安になり、相談に来られる経営者は意外と多いものです。ただ、株式に譲渡制限が付いている限り、承認なしに知らない相手へ株が渡ることは原則ありません。会社の乗っ取りを警戒するより、定款と株主名簿の点検を優先したほうが実益があります。
TOB(株式公開買付)のメリットとデメリット
立場によって評価が反転するのがTOBです。応募するか迷う株主と、仕掛ける買付者に分けて見ていきます。
株主から見た利点と欠点
市場株価を上回る価格が提示されるのが通例で、まとまった資金を一度に受け取れます。反面、経営への影響力は失われ、上場廃止となれば保有し続けても換金しにくくなる。価格に乗る買収プレミアムの水準は、対象会社の業績や交渉の経緯で大きく変わります。
買付者から見た利点と欠点
価格と期間を先に固定できるため、予算とスケジュールが読めます。応募が下限に届かなければ買付けを取りやめる設計も可能。半面、上乗せ分だけ取得コストは膨らみ、法定手続や専門家報酬も相応にかかります。発表を受けた株価の動きまで読んで動く必要があります。
両者の立場を並べて見る
下表は、既存株主と買付者それぞれの利点と欠点を対比したものです。
| 立場 | メリット | デメリット |
|---|---|---|
| 既存株主 | 市場株価を上回る価格で売却できる まとまった資金を一度に受け取れる 譲受企業の資本力で事業成長が加速する | 経営への影響力を失う 買付期間の終了後は株価が戻りやすい 上場廃止となれば換金性が下がる |
| 買付者 | 価格と期間を固定でき予算が読める 下限に届かなければ取りやめられる 株価の急騰を招かずに大量取得できる | 上乗せ分だけ取得コストが増える 同意なき買付けは成立率が低い 法定手続や専門家報酬の負担が重い |
TOB(株式公開買付)の手続と進め方
法定の書類と期限で組み立てられた手続です。全体像を4つのステップで押さえておけば、ニュースの読み方が変わります。
4つのステップと期限
下表のとおり、公告から報告書の提出までの順序と期限が定められています。
| ステップ | 手続の内容 | 実施者 | 期限 |
|---|---|---|---|
| 1 公開買付開始公告 | 買付価格・買付期間・買付予定数などを公告し、公開買付届出書を提出する | 公開買付者 | 公告を行った日に届出書を提出 |
| 2 意見表明報告書 | 対象会社が賛同か反対かを表明し、必要に応じて質問を記載する | 対象会社 | 公告日から10営業日以内 |
| 3 対質問回答報告書 | 対象会社の質問に回答し、必要なら買付条件を見直す | 公開買付者 | 写しの送付を受けてから5営業日以内 |
| 4 公開買付報告書 | 応募株券等の数などを公表し、成立か不成立かを確定させる | 公開買付者 | 原則として買付期間の末日の翌日 |
公開買付期間は20営業日以上60営業日以内
短すぎれば株主が判断する時間を持てず、長すぎれば対象会社の事業が宙に浮きます。そのため期間には上下限が置かれています。対抗提案が出た場合などには延長されることもあります。
100%取得できなかった場合の後処理
TOBだけで全株を集められる例はまれです。残った少数株主を整理して完全子会社にするには、株式併合などによるスクイーズアウトの手続へ進みます。株主が分散した非上場会社でも、論点はよく似ています。
非上場の中小企業にTOBはない|オーナーが取るべき選択肢
ここからが本題という方も多いはずです。TOBの知識は、自社の譲渡条件を考えるときの物差しとして役に立ちます。
中小企業M&Aは相対交渉の株式譲渡が中心
非上場会社の譲渡は、譲受企業を1社ずつ絞り込み、条件を詰めて契約する相対取引です。当社が支援する案件でも、9割ほどは株式譲渡の形をとります。公告も応募期間もなく、交渉の巧拙がそのまま条件に表れる世界。会社売却の進め方を先に把握しておくと、初回面談の理解度が変わります。
プレミアムに相当するものは何か
上場会社には市場株価という基準があり、そこへ上乗せするのがプレミアムです。非上場会社に市場株価はありません。代わりに時価純資産や営業利益の倍率が出発点となり、そこへシナジーの見込み分が乗ります。企業価値評価の考え方と会社売却の相場感を押さえておけば、提示額を冷静に見られます。
支援現場で見る価格形成の実際
関東の金属加工業、年商22億円の会社で、3社から意向表明が届いたことがあります。最高額と最低額の差は1.6倍。差の中身は、相手が自社の設備と技術者をどう使えると見たかの違いでした。上場企業への譲渡とPEファンドとでは、そもそも評価の物差しが違います。
株主が分散している会社は事前の整理から
先代からの相続や過去の増資で、株式が親族や元役員に散っている会社は珍しくありません。譲受企業は100%取得を望むため、この状態のままでは交渉が前に進まないことも。自社株買いによる集約や相対の買取りで、譲渡前に持分をまとめておく段取りが要ります。
会社売却の前に確認したい5項目
当社が初回面談で必ず確認している項目を挙げます。
- 発行済株式の名義人と実質的な保有者が一致しているか
- 株券発行会社のままになっていないか
- 譲渡制限と承認機関の定めを定款で確認できるか
- 金融機関借入に付いた個人保証の残高と解除の見通し
- 役員退職金を含めた手取り額の試算ができているか
4つ目でつまずく会社が最も多いところです。経営者保証の解除は契約書に書けば自動的に外れるものではなく、金融機関との交渉が別途必要になります。非上場株式の取得に関する基本も、あわせて押さえておきたいところです。
相談先を決めるときの視点
中小企業庁の中小M&Aガイドラインは、仲介者やFAに対して手数料の内訳や提供業務の具体的な説明を求めています。説明を受けたうえで納得できるかどうかが判断軸。M&Aの相談先を比べる際は、この基準で並べてみてください。
後継者が社内にいない場合
親族にも従業員にも継ぐ人がいないなら、第三者への承継が現実的な選択肢になります。後継者不在への対応を先送りにするほど、選べる相手も条件も狭まっていきます。
TOBの事例と非公開化の広がり
制度の説明だけでは実感が湧きにくいものです。実際に成立した案件を2つ挙げます。
永谷園ホールディングスのMBO
2024年6月3日、永谷園ホールディングスは丸の内キャピタルと組んだMBOの実施を公表しました。買付価格は1株3,100円で、公表前営業日の終値2,223円に対して約39%の上乗せ。TOBは同年7月16日に成立し、9月27日付で上場廃止となっています。
公表資料では、短期の業績に左右されずに海外展開や大型投資を進めるための非公開化と説明されました。上場維持のコストと意思決定の速さを、経営陣が天秤にかけた判断です。
非公開化の動きは2026年も続いている
2026年2月には、パラマウントベッドホールディングスがMBOを経て上場廃止となりました。市場区分の見直しや資本効率への要請を背景に、上場という選択そのものを問い直す会社が増えています。国内M&A市場の動向とあわせて見ると、流れがつかめます。
非上場のオーナー経営者には、逆側の示唆があります。上場企業ですら株主構成を単純にしたがるのですから、株式が散らばった非上場会社の整理は、なおさら早いほうがよいという話です。
TOB(株式公開買付)に関するFAQ
相談の場で実際によく出る質問を4つ取り上げます。
制度上は上場会社の株券などが対象なので、非上場会社では使いません。株主が数名なら、一人ずつ交渉して株式譲渡契約を結ぶのが通常の進め方です。株主が数十名に分散している会社では、集約の順番から設計します。
発表後は市場価格も買付価格の近辺まで上がるため、単純な比較では大差が出ないことも。手数料や決済時期、不成立となった場合の値戻りリスクをどう見るかで結論が変わります。保有株数と資金の使い道次第です。
現場ではまず定款を確認します。株式に譲渡制限が付いていれば、承認機関の決議なしに第三者へ株式が渡ることは原則ありません。上場会社向けの防衛策を導入するより、名義株や分散株の解消が先です。
あります。買い手が上場企業の場合、開示や取締役会の手続に一定の時間を要する理由が理解できるためです。相手の社内事情が読めると、交渉のスケジュールに無用な不信感を持たずに済みます。
M&AにおけるTOBのまとめ
TOBは上場会社の株式を市場外で買い集める手法で、MBOやLBOとは切り口が異なります。2026年5月からは30%ルールと市場内取引への規制拡大が適用されています。非上場の会社に直接は及ばない制度ですが、株主の整理や価格の考え方は自社の譲渡にも効きます。迷う段階でも、順番さえ決まれば道筋は見えます。
みつきコンサルティングは、みつき税理士法人グループのM&A仲介会社です。中小企業の事業承継型M&Aを中心に支援実績を重ね、株主構成の整理から手取り額の試算まで一貫して伴走します。本格的なご検討の前でも、情報収集を目的とした無料相談を承っています。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月8日表明保証保険とは?M&Aの仕組・保険料相場と会社売却での使い方
- 2026年10月8日資本提携とは?M&Aとの違い・出資比率の目安と売却の判断軸・事例
- 2026年10月8日M&Aの契約書とは?締結の流れと売り手の確認点・印紙の要否
- 2026年10月8日子会社売却とは?4つの方法・手続・税金と親会社の注意点を解説