跡継ぎが決まらないまま60代、70代を迎える社長は少なくありません。子どもや社員が継がなくても、第三者への会社売却、社内登用、外部招へいで会社と雇用を残す道があります。廃業との税負担の違い、個人保証の扱い、相談先と費用、準備の順番まで説明します。


後継者がいない会社が増えている現状と理由
「後継ぎが決まっていないのは、うちくらいではないか」。初回の面談で、こう打ち明ける社長は少なくありません。実際には国内企業の半数が後継者未定で、同じ悩みを抱える会社はむしろ多数派です。
親族に継がせる、社員に託す、社外に引き継ぐという道は、いずれも事業承継の選択肢に含まれます。事業承継とM&Aは別物と受け止められがちですが、第三者への会社売却も、会社と雇用を次の世代へつなぐ手段のひとつです。
後継者不在率は50.1%まで低下も半数は未定
帝国データバンクの全国「後継者不在率」動向調査(2025年)によると、後継者が「いない・未定」の企業は50.1%でした。最も高かった2017年から16.4ポイント下がり、7年連続の改善です。それでも中小企業では51.2%、社長が50代の会社では58.3%と、半数を上回る水準が続きます。
改善の背景には社内登用やM&Aによる承継の広がりがありますが、自社の後継者不足が解消に向かうかどうかは別の話です。
社長の高齢化が進んでいる
東京商工リサーチの2025年の社長の年齢調査では、社長の平均年齢は63.81歳と過去最高を更新し、70歳以上の社長が34.7%を占めました。中小企業庁の2026年版中小企業白書も、2025年は60歳以上の経営者が過半数だと指摘しています。
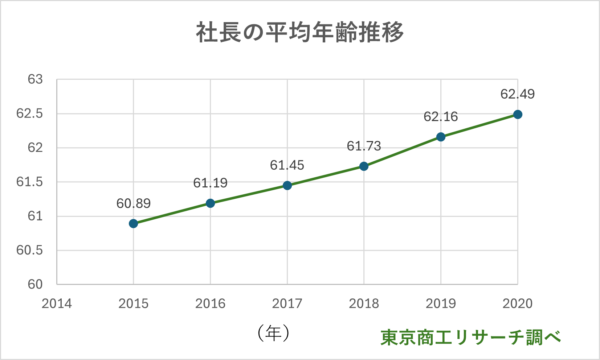
70歳が近づいても後継ぎが決まらず、現役を続ける社長は珍しくありません。経営者の引退年齢や引退後の暮らしを考え始めた時期が、承継準備を始める合図です。
子どもや社員が継がない・継げない理由
後継者候補の顔ぶれも変わりつつあります。同じ帝国データバンクの調査では、後継者候補のうち非同族が41.0%と初めて4割を超え、子どもは29.7%にとどまりました。
子どもが家業を継がない
子どもが別の仕事に就き、家業へ戻る予定もない状態。後継者がいない会社でよく見られる構図です。当社が支援した関東の自動車整備会社でも、他業種で働く息子に業界の逆風まで背負わせたくないと考えた社長が、第三者への譲渡を選びました。親族内承継が難しいと分かった時点で、社外へ目を向ける判断が欠かせません。
社員に経営の経験が足りない
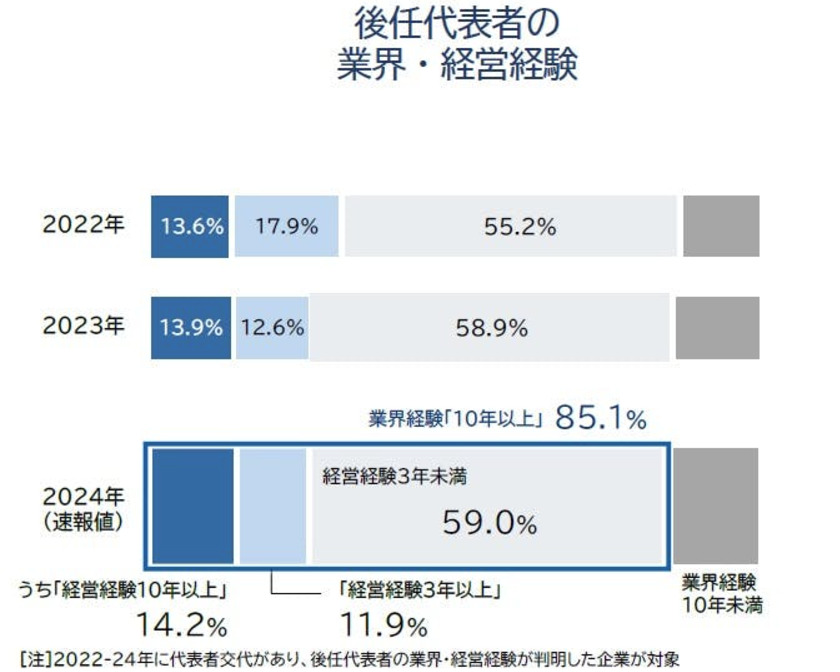
社内に候補がいても、経営経験の乏しさが壁になります。2025年調査で分析された新任の代表者は、業界経験10年以上が83.9%を占める一方、経営経験3年未満が69.6%に上りました。現場を知り尽くした番頭格でも、資金繰りや金融機関との交渉は初めてという例は多く見られます。
株式と個人保証を引き受けられない
経営を担う意欲があっても、自社株の買取資金と、会社の借入に付いた個人保証の引き継ぎを前に辞退する社員は少なくありません。能力より先に、資金と保証の問題で話が止まるケースも。社内承継の相談では、意外と多い落とし穴です。
後継者がいないまま放置した場合のリスク
決断を先送りしているうちに、選べる道は少しずつ狭まります。数字で見ると、その怖さがよく分かります。
後継者難による倒産は過去最多
東京商工リサーチによると、2025年度の後継者難倒産は461件で、集計を始めた2013年度以降で最多でした。原因は代表者の死亡が219件、体調不良が172件で、合わせて8割を超えます。社長が倒れた途端に事業が止まる会社が、それだけ多いということです。
社長の急逝で自社株が相続財産になれば、相続と事業承継の課題が一度に押し寄せ、株式の分散で経営判断が滞ることもあります。
黒字のまま廃業する会社も多い
2025年の休廃業・解散は6万7,210件と過去最多を更新し、このうち52.8%は最終期の決算が黒字でした。代表者の年齢は70代が38.6%、80代以上が34.0%を占めます。東京商工リサーチは、後継者がいないまま事業を続けてきた企業の退出が本格化していると分析しています。
後継者がいない会社が選べる4つの道
後継ぎがいなければ会社をたたむしかない、という思い込みを耳にする機会は、今も少なくありません。実際には、社外の会社に引き継いでもらう、社員に託す、外部から経営者を招く、計画的に廃業するという4つの道があります。このうち3つは親族外承継にあたり、家族の外に目を向けるだけで選択肢は大きく広がります。
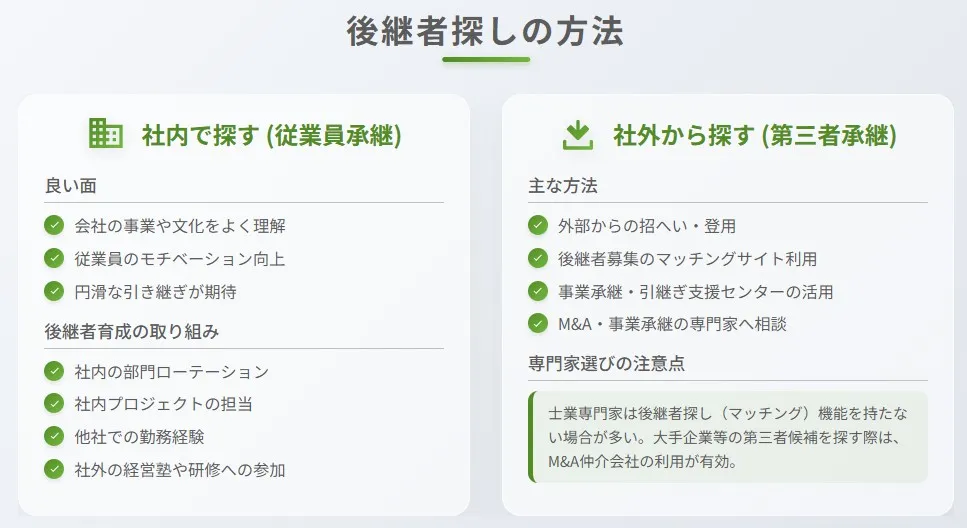
下表で、4つの選択肢の特徴を比べました。
| 選択肢 | 向いている会社 | 主なメリット | 主な注意点 |
|---|---|---|---|
| 第三者承継(M&A) | 黒字で事業の基盤があり、社内に株式を買い取れる人がいない会社 | 雇用と取引先を維持しやすい 譲渡対価を受け取れる 個人保証の解除を交渉できる | 相手が必ず見つかるとは限らない 成約まで半年から1年程度かかることが多い |
| 社内承継(役員・従業員) | 経営を任せられる幹部が育っている会社 | 事業や社風を理解している 社内外の動揺が少ない | 株式の買取資金が不足しやすい 個人保証の引き継ぎが壁になる |
| 外部からの経営者招へい | 株式の所有と経営を分けても構わない会社 | 経営経験のある人材を迎えられる | 社風になじまないおそれがある 株式を誰が持つかの整理が必要 |
| 廃業(清算) | 事業を続ける価値や見込みが乏しい会社 | 自分の判断で時期を決めて事業を終えられる | 従業員が職を失い、取引先にも影響が及ぶ 資産の売却で手取りが目減りしやすい |
第三者承継(M&A)で会社を引き継いでもらう
社外の会社に株式を譲り、経営を引き継いでもらう方法です。会社そのものが残るため、社員の雇用、取引先との契約、許認可を原則としてそのまま引き継げます。2025年の速報値では、代表者の交代のうちM&Aなどによる就任が20.6%を占め、後継者不在を理由とする事業承継型M&Aは中小企業の承継手段として定着してきました。
社内の役員・従業員に承継する
長年ともに働いてきた役員や社員に託す方法で、従業員承継とも呼ばれます。2025年の速報値では内部昇格による就任が36.1%となり、同族承継の32.3%を上回りました。社内承継の良い面と、立ちはだかりやすい壁を順に見ていきます。
社内承継の良い面
後継者が事業や社風、取引先の事情を理解しているため、引き継ぎで現場が混乱しにくいのが最大の利点です。身近な先輩がトップに立つ姿は、ほかの社員にとっても長く働き続ける動機になりやすいもの。社長が相談役として後ろに控え、段階的にバトンを渡せる点も見逃せません。
自社株の買取資金と個人保証の壁
社内承継を検討した会社が立ち止まるのは、たいてい次の2つの場面です。
自社株の買取資金が足りない
業績の良い会社ほど株価は高くなり、社員個人の貯蓄で自社株を買い取るのは現実的ではありません。経営陣が金融機関やファンドから資金を調達して株式を取得するMBOという手法もありますが、借入の返済は会社の利益から長期にわたって続きます。
個人保証の引き継ぎに家族が反対する
会社の借入に付いている社長の個人保証を、後継者がそのまま引き受けるよう金融機関から求められる場合があります。本人は前向きでも、家族に反対されて辞退する例は珍しくありません。個人保証の承継をどう整理するかが、社内承継の成否を分けます。
社内で後継者を育てる進め方
社内に候補がいるなら、育成には年単位の時間がかかります。部門ローテーションや社内プロジェクトの責任者、社外の経営塾への参加、取引先との交渉への同席などを段階的に経験させ、役職も少しずつ引き上げていくのが王道です。社長自身が伴走し、資質を見極めながら任せる範囲を広げることで、交代後の混乱を抑えられます。
外部から経営者を招へいする
業界経験者や経営のプロを社長として迎える方法です。2025年の速報値では外部招へいによる就任は7.6%にとどまり、まだ少数派。招へいを検討する際は、次の点を押さえておきたいところです。
株式の持ち方と経営を分けて考える
招へいした社長が株式まで買い取るのは資金面で難しく、オーナーが株式を持ったまま経営だけを任せる形になりがちです。この形ではオーナーに相続が起きたとき、株式を誰が引き継ぐかという問題が残ります。迎えた社長と社風が合わず、数年で退任するリスクも頭に入れておきましょう。
サーチファンドや後継者人材バンクも選択肢に
経営者を志す個人が投資家の支援を受けて中小企業を引き継ぐサーチファンドも、国内で事例が増えてきました。公的な事業承継・引継ぎ支援センターには、創業を目指す個人と後継者不在の事業者を結びつける後継者人材バンクがあり、小規模な事業の引き継ぎ手探しに活用されています。
廃業(清算)を選ぶ場合
会社をたたむ判断が合理的な場面もゼロではありません。ただ、黒字の会社が清算を選ぶと、従業員や取引先だけでなく社長自身の手取りにも響きます。廃業とM&Aを比べる際に見落とされやすい2つの点を確認しておきましょう。
資産の換価で手元資金が目減りする
清算では在庫や設備、不動産を売却して借入を返済しますが、処分を急ぐため帳簿価額を下回る値段になりやすいのが実情です。従業員への退職金、店舗や工場の原状回復費も手元資金から差し引かれ、想定より残る金額が少なくなるケースは珍しくありません。
税負担が会社売却より重くなる場合がある
もう1つの落とし穴が税金です。清算と株式譲渡では、社長が受け取るお金にかかる税金の種類が異なります。
清算の分配金は配当とみなされる
清算で株主が受け取る残余財産のうち、資本金等の額を超える部分は所得税法第25条により配当とみなされます。非上場会社の配当は、ほかの所得と合算して所得が多いほど税率が上がる総合課税の対象です。
株式譲渡の譲渡益は20.315%の分離課税
株式を譲渡した場合の譲渡益は、所得税・復興特別所得税・住民税を合わせて20.315%の申告分離課税です。内部留保が厚い会社ほど、清算より会社売却のほうが手取りは残りやすくなります。当社では税理士法人グループとして、清算と会社売却の手取りを並べて試算したうえで判断いただくよう勧めています。
後継ぎ候補の探し方と相談先
顧問税理士に「誰か良い人はいないか」と頼んだまま、気づけば1年。後継者探しの相談では、こうした話をよく伺います。相談先によって得意分野も出会える相手も違うため、自社の規模と目的に合う窓口を選ぶことが近道です。
下表に、主な相談先の特徴をまとめました。
| 相談先 | 費用の目安 | 主な相手先 | 向いている会社 |
|---|---|---|---|
| 事業承継・引継ぎ支援センター | 相談は無料 | 登録された譲受希望の企業・個人 | まず方針を整理したい会社、小規模な事業 |
| 日本政策金融公庫 | 無料 | 創業や新分野進出を目指す事業者 | 小規模な事業の引き継ぎ手を探す事業者 |
| 取引銀行・顧問税理士 | 機関により異なる | 取引先や顧問先の企業 | 地元での承継を優先したい会社 |
| M&Aマッチングサイト | サイトにより異なる | 個人や中小企業の譲受希望者 | 小規模案件で自ら交渉を進められる会社 |
| M&A仲介会社・FA | 成功報酬が中心 | 上場企業や同業大手を含む全国の企業 | 年商数億円以上で、相手探しから交渉まで任せたい会社 |
事業承継・引継ぎ支援センター
事業承継・引継ぎ支援センターは、国が全国47都道府県に設置している公的な相談窓口で、相談は無料です。中小機構の発表によると、2025年度の新規相談者数は初めて2万4,000者を超え、第三者承継の成約件数も2,265件と過去最多になりました。案件によっては、登録された民間のM&A支援機関への橋渡しも行っています。
日本政策金融公庫の事業承継マッチング支援
政府系金融機関の日本政策金融公庫は、後継者不在などを理由に事業を譲りたい事業者と、創業や新分野への進出を目指す事業者を結びつける事業承継マッチング支援を無料で提供しています。比較的小規模な事業を、意欲のある個人や事業者に引き継いでほしい場合に向いた窓口です。
取引銀行や顧問税理士
普段から決算書を見ている取引銀行や顧問税理士は、会社の実情を知る身近な相談相手です。地方銀行や信用金庫の中には事業承継の専任部署を置くところもあり、地域の取引先を紹介してもらえる場合があります。ただし、紹介先が自行の取引先に偏りやすいことや、相手探しの体制を持たない税理士事務所が多いことは知っておきたいところ。
M&Aマッチングサイト
インターネット上で譲渡案件を公開し、譲受希望者を募るサービスです。登録の手軽さが魅力ですが、交渉や契約書の確認は自分で進めるか、別途専門家を手配する必要があります。M&Aマッチングサイトは小規模案件と相性が良い反面、年商数億円以上の会社では情報が広く出回り、社員や取引先に知られるリスクにも目を配りたいところです。
M&A仲介会社・FA
全国の譲受企業候補とのネットワークを持ち、相手探しから条件交渉、契約、クロージング(株式の受け渡しと代金決済)までを一貫して支援するのがM&A仲介会社です。上場企業や同業大手まで候補を広げたい会社にとって、出会える相手の幅が最も広い相談先になります。
仲介会社を選ぶときの確認事項
中小企業庁の中小M&Aガイドライン(第3版)は、仲介者やFA(片方の当事者だけを支援する助言者)に対し、手数料の体系や、仲介者が双方から報酬を受け取ることに伴う利益相反のリスクなどを契約前に説明するよう求めています。国のM&A支援機関登録制度に登録しているか、税務まで相談できる体制かも、契約前に確かめておきましょう。
第三者承継(M&A)を選ぶメリットと注意点
60代の社長が率いる西日本の電気工事会社(年商約8億円)は、後継者不在と売上の伸び悩みを抱えていました。当社の仲介で上場の設備工事会社へ株式を譲渡した後は、採用力が高まり、公共工事や新分野の案件にも参入しています。社長は代表を退いて顧問に就きました。
M&A後の経営者の選択肢は、すぐに身を引くことだけではありません。後継者問題と成長の壁を同時に解く手段になりますが、良い面だけで判断するのは禁物です。
売り手にとってのメリット
後継者がいない会社がM&Aを選ぶ利点は、会社が残ることにとどまりません。社長個人にも社員にも効く、3つの効果を見ていきましょう。
雇用と取引先を守れる
株式譲渡なら会社の法人格はそのまま残り、雇用契約や取引契約も原則として引き継がれます。社員の処遇を譲渡の条件に盛り込める点も、廃業にはない強み。
譲渡対価を引退後の資金にできる
株式の譲渡対価は社長個人が受け取り、譲渡益には前述の20.315%の分離課税がかかります。役員退職金と組み合わせて受け取り方を設計すれば、手取りを増やせる場合も。長年育てた会社の価値を、ハッピーリタイアの資金に変える道です。
個人保証から解放される道が開ける
M&Aでは、譲受企業による借り換えや保証の差し替えを条件に、個人保証を外す交渉ができます。中小M&Aガイドライン(第3版)でも、成約前に保証の提供先である金融機関へ相談することについて、支援機関から譲渡オーナーへの説明が求められるようになりました。保証の扱いを最終契約に明記しておくことが、引退後の安心につながります。
売り手が注意したい点
一方で、M&Aには時間も手間もかかります。事前に知っておけば避けられる誤算も少なくありません。
必ず買い手が見つかるとは限らない
業績や財務の状態によって、譲受企業の関心は大きく変わります。2026年版中小企業白書によると、60代以上で承継の意向が未定の中小企業のうち、資産超過かつ黒字の会社は約5割にとどまり、残りは赤字か債務超過の状態。業績が良いうちに動くほど、条件の合う相手と出会える可能性は高まります。
成約までに時間がかかる
相手探しからデューデリジェンス(譲受企業による詳細な調査)、最終契約まで、半年から1年程度を見込むのが一般的です。途中で候補先が撤退し、振り出しに戻ることもあります。当社が支援した自動車整備会社の例でも、最初の候補先との話は社会情勢の変化で白紙になりました。
社風の違いと社員の不安
譲受企業の方針や社風が合わないと、統合後に社員が離れていくおそれがあります。社員へ説明するタイミングや、処遇をどこまで約束してもらうかは、交渉の段階から詰めておきたい論点です。トップ面談で相手の経営者と早めに価値観をすり合わせておくと、社員への説明もしやすくなります。
手数料などの費用がかかる
仲介会社やFAへの報酬に加え、税理士や弁護士への費用も発生します。報酬の体系は会社ごとに大きく異なるため、契約前の比較は欠かせません。
後継者探しにかかる費用の目安
費用がいくらかかるか分からず、相談そのものをためらっていないでしょうか。公的な窓口は無料で使える一方、M&A仲介会社の報酬は会社によって大きく異なります。事業承継の費用を左右するのは、承継の方法と依頼先の2つです。
公的窓口とマッチングサイトの費用
事業承継・引継ぎ支援センターや日本政策金融公庫のマッチング支援は、相談や引き合わせを無料で受けられます。M&Aマッチングサイトは譲渡側の登録料を無料とするサイトが多いものの、成約時の手数料や専門家サポートの料金はサイトごとに異なります。センター経由でも、民間の支援機関に引き継がれた段階からは民間の報酬がかかる点に注意が必要です。
M&A仲介会社の報酬体系
M&A仲介会社の報酬は、下表の4項目で構成されるのが一般的です。
| 費用項目 | 支払う時期 | 内容と注意点 |
|---|---|---|
| 相談料 | 初回の相談時 | 無料とする会社が多い |
| 着手金 | 仲介契約の締結時 | 成約しなくても返金されないのが一般的 |
| 中間金 | 基本合意の締結時など | 成功報酬の一部を前払いする形をとる会社もある |
| 成功報酬 | 最終契約の成立時 | 取引金額に応じてレーマン方式で計算されることが多い |
着手金や中間金を設けない完全成功報酬型の会社もあります。M&A手数料の相場を比べるときは、料率だけでなく、報酬計算の基準となる金額と最低報酬額の有無まで確認しましょう。
報酬の基準額で支払額は大きく変わる
同じ料率でも、株式の譲渡価額を基準にするか、負債を含めた移動総資産を基準にするかで支払額は大きく変わります。中小M&Aガイドラインも、レーマン方式の報酬は基準となる価額の考え方に左右されると注意を促しています。見積もりは同じ前提にそろえて比べることが大切です。
補助金で専門家費用を抑える
国の事業承継・M&A補助金には、M&Aの専門家費用を補助する専門家活用枠があります。2026年の15次公募では、譲渡側の補助率が1/2または2/3、補助上限は600万円(デューデリジェンス費用を含む場合は800万円)でした。
仲介手数料が対象になるのは、M&A支援機関登録制度に登録された仲介業者・FAへの支払いだけ。公募回ごとに要件が変わるため、最新の公募要領で確かめておきましょう。
引退までに進めておきたい準備
中小企業庁の事業承継ガイドラインは、経営者の平均引退年齢が70歳前後であることを踏まえ、概ね60歳頃には準備に着手するよう勧めています。後継者がいない会社ほど、残された時間の使い方が結果を左右するもの。
引退時期から逆算して計画を立てる
希望する引退時期を決め、そこから逆算して準備の順番を組み立てます。M&Aを選ぶなら、相手探しから成約までの期間に加え、決算書や社内体制を整える時間も見込んでおきたいところ。引退予定の2〜3年前には方針を固めておくと、焦って条件を妥協する事態を避けやすくなります。
会社と社長個人の現状を見える化する
相手探しに入る前に、会社と社長個人の状態を棚卸ししておきます。下表は、後継者がいない会社の初回面談で当社が確認している主な項目です。
| 確認項目 | 見るポイント | 放置した場合の影響 |
|---|---|---|
| 株主構成 | 名義株や所在不明の株主がいないか | 株式譲渡の手続が進まない |
| 個人保証と担保 | 保証している借入の総額、社長個人の不動産が担保に入っていないか | 引退後も債務の責任が残る |
| 会社と社長個人の資産の線引き | 社長名義の土地に工場が建っている、役員貸付金や役員借入金がある | 譲渡の範囲と価格の調整が長引く |
| 簿外の負担 | 未払残業代、退職金の積立不足、他社への保証など簿外債務の有無 | 譲受企業の調査で見つかり、減額や破談につながる |
| 社長への依存度 | 主要取引先との関係、技術、許認可が社長個人に頼っていないか | 社長が抜けると価値が下がると評価される |
| 家族の意向 | 配偶者や子が株式を持っていないか、承継の方針に異論がないか | 最終段階で合意がまとまらない |
このうち会社と社長個人の資産の線引きは、整理に時間がかかりやすい項目です。社長名義の土地を会社に貸しているなら、譲渡後も賃貸を続けるのか、会社に買い取ってもらうのかで、譲渡価額も社長の税金も変わります。顧問税理士と早めに方針を詰めておくと安心です。
会社の価値を磨き上げる
譲受企業が最も気にするのは、社長が抜けた後も会社が回るかどうか。営業や技術を幹部に分担させ、業務の手順を文書にまとめておくと、評価は着実に上がります。決算書から事業と関係のない経費を外し、本来の収益力が見えるようにしておくことも欠かせません。自社がいくらで評価されそうかは、企業価値評価で現在地を確かめるところから始めます。
早めに専門家へ相談する
承継の方法を決める前の段階でも、相談先を持っておく価値は大きいもの。株式や税金の整理は専門性が高く、第三者承継では相手先の紹介まで任せられるプロがいると選択肢が広がります。事業承継の相談先は、公的窓口と民間の専門家を目的に応じて使い分けるのが現実的です。
後継者がいない会社に関するFAQ
後継ぎが決まらない社長が、M&Aを考え始めたときに抱きやすい疑問にお答えします。
赤字というだけで諦める必要はありません。現場ではまず、赤字が一時的なものか、社長の役員報酬が多いなど調整で説明できるものかを確認します。技術や顧客基盤、許認可に価値があれば、関心を示す買い手は現れるもの。債務超過の程度によっては、株式譲渡ではなく事業譲渡を選ぶこともあります。
探せます。最初は会社名を伏せた概要書で候補先の関心を確かめ、秘密保持契約を結んだ相手にだけ詳しい情報を開示する流れ。社員への説明は、最終契約の前後に行うのが一般的です。ただ、社長の外出が増えるといった変化から勘づかれることもあるため、面談の場所や時間帯にも気を配ります。
売る義務はありません。初回の相談や企業価値の試算だけで終える方も多く、話を聞いたうえで親族内承継や社内承継に切り替える会社もあります。仲介契約を結ぶと専任条項やテール条項で一定の拘束が生じるため、契約前に解約の条件を確認しておくと安心です。
売れます。ただし買い手は原則として全株式の取得を求めるため、家族株主の同意が欠かせません。現場では相手探しに入る前に家族へ方針を伝え、株式をオーナーに集めておくか、同時に譲渡する段取りを付けます。名義株が混じっている場合は、整理に数カ月かかることも。

後継者がいない会社を残すために今できること
後継者がいなくても、第三者承継、社内承継、外部招へいと、会社を残す道は複数あります。黒字の会社が廃業を選ぶと手取りと雇用の両面で失うものが大きく、比べてから決めることが大切です。後継ぎが決まらない焦りは多くの社長が通る道で、社長だけで抱え込む必要はありません。
みつきコンサルティングは、税理士法人グループのM&A仲介会社です。中小企業M&Aの実績と経験が豊富なアドバイザーと税理士が、承継方法の比較から手取りの試算、相手探しまで一貫してお手伝いします。後継者がいないと感じた段階から、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第四部長/M&A担当ディレクター
-
国内証券会社(現SMBC日興証券)にてクライアントの資産運用を支援。みつきコンサルティングでは、消費財・小売業界の企業に対してアドバイザリーを提供。事業承継案件のみならず、Tech系スタートアップへの支援も行う。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月22日後継者がいない会社はどうする?4つの選択肢とM&Aでの事業承継
- 2026年10月13日スタートアップのM&Aとは|イグジットの流れと中小企業の会社売却
- 2026年10月9日表明保証とは?M&Aの条項例と違反時の責任・特別補償との違い
- 2026年9月7日M&Aはなぜするのか|売り手と買い手の理由と決断のタイミング