MBOとは、経営陣が自社株式を譲り受けて経営権を引き継ぐ手法です。後継者が社内にいる会社では有力な選択肢になる一方、資金調達や次の承継で行き詰まる例も少なくありません。スキームの流れ、LBO・EBOとの違い、メリットとデメリット、第三者承継M&Aとの比較まで、中小企業の実務に即して解説します。


MBOとは経営陣が自社株式を譲り受けて経営権を承継する手法
MBOとは、マネジメント・バイアウトの略称です。対象会社の経営陣が自社の株式を譲り受け、オーナー経営者から経営権を引き継ぐ手法を指します。社外の第三者ではなく、社内で日々の経営を担ってきた役員や幹部が譲受側に回る。ここが通常のM&Aと決定的に異なります。

中小企業では従業員承継の進め方のひとつとして検討され、上場会社では非公開化の手段として使われます。同じ3文字でも、置かれた文脈はかなり違うもの。事業承継の全体像のなかで位置づけを押さえておくと、判断を誤りにくくなります。
MBOが使われる3つの場面
MBOという言葉が出てくる場面は、大きく3つに分かれます。読者がどの場面を想定しているかで、必要な知識がまったく変わってきます。
非上場の中小企業における事業承継型MBO
後継者が社内にいる会社で、役員や幹部社員がオーナーから株式を買い取る形。本記事が主に扱うのはこの類型です。譲渡オーナーにとっては、会社を知り尽くした人物に託せる安心感があります。
上場会社の非公開化を目的とするMBO
経営陣が市場から株式を買い集め、上場を廃止する形。短期の株価や四半期業績から距離を置き、中長期の視点で経営に取り組む狙いが掲げられます。少数株主の保護をめぐるルールが厳格に適用される点も特徴的。
人事評価の目標管理制度とは別物
検索すると、まったく別の意味のMBOが混ざって出てくることがあります。目標管理制度、すなわちManagement by Objectivesの略としてのMBO。組織目標と個人目標を連動させる人事評価の手法で、企業の譲受とは無関係です。混同したまま社内で話が進むと、思わぬ誤解を生みます。
親族内承継・従業員承継との関係
MBOは承継先を限定する言葉ではなく、経営陣が譲受主体になるという「買い方」を表す言葉です。誰が経営陣なのかによって、承継の類型は変わります。

経営陣に入っているご子息がMBOで株式を取得すれば、それは実質的に親族内承継です。非親族の役員が主体なら社内承継。後述するEBOは社内承継の一形態にあたります。
帝国データバンクの2025年調査では、代表者交代の経緯として内部昇格が36.1%となり、同族承継の32.3%を上回りました。血縁にこだわらない承継が現実の主流になりつつあり、MBOへの関心が高まっている背景もここにあります。
EBO・LBO・MBI・TOBとの違い
MBOの周辺には似た略語が並びます。下表で違いを整理しました。誰が譲り受けるのか、どう資金を工面するのか、この2軸で見ると混乱しません。
| 用語 | 譲受の主体 | MBOとの関係 |
|---|---|---|
| MBO | 対象会社の経営陣 | 基準となる手法 |
| EBO | 対象会社の従業員 | 社内承継の一形態 |
| LBO | 問わない | 資金調達の方法を指す概念 |
| MBI | 外部の経営人材・ファンド | 外部から経営陣を送り込む点で逆 |
| TOB | 問わない | 上場株式を買い付ける手続を指す |
EBOとの違い
EBOはEmployee Buyoutの略で、従業員が主体となる承継を指します。創業オーナーが急逝し、会社実務に関わらない相続人へ株式が渡ってしまうような局面では、中心的な社員が外部資金を調達して株式を取得する従業員によるEBOが選択肢になります。
LBOとの違い
LBOはLeveraged Buyoutの略で、対象会社の資産やキャッシュフローを裏づけに資金調達する方法を指します。譲受主体が誰かは問いません。LBOの仕組みを使ったMBO、という重なり方をするケースが実務では大半です。
MBIとの違い
MBIはManagement Buy-inの略。投資ファンドや金融機関が株式を取得したうえで、外部から経営の専門家を送り込みます。内部の経営陣が主体のMBOとは、人材の流れが正反対になります。
TOBとの違い
TOBは、買付価格と期間を公表して市場外で株式を買い集める手続のこと。上場会社でMBOを実施する場合、実行手段としてTOBが使われます。誰が買うかを表すのがMBO、どう買うかを表すのがTOBという整理になります。
MBOの資金調達方法と種類
相談を受けていて最初に詰まるのは、ほぼ例外なく資金の話です。後継者候補である役員は、株式を買い取る原資をどこかから工面しなければなりません。調達先によってMBOの姿は3つに分かれます。
経営陣の自己資金によるMBO
手元資金だけで賄えるなら、手続はもっとも簡素に進みます。外部の関与がないため、経営理念や社風もそのまま引き継げるでしょう。
ただ、中小企業の非上場株式といえども評価額は数千万円から数億円に及びます。役員個人の預金で全額を賄えるケースは、現実にはごく限られます。
金融機関の融資によるMBO
もっとも一般的な形。特別目的会社を設立し、そこへ金融機関が株式取得資金を融資します。返済原資は譲受後の対象会社が生み出すキャッシュフローです。
審査で見られるのは後継者個人の資産ではなく、承継後の対象会社の業況と返済能力。事業承継融資の枠組みや信用保証協会の別枠保証を組み合わせる例も増えています。
ファンドの出資によるMBO
ベンチャーキャピタルやPEファンドから出資を受ける形です。資金の見返りとして、承継後の会社の株式を一定割合渡すことになります。
なお、受け皿となる特別目的会社自体も金融機関から借入を行うことが多く、実質的にはLBOと組み合わせた構造になります。
MBOスキームの流れ
実際の手順は、3つの段階に分けると理解しやすくなります。ここでは資金の大半を金融機関から調達する、もっとも一般的なパターンを前提に説明します。
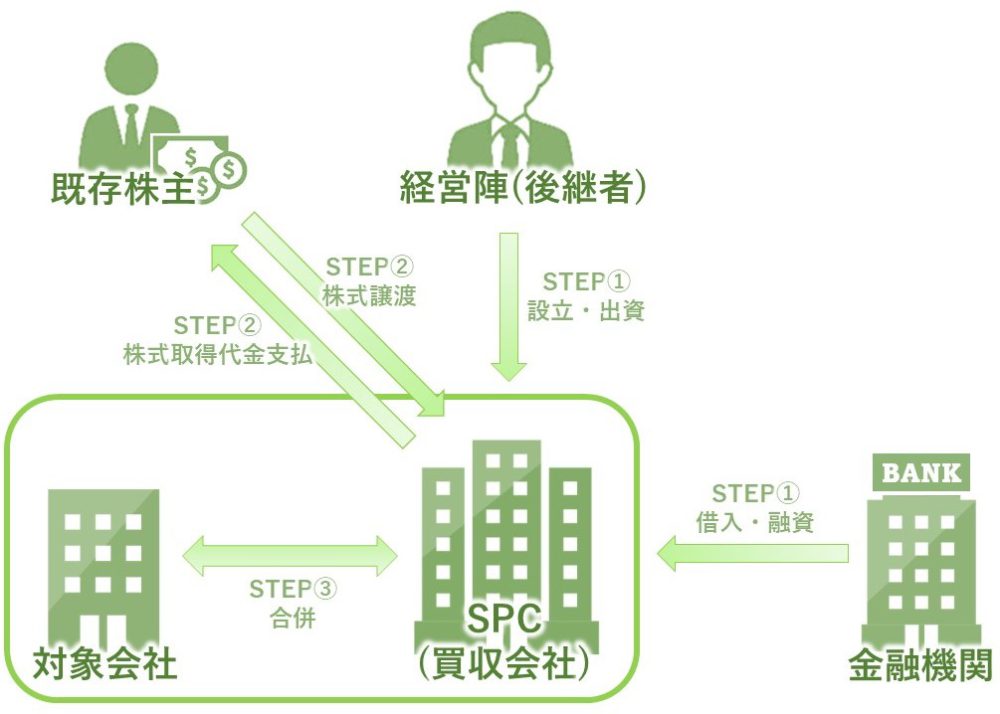
STEP1 特別目的会社の設立と資金調達
後継者となる経営陣が、自己資金で受け皿となる会社を設立します。SPCの仕組みを使うのは、融資の主体を個人ではなく法人にするためです。金融機関はこの法人に対して株式取得資金を融資します。
STEP2 特別目的会社による株式の取得
調達した資金で、譲渡オーナーおよび主要株主から株式を取得します。この時点で対象会社は経営陣のコントロール下に入ります。
譲渡に応じない株主が残るケースもあります。その場合はスクイーズアウトなど、少数株主を法定の手続で整理する方法の検討に入ります。
STEP3 特別目的会社と対象会社の合併
特別目的会社を存続会社、対象会社を消滅会社として吸収合併を行い、借入と事業を一体化させます。実務上は合併せず、持株会社として併存させる設計もあり得ます。
MBOのメリット
よくある誤解として、MBOは「身内に譲るだけだから簡単」と受け止められがちです。実際の利点は、もう少し構造的なところにあります。
経営理念と雇用を維持しやすい
承継するのは会社を熟知した経営陣です。取引先も金融機関も、顔ぶれが変わらない安心感を評価します。従業員の動揺が小さいという点は、外部への譲渡と比べたときの明確な差といえるでしょう。
後継者問題を社内で解決できる
ご子息が別の道を選んだ会社でも、社内に人材がいれば廃業を避けられます。後継者不足の会社にとって、身近な現実解になり得ます。
少ない自己資金で経営権を取得できる
特別目的会社を介した借入により、後継者は限られた自己資金でも経営権を握れます。個人の与信ではなく会社の収益力を担保にする発想。これがMBOの資金面での核心です。
相続対策として機能する場面がある
自社株を第三者に移すことで、遺留分の対象から外れ、譲渡後の株価上昇分も相続財産から切り離せます。譲渡代金を老後資金に充てられる点も、譲渡オーナーにとっては大きい。ただし後述する落とし穴も併せて確認してください。
MBOのデメリットと現場で多い失敗
支援現場で計画が止まるのは、たいてい次の5点のいずれかです。事前に潰しておけば防げるものばかりですが、着手が遅れると打ち手が減ります。
株式取得資金の調達で行き詰まる
対象会社の財務内容やキャッシュフローに不安があれば、金融機関は融資に慎重になります。仮に実行できても、合併後の存続会社に借入が残ります。返済負担で資金繰りが逼迫し、承継直後に成長投資ができなくなる例は珍しくありません。
既存株主との価格交渉が難航する
配偶者やご兄弟、かつての取引先など、少数株主が散らばっている会社は要注意。買い取り価格の折り合いがつかず、計画が長期化します。株主名簿の整理は、MBOを口に出す前に済ませておきたい作業です。
次の事業承継がすぐに訪れる
社内から後継者を選ぶと、現経営者と年齢の近い方が候補になりがちです。いったんは承継できても、10年前後で同じ問題が再燃します。相談の場でこの点を指摘すると、はっと表情が変わる譲渡オーナーは多いもの。
株式保有特定会社に該当し後継者世代の対策が狭まる
ここは教科書にあまり書かれていない論点です。受け皿となった特別目的会社は、後継者の相続税・贈与税を計算するうえで株式保有特定会社に該当する可能性が高くなります。
該当すると、株式の税務上の評価に類似業種比準価額が使えず、純資産価額のみでの評価となります。孫世代へのバトンタッチを見据えるなら、合併の要否も含めて設計段階で検討すべき論点です。
ファンド出資では経営の自由度が下がる
ファンドは最終的に株式を高値で売却することが目的ですから、程度の差はあれ経営に関与してきます。発行済株式の50%超を握られると、株主総会で経営陣が交代させられる余地も生じます。資本政策の設計は慎重に。
MBOと第三者承継M&Aはどちらを選ぶべきか
「社内に候補はいる。でも本当にそれでいいのか」。この迷いを抱えたまま来社される譲渡オーナーが、ここ数年で明らかに増えています。両者は下表のとおり、譲渡オーナー側の結果がかなり違います。
| 比較項目 | MBO(経営陣への承継) | 第三者承継M&A(会社売却) |
|---|---|---|
| 譲渡価額の考え方 | 税務上の株価が基準になりやすい | 将来収益とシナジーを反映した時価 |
| 資金の出し手 | 後継者個人と金融機関 | 譲受企業の自己資金・借入 |
| 個人保証 | 後継者が引き継ぐことが多い | 譲受企業が引き受け解除しやすい |
| 承継後の借入 | 株式取得の借入が会社に残る | 新たな借入は生じにくい |
| 次の承継 | 10年前後で再び課題化しやすい | 組織的な承継体制に移行できる |
| 従業員の受け止め | 受け入れられやすい | 説明の設計が必要になる |
譲渡価額の差はどこから生まれるか
MBOでは、税務リスクを避けるため純資産ベースの株価が基準になりがちです。一方、第三者への譲渡では営業権を織り込んだ企業価値評価が前提になります。非上場株式の評価は目的によって考え方が変わるため、同じ会社でも金額が数倍違うことすらあります。
個人保証の扱いで結論が変わることがある
借入のある会社では、譲渡オーナーの個人保証の引継ぎが最後の関門になります。MBOでは後継者個人が新たに保証を負う構図になりやすく、そこで候補者が尻込みする。よくある相談として、この段階で計画が白紙に戻るパターンを何度も見てきました。
判断を整理するチェックリスト
次の項目に3つ以上あてはまるなら、MBO単独ではなく事業承継とM&Aの違いを踏まえて併行検討することをおすすめします。
- 後継者候補と現経営者の年齢差が15歳未満である
- 後継者候補の自己資金が株式評価額の1割に満たない
- 金融機関から個人保証の引継ぎを求められている
- 少数株主が3名以上おり、意向を確認できていない
- 直近3期の営業利益が横ばい、または減少している
- 設備更新やシステム投資の先送りが続いている
現場でよくある分岐の例
年商12億円、従業員45名の金属加工業。70代の譲渡オーナーが、55歳の専務へのMBOを前提に相談に来られました。株価は純資産ベースで約2億8千万円。専務の自己資金は800万円で、残りは借入という前提でした。
試算してみると、返済に伴う年間キャッシュアウトが設備更新の原資を食いつぶす構造だと判明。並行して譲受企業を探したところ、同業の中堅メーカーから営業権を織り込んだ提示があり、結果として専務は代表取締役として続投し、譲渡オーナーは創業者利益を確保する形に落ち着きました。後継者がいない会社だけでなく、いる会社こそ比較検討の価値があります。
従業員承継の他の選択肢も併せて検討する
社員への株式譲渡を段階的に進める方法や、従業員持株会を活用して分散的に持たせる方法もあります。親族外承継の型は一つではありません。
税制面からの比較も忘れずに
親族内での承継を残す選択をするなら、納税猶予の活用余地があります。事業承継税制との比較を行い、手取りベースで並べてみるのが現実的な進め方です。制度の概要は中小企業庁の事業承継のページで確認できます。
上場会社のMBOと少数株主保護のルール
ここまでは非上場の中小企業を前提にしてきました。上場会社のMBOになると、話の中心は資金調達から公正性の確保へ移ります。中小企業のオーナーにも、価格の妥当性という論点は共通します。
公正M&A指針が求める公正性担保措置
経済産業省は2019年6月、従来のMBO指針を全面改訂した公正なM&A指針を策定しました。経営陣は安く買いたい、株主は高く売りたいという構造的な利益相反があるため、独立した特別委員会の設置や株式価値算定書の取得といった措置が示されています。
2025年に東証ルールが強化された
東京証券取引所は2025年7月22日、有価証券上場規程等の改正を施行しました。MBOについても、特別委員会から「一般株主にとって公正であること」に関する意見を入手し開示することが義務づけられ、株式価値算定の前提条件についても開示範囲が広がっています。
MBOが頓挫した実例から学べること
2025年8月、カーケア用品大手のソフト99コーポレーションが1株2,465円でMBOを発表しました。これに対し、長年の株主であった投資ファンドのエフィッシモ・キャピタル・マネージメントが、PBR1倍を下回る割安な水準だとして1株4,100円で対抗TOBを実施しています。
MBO側は価格を2,680円まで引き上げたものの、応募は下限に届かず、2025年11月にMBOは不成立となりました。第三者委員会を置きフェアネス・オピニオンを取得していても、大株主との対話が不足すれば案件そのものが崩れる。中小企業でも、少数株主への説明を軽視すると同じ構図が起こります。
MBOに関するFAQ
相談の場で繰り返し尋ねられる質問を集めました。個別の条件で結論が変わる論点も多いため、目安として参考にしてください。
金融機関によりますが、株式評価額の1割から2割程度の自己資金を求められることが多いです。ただし審査で重視されるのは後継者個人の資産より、承継後の会社の返済能力。決算書の内容と事業計画の精度が実質的な分かれ目になります。
金融機関の融資内諾が出て、株主の同意が固まってからが原則です。それ以前に漏れると、退職や取引先への波及が起こります。現場では、部門長クラスに先に伝え、橋渡し役になってもらう設計が有効に機能します。
一般には会社売却のほうが高くなる傾向があります。MBOでは税務上の株価が基準になりやすいのに対し、第三者への譲渡では営業権が価格に乗るためです。ただし業種や収益力次第で逆転もあり得るので、両方を試算してから判断してください。
金融機関との交渉次第です。実務では、後継者が新たに保証を差し入れることを条件に前社長の保証を解除する形が多くみられます。無保証での承継を目指すなら、経営者保証に関するガイドラインの要件充足を事前に確認しておくのが近道です。
株価算定と資金調達、税務が同時に絡むため、税務と財務の両方を見られる専門家が適しています。事業承継の相談先を比較したうえで、事業承継アドバイザリーの役割分担を整理しておくと話が早く進みます。

MBOとは何かのまとめと事業承継での使い分け
MBOは、経営陣が自社株式を譲り受けて経営権を承継する手法です。理念と雇用を守りやすい反面、資金調達、少数株主との価格交渉、株式保有特定会社の論点、そして10年後に再び訪れる承継という課題を抱えます。社内に候補がいる会社ほど、第三者承継と並べて手取りと会社の将来を比較する価値があります。決めきれずに何年も迷う。その時間こそ、実は最も惜しいものです。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として、中小企業の事業承継とM&Aを数多く支援してきました。MBOの資金設計から第三者承継の比較検討まで、税務と財務の両面からワンストップでご相談に応じます。判断材料を揃える段階からお気軽にお声がけください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年9月14日株式交換による会社売却とは|手続の流れと個人株主の税金を図解
- 2026年9月14日M&Aで社長が会社を譲渡する流れ|手法・時期・条件と売却後の処遇
- 2026年9月10日敵対的買収とは?同意なき買収の防衛策と日本の事例・中小企業の備え
- 2026年9月8日M&Aの買手の業種|会社売却先を同業種・異業種・ファンドで比較