跡継ぎが決まらないまま、社長の年齢だけが重なっていく。そんな会社は今も2社に1社あります。後継者不在率50.1%、休廃業6万7,210件など2025年以降の最新データをもとに、跡継ぎが見つからない背景と放置のリスク、親族内・従業員・M&Aによる承継手段の比べ方、個人保証の外し方や公的支援まで、支援現場の視点で解説します。


後継者不足で事業承継が進まない現状
「後継者不足は、もう改善しているのでは」。初回の相談で、そう口にする経営者は少なくありません。全体の数字はたしかに良くなりました。ただ、社長が高齢の会社や規模の小さな会社ほど、状況は厳しいまま。事業承継の全体像や株式譲渡での事業承継を考える前提として、足元のデータを押さえておきましょう。
後継者不在率は50.1%で2社に1社が未定
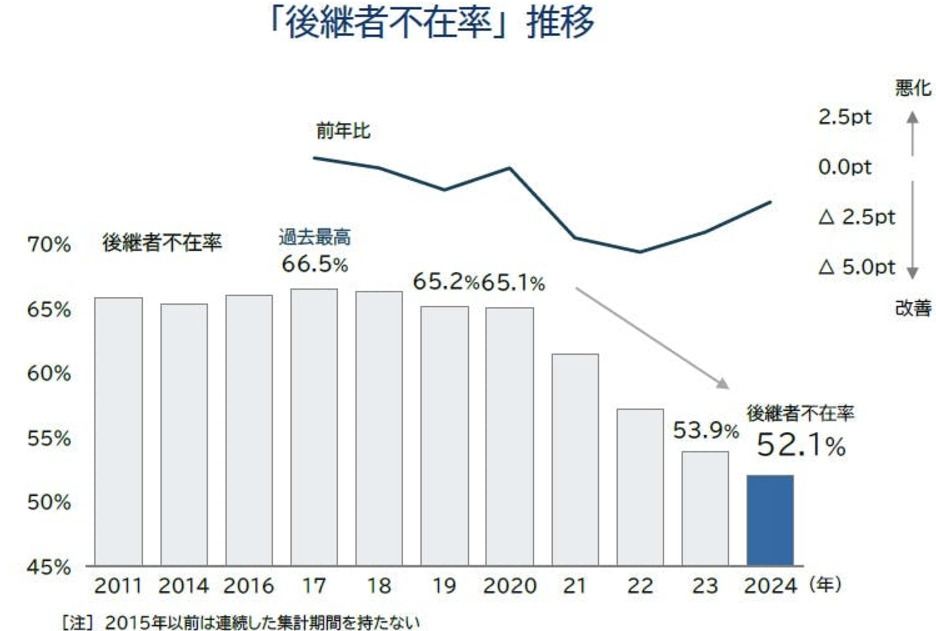
帝国データバンクの全国「後継者不在率」動向調査(2025年)によると、後継者が「いない」「未定」の企業は約13.8万社、不在率は50.1%でした。前年から2.0ポイント下がり、改善は7年連続です。それでも、2社に1社は次の担い手が決まっていないのが実情。
小規模企業ほど後継者が決まっていない
改善の幅は、企業規模によって異なります。同調査の不在率は大企業が24.9%、中小企業が51.2%、小規模企業では57.3%でした。経営を社長ひとりで担いがちな小さな会社ほど、後継者対策が遅れている様子がうかがえます。
70代以上では承継計画が白紙に戻る例も
80代以上の不在率は22.2%と、全年代で最も低い水準です。ところが、後継者不在の企業のうち前年までいた候補がいなくなった「計画中止・取りやめ」は、70代で3.3%、80代以上で4.7%と年代が上がるほど高くなりました。候補者の辞退や社長の体調の変化で話が振り出しに戻るケースは、現場でもよく見かけるもの。
経営者の高齢化と休廃業の増加
後継者が決まらないまま年を重ねると、事業の出口は少しずつ狭まります。経営者の年齢構成と休廃業の件数を並べてみると、流れは明らかです。
70代の経営者が今も多く残る
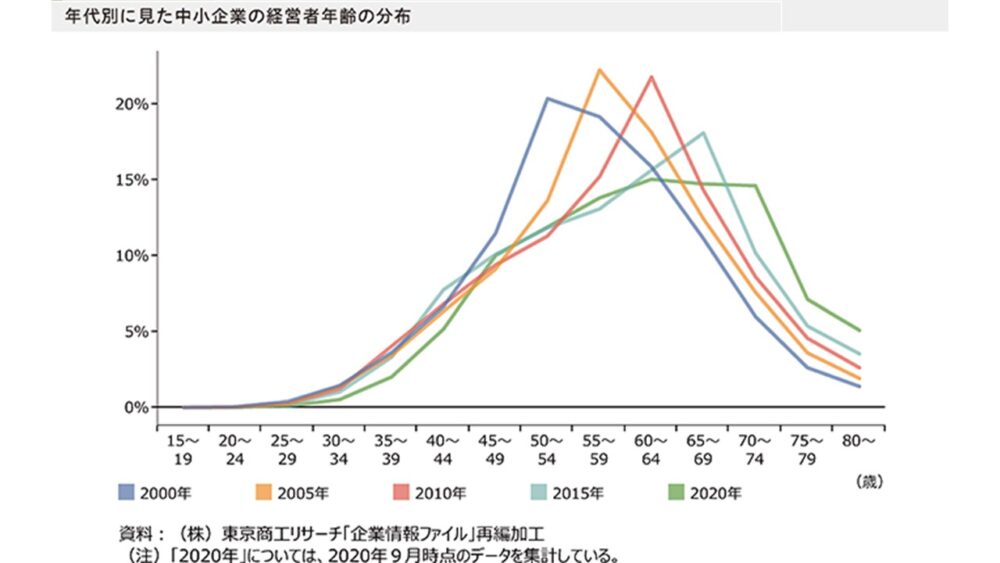
中小企業庁が2025年5月にまとめた事業承継・M&Aの推進に向けた施策の方向性は、経営者年齢の分布から承継の一定の進展を認めつつ、承継が必要な70代の事業者がなお多く、これから本格的に承継期を迎える60代の層も厚いと整理しています。経営者の引退年齢を意識する世代が、まとまって控えている状況です。
休廃業・解散は2025年に過去最多を更新
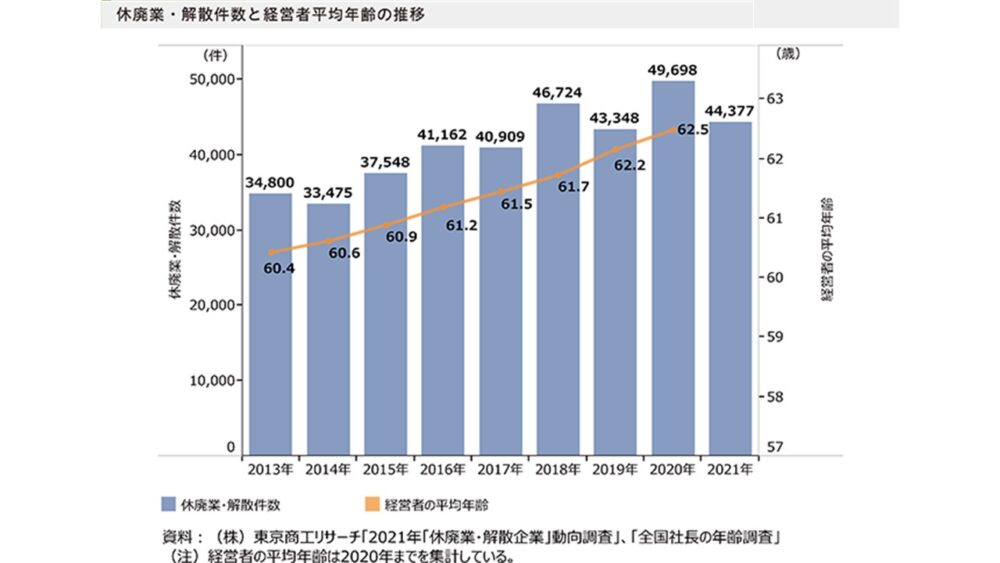
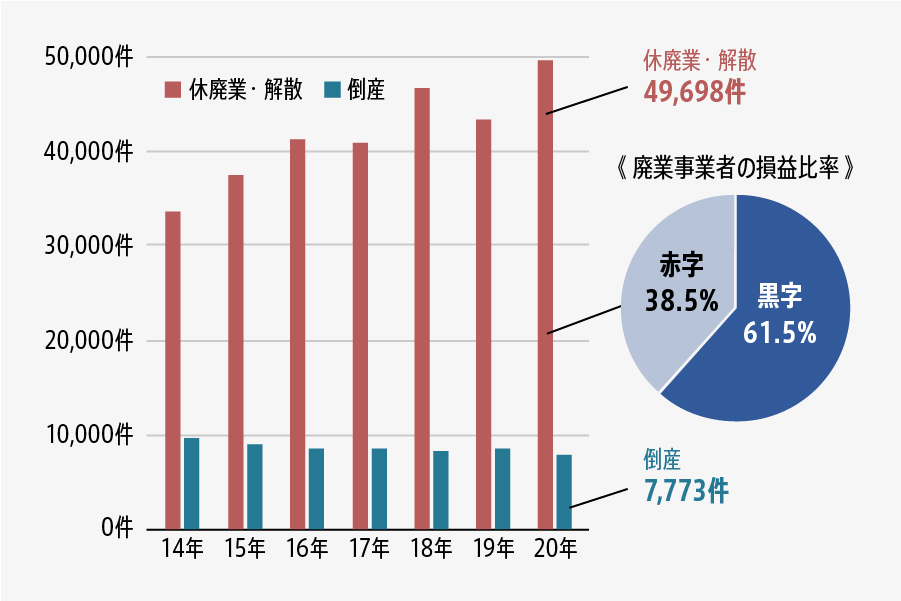
東京商工リサーチの2025年「休廃業・解散企業」動向調査では、休廃業・解散が6万7,210件と3年連続で過去最多を更新しました。代表者は60代以上が90.6%を占め、80代以上も初めて3割を超えて34.0%。高齢の経営者の退出が本格化するなか、廃業前のM&A検討がこれまで以上に問われています。
休廃業した企業の半数超が黒字
見過ごせないのは、利益を出しながら事業を閉じる黒字廃業です。同調査で、休廃業・解散した企業の直前期の決算が黒字だった割合は52.8%でした。稼ぐ力があっても、継ぐ人がいなければ会社は続かないのが現実。廃業とM&Aのどちらが手元に多く残るかを早めに比べておくと、判断を誤りにくくなります。
後継者難倒産は2026年上半期に過去最多
東京商工リサーチによると、2026年1〜6月の「後継者難」倒産は264件で、上半期としては2013年以降の最多を更新しました。要因は代表者の死亡と体調不良だけで85.6%。社長の健康ひとつで会社の行方が左右される現実が、数字に表れています。
後継者不足と事業承継に関する主要データ
下表は、ここまでの数値に経営者保証と公的支援の実績を加え、一覧にしたものです。いずれも2025年以降に公表された調査の結果を載せています。
| 指標 | 最新の数値 | 調査・出典 |
|---|---|---|
| 後継者不在率(全国) | 50.1%(2025年) | 帝国データバンク |
| 小規模企業の後継者不在率 | 57.3%(2025年) | 帝国データバンク |
| 休廃業・解散件数 | 6万7,210件(2025年) | 東京商工リサーチ |
| 休廃業企業の黒字率 | 52.8%(2025年) | 東京商工リサーチ |
| 後継者難倒産件数 | 264件(2026年1〜6月) | 東京商工リサーチ |
| 経営者保証に依存しない新規融資の割合 | 55.7%(2025年度) | 金融庁 |
| 事業承継・引継ぎ支援センターの第三者承継成約件数 | 2,265件(2025年度) | 中小企業基盤整備機構 |
後継者不足が起きる4つの原因
利益の出ている会社でさえ、なぜ跡継ぎが決まらないのか。後継者がいない悩みを抱える会社を見ていくと、家族の事情、事業の先行き、借入と保証、準備の遅れという要因が重なり合っているのが実情です。
少子化と職業観の変化で子が家業を継がない
子どもの数が減り、都市部で就職した子が地元に戻らない例も増えました。帝国データバンクの2025年調査では、後継者候補のうち「非同族」が41.0%と初めて4割を超え、「子ども」は29.7%にとどまっています。子が継ぐのが当たり前、という前提はもはや過去のものです。
事業の先行き不安と設備更新の負担
同じ調査は、老朽化した設備の更新に新たな借入が必要なのに返済に見合う収益力を見込めず、「子に負担をかけたくない」と承継計画を白紙にしたり見合わせたりする例にも触れています。人手不足や金利の上昇が重なり、継ぐ側から見た事業の魅力が薄れている面は否定できないところ。
経営者保証が後継者の足を止める
後継者候補がいても、会社の借入に付いた個人保証を引き継ぐ段階で話が止まるケースは珍しくありません。億単位の借入を個人で背負う覚悟を、社員出身の役員に求めるのは酷な話です。
新規融資では保証に依存しない融資が過半に
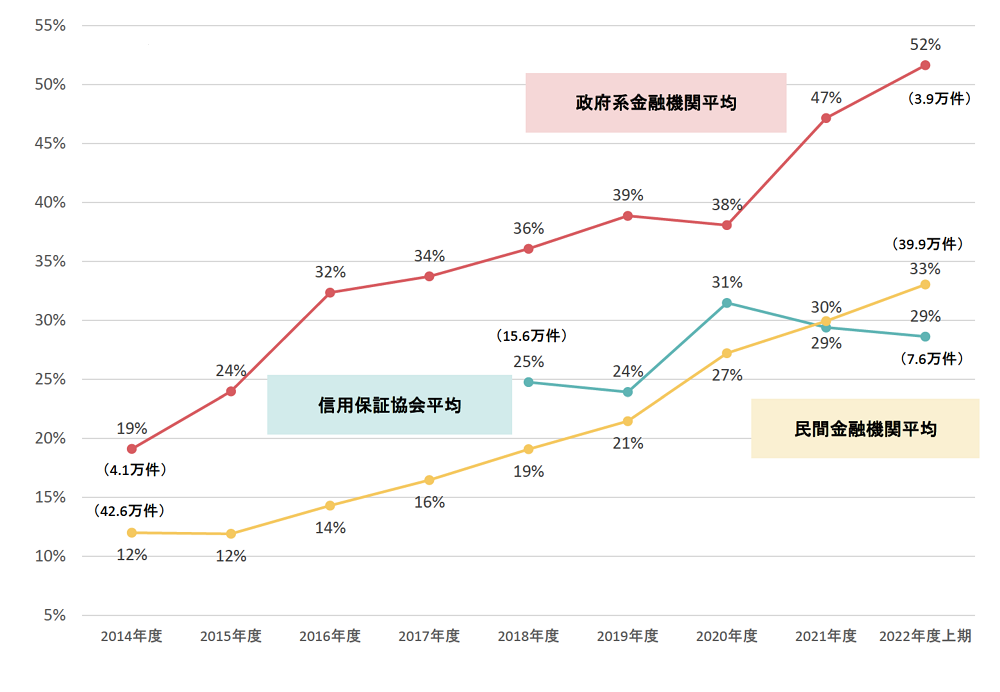
金融庁が2026年6月に公表した「経営者保証に関するガイドライン」等の活用実績によると、民間金融機関の新規融資に占める経営者保証に依存しない融資の割合は、2025年度に55.7%まで上がりました。新しく借りる融資に限れば、保証に頼らない融資のほうが多数派です。
出所:中小企業庁「経営者保証」
代表者交代時は約4割で前経営者の保証が残る
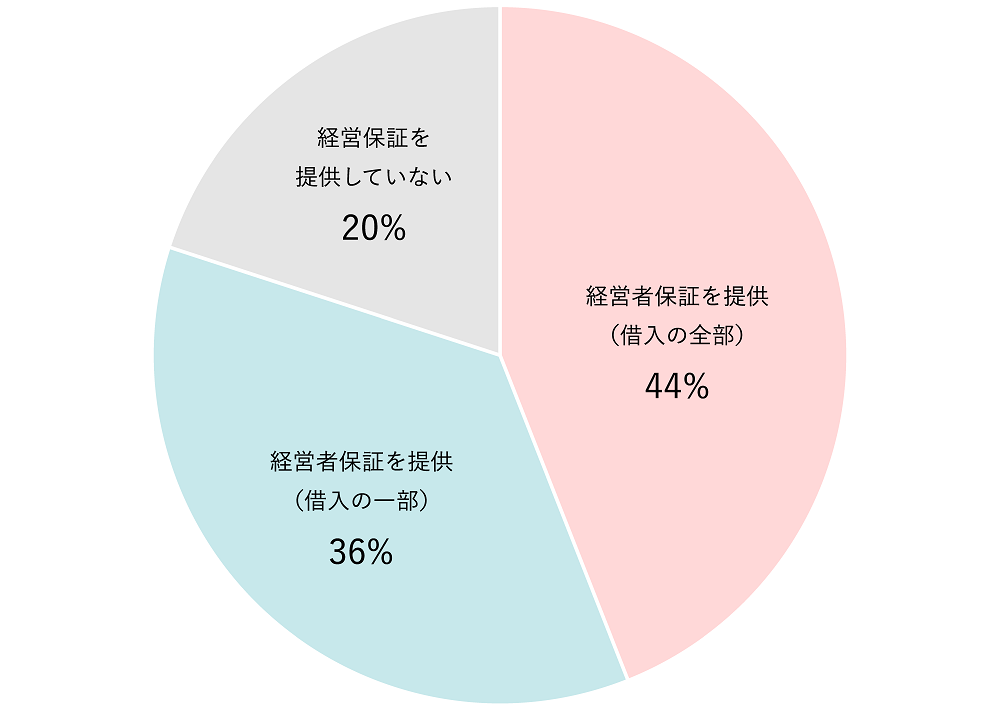
ところが代表者が交代した場面では、前経営者の保証を残したまま後継者からは取らない対応が39.7%、双方から取る二重徴求も3.0%ありました。既存の借入に付いた保証は、社長を退いても自動では外れないもの。個人保証を伴う事業承継は、金融機関との交渉の段取りから組み立てる必要があります。
出所:中小企業庁「経営者保証」
事業承継時の特則は保証解除の交渉材料になる
2019年12月に公表された事業承継時に焦点を当てた特則は、前経営者と後継者の双方から二重に保証を求めないことを原則とし、経営から退いた前経営者の保証も解除に向けて見直すよう金融機関に求める内容です。後継者に当然には保証を引き継がせない考え方も示されており、交渉の拠り所になります。
準備の先送りと相談先の不足
中小企業庁の事業承継参考ガイドは、後継者を決めてから承継を終えるまでに3年以上かかる割合が半数を超えると示しています。目の前の受注や資金繰りに追われるほど、準備に使える年数は削られていくばかり。帝国データバンクの調べでは、メインバンクが信用金庫の中小企業の不在率は57.9%と高く、支援が届きにくい層の存在もうかがえます。
後継者不足を放置した会社に起こること
健康診断で異常が見つかった翌月に、慌てて承継の相談に来られる社長は、支援現場では決して珍しくありません。準備がないまま時間が過ぎた会社では、次のような事態が起こりがちです。
社長の急病で経営が止まる
後継者難倒産の大半が代表者の死亡や体調不良によるものだったように、準備のない会社では社長の不在がそのまま経営の停止につながります。金融機関との約束事、主要顧客との関係、見積の相場感。社長の頭の中にしかない情報が多い会社ほど、止まったときの打撃は大きくなります。
廃業で雇用と創業者利益を同時に失う
廃業を選べば、従業員の雇用も取引先との関係も途切れます。清算の場面では設備や在庫が思うような値で売れず、借入を返すと手元にほとんど残らないことも。事業ごと引き継いでいれば受け取れたはずの対価を、清算では得られません。
相続で自社株が分散し経営が揺らぐ
後継者を決めないまま相続が起きると、自社株は遺産分割の対象になり、分割がまとまるまでは相続人の共有状態が続きます。経営に関わらない親族へ株式が分かれれば、重要な決議のたびに調整が必要です。遺産分割への備えがない会社ほど、相続税の納税資金も重荷になります。
業績が落ちてから譲渡を迫られる
東京商工リサーチは、承継を望んでも譲受企業が見つからない例や、資産査定で長年滞留した在庫や売掛金の評価替えが起き、実態の財務の劣化が明るみに出る例を挙げています。業績が下がってからの譲渡は、価格でも条件でも交渉力を失いがちです。
後継者不足の会社が選べる事業承継の方法
事業承継の方法は、突き詰めると親族内承継、従業員承継、第三者承継の3つです。継ぐ人がいなければ廃業という道も残りますが、前出の中小企業庁の資料でも、親族内承継の意向がなお多い一方で、方針が未定の会社が多く残っていると示されています。
親族内承継・従業員承継・第三者承継の比較
下表は、3つの承継方法に廃業を加え、後継者の確保から税金までを比べたものです。自社にとってどの項目の比重が大きいかを意識しながら見てください。
| 比較項目 | 親族内承継 | 従業員承継 | 第三者承継(M&A) | 廃業 |
|---|---|---|---|---|
| 後継者 | 子や親族 | 役員や従業員 | 社外の企業など | いない |
| 自社株の移し方 | 贈与・相続・売買 | 売買が中心 | 株式譲渡・事業譲渡 | 清算で消滅 |
| 譲渡オーナーの手取り | 対価を得ない場合が多い | 後継者の資金力しだい | 譲渡対価を受け取れる | 清算後の残余財産のみ |
| 経営者保証 | 後継者への切替えが論点 | 後継者が負担できるかが課題 | 譲受企業による差替え・解除を交渉 | 返済や債務整理が前提 |
| 従業員・取引先 | 維持しやすい | 維持しやすい | 最終契約で雇用維持などを取り決める | 雇用・取引は終了 |
| 主にかかる税金 | 贈与税・相続税 | 株式の譲渡所得税 | 株式の譲渡所得税 | 法人税・みなし配当課税 |
| 準備期間の目安 | 後継者の育成を含め長期になりやすい | 育成と資金の準備で長期になりやすい | 相手探しの期間は案件ごとに幅がある | 解散後の清算手続に一定の期間が必要 |
親族内承継は税負担と期限に注意
親族内承継の進め方の強みは、社内外の理解を得やすく、長い準備期間を確保できる点です。反面、自社株を贈与や相続で移すと、後継者に税負担が生じます。
事業承継税制の特例措置は2027年末まで
中小企業庁が案内する法人版事業承継税制(特例措置)は、自社株にかかる贈与税・相続税の納税を猶予し、要件を満たせば免除する制度です。特例承継計画の提出は2027年9月30日まで、贈与・相続は2027年12月31日まで。事業承継税制とM&Aを比べるなら、期限から逆算して動きたいところです。
従業員承継は株式の買取資金が壁になる
従業員承継は、仕事ぶりをよく知る役員や社員に経営を託す方法です。経営方針を保ちやすい反面、後継者が自社株を買い取る資金をどう用意するかが最大の壁。借入を使って株式を取得するMBO(経営陣による株式の買い取り)でも、返済原資と個人保証の扱いが論点になります。
第三者承継は後継者を社外に広く求められる
親族外承継のうち、社外の企業などに株式や事業を引き継ぐのが第三者承継です。後継者を広く外部に求められ、譲渡オーナーは対価を受け取れます。相手探しにかかる期間は案件ごとに幅があるため、前出の事業承継参考ガイドも、時間に余裕をもって臨むよう促しています。
承継方法を選ぶときの判断軸
どの方法が正解かは、会社ごとに違って当然。迷ったときは、次の観点を順に確かめると整理がつきやすいもの。
後継者候補に継ぐ意思と力があるか
候補者本人の承諾があるか、経営を担う経験を積めているかを確認します。親の期待だけで話が進むと、承継後に社員がついてこないことも。本人と腹を割って話す場を早めに持つのが出発点です。
自社株の価値と承継側の資金が釣り合うか
業績の良い会社ほど株価は高くなり、社員が買い取るのは難しくなります。親族内なら税負担、従業員承継なら買取資金、第三者承継なら譲渡価格。いずれも株価が起点になるため、方法を決める前に目安をつかんでおくと判断がぶれません。
借入と個人保証を誰が引き受けるか
後継者が保証を引き継げず、金融機関も解除に応じない場合は、信用力のある譲受企業に保証を差し替えてもらう第三者承継が現実的な選択肢になりやすいもの。借入の残高と保証の範囲は、方法を選ぶ前に一覧にしておきましょう。
第三者承継が後継者不足の解決策になる理由
M&Aは大企業のもの。そう考える経営者に伝えたいのは、代表者交代の2割がすでにM&Aなどによるという事実です。第三者承継が選ばれる背景と効果、失敗を避ける注意点を順に見ていきます。
就任経緯で「M&Aほか」が2割を超えた
帝国データバンクの2025年調査(速報値)では、代表者交代の就任経緯は内部昇格が36.1%、同族承継が32.3%、M&Aほかが20.6%でした。親族以外への承継が当たり前になりつつあり、第三者承継は後継者不足を解く現実的な手段として根づいてきた印象です。
経営者の年代で異なるM&Aの目的
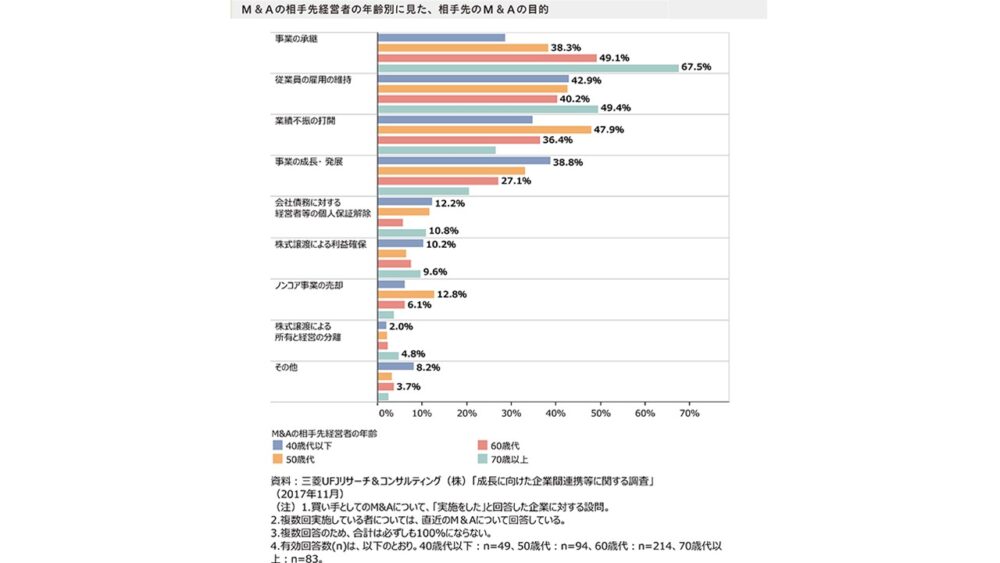
2022年版中小企業白書が譲受企業に相手先のM&Aの目的を尋ねた結果では、相手先の経営者が60代・70代以上なら「事業の承継」、40代以下なら「事業の成長・発展」が目立ちました。後継者不足の解決と成長戦略、どちらの目的にも使える手法です。
譲渡後に期待できる効果
第三者承継の効果は、会社が残ることだけにとどまりません。社員、事業、そして譲渡オーナー自身にとっての効果を整理すると、次のとおりです。
雇用と取引関係を残せる
中小企業庁の中小PMIガイドライン講座は、2021年版中小企業白書をもとに、M&A実施後も多くのケースで雇用が維持されていると紹介しています。社員の生活を守れるかは、譲渡オーナーが最後まで気にかける点。取引先との関係も、譲受企業のもとで引き継がれるのが一般的です。
譲受企業の経営資源で成長を加速できる
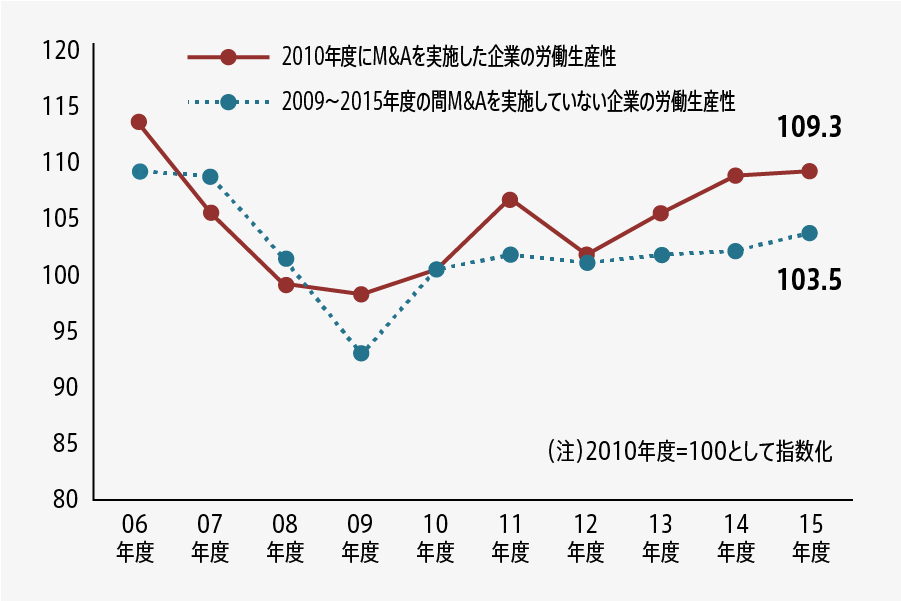
同じ講座の紹介文では、事業承継を実施した企業の利益成長率が同業種平均を上回ることや、M&Aによる経営資源の集約が労働生産性の向上につながった点も示されています。販路や資金、人材を持つ譲受企業と組むことで、単独では難しかった投資に踏み出す会社も少なくありません。
事業承継実施企業の利益成長率
下の図は、承継後の経過年数ごとに、事業承継を実施した企業の当期純利益成長率を同業種平均と比べたものです。
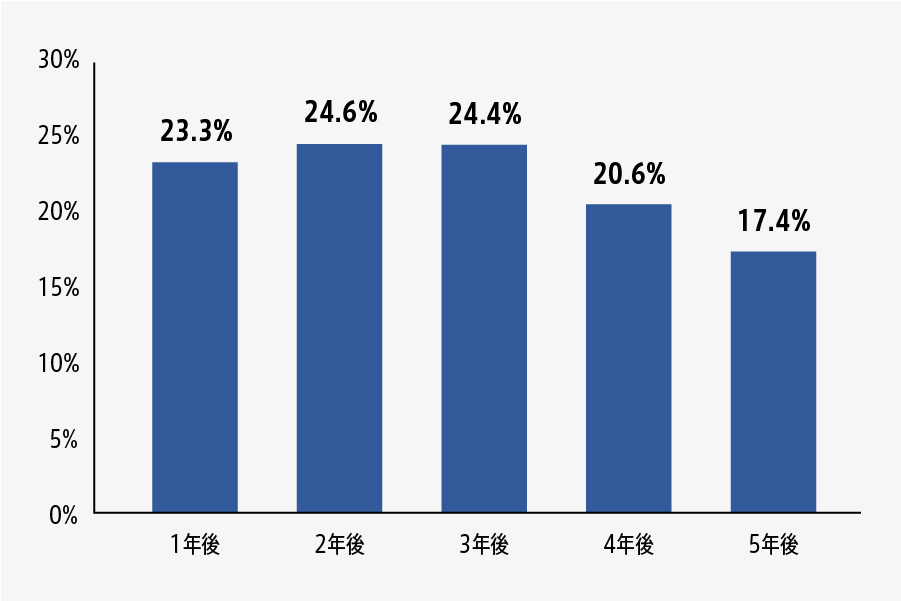
【資料】中小企業白書より(株)東京商工リサーチ「企業情報ファイル」再編加工
M&A実施企業の労働生産性
M&Aを実施した企業と実施していない企業で、その後の労働生産性の推移を比べたのが次の図です。
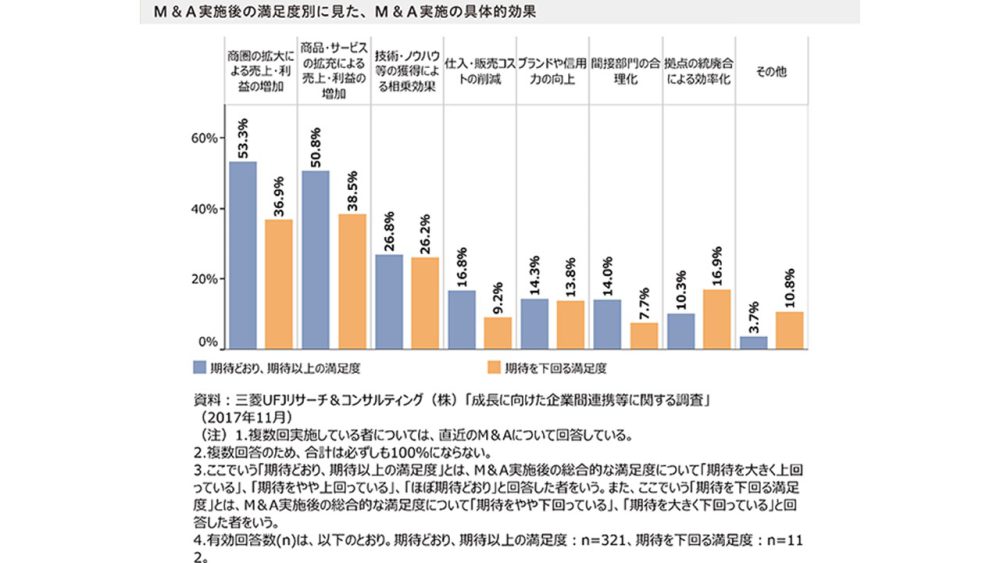
M&A後の満足度と具体的な効果
2022年版中小企業白書では、M&Aに満足している企業ほど、商圏の拡大や商品・サービスの拡充による売上・利益の増加を実感していました。譲受企業がこうした効果を見込むからこそ、譲渡オーナーの会社が持つ顧客や技術に値段がつくわけです。
個人保証の解除と創業者利益の確保
株式譲渡では、譲受企業が保証の差し替えや借入の返済に応じることで、譲渡オーナーの個人保証を外す設計が一般的です。そのうえで受け取る譲渡対価は、会社を残したままハッピーリタイアを描くための原資になります。
譲渡益にかかる税金と手取りの目安
国税庁のタックスアンサー No.1463によると、株式の譲渡益は他の所得と分けて課税され、税率は所得税・復興特別所得税・住民税を合わせて原則20.315%です。会社売却で残る手取りを早めに試算しておくと、引退資金の設計も具体的になります。
第三者承継で失敗しないための注意点
第三者承継の結果は、相手選びと契約の詰め方で大きく変わります。譲渡後のトラブルを防げるかどうかも、契約前の確認しだいです。
経営者保証の解除条件を最終契約に書き込む
帝国データバンクは、2024年に不適切な譲受企業が契約どおりに経営者保証の解除や債務の引受けに応じないトラブルが相次いで表面化したと指摘しています。中小企業庁の中小M&Aガイドライン(第3版)でも、最終契約後にトラブルへ発展するリスクと、その対応策が解説されています。M&Aでの個人保証の解除は、交渉の初期から条件に組み込むのが鉄則です。
譲受企業と支援会社の実態を確かめる
譲受企業の財務内容や過去のM&A実績、譲渡後の経営方針は、トップ面談の段階から確かめられます。支援を依頼する仲介会社についても、手数料の体系や担当者の経験を契約前に確認しておくと安心です。
後継者不足の事業承継を進める手順
承継の準備に、特別な資格や書類が最初から必要なわけではありません。大切なのは順番を間違えないこと。方法を問わず共通する流れを、段階ごとに整理します。
自社の現状と株価の目安を把握する
決算書の数字に加え、借入と保証の一覧、株主名簿、主要取引先への依存度を洗い出します。株価の目安も欠かせない材料です。非上場株式の値決めは、相続税評価額で見るかM&Aの時価で見るかで結果が大きく変わります。
承継方法と引退時期を決める
候補者の意思確認と並行して決めたいのが、何歳で退くか、退いた後に会社へどう関わるかという点です。時期と方法を事業承継計画に落とし込めば、社内や金融機関への説明もしやすくなります。
相談先を選び候補先を探す
親族内承継なら税理士、第三者承継ならM&A仲介会社や公的な窓口が主な相談先。事業承継の相談窓口は、得意分野と費用の仕組みで選び分けるのが基本です。第三者承継では、社名を伏せた資料で候補先に打診するところから始まります。
交渉・契約から引継ぎまで進める
候補先との面談、基本合意、譲受企業による詳しい調査(デューデリジェンス)、最終契約、クロージングと進むのがM&Aの手順の基本形。譲渡後にどのくらいの期間会社に残るか、役職をどうするかも交渉の対象です。
後継者不足の会社が使える公的支援
国の相談窓口を無料で使えると知らないまま、ひとりで悩み続けてきたと打ち明ける経営者は少なくありません。承継の方法によって使える制度は異なるため、下表で主なものを押さえておきましょう。
| 制度・窓口 | 主な内容 | 利用時の注意点 |
|---|---|---|
| 事業承継・引継ぎ支援センター | 国が47都道府県に設置する相談窓口。第三者承継のマッチングも支援 | 案件によっては民間の登録機関へ橋渡しされる |
| 法人版事業承継税制(特例措置) | 後継者が取得する自社株の贈与税・相続税の納税を猶予・免除 | 特例承継計画は2027年9月30日、贈与・相続は2027年12月31日まで |
| 経営者保証ガイドラインの事業承継時の特則 | 前経営者と後継者からの二重徴求を原則として行わないなど、保証の扱いを示す | 解除の最終判断は金融機関に委ねられる |
| 事業承継・M&A補助金 | M&Aの専門家に支払う費用などの一部を補助 | 公募回ごとに要件や受付期間が変わる |
事業承継・引継ぎ支援センターの利用状況
中小企業基盤整備機構の発表では、2025年度の支援センターの実績は新規相談者数が2万4,030者、第三者承継の成約件数が2,265件と、いずれも過去最多でした。事業承継・引継ぎ支援センターは、M&Aの進め方に不安があるときのセカンドオピニオン先としても使えます。
税制と補助金は承継方法で使い分ける
親族内承継なら事業承継税制の特例措置、第三者承継なら専門家費用を補う事業承継・M&A補助金が主な選択肢です。どちらも期限や公募時期が決まっているため、承継方法を固める段階で並行して確認しておくと取りこぼしを防げます。
支援現場で見る後継者不足の会社の分かれ道
同じように後継者がいない2社でも、数年後の姿は大きく分かれます。差を生むのは業績よりも判断の早さ、というのが支援現場での実感です。
決断を遅らせる3つの思い込み
前出の中小企業庁の資料は、事業の売却・譲渡を検討しない理由として、譲渡後の事業への不安や、そもそも売却できると思っていないことを挙げています。当社への相談でも、次のような思い込みはよく耳にするもの。
小さな会社には買い手がつかない
年商数億円規模の会社でも、人材や顧客基盤、許認可を求めて譲受を検討する企業はある、というのが実務の感覚です。規模によって譲受企業の顔ぶれは変わるため、M&Aの規模区分を目安に候補を想定すると、話が現実味を帯びてきます。
借入や個人保証があると売れない
借入がある中小企業は多く、それだけで譲渡を断られることはまれです。株式譲渡では借入は会社に残り、譲受企業の信用力で保証を差し替える交渉を行います。問題になりやすいのは、借入の額よりも、返済の見通しや資金の使い道を説明できない場合です。
子がいつか戻って継いでくれる
本人に確かめないまま待ち続け、70代になってから断られるという展開は、意外と多い落とし穴です。意思確認が早いほど、別の道を選ぶ時間を残せます。
今期中に確認したい7つのチェック項目
下表は、後継者不足を感じた経営者が今期のうちに確かめておきたい項目を、支援現場で初回の相談時に確認することの多い観点から整理したものです。1つでも答えに詰まる項目があれば、そこが最初の準備課題になります。
| 確認項目 | 確認するポイント |
|---|---|
| 後継者候補の意思 | 本人から承諾を得ているか、親の期待や口約束にとどまっていないか |
| 自社株の保有状況 | 株主名簿と実際の保有者が一致しているか、名義だけの株主や連絡の取れない株主がいないか |
| 借入と経営者保証 | 借入残高、保証の範囲、担保に入れた個人資産を一覧にできているか |
| 決算書の実態 | 社長への貸付金や社長からの借入金、滞留在庫、回収困難な売掛金が残っていないか |
| 社長への依存度 | 営業、技術、金融機関との交渉が社長ひとりに集中していないか |
| 事業用資産の名義 | 本社や工場の土地建物が社長個人の名義になっていないか |
| 引退の時期と関わり方 | 何歳で退くか、退任後にどの程度会社に関わるかを決めているか |
税務の判断で差がつくポイント
誰に渡すかで、かかる税金の種類は変わります。親族内承継なら贈与税・相続税、株式譲渡なら譲渡所得税が中心。第三者承継で役員退職金の活用を検討する場合は、退職金を払うと株価も下がるため、退職金と譲渡対価を合わせた手取りで比べるのが実務の判断軸です。支給額が過大と判断されない根拠づくりも欠かせません。
後継者不足と事業承継に関するFAQ
以下は、事業承継を考え始めた経営者からよく聞かれる疑問です。
赤字だけで可否は決まりません。現場ではまず、赤字の原因が一時的なものか、社長の報酬や一時的な費用を除けば利益が出る体質かを確認します。顧客基盤や技術を評価する買い手もいますが、債務超過が大きい場合は再生型の手法も含めた検討が必要です。
進められます。候補先には社名を伏せた資料で打診し、秘密保持契約を結んだ相手にだけ詳しい情報を開示するのが通常の流れです。社員への説明は、最終契約の前後に買い手と相談して時期を決めるのが一般的です。
選べます。ただ、子に継ぐ意思があるなら、話し合いを飛ばすと家族の間にしこりを残しかねません。現場では、子を交えて承継方法ごとの手取りや負担を並べ、家族の納得を得てから進めるのが基本です。譲渡後も子が役員として残る形を、買い手と話し合う場合もあります。
年齢よりも、承継を終えるまでに必要な時間から逆算するのが基本です。親族内承継や従業員承継なら後継者の育成期間、第三者承継なら相手探しと交渉の期間がかかります。60代に入ったら、少なくとも方針だけは決めておくと、選択肢を狭めずに済むはずです。
センターは国が設置した窓口で、無料で中立的な助言やセカンドオピニオンを受けられます。仲介会社は、買い手探しから交渉、契約までを一貫して支援するのが特徴です。センターで方向性を整理し、具体的な売却の実務は仲介会社に任せるといった併用もできます。

後継者不足の事業承継は早めの比較検討が会社を守る
後継者不在率は改善した一方、休廃業は過去最多となり、その半数超が黒字でした。個人保証や相続の課題を抱えたまま時間が過ぎるほど、選べる承継方法は減っていきます。社員や取引先への責任を思うほど決断は重くなりますが、選択肢を並べて比べるだけでも迷いは軽くなるはずです。
みつきコンサルティングは、税理士法人グループのM&A仲介会社です。中小企業M&Aの実績経験が豊富なアドバイザーが、承継方法の比較から税務を踏まえた譲渡条件の検討まで伴走します。後継者不足でお悩みの経営者は、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月22日M&AのTSAとは?移行サービス契約の期間・対価と売り手の注意点
- 2026年10月22日M&Aの課題とは?中小企業の会社売却で起きる問題と段階別の対策
- 2026年10月22日M&Aの本おすすめ30選|会社売却を考える経営者が読む順番
- 2026年10月19日LBOとは?仕組み・メリットとデメリット|会社売却時の注意点