後継者不在、健康不安、成長の頭打ち。譲渡オーナーが会社売却を決める動機と、時間やシナジーを求める譲受企業の狙いは同じではありません。両者の理由がどこで噛み合うのかを中小企業の実例と公的統計から整理し、決断の見極め方、売却後の資金と生活設計まで解説します。
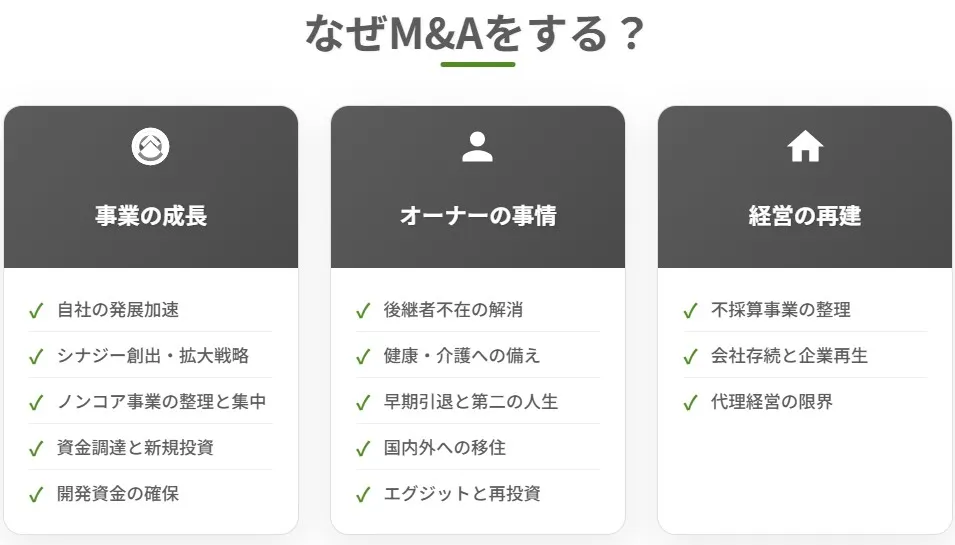
M&Aをするのは時間と継続を買うため
M&Aの理由は、突き詰めると2つに集約されます。譲受企業はゼロから育てる時間を買い、譲渡オーナーは会社が続いていく道筋を買う。中小企業の場合、その多くは株式の譲渡による会社売却という形をとります。
手法や費用まで含めた会社売却の全体像を先に押さえておくと、この後の動機の話が具体的に入ってきます。
譲受企業は時間を、譲渡オーナーは継続を求める
同じ取引でも、両者が見ている先は違います。譲受企業にとっては、市場に入るまでの数年と、そこで失敗する確率を金額に置き換える行為。譲渡オーナーにとっては、自分がいなくなった後も従業員と取引先が困らない状態をつくる手段です。この非対称こそが、交渉を成り立たせている土台になっています。
M&A件数は過去最多を更新している
感覚論ではなく、数字で確かめておきます。2026年版中小企業白書によれば、レコフデータの集計で2025年のM&A件数は5,115件と過去最多を記録しました。これは公表ベースの数字なので、実際の取引はさらに多い。事業承継・引継ぎ支援センターへの相談社数と第三者承継の成約件数も、近年は増加が続いています。
売却の背景には経営者の高齢化がある
同じ白書の経営者年齢の統計を見ると、2024年の経営者の平均年齢は60.7歳で、60歳以上が過半数を占めます。後継者不在率そのものは下がってきたものの、年齢の壁は動きません。会社は元気なのに社長だけが年を取る、という状態が全国で同時に起きている。ここがM&Aの最大の土壌です。
すでに気持ちが売却へ傾いている場合
理由の整理より先に、手順を知りたい段階もあります。すでに会社を売りたいと決めかけている方は、必要書類や進行の順序から確認したほうが近道になります。まだ迷っている段階でしたら、この先の「他の経営者はどんな理由で動いたのか」を読み進めてください。
売り手(譲渡オーナー)がM&Aをする理由
相談の入り口で語られる理由は、たいてい1つではありません。後継者の話から始まり、話し込むうちに健康や資金の事情が出てくることも珍しくない。ここでは現場で頻出する動機を並べます。
後継者がいない、または継がせられない
最も多い入り口が、これ。子どもが別の道を選んだ、社内に候補はいるが株式を買い取る資金がない、といった事情が重なります。第三者へ経営権を渡す事業承継型M&Aなら、従業員の雇用と取引先との関係を保ったまま会社を次につなげられます。中小企業では株式譲渡による承継が中心で、許認可や契約もそのまま引き継がれる点が大きい。
親族内承継が途中で頓挫した例
創業50年のA社では、2代目社長が東京で働く長男を呼び戻し、5年かけて育てました。ところが長男は責任の重さに耐えられず、東京へ戻りたいと切り出します。長女は子育てを理由に辞退し、番頭格の役員も不在。時間の余裕がないなかで第三者承継へ切り替え、近隣の譲受企業と合意に至りました。こうした「育成の失敗」は、決して特殊な話ではありません。
廃業と比べて何が残るのか
後継者不在のもう一方の出口が廃業です。設備の処分費や従業員の退職金を払い終えると、手元に残る額は想像より小さくなりがち。廃業とM&Aの比較を数字で並べると、黒字のうちに譲渡したほうが従業員も資金も残るケースが多いと分かります。判断を先送りするほど、選べる出口は減っていきます。
健康や介護など、経営を続けにくくなる事情
「会社の調子は良いのに、自分の体がついてこない」。この一言で相談に来られる方は毎年います。親の介護が始まった、配偶者が入院した、といった家庭の事情も同じ。業績が保たれているうちなら譲受企業の選択肢は広く、条件面でも譲歩を求められにくくなります。体調を崩してから動くと、交渉の主導権は確実に落ちます。
早期引退で創業者利益を確保する
40代・50代で区切りをつけ、次の人生に移りたいという動機も増えました。事業が伸びている局面で譲渡すれば、創業者利益としてまとまった資金を手にできます。趣味でも社会貢献でも投資でも、時間と資金の両方が揃う状態をつくれる。引退年齢を自分で決められる点が、この動機の核心です。
譲渡後も一定期間は残るという選択
いきなり手を離すことに抵抗があるなら、段階的な引き方も選べます。譲渡後に子会社社長や顧問として1年から3年ほど残り、引き継ぎを見届けてから退く形。会社売却後の社長の立場は契約で設計できるため、退任時期そのものが交渉の対象になります。
大手グループの傘下で成長を加速させる
資本と販路の不足に頭打ちを感じている会社ほど、傘下入りの効果は大きい。技術はあるのに営業網が足りない、受注はあるのに設備投資の資金が回らない。そんな状態が一気に解けることもあります。単独では届かなかった規模の案件を、グループの信用力で取りに行けるようになる。成長戦略としての譲渡は、相談全体の3割ほどを占めます。
ノンコア事業を切り離して本業に集中する
経営資源は有限です。中核から外れた部門が人と資金を吸い続けているなら、いくら汗をかいても利益は漏れていく。子会社株式の譲渡や事業譲渡で切り出すカーブアウトを選べば、本業への投資が加速します。非中核事業の売却は大企業だけの手法ではなく、年商10億円規模でも現実的な打ち手。
赤字部門だけを手放すという判断
複数事業を抱える会社では、1部門の赤字が全体の資金繰りを圧迫します。赤字事業だけを事業譲渡すれば、残る部門の企業価値は守られる。譲渡価格が低くても、損失の垂れ流しが止まる効果のほうが大きい場面は多いものです。現場では「いくらで売れるか」より「いつ止血できるか」で判断します。
資金調達の手段としてのM&A
設備投資や大型のマーケティングには、まとまった資金が要ります。借入では担保と個人保証の負担が重く、実行までの時間も読みにくくなりがち。譲渡対価や増資で素早く資金を確保し、リスクを抑えて拡大へ動く経営者が増えてきました。
開発資金を得る第三者割当増資
製品化したい構想はあるが自己資金では足りない、という局面で使えるのが第三者割当増資です。引き受ける側は開発成果を自社の技術に取り込めるため、出資と同時に販路や技術協力を持ち込むことも多い。ただし持株比率が想定以上に動けば経営権を失います。発行株数と議決権の構成は、事前に試算しておきたいところ。
会社を存続させ、再生させるため
数期連続の赤字や借入過多で融資が伸びない会社でも、技術や顧客基盤を評価する譲受企業が現れれば道は開けます。債務超過でのM&Aは例外的な話ではなく、グループ入りによる販路共有と人員の再配置で黒字化した例もあります。効いてくるのは、「再生できそうだ」と思わせる材料を残しているかどうか。
再生可能性を示すために先回りすること
取り組むべきは、赤字の原因を切り分けて見えるようにすることです。構造的なコスト高か、単一顧客への依存か、設備の老朽化か。要因が特定できていれば、譲受企業は改善のシナリオを描けます。あわせて簿外債務や未収金を自ら洗い出しておくと、調査の場で信用を落とさずに済みます。
買い手(譲受企業)がM&Aをする理由
譲渡オーナーが安心して会社を託すには、相手が何を求めているかを知っておく必要があります。買い手の動機を理解している経営者ほど、交渉で有利に立てます。理由が分かれば、自社のどこを見せるべきかも決まってきます。
ゼロから作る時間を買う
新規事業を自前で立ち上げれば、顧客獲得と人材採用に何年もかかります。すでに回っている会社を譲り受ければ、その期間をまとめて短縮できる。M&Aが「時間を買う投資」と呼ばれる理由がここにあります。譲渡オーナー側から見れば、この時間の価値こそが提示価格を押し上げる要因です。
シナジーで売上を伸ばしコストを下げる
製造業が物流会社を譲り受けて配送を内製化する、IT企業がデザイン会社を取り込む。組合せは業種を問いません。仕入の一本化や広告費の集約でコストが下がり、販路の相互利用で売上も伸びる。このシナジー効果をどこまで具体的に描けるかで、譲受企業が出せる金額は変わります。
人材と技術、許認可をまとめて得る
採用難が深刻な業種ほど、この動機は強くなります。有資格者や熟練工をチームごと確保できる点は、求人広告では代えがたい価値。建設業や産業廃棄物処理業のように許認可が参入障壁になる分野では、免許ごと引き継げることが決め手になる例もあります。
新しい市場や地域へ足がかりを作る
未進出のエリアや海外へ入るとき、現地で地盤を持つ会社を譲り受けるのが最も確実です。商習慣や規制の壁を、時間をかけずに越えられます。地方の会社に首都圏の企業から打診が来るのは、たいていこの理由。自社の商圏が「誰かにとっての空白地帯」であることは、意外と気づかれていません。
売り手と買い手の目的はどこで噛み合うのか
両者の理由が同じ方向を向いたとき、交渉は驚くほど速く進みます。逆に、ずれたまま進めた案件は基本合意の後で止まりがち。噛み合わせの確認は、価格の話より前にやっておくべき作業です。
目的の違いを一覧で確認する
下表は、同じ論点について譲渡オーナーと譲受企業がそれぞれ何を求めているかを並べたものです。左右が対になっている項目ほど、条件はまとまりやすくなります。
| 比較の観点 | 譲渡オーナー(売り手)が求めるもの | 譲受企業(買い手)が求めるもの |
|---|---|---|
| 時間 | 後継者育成に必要な5〜10年を確保できない | 新規事業の立ち上げ期間を数年単位で短縮したい |
| 人材 | 採用難で現場が回らず、人の補強を求めている | 技術者や有資格者をチームごと確保したい |
| 資金 | 創業者利益を確保し、個人保証を外したい | 投資回収の確度が高い事業へ資金を振り向けたい |
| 取引先 | 既存の取引関係を切らさずに引き継ぎたい | 顧客基盤と販路をそのまま取り込みたい |
| 撤退と集中 | ノンコア事業を外して本業に資源を戻したい | その事業を本業として伸ばす自信がある |
目的の食い違いが交渉を止める
雇用の全面維持を望む譲渡オーナーと、統合による効率化を前提に価格を組んだ譲受企業。この組合せは、どこかで必ずぶつかります。当社が関わった案件でも、価格ではなく「工場を残すか」の一点で合意に至らなかったことがありました。譲れない条件は、初期の段階で仲介会社に伝えておくのが結局は近道です。
相手の狙いから逆算して条件を組む
譲受企業が人材を目的にしているなら、退職リスクの低さと定着率が価値になります。許認可が狙いなら、免許の維持要件を満たし続けられる体制が焦点。相手の理由が分かれば、自社の見せ方も、守るべき条件の優先順位も決まります。買い手の探し方を考える段階から、この視点を持っておきたいところ。
譲受企業の理由を確かめる5つの質問
面談の場で、当社が譲渡オーナーに投げてもらうよう勧めている質問です。答え方の具体性で、相手の本気度はおおよそ測れます。
- 今回の譲受で、御社のどの数字を伸ばそうとしていますか
- 他にも同業の会社を見ていますか、その中で当社を選ぶ理由は何ですか
- 譲受後、現在の従業員の勤務地と待遇はどうなりますか
- 社名と屋号は残しますか、変えるとすればどの時期ですか
- 資金はどのように手当てしますか、融資の内諾は取れていますか
曖昧な答えしか返ってこない相手とは、金額が高くても慎重に進めたほうが賢明です。同業種か異業種かという切り口でも、狙いの読み方は変わってきます。
M&Aを決断するタイミングの見極め方
M&Aは、追い詰められてから使う最後の手段ではありません。むしろ業績が伸びている時期のほうが評価は高く、条件交渉も有利に運びます。動く時期の見極め方を整理します。
業績の山で動くほど評価は高い
直近3期の利益が右肩上がりであれば、譲受企業は将来の数字を強気に見積もれます。反対に、下降局面へ入ってからの持ち込みは価格の根拠を説明しにくくなる。M&Aのタイミングを計るうえで、決算書の推移は最も分かりやすい物差しです。
検討を始める3つの黄信号
次の兆候が出たら、売却の是非はさておき、情報収集だけでも始めておくと選択肢が残ります。
- 営業利益の伸びが2期続けて止まったとき。設備や人の入れ替え時期が近づいているサイン
- 後継者候補の意思が固まらないとき。育成には5年から10年を要するため、逆算すると余裕は少ない
- 特定顧客への依存度が上がってきたとき。依存が進むほど評価は下がりやすい
黄信号のうちに相談すれば、選べる相手も条件も広がります。
準備と覚悟が価格差になる
決算の整理、事業計画の可視化、従業員への開示時期の設計。やることは多いものの、最後に効くのは譲渡オーナー自身が腹を決めているかどうかです。迷いを抱えたまま面談へ臨めば、相手にも伝わります。M&Aの手順と流れを頭に入れておくだけでも、判断の速さは変わってきます。
面談前に押さえておきたいこと
専門用語が分からないまま面談に出ると、相手のペースで話が進みます。株式譲渡と事業譲渡の違い、企業価値の考え方、独占交渉の意味。この程度を押さえておくだけで質問の質が変わるため、会社売却の勉強は早めに。デューデリジェンスの準備も、着手が早いほど後が楽になります。
いま自社がいくらなのかを知る
動機がどれであっても、金額の見当がつかないままでは判断できません。企業価値評価の考え方を知り、おおよその水準を把握しておく。売る前提でなくても、自社の数字を客観的に眺める作業には意味があります。零細企業のM&Aも成立している以上、規模を理由に諦める必要はありません。
会社売却後の生活とキャリアの描き方
売る理由を突き詰めていくと、最後は「その後どう生きるか」に行き着きます。ここが曖昧なままだと、条件が良くても決断できません。
残留期間とその後の立場
クロージング後、子会社社長や顧問として一定期間残り、引き継ぎを支えるパターンが一般的です。期間は1年から3年程度が多く、その後は完全に離れる方もいれば、非常勤で関わり続ける方もいます。M&Aでの社長の役割は契約で定めるものなので、希望は早めに伝えておくべきです。
手元に残る資金から逆算する
譲渡価格がそのまま手取りになるわけではありません。株式の譲渡益には税金がかかり、仲介手数料も差し引かれます。会社売却の手取りを先に試算しておけば、引退後の生活設計と希望額を結びつけて考えられる。ここを詰めずに走り出すと、成約後に「思ったより残らない」という声が出ます。
家族の理解をどう得るか
配偶者や子が株主に入っている会社では、家族の同意がないと手続が進みません。突然の報告は反発を招きやすく、家族の反対で交渉が止まる例もあります。検討の初期段階で、なぜ売るのかを自分の言葉で話しておく。この一手間が、後の局面で効いてきます。
みつきコンサルティングが支援した会社売却の事例
ここからは実際の成約案件から、譲渡を決めた理由が分かりやすい2件を紹介します。いずれも株式譲渡による承継で、従業員の雇用は継続しています。
2件の成約事例の概要
下表に、譲渡企業と譲受企業の規模、そして譲渡に至った理由をまとめました。
| 項目 | 医薬品開発支援の事例 | 電気設備工事の事例 |
|---|---|---|
| 譲渡企業 | 医薬品開発支援(売上約2億円) | 電気設備・プラント工事(売上約5億円) |
| 譲受企業 | 医療コンテンツ(売上約100億円) | 建機レンタル(売上約180億円) |
| スキーム | 株式譲渡 | 株式譲渡 |
| 譲渡した理由 | 人材不足と大手との競争激化 | 後継者不在と人材確保の行き詰まり |
人材難を医療プラットフォーム企業との統合で解決
創業20年の医薬品開発支援会社が、人材不足と競争激化を背景に、医療情報プラットフォームを持つ異業種企業への譲渡を決めました。デジタル技術との組合せから、新しい治験サービスが生まれています。決断までの経緯はオーナーの体験談に掲載しています。
創業70年の電気工事会社を全国プラント大手へ承継
老舗の電気設備・プラント設備工事会社が、後継者不在と人材確保の行き詰まりから、同業のプラント大手グループへの承継を選びました。従業員の雇用継続と事業基盤の強化を同時に実現した案件。この案件もオーナーの体験談で経緯を公開しています。
相談現場で聞く「売る理由」のリアル
統計に出てこない切迫感が、実際の相談には必ずあります。印象に残っている3件を挙げます。
産業廃棄物処理業H社の人材不足
地域の処理を担う重要な事業者でしたが、慢性的な人手不足で後継者育成が進まず、社長は70代に入っていました。廃業すれば地域のインフラに穴が空いてしまいます。最終的に、人員へ余裕があり隣接エリアをカバーする譲受企業との間で成立し、従業員も地域に残りました。
イベント運営会社K社の環境激変
感染症の影響で売上が急減したK社は、譲受企業の資金力とネットワークを得て、1年後に収益を1.5倍まで戻しました。危機のさなかでも会社と雇用を守るという意思が、適切な時期の譲渡につながった例です。
赤字部門だけを譲渡したN社
複数事業を営むN社では、1部門が3期連続の赤字。黒字部門が補填し続ける状態は、社長の精神的な負担も相当なものでした。仲介を通じて赤字部門だけを譲渡したところ、翌期には資金繰りが改善。残った部門へ設備投資が回り、売上は2割伸びています。
人材難を医療プラットフォーム企業との統合で解決
譲渡企業:医薬品開発支援(売上約2億円)
譲受企業:医療コンテンツ(売上約100億円)
スキーム:株式譲渡
創業20年のCROが人材不足と大手との競争激化を背景に、医療情報プラットフォームを持つ異業種企業への譲渡を決断。デジタル技術との融合で新たな治験サービスを創出。
創業70年の電気工事を全国プラント大手へ承継
譲渡企業:電気設備工事(売上約5億円)
譲受企業:建機レンタル(売上約180億円)
スキーム:株式譲渡
老舗の電気設備・プラント設備工事会社が後継者不在と人材確保課題を背景に、同業プラント大手グループへの承継を決断し、従業員雇用継続と事業基盤強化を実現。
業界も規模もさまざまな案件を成約実績の一覧で紹介していますので、自社に近い事例を探してみてください。
M&Aする理由に関するFAQ
相談の初期によく受ける質問をまとめました。
売れる可能性はあります。現場でまず確認するのは、赤字の原因が構造的なものか一時的なものかという点。技術や顧客基盤、許認可に価値があれば譲受企業は現れます。ただし価格は下がりやすいため、黒字のうちに動いたほうが条件は良くなります。
原則は成約後です。検討段階で漏れると動揺や離職を招きます。ただしキーマンだけは基本合意の前後で伝える場合もあり、判断は相手企業の方針と社内の状況次第。伝える順番と場所まで含めて、仲介会社と設計しておくと安全です。
不利にはなりません。むしろ理由が曖昧なほうが警戒されます。後継者不在も健康問題も、譲受企業にとっては想定内の動機。隠したうえで後から発覚するほうが、価格にも信頼にも響きます。
株式譲渡であれば、成約時に譲受企業が引き継ぐ形で外れるのが通常です。ただし金融機関の同意が前提になるため、契約条項と借入先の条件次第。決済までに解除の段取りを組んでおくのが実務の進め方になります。
秘密保持契約を結んだうえで進めるため、通常は漏れません。社名を伏せた資料で相手を探し、関心を示した企業とだけ実名で話を進めます。とはいえ社内からの漏洩が最も多いので、資料の管理と面談場所には注意が要ります。
M&Aをする理由と決断のまとめ
M&Aの理由は、後継者不在や健康、成長の頭打ち、選択と集中まで幅があります。譲受企業が求めるのは時間とシナジー、そして人材。両者の狙いが重なる場所を見つけられるかどうかが結果を分けます。長年育てた会社を手放す迷いは当然のもので、急いで結論を出す必要はありません。
当社は、みつき税理士法人グループのM&A仲介会社として、中小企業の会社売却・事業承継を数多く支援してきました。公認会計士・税理士とM&Aアドバイザーが、初期相談から成約まで一貫して伴走します。売る理由がまだ言葉にならない段階でも、みつきコンサルティングにご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 事業法人第四部長/M&A担当ディレクター
-
国内証券会社(現SMBC日興証券)にてクライアントの資産運用を支援。みつきコンサルティングでは、消費財・小売業界の企業に対してアドバイザリーを提供。事業承継案件のみならず、Tech系スタートアップへの支援も行う。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月13日スタートアップのM&Aとは|イグジットの流れと中小企業の会社売却
- 2026年10月9日表明保証とは?M&Aの条項例と違反時の責任・特別補償との違い
- 2026年9月7日M&Aはなぜするのか|売り手と買い手の理由と決断のタイミング
- 2026年9月4日LOIとは?M&Aの意向表明書の法的拘束力・雛形・MOUとの違い