創業者の出口戦略として件数が伸びるスタートアップのM&Aは、上場を目指す企業が老舗企業を譲受する形でも広がっています。最新の件数動向やIPOとの比較、交渉の進め方、価格が下がる要因に加え、スタートアップへ会社を譲渡するときに確認したい対価の形や経営者保証まで、オーナー経営者の判断材料を解説します。


スタートアップM&Aとは|売り手と買い手の2つの立場
スタートアップM&Aと聞いて、若い創業者が自社を大企業へ売る場面だけを思い浮かべる方は少なくありません。実際には、スタートアップがM&A(合併・買収)の譲渡側にも譲受側にも立つ取引の総称。M&Aの種類としては株式譲渡が中心で、中小企業のオーナーにとっても無関係な話ではありません。
スタートアップと中小企業の違い
両者の違いは、会社の新しさよりも成長の前提と資金の集め方にあります。下表は、M&Aの場面で差が出やすい項目を、スタートアップと一般的な中小企業で比べたものです。
| 比較項目 | スタートアップ | 一般的な中小企業 |
|---|---|---|
| 成長の前提 | 短期間での急成長を目指す | 安定した利益の積み上げを重視する |
| 主な資金調達 | ベンチャーキャピタルなどからの出資 | 金融機関からの借入 |
| 株主構成 | 創業者と複数の投資家に分散 | オーナーと親族で大半を保有 |
| 経営者保証 | 出資中心のため借入は少なめ | 借入に経営者保証が付くことが多い |
| 想定する出口 | IPOまたはM&A | 親族承継・社内承継・M&A |
| M&Aで見られる点 | 技術・成長性・チーム | 収益力・顧客基盤・人材・許認可 |
ベンチャー企業という呼び方もほぼ同じ意味で使われ、ベンチャー企業のM&Aでも論点の多くは共通。
スタートアップが売り手になるケース
創業者や投資家が株式を譲渡し、資金を回収する出口の場面です。IPOと並ぶイグジット戦略の柱で、大型案件ばかりではなく、数億円規模のスモールM&Aとして成立する例もあります。取引の大半は、経営陣同士の合意で進む友好的M&A。
スタートアップが買い手になるケース
反対に、成長資金を得たスタートアップが既存企業を譲受する動きも目立ってきました。狙いは技術よりも、許認可や顧客基盤、現場を知る人材に置かれがち。そのため譲渡側には、創業数十年の中小企業も含まれます。この方向のM&Aこそ、オーナー経営者にとって身近な選択肢になりつつあります。
スタートアップM&Aの件数と最新動向
2026年上半期だけで128件。STARTUP DBの集計では、国内スタートアップを対象とするM&Aの件数がこの水準まで増えています。数字の推移と、国が後押しする背景を確認しておきましょう。
出口の約8割はM&A
下図は、2020〜2024年のスタートアップの出口件数をIPOとM&Aで比べたものです。
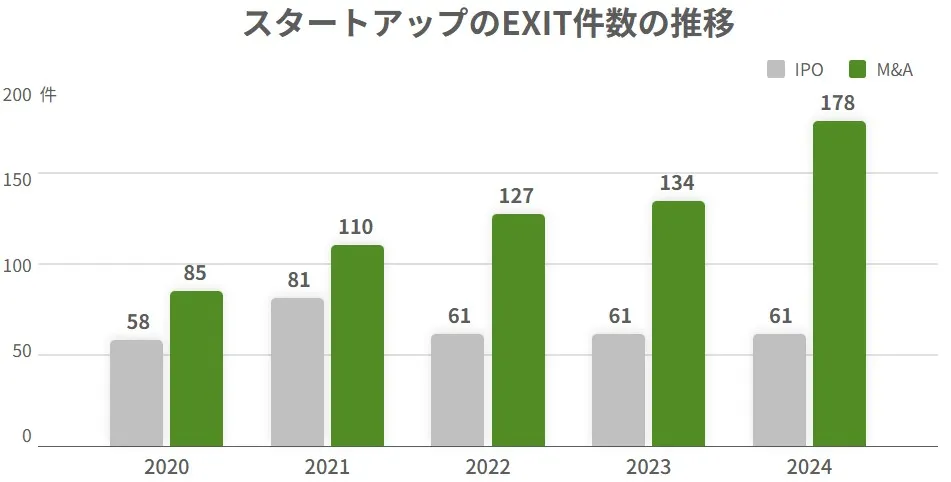
STARTUP DBのデータを基に当社加工
直近では、STARTUP DBの2025年年間レポートで、M&Aが207件に達した一方、IPOは49件にとどまりました。2026年上半期のレポートでもM&Aは128件と前年同期比29%増、IPOは18件と10%減。件数で見れば、2025年の出口の約8割をM&Aが占めた計算です。
国の後押しとオープンイノベーション促進税制
事業会社によるスタートアップの譲受は、税制でも後押しされています。経済産業省が所管するオープンイノベーション促進税制のM&A型では、一定の要件のもとで発行済株式を取得し議決権の過半数を得た場合、取得価額の25%を所得控除できる仕組み。2026年4月以後の取得からは段階的な株式取得も対象に加わり、適用期限は2028年3月末まで延長されました。
大企業がスタートアップを買収する理由
自前で技術や人材を育てるには、年単位の時間がかかります。譲受なら、完成した製品とチームをまとめて手に入れられるのが強み。この時間を買う発想が、大企業の新規事業や既存事業のデジタル化を支えています。譲渡側から見たM&Aのメリット・デメリットも、あわせて押さえておきたいところです。
中小企業オーナーがスタートアップM&Aを知っておくべき理由
「うちは創業40年の会社だから、スタートアップとは縁がない」。そう考えるオーナーにこそ知ってほしい動きがあります。上場を目指すスタートアップが、成長の足場として歴史ある中小企業を譲受するケースです。
IPO準備中のスタートアップが老舗企業を買収する
上場前のスタートアップによる企業買収は、技術を持つ側が現場の実務を持つ既存企業を取り込む動きです。代表的な2つのパターンを見ていきます。
許認可と人材を一度に得る
国際物流のプラットフォームを手がけるShippioは、2022年に通関業を営む協和海運を譲受し、通関事業に参入しました。新たに取得するには時間がかかる許認可と、経験を積んだ人材を同時に得た形。株式譲渡であれば会社が許認可の主体として残るため、こうした狙いと相性の良い手法です。
ロールアップで規模を広げる
アミューズメント施設を運営するGENDAは、2020年にセガ エンタテインメントの株式85.1%を取得し、その後も同業の譲受を重ねて2023年に東証グロース市場へ上場しました。同業を束ねて規模を広げる、ロールアップと呼ばれる手法。ただ譲受を重ねるほど、自社本来のオーガニックグロースが見えにくくなり、上場審査では成長の中身の説明を求められます。
スタートアップへの会社売却で得られるもの
譲受企業が若い会社だと、不安を覚えるのは自然なことです。それでも、事業承継型と成長戦略型のどちらのオーナーにも見逃せない利点があります。
デジタル化と成長資金
譲渡後、紙と電話で回っていた受発注が仕組みごと刷新される例も。スタートアップが譲受企業になると、こうした変化が早く進みやすい傾向です。いきなり全株を手放さず、資本提携から関係を始める方法もあります。
後継者問題の解消と社員のキャリア
後継者がいない会社にとって、経営を担える人材ごと引き継げる点は大きな安心材料です。社員にとっても、成長企業のグループに入ることで新しいポストや働き方が生まれやすくなります。親子ほど年の離れた経営陣に会社を託す決断は、簡単ではないはず。だからこそ、相手の人柄と事業計画の両方を見極めたいところです。
スタートアップへの譲渡で確認すべきこと
当社の支援現場では、譲受企業がスタートアップの案件に限り、通常より確認項目を増やしています。下表は、基本合意の前に譲渡オーナー側で確認しておきたい項目のチェックリストです。
| 確認項目 | 確認する理由 | 確認の方法 |
|---|---|---|
| 譲渡対価の資金源 | 出資金や借入に頼る場合、資金調達の遅れが決済日に響く | 資金の確保状況と調達予定を書面で確認する |
| 対価の形 | 譲受企業の株式で支払われると、すぐには現金化できない | 現金と株式の比率、株式の換金手段を確認する |
| 経営者保証の扱い | 譲受企業の信用力によっては、金融機関が保証の差し替えに慎重になる | 金融機関との事前協議の有無と解除時期を確認する |
| IPOの予定時期 | 上場申請の1年〜1年半前は、新たなM&Aを避けたがる傾向がある | 申請予定時期と主幹事証券会社の意向を確認する |
| 管理体制の要求水準 | 上場審査に合わせ、規程や月次決算の整備を短期間で求められる | 譲渡後に求められる体制と人的支援の有無を確認する |
| 譲渡後の経営体制 | 社長の残留期間や役員構成で社員の安心感が変わる | 引継ぎ期間・役職・権限を最終契約に明記する |
対価が株式で支払われる場合の税務
現金で受け取る株式の譲渡益には、所得税・復興特別所得税・住民税を合わせて20.315%の申告分離課税がかかります(国税庁タックスアンサーNo.1463)。対価に譲受企業の株式が含まれるなら、株式交付制度で対価の80%以上を株式で受け取るなどの要件を満たすと、株式部分の課税を繰り延べられることも。ただ、譲受企業が同族会社に当たると対象外になるなど要件は細かく、事前の確認が欠かせません。
経営者保証は譲受企業の信用力が左右する
中小企業庁の中小M&Aガイドライン(第3版)は、参考資料「中小M&A時の経営者保証の取扱いについて」で、譲渡後も保証が残るリスクへの対応を整理しています。譲受企業が赤字のスタートアップだと、金融機関が保証の差し替えに慎重になる場面も。経営者保証の解除は、最終契約の前に条件として固めておきましょう。
上場審査に合わせた管理体制を求められる
支援現場でよく見るのが、譲受企業の上場準備に合わせて月次決算の早期化や社内規程の整備を短期間で求められ、経理担当者が疲弊するパターンです。上場審査ではグループ会社の内部管理体制も確認されるため、避けて通れない論点。譲渡前に対応範囲と支援体制をすり合わせておけば、PMIでの摩擦を抑えられます。
スタートアップのイグジット戦略としてのM&A
2025年に上場した国内スタートアップは49社。IPOだけを出口に据えると、多くの会社が出口にたどり着けません。IPOとM&Aを並行して検討するデュアルトラック戦略が注目される理由です。
IPOとM&Aの比較
どちらが優れているかではなく、会社の段階や創業者の意向で向き不向きが変わります。下表は、IPOとM&Aを出口として比べたときの主な違いです。
| 比較項目 | IPO | M&A |
|---|---|---|
| 現金化の時期 | 上場後もロックアップなどで売却が制限されやすい | 原則として決済日に対価を受け取る |
| 創業者の関与 | 上場後も経営者として長く関与する | 一定期間の引継ぎ後に退任する例が多い |
| 準備の負担 | 監査や内部管理体制の整備に数年を要する | 譲受企業との交渉とDDへの対応が中心 |
| 価格の決まり方 | 市場の株価で決まる | 譲受企業との交渉で決まる |
| 向いている会社 | 単独で大きな成長が見込める会社 | 他社の経営資源と組むことで伸びる会社 |
どちらの出口でも、手元に残る創業者利益は税引き後の金額で比べるのが基本。
スモールIPOが抱える課題
上場時の時価総額が小さいスモールIPOでは、機関投資家が株式を買いにくく、株価が個人投資家の売買で大きく動きがち。上場後の公募増資が難しくなり、成長が鈍る会社も少なくありません。未上場のまま大手の資本を受け入れたほうが、事業を伸ばしやすい場合もあります。
投資契約と資本政策で注意する条項
資金調達のたびに結ぶ投資契約や株主間契約は、出口の自由度を左右します。M&Aを選ぶ段階で慌てないよう、代表的な条項を把握しておきましょう。
上場努力義務と事前承認
投資契約には、上場を目指す努力義務がよく盛り込まれます。あくまで努力義務であり、M&Aを一律に禁じるものではないと解されるのが一般的です。注意したいのは、重要事項に投資家の事前承認を求める条項。範囲が広すぎると、M&Aの意思決定そのものが止まりかねません。
優先株式の分配と新株予約権
優先株式には、M&A時に投資家へ先に分配する取り決めが付くことが多く、譲渡価格が低いと創業者の手取りが大きく減ります。従業員に付与した新株予約権の扱いや、少数株主を売却に参加させるドラッグアロング条項も、早い段階で設計しておけば交渉が滞りにくくなります。
バリュエーションを上げすぎない
資金調達のたびに評価額を引き上げた結果、いざM&Aを考えたときに手が届く譲受企業が見当たらなくなるケースは、スタートアップの出口でよく起きる行き詰まりです。譲受企業は将来の成長を保守的に見積もるため、企業価値評価の前提は双方で大きくずれがち。投資家の数を絞り、競合関係にある事業会社からの出資を慎重に判断することも、バイアウトの選択肢を残す工夫になります。
Paidyに見るデュアルトラックの事例
後払い決済サービスのPaidyは、上場準備を進めるなかで米PayPalから意向表明を受け、2021年9月に約3,000億円での譲渡が発表されました。期日までに合意できなければ上場を進めるという条件を置いて交渉したとされます。海外企業が譲受企業となるクロスボーダーM&Aの代表例で、近年のM&A事例の中でも規模の大きい案件。
スタートアップM&Aの流れと期間
秘密保持契約を結ぶ前の、詳しい資料の受け渡し。初めてのM&Aで意外と多いつまずきです。進め方は一般的なM&Aの流れと同じで、期間は半年から1年ほどが目安。下表に、各段階の作業とスタートアップが関わる案件で揉めやすい点をまとめました。
| 段階 | 主な作業 | 揉めやすい点 |
|---|---|---|
| 準備 | 目的と希望条件の整理、相談先の選定 | 株主の間で売却の意向がそろっていない |
| 相手探し | ノンネームでの打診、秘密保持契約の締結 | 競合する事業会社への情報開示の範囲 |
| トップ面談・基本合意 | 経営者同士の面談、独占交渉権を含む基本合意書の締結 | 価格の目線のずれ |
| デューデリジェンス | 財務・法務・税務・技術の調査 | 知的財産やソースコードの権利関係 |
| 最終契約・クロージング | 株式譲渡契約の締結と決済 | 表明保証の範囲と補償の上限 |
| PMI | 組織・システム・企業文化の統合 | 創業者や主要エンジニアの離職 |
価格の目線は、トップ面談から基本合意書の段階ですり合わせておくと、後半の交渉がぐっと楽になります。
DDで見られるスタートアップ特有の論点
赤字が続く会社では、過去の利益より将来の計画がどこまで実現しそうかが調べられます。スタートアップの財務DDで焦点になるのは、売上の継続性や手元資金の減るペース。技術面では、ソースコードや特許が会社に帰属しているか、業務委託先との契約で権利の所在が確認されます。
表明保証とアーンアウトの設計
契約後に簿外債務などが見つかった場合に備え、譲渡側は表明保証を負います。スタートアップの案件では創業者個人が補償を求められる例もあり、上限額と期間を契約で区切っておくのが鉄則。価格の目線が合わないときは、譲渡後の業績に応じて対価を上乗せするアーンアウトが使われることもあります。
買い手が評価するポイントと価格が下がる要因
売上が伸びていれば高く売れる、という思い込みは根強いもの。ただ譲受企業が見ているのは、譲渡後もその売上が続く確からしさです。評価を左右しやすい視点を順に取り上げます。
経営者1人への依存度
社長の営業力や人脈だけで回っている会社は、社長が抜けた瞬間に事業が止まると見られ、評価が下がります。譲受企業は経営者の誠実さや数字への責任感を重視する一方、組織として回る仕組みがあるかも確かめるもの。権限移譲や業務の標準化を進めておくことが、価格を守る近道です。
再現性のある収益構造
参入障壁の高さや市場の広さに加え、毎月安定して入る収益があるかどうかも見られます。広告や仕入れ、販売、サポートといった工程が絡み合い、他社がまねしにくい形になっていれば強い会社と評価されやすい。譲渡価格を高めるバリュードライバーを、事前に自社で言語化しておきましょう。
業務委託やインターン中心の組織
中核業務を業務委託やインターンが担っていると、辞めやすさやノウハウ流出の懸念から、事業計画の確からしさが割り引かれがちです。ただ、大学と連携して毎年優秀な学生が参加する仕組みなど、継続性を示せる体制であれば評価材料にもなり得ます。雇用形態そのものより、事業が続く根拠を示せるかが分かれ目。
のれん償却と譲受企業の利益負担
純資産を上回る価格で譲受すると、差額はのれんとして計上されます。日本の会計基準では20年以内に規則的に償却するため、利益の薄い譲受企業ほど毎期の負担が重くなる仕組み。非償却化を求める議論もありましたが、2026年7月に企業会計基準諮問会議が新規テーマとしての提言を見送り、当面は償却が前提です。上場予定の譲受企業ほど、この負担を価格交渉に織り込んできます。
M&A後の創業者とオーナーの選択肢
クロージングの翌朝、いつもどおり出社するのか、それとも次の挑戦に向かうのか。譲渡後の身の振り方は、契約交渉の段階から決めておきたいテーマです。
子会社の経営者として残る
譲受企業による子会社化の後も、引き続き社長を務める道です。大企業グループの資金や管理手法に触れながら経営を続けられ、若い創業者には学びの場にもなります。中小企業のオーナーなら、数年程度は引継ぎ役として残る形がよく見られ、売却後のオーナーの役割は契約に明記しておくと安心。
資金と人脈を元に次の事業へ
譲渡で得た資金と、譲受企業の経営陣との人脈を元手に、新たな会社を立ち上げる道もあります。宿泊予約サービスのLoco PartnersをKDDIグループへ譲渡した後、令和トラベルを創業した篠塚孝哉氏はその一例。学生時代に起業してM&Aで出口を迎え、次の事業に挑む連続起業家も珍しくなくなりました。既存の会社を譲受してM&Aで起業する選択肢も広がっています。
スタートアップM&Aに関するFAQ
スタートアップとのM&Aを検討するオーナー経営者や創業者から、よく寄せられる質問をまとめました。
売却できる例は多くあります。技術や顧客基盤に価値があれば、赤字でも買い手は見つかります。ただ価格は利益ではなく、将来計画の確からしさと戦略的な価値で決まるもの。計画の根拠と、手元資金が尽きる時期を正直に示せるかどうか次第です。
株式譲渡なら、雇用契約はそのまま引き継がれます。気をつけたいのは、譲渡後に評価制度や働き方が急に変わるケース。現場では、譲渡後の一定期間は労働条件を維持する旨を最終契約に盛り込むよう提案しています。
可能ですが、事前の整理が前提。未行使の新株予約権が残ったままだと、買い手は100%の株式を取得できるか見通せません。現場ではDDの前に、行使させるか会社が取得して消却するかを決めておきます。取れる手段は、発行時に定めた取得条項の有無次第。
事業会社とスタートアップの両方に接点を持つ仲介会社やアドバイザーが向いています。銀行や税理士などM&Aの相談先ごとに得意な買い手の層が違うため、候補の幅を最初に確認しておくと安心です。

スタートアップM&Aを会社売却の選択肢に加えるために
スタートアップM&Aは創業者の出口にとどまらず、上場を目指す企業が中小企業を譲受する形でも広がっています。対価の形や経営者保証、譲渡後の体制まで確認できれば、有力な譲渡先の1つになり得ます。相手が若い会社だからこそ慎重に見極めたい、と感じるのは当然のこと。
みつきコンサルティングは、税理士法人グループのM&A仲介会社です。中小企業M&Aの豊富な実績経験をもとに、譲受企業の見極めから税務面の検討まで一貫して支援しています。スタートアップを含めた譲渡先の比較をご希望の際は、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第四部長/M&A担当ディレクター
-
国内証券会社(現SMBC日興証券)にてクライアントの資産運用を支援。みつきコンサルティングでは、消費財・小売業界の企業に対してアドバイザリーを提供。事業承継案件のみならず、Tech系スタートアップへの支援も行う。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月22日後継者がいない会社はどうする?4つの選択肢とM&Aでの事業承継
- 2026年10月13日スタートアップのM&Aとは|イグジットの流れと中小企業の会社売却
- 2026年10月9日表明保証とは?M&Aの条項例と違反時の責任・特別補償との違い
- 2026年9月7日M&Aはなぜするのか|売り手と買い手の理由と決断のタイミング