上場企業のTOBでは、時価に3〜4割を上乗せした価格が提示されることも珍しくありません。譲受企業がなぜ相場以上を払うのか、シナジーや支配権が評価される仕組みと算出の考え方を整理。株価のない中小企業が会社売却で上乗せを引き出すための準備まで、譲渡オーナーの立場から解説します。

M&Aプレミアム(買収プレミアム)とは
「上場企業のニュースで見るプレミアムは、うちのような非上場の会社にも関係あるのか」。初めてM&Aを検討する経営者から、よく受ける質問です。M&Aプレミアム(買収プレミアム)とは、譲受企業が対象会社を手に入れる際に、市場株価や時価総額を上回って上乗せする金額、またはその比率を指します。
根っこにあるのは、企業買収で譲受企業がなぜ時価以上を払うのか、という問い。中小企業の会社売却でも、同じ理屈が譲渡価格を左右します。
買収プレミアムの計算式
計算自体はシンプルです。下図のとおり、買付価格(譲受価格)から基準となる株価を差し引き、その差額を基準株価で割って求めます。
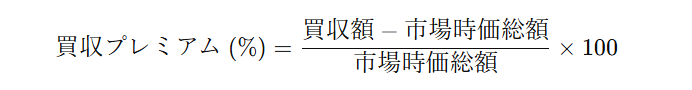
基準株価1,000円の会社に1,350円の買付価格が付けば、プレミアムは35%。時価総額100億円の会社なら、約35億円が上乗せされる計算になります。
基準になる株価はひとつではない
見落とされがちなのが基準日の選び方です。上場企業のTOBでは、公表前営業日の終値に加え、過去1か月・3か月・6か月の平均株価に対するプレミアムも開示されるのが一般的です。
思惑で株価が先に上がっていると、直前の終値を基準にした数字は小さく見えます。どの期間で測った数字なのかは、必ず確かめておきたいところ。
上場企業での相場は30〜40%が目安
日本の上場企業を対象としたM&Aでは、プレミアムは30〜40%程度がひとつの目安とされてきました。直近の数字も確かめておきましょう。
大和総研の2026年1月のレポートによると、2025年6〜11月に公表されたMBO16件のTOBプレミアムは、公表前営業日の株価対比で平均39.3%、価格引き上げ後は46.7%でした。競合提案が出た案件や独自技術を持つ会社では、50%を大きく超える例もあります。
スタンドアロン価値とシナジーの関係
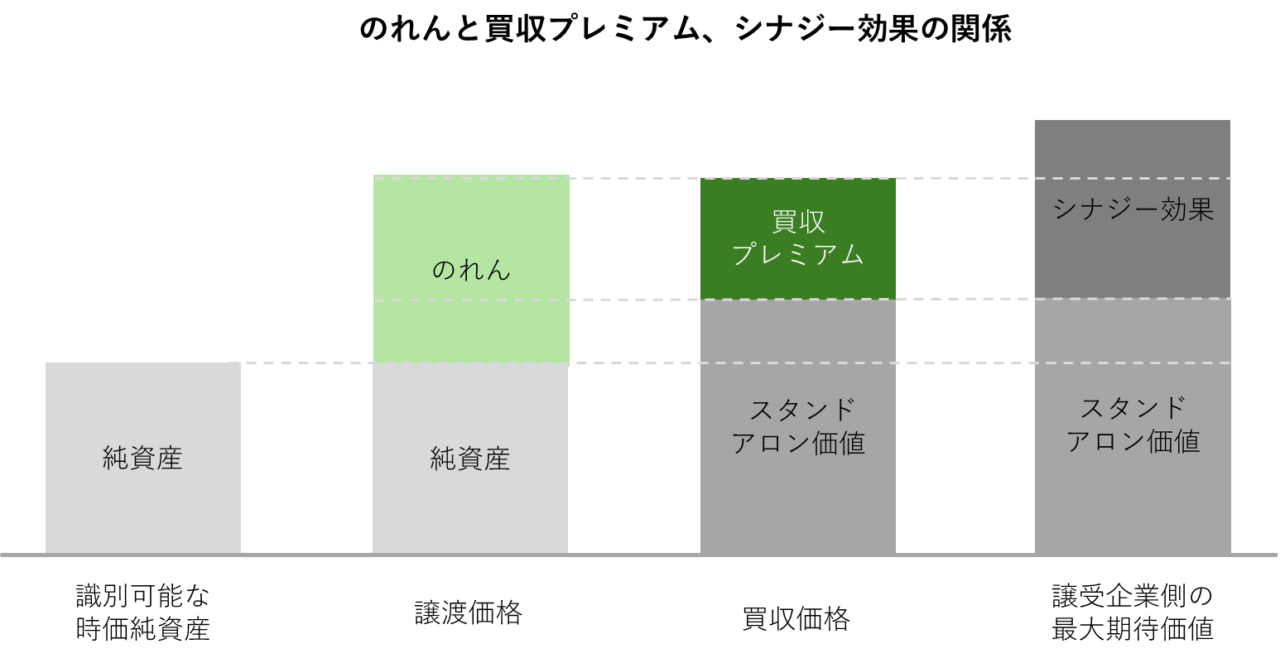
プレミアムを理解する近道は、価値を2つに分けて考えることです。対象会社が単独で生み出す「スタンドアロン価値」と、譲受企業と組むことで初めて生まれる「シナジー」。プレミアムは、主に後者の一部を譲受企業が先払いしたもの。こう捉えると腹落ちしやすくなります。
経済産業省の指針が示す考え方
経済産業省の公正なM&Aの在り方に関する指針も、M&Aを行わなくても実現できる価値と、M&Aを行わなければ実現できない価値を区別し、後者も一般株主が公正に享受すべきだとしています。支払ったプレミアムは、譲受企業の会計上はのれんの一部として計上される仕組みです。
買い手がプレミアムを支払う理由
「わざわざ時価より高く払うのは損ではないのか」。素朴な疑問ですが、譲受企業はM&Aのメリットとデメリットを天秤にかけたうえで、上乗せしても元が取れると判断しています。その根拠を4つの面から見ていきます。
シナジー効果を先取りして評価する
最も大きな理由はシナジー効果です。共同購買による原価低減や物流拠点の統合、互いの顧客への販売(クロスセル)など、組み合わせて増える利益を見込み、その一部を価格に乗せます。
同業の譲受企業ほどコスト面の効果を数字で描きやすく、提示額も強気になりやすい傾向があります。
決算書に載らない無形資産を評価する
技術やノウハウ、許認可、取引先との長年の関係、熟練した従業員。こうした無形資産は決算書に表れにくいものの、譲受企業にとってはお金を積んでもすぐには手に入らない経営資源です。
ゼロから育てる時間とコストを考えれば、上乗せして買うほうが安い。そう判断されたとき、プレミアムが付きます。
支配権を得る価値(コントロールプレミアム)
市場で付いている株価は、本来1株を売買するときの値段にすぎません。発行済株式の過半数や全部を取得し、経営を自ら動かせる立場には別の価値があり、この価値がコントロールプレミアム。
上場企業ではTOB規制と一体で考える
上場企業の株式をまとめて取得する場合は、原則としてTOB(株式公開買付け)によります。2024年の金融商品取引法改正により、2026年5月からはTOBが義務となる基準が3分の1超から30%超へ引き下げられ、市場内の取引も対象になりました(金融庁の公表資料)。
応じなかった株主は非上場化で売却の機会を失いかねません。プレミアムには、その不利益への見返りという面もあります。
少数株主の株は逆に割り引かれる
支配権に上乗せが付く一方、経営に関与できない少数株主の株式はマイノリティ・ディスカウントとして低く評価されがちです。オーナーが7〜8割、残りを親族が持つ会社では、全株をまとめて譲渡できるかどうかで条件が変わります。
成約までの時間と競争を有利に運ぶ
プレミアムには、交渉をまとめるための「呼び水」という役割も。
早期に合意を得る
十分な上乗せがあれば、対象会社の株主や経営陣の納得を得やすく、交渉期間を短くできます。長引くほど情報漏えいや競合出現のリスクが高まるため、時間を買うという意味合いも持つわけです。
競合に競り勝つ
複数の候補が名乗りを上げると、価格は一気に上がりやすくなるのが通例です。2020年の島忠をめぐる争奪戦では、先行していたDCMホールディングスの1株4,200円に対し、ニトリホールディングスが約3割高い5,500円を提示し、TOBを成立させました。
中小企業の会社売却でプレミアムはどう表れるか
ここまでは上場企業の話でした。では、市場株価のない非上場の中小企業にプレミアムは存在しないのか。答えは逆で、形を変えて譲渡価格の中にしっかり表れます。
株価がない会社の上乗せは営業権に表れる
非上場会社には比べるべき市場株価がありません。そのため中小企業のM&Aでは、時価純資産に将来の収益力を「営業権(のれん)」として加える年買法を使うのが一般的です。
純資産を上回る部分、つまり営業権の厚みこそが、中小企業における実質的なプレミアム。非上場株式の値段は、評価額と譲受企業の事情の掛け算で決まるため、中小企業M&Aの譲渡価格には同じ会社でも幅が生まれます。
譲受企業ごとに払える上限が違う
誰が買うかで価格は変わります。シナジーの大きさが譲受企業ごとに違うためです。下表は、譲受企業のタイプごとに上乗せの源泉と交渉での傾向を整理したものです。
| 譲受企業の種類 | 上乗せの主な源泉 | 価格交渉での傾向 |
|---|---|---|
| 同業の事業会社 | 仕入・物流・人員配置などコスト面のシナジー 商圏やシェアの拡大 | 効果を数字で描きやすく、上乗せの根拠を示しやすい |
| 異業種の事業会社 | 新分野への参入時間の短縮 許認可・技術・人材の獲得 | 自前で立ち上げる場合の時間とコストが比較対象になる |
| 投資ファンド | 経営改善による収益向上 将来の再譲渡による回収 | 求める利回りから逆算するため、上限がはっきりしやすい |
候補を1社に絞り込む前に、シナジーの源泉が違う相手を比べてみる。それが上乗せを引き出す近道です。
スキームで譲受企業の実質負担が変わる
教科書ではあまり触れられませんが、税務の扱いも上乗せの余力に影響します。税理士法人グループとして、当社が案件ごとに必ず確認している論点です。
事業譲渡なら上乗せ分を税務上償却できる
株式譲渡と事業譲渡のうち、事業譲渡で対価が時価純資産を上回ると、その差額は税務上「資産調整勘定」として、譲受企業が60か月かけて損金にできます(法人税法第62条の8)。節税分を見込める分、上乗せしやすくなる計算です。
株式譲渡では上乗せ分を税務上償却できない
株式譲渡で支払った上乗せは株式の取得価額に含まれ、税務上の償却はできません。ただし譲渡オーナーの手取りは株式譲渡のほうが有利になりやすく、価格だけでスキームを選ぶのは早計です。双方の税負担を並べて比べるのが、現場での判断軸になります。
プレミアムが付きやすい会社のチェックリスト
譲渡オーナーとの初回面談で当社が確認している項目を、上乗せの観点から整理したのが下表です。当てはまる項目が多いほど、営業権は厚く評価されやすくなります。
| 確認項目 | 譲受企業が見るポイント | 評価を下げやすい状態 |
|---|---|---|
| 収益の安定性 | 直近数期の営業利益の推移と、その理由を説明できるか | 単年の特需に頼った利益 |
| 取引先の分散 | 上位取引先への売上の集中度 | 売上の大半を1社に依存 |
| 社長以外で回る組織 | 営業・技術・管理を任せられる幹部の有無 | 主要取引先との関係を社長が一手に握っている |
| 無形資産の見える化 | 許認可、特許、作業手順の文書化 | ノウハウが属人的で引継ぎが難しい |
| 決算書の透明性 | 私的経費や役員報酬を調整した実態利益 | 会社と個人の支出が混在している |
| 株主の整理 | 全株をまとめて譲渡できるか | 名義株や連絡の取れない株主が残っている |
見落とされやすいのは、決算書の透明性と株主の整理です。実態利益を示せないと、譲受企業は上乗せの根拠を描けません。名義株が残っていれば少数株主の整理に時間を取られ、せっかくの競争環境が崩れることも。
買収プレミアムの算出方法
上乗せ額は、相場観だけで決まるわけではありません。土台となる企業価値を測り、シナジーの取り分を乗せ、調査結果で修正する。この3段階で組み立てられます。
土台は企業価値評価の3つのアプローチ
出発点は企業価値評価です。コストアプローチ、マーケットアプローチ、インカムアプローチの3つを、表中で中小企業M&Aでの使われ方とあわせて比べました。
| 評価アプローチ | 主な手法 | 考え方 | 中小企業M&Aでの位置づけ |
|---|---|---|---|
| コストアプローチ | 簿価純資産法 時価純資産法 年買法 | 資産と負債から価値を測る | 最も使われやすい基礎となる手法 |
| マーケットアプローチ | 類似会社比較法 類似取引比較法 | 似た上場企業や過去の取引と比べる | 業種ごとの相場観の確認に使う |
| インカムアプローチ | DCF法 配当還元法 | 将来の利益やキャッシュフローを現在の価値に割り戻す | 事業計画の確からしさが問われる |
単独価値からシナジーの取り分を考える
譲受企業の提示額は、対象会社の単独価値(スタンドアローンバリュー)を下限に、単独価値にシナジーの全額を足した額を上限とする範囲のどこかに収まります。
上限と下限のどこに着地するか
シナジーをどこまで譲渡オーナー側に分けるかは、交渉力次第。候補が1社だけなら下限寄り、複数が競えば上限寄りというのが基本の構図です。シナジーの評価方法を知っておくと、提示額がどちらに寄っているかを読み解けます。
上場企業では単独価値の算定は補助的
上場企業の支配権取得では市場株価が単独価値の目安になるため、純資産から積み上げる方法は補助的な位置づけにとどまります。株価がない中小企業こそ、単独価値の算定が交渉の土台です。
デューデリジェンスで上乗せは修正される
意向表明の段階で示された金額は、まだ仮の数字にすぎません。譲受企業はデューデリジェンス(買収監査)で決算書の実態や簿外債務、労務・法務のリスクを確かめ、問題があれば上乗せを削るか、取引自体を見送ります。
当初の提示額を守る一番の策は、指摘される前に自社の弱点を把握し、説明を用意しておくこと。問題が発覚した場合に価格の引き下げで済むか、取引中止になるかは、その内容と説明の仕方で変わります。
買収プレミアムを付ける際の注意点
高い上乗せは譲渡オーナーにとって朗報です。とはいえ、手放しで喜べない場面もある点には注意が必要です。譲受企業が抱えるリスクを知っておけば、提示額の裏にある条件まで見通せます。
のれん減損と投資回収の長期化
上乗せ分は、譲受企業の連結決算でのれんとして資産に計上するのが原則です。日本の会計基準では20年以内に規則的に償却し、想定した収益が出なければ減損損失として一度に費用処理します。国際会計基準(IFRS)では償却せず、減損テストで価値を確かめる仕組みです。のれんの償却が利益を圧迫する点は、譲受企業が価格を決める際に必ず意識しています。
過大評価が回収を遅らせる
対象会社を過大に評価した場合や、業績が想定を下回った場合は、投資の回収が長引きます。最悪の場合は回収しきれず、企業買収の失敗として語られることに。事業投資として採算が合うかを、譲受企業は厳しく見ています。
譲受企業の株価への影響
上場している譲受企業の場合、発表後の株価が上がるか下がるかは一概には言えません。市場がシナジーを信じれば上がり、払いすぎと判断すれば下がる。M&Aと株価の関係は、長期的にはシナジーを実現できたかどうかで決まっていきます。
高すぎる提示額には条件が付くことも
意外と多いのが、相場を大きく上回る金額に飛びついた結果、後から条件で取り戻されるケースです。
アーンアウトや価格調整条項
譲渡価格の一部を将来の業績達成を条件に支払うアーンアウトや、クロージング時の純資産で価格を調整する条項が付くと、表面上の金額をそのまま受け取れるとは限りません。意向表明書の段階から、支払条件まで並べて比べる視点を持っておきましょう。
相手の素性と個人保証の扱いも確かめる
中小企業庁は2024年8月に中小M&Aガイドラインを第3版に改訂し、2025年2月には不適切な譲受側への対応として、支援機関間の情報共有に関する資料も公表しました。
提示額の高さだけで相手を選ばず、資金の出どころや譲受後の方針、個人保証の解除に応じるかどうかまで確認しておくと安心です。
上場企業の買収プレミアムの事例
数字だけでは実感がわきにくいもの。公表された事例で、プレミアムの付き方を見てみましょう。下表は、上乗せの背景が異なる2件と、直近の統計をまとめたものです。
| 事例 | 時期 | 価格と上乗せの水準 | 上乗せの背景 |
|---|---|---|---|
| ニトリホールディングスによる島忠の子会社化 | 2020年 | 1株5,500円 先行したDCMホールディングスの4,200円を約3割上回る | 2社による争奪戦 |
| 三井不動産による東京ドームの子会社化 | 2021年1月 | 1株1,300円 公表直前の終値897円に対し約45% | 大株主の提案を踏まえた価格設定と、施設運営の収益改善への期待 |
| 2025年6〜11月に公表されたMBO16件 | 2025年 | 平均39.3% 価格引き上げ後は46.7% | 一部の案件で株主の反発を受け、TOB価格を引き上げ |
事例から中小企業が学べること
表中の島忠の事例が示すのは、競争が価格を押し上げる力です。中小企業でも同じことが言え、複数の候補と並行して交渉するオークション方式は上乗せを引き出す有力な手段になります。ただし情報管理の負担も増えるため、規模や業種に合った進め方を選ぶことが前提です。近年のM&A事例を見渡しても、価格差を生んでいるのはシナジーと競争環境だと分かります。
プレミアムを引き出すための相談先
実のところ、上乗せを最も左右するのは交渉が始まる前の準備です。自社の単独価値を把握し、シナジーを描ける相手を複数探し、条件を比べる。社長一人で進めるのは現実的ではありません。
M&A仲介会社やFA(ファイナンシャル・アドバイザー)に相談すれば、企業価値の試算から候補先の選定、価格交渉まで伴走してもらえます。依頼先を選ぶ際は手数料体系に加え、税務まで踏み込んで手取りを試算できるかも確認しておきましょう。
M&Aプレミアムに関するFAQ
会社売却を検討している経営者から、プレミアムについて寄せられることの多い質問をまとめました。
かかります。株式譲渡の場合、上乗せ分を含む譲渡益全体が申告分離課税の対象となり、税率は原則20.315%です(国税庁 No.1463)。役員退職金との組み合わせで会社売却の手取りが変わるため、価格交渉と並行して試算しておくのが現場の進め方です。
利益が伸びている局面ほど、譲受企業は将来のシナジーを描きやすく、上乗せが付きやすい傾向があります。ただし後継者の有無や個人保証、ご自身の年齢など、価格以外の事情とあわせて決めるのが基本です。時期を決める前に、現在の企業価値を把握しておくと選択肢が広がります。
支配権が移らない一部譲渡では、上乗せは期待しにくいのが実情です。譲受企業の多くは100%取得か、少なくとも過半数の取得を望みます。資本提携として一部だけ譲渡するなら、将来の追加取得の価格や条件を契約で決めておけるかが論点になります。
秘密保持契約を結んだうえで、段階的に情報を開示するのが一般的です。社名を伏せた概要書から始め、関心を示した候補にだけ詳細を出します。同業者に打診するかどうかは、取引先や従業員に伝わるリスクと、競争による上乗せ効果を比べて決めます。

まとめ|M&Aプレミアムを会社売却の価格に活かす
M&Aプレミアムは、シナジーや支配権、無形資産に対して譲受企業が上乗せする対価です。中小企業では営業権の厚みとして表れ、競争環境やスキーム、事前準備で大きく変わります。自社にどれだけの上乗せ余地があるのか、まだ見当がつかなくても心配は無用です。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として、中小企業M&Aを数多く支援してきました。企業価値の試算から譲受企業の選定、手取りを踏まえた価格交渉まで一貫して伴走します。会社売却を考え始めた段階で、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月14日M&Aによる事業投資とは?株式投資との違いと会社売却の判断軸
- 2026年10月13日ライザップのM&A戦略|買収事例10選と赤字の原因・解禁の行方
- 2026年10月13日逆さ合併とは?目的とメリット・デメリット、会社売却での使い方
- 2026年10月8日表明保証保険とは?M&Aの仕組・保険料相場と会社売却での使い方