証券会社では買えない株式を、どう手に入れるのか。株式譲渡・増資・相続など入手ルート別の手続と、会社の承認や株主名簿の書換で起きやすいつまずきを整理しました。親族間の安値取引に潜む課税、第三者へ譲るときの株価の決まり方、自社株を手放すオーナーが事前に整えたい株主構成まで、初めての方にも分かるよう税理士法人グループの実務視点でお伝えします。


非上場株式の取得とは?上場株式との違いと特徴
証券会社の口座では買えない株式を、どうやって手に入れるのか。非上場株式の取得は、そんな素朴な疑問から調べ始める方が多いテーマです。他社の株式を譲り受けて経営権を得る企業買収や、合併・会社分割まで含めたM&Aの取引の大半は、まさに非上場株式の取得そのもの。後継者への承継や相続の場面でも、同じ論点が顔を出します。
日本の会社の大半は非上場
国税庁の会社標本調査によると、活動中の法人は約300万社(2024年度分)。これに対し、東京証券取引所の上場会社は3,884社(2026年10月20日時点)にとどまります。割合にすると0.1%ほどで、オーナー経営の中小企業の株式は、ほぼすべてが非上場株式にあたります。
非上場株式の3つの特徴
上場株式と同じ感覚で取引に臨むと、思わぬところでつまずくもの。
売りたいときに売れない流動性の低さ
非上場株式には、取引所という売り場がありません。株式を手放したい人は自分で相手を探すしかなく、見つからなければ現金化できないのが実情です。M&Aの株価算定でも、市場で売れない分を差し引く非流動性ディスカウントを考慮する場面があります。
市場価格がなく評価が難しい
毎日つく株価がないため、いくらで取引するかは当事者が決めるしかありません。相続税の計算に使う評価と、M&Aで使う企業価値評価では物差しが違い、同じ会社でも数字が大きく離れることも。
多くの株式に譲渡制限が付いている
会社法は株式を自由に譲渡できる原則を置く一方で、定款に「譲渡には会社の承認を要する」と定めることを認めています。中小企業ではこの譲渡制限株式がごく一般的です。見知らぬ第三者が株主に入るのを防ぐ仕組みで、取得には会社の承認手続が付いて回ります。
非上場株式を取得したい人とその目的
誰が、何のために株式を欲しがるのか。会社を譲る側にとって、相手の目的は条件交渉の土台になります。下表は、取得する主体ごとの主な目的と、譲渡オーナーが確認したい点を整理したものです。
| 取得する主体 | 主な目的 | 譲渡オーナーが確認したい点 |
|---|---|---|
| 同業・異業種の事業会社 | 販路・人材・技術の獲得、規模の拡大 | 社員の雇用や取引先との関係の扱い |
| 投資ファンド | 企業価値を高めたうえでの数年後の売却 | 再売却の時期と経営への関与の度合い |
| 役員・従業員 | 経営陣による事業の承継 | 買取資金をどう調達するか |
| 親族 | 事業承継や相続への備え | 税務上の株価との乖離 |
| 取引先・提携先 | 資本提携による関係の強化 | 持株比率と経営権の線引き |
| 個人投資家 | 将来の上場や配当への期待 | 株主の分散と管理の手間 |
支配権まで求めない少額の出資は、事業投資としての色合いが濃いもの。経営権の移転を伴う取得とは、交渉の進め方も契約の中身も変わってきます。
非上場株式を取得する5つのルート
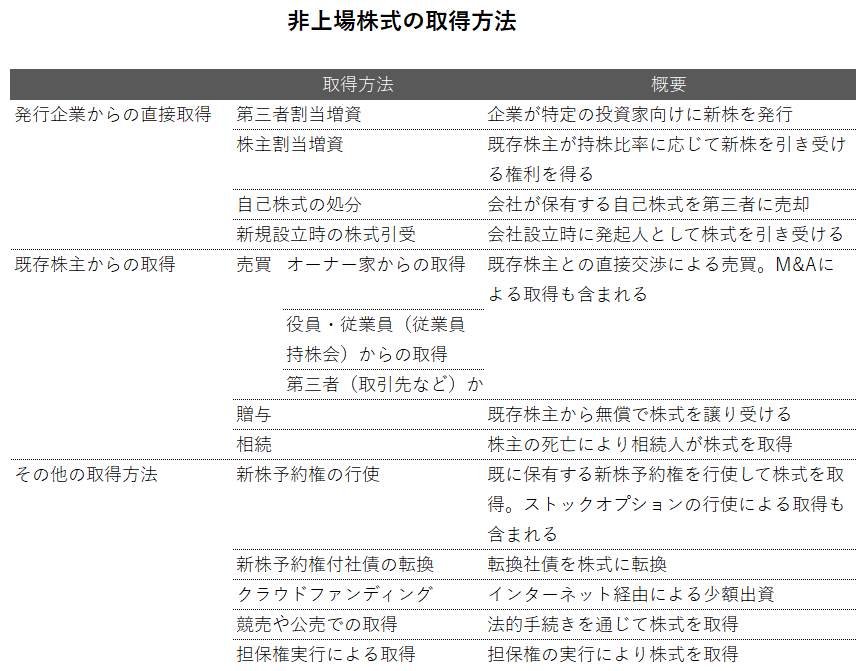
「非上場株式は売買できない」と思い込んでいる方は少なくありません。実際には、既存株主から譲り受ける、会社から新株を引き受ける、組織再編の対価として受け取るなど、いくつもの道があります。どのルートを選ぶかは、M&Aの手法選びとほぼ重なります。
下表に、取得ルートごとの相手方と会社側の手続、取得する側の主な課税論点をまとめました。
| 取得ルート | 誰から取得するか | 会社側の主な手続 | 取得する側の主な課税論点 |
|---|---|---|---|
| 株式譲渡(M&A・親族間の売買) | 既存の株主 | 譲渡承認、株主名簿の書換 | 時価より安い取得は贈与税や受贈益の対象 |
| 第三者割当増資 | 発行会社 | 募集事項の決議(非公開会社は原則として株主総会の特別決議) | 有利な価格での引受けは課税の対象 |
| 株式交換・株式交付 | 相手会社の株主 | 株主総会の特別決議など | 要件を満たせば譲渡益への課税を繰り延べ |
| 相続・贈与 | 亡くなった株主・贈与者 | 株主名簿の書換(相続は承認不要) | 相続税・贈与税 |
| 新株予約権・投資型クラウドファンディング | 発行会社 | 発行の決議、募集の取扱い | 行使時や売却時の課税(制度により異なる) |
既存株主から譲り受ける株式譲渡
中小企業のM&Aで最も多いのが、オーナーが持つ株式をそのまま譲受企業へ移す株式譲渡です。許認可や取引契約、従業員の雇用は会社に残ったまま株主だけが入れ替わるため、事業譲渡のように契約を一本ずつ移し替える手間がかからず、手続が比較的シンプルに済むのも選ばれやすい理由のひとつ。
M&Aで経営権ごと取得する
第三者への譲渡では、相手探しから条件調整、契約までをM&A仲介会社が支える形が一般的です。譲受企業は過半数、多くの場合は100%の取得を前提に話を進めます。
株式の一部だけを取得する
取引先との関係を深める目的で、株式の一部だけを譲り受ける資本提携もあります。親族や役員へ少しずつ株式を移す場面もあり、非上場株式の親族への譲渡では価格の決め方が最大の論点です。
会社から新株を引き受ける第三者割当増資
会社が新たに株式を発行し、特定の相手に引き受けてもらうのが第三者割当増資です。非公開会社では、原則として株主総会の特別決議が必要になります。見落とされやすいのが、お金の行き先。払込金は会社に入り、オーナー個人の手元には1円も入りません。
株式交換・株式交付で株主になる
現金の代わりに自社株を対価として相手会社の株式を取得するのが、株式交換や株式交付です。株式交換は100%子会社化に、株式交付は過半数を取得する子会社化に使われる点が違い。譲り渡す側は相手会社の株式を受け取り、要件を満たせば譲渡益への課税を繰り延べられます。
相続や贈与で引き継ぐ
親族内の承継では、売買ではなく相続や贈与で株式が移ることも多くあります。代金のやり取りがない分、税金の負担と手続の時期が論点の中心です。
相続で取得する場合
相続は、会社の承認が要らない一般承継にあたります。ただし定款に定めがあれば、会社は相続を知った日から1年以内に、相続人へ株式の売渡しを請求できます(会社法174条・176条)。譲渡制限株式の相続では、この定めの有無を早めに確かめておくと安心です。
贈与で取得する場合
生前に株式の贈与で承継すれば、渡す時期を自分で決められます。2024年以降の暦年贈与は、相続開始前7年以内の分が相続財産に加算される仕組みへ段階的に移行中。亡くなる直前の贈与で相続税を抑える効果は、以前より小さくなっています。
新株予約権や投資型クラウドファンディング
成長途上の会社では、役員や従業員がストックオプション(新株予約権)を行使して株式を取得する方法も使われます。スタートアップのM&Aでは、その扱いが譲渡条件に影響することも。株式投資型クラウドファンディングなら個人が少額で出資できますが、換金の手段が乏しい点は覚悟が要ります。
株式譲渡で非上場株式を取得する手続の流れ
代金を払い終えたのに、会社の株主名簿には前の株主の名前が残ったまま。支援現場では、こうした「取得したつもり」の状態に出会うことが珍しくありません。株式譲渡は契約書を交わして代金を払えば終わりというものではなく、会社の承認を得て株主名簿を書き換えるところまでを含めて、一連の株式譲渡の流れになります。ここでは、取得する側の手続に絞って整理します。
合意から名義書換までの5ステップ
下表は、譲渡制限株式を株式譲渡で取得するときの基本的な手順と、根拠となる会社法の条文です。
| ステップ | 主に動く人 | 手続の内容 | 会社法の根拠 |
|---|---|---|---|
| 1. 条件の合意 | 譲渡オーナーと取得者 | 株数・価格・時期を決め、株式譲渡契約の内容を固める | 当事者間の契約 |
| 2. 譲渡承認の請求 | 譲渡オーナー(取得者からも可) | 会社に譲渡の承認を求める | 136条・137条 |
| 3. 承認の決定と通知 | 会社 | 取締役会または株主総会で決議し、請求者に通知する | 139条・145条 |
| 4. 契約の締結と決済 | 譲渡オーナーと取得者 | 代金を支払い、株券発行会社なら株券を交付する | 128条 |
| 5. 株主名簿の書換 | 取得者と譲渡オーナー | 共同で請求し、株主名簿に記載してもらう | 130条・133条 |
実務では株式譲渡契約書を先に結び、会社の承認を効力発生の条件にしておく形もよく使われます。
会社の承認にかかる期間
承認の決定は、取締役会設置会社なら取締役会、それ以外は株主総会が行うのが原則です(会社法139条)。請求から2週間以内に通知がなければ、承認したものとみなされます(同145条)。中小企業のM&Aでは、譲渡承認請求から議事録の作成までを、クロージングの直前にまとめて行う段取りが現実的です。
承認されないときの選択肢
承認されない事態に備え、請求の際に、会社か指定買取人による買取りをあわせて求めておく方法もあります(会社法138条)。取得する側から見れば、ここで取引が止まる可能性がある点は頭に入れておきたいところ。
株券発行会社かどうかで変わる手続
同じ株式譲渡でも、会社が株券を発行する定めを置いているかどうかで、株式が移るタイミングが変わります。登記事項証明書を取り寄せ、株券発行の定めの有無を確かめるところから始めましょう。
株券不発行会社の場合
当事者の合意だけで株式は移転します。ただし、会社や第三者に対して株主であると主張するには、株主名簿の書換が欠かせません(会社法130条)。
株券発行会社の場合
株券を交付しなければ、譲渡の効力そのものが生じません(会社法128条)。意外と多い落とし穴が、2006年5月の会社法施行より前に設立された会社。定款に株券を発行しない旨の定めがなければ、株券発行会社とみなされているケースがあります(整備法76条4項)。
株券を発行していないときの対処法
非公開会社は株主の請求があるまで株券を発行しなくてよいため、1枚も発行していない会社が多いのが実情です。この場合、株券を発行して交付するか、定款を変更して株券不発行会社に切り替えるかを選びます。定款変更は効力発生日の2週間前までに株主へ通知し、変更登記も要るため、クロージングから逆算して日程を組むのが現場の定石です。
名義書換を怠ったときのリスク
名義書換をしないまま年月がたつと、会社が把握する株主と実際の株主がずれていきます。前の株主が亡くなり、相続人が自分たちこそ株主だと主張する事態も起こり得ます。株式を取得したら、決済と同じ日に名義書換の請求書類までそろえておくのが安全です。
売り手から見た非上場株式の取得
ここからは、自社の株式を取得される側、つまり会社売却を考えるオーナーの視点に切り替えます。譲受企業がどんな条件で株式を取得したいのかを知っておくと、売却前に整えるべきことが見えてきます。
買い手は100%の取得を求めることが多い
なぜ一部ではなく全部なのか。少数株主が残ると、定款変更や組織再編に必要な特別決議(出席株主の議決権の3分の2以上)で足並みがそろわないおそれがあります。帳簿の閲覧請求といった権利行使への備えも続けなければなりません。グループ経営の自由度を確保したい譲受企業にとって、100%取得は自然な発想です。
分散した株式は売却前に集める
配偶者や子、元役員などに株式が分かれていれば、売却の前に集約しておく必要があります。話し合いによる買取りが基本ですが、応じてもらえないときはスクイーズアウトの手法を検討することも。親族の持分であっても、価格の根拠を示しながら丁寧に進めることが、後のもめごとを防ぐ一番の備えになります。
株式を渡す相手の見極め
株式を渡すとは、会社の経営権と社員の暮らしを託すこと。2024年8月に改訂された中小M&Aガイドライン(第3版)は、最終契約が守られないトラブルや、譲渡オーナーの経営者保証が譲受企業に引き継がれないケースへの注意を促しています。代金の受領と個人保証の解除を同じタイミングで実行できるよう、契約段階で条件に組み込んでおくことが欠かせません。
売却前に整えたい株主まわりのチェックリスト
当社では会社売却のご相談を受けると、譲渡価格の話に入る前に、株主名簿や定款、登記事項証明書を取り寄せて株主まわりを点検し、売却の妨げになりそうな点を洗い出すところから始めます。下表は、その際に確認する主な項目と、問題が見つかったときの対応例です。
| 確認項目 | 確認する資料 | 問題があったときの対応例 |
|---|---|---|
| 株主名簿が最新か | 株主名簿、法人税申告書の別表二 | 両者を照合し、異動の経緯を契約書や議事録で裏付ける |
| 名義株がないか | 設立時の払込記録、株主名簿 | 名義人から確認書を取り、実際の株主へ名義を移す |
| 株券発行会社か | 登記事項証明書、定款 | 株券を発行して交付するか、不発行へ定款を変更する |
| 所在不明・相続未了の株主 | 株主名簿、配当や通知の記録 | 相続人を特定する、所在不明株主の株式売却手続をとる |
| 譲渡承認の機関 | 定款 | 承認機関と議事録の段取りを決める |
| 新株予約権・種類株式 | 登記事項証明書、発行時の決議 | 行使や取得の方針を譲受企業とすり合わせる |
| 株式への担保設定 | 金融機関との契約書 | 質権を解除する時期を金融機関と調整する |
創業が古い会社ほど名義株に注意
1990年に商法が改正されるまで、株式会社の設立には7人以上の発起人が必要でした。そのため、創業者が全額を出資しながら親族や知人から名前だけを借りて設立した会社が多く、当時の名義株が整理されないまま、今も株主名簿に残っているケースは少なくありません。名義人が健在なうちに確認書をもらい、株主名簿を実態に合わせておくのが近道です。
所在不明株主は特例で手続を短縮できる
連絡のつかない株主の株式は、通知が5年続けて届かないなどの要件を満たすと、会社が売却や買取りをできます(会社法197条)。代表者の高齢などで承継が難しい中小企業は、都道府県知事の認定を受ければ、この5年を1年に縮める所在不明株主の特例を使えます。
株主名簿と申告書の株主欄を照合する
現場でたびたび目にするのが、株主名簿と法人税申告書の別表二で、株主や持株数が食い違っているケースです。譲受企業はデューデリジェンスで、この差をまず確認します。食い違いの理由を説明できる書類は、売却を決める前にそろえておきましょう。
非上場株式の評価が必要になる場面と評価方法
同じ会社の株式なのに、相続税の評価額とM&Aの譲渡価格が大きく食い違う。そうした場面は、売却相談の現場ではよくある話です。非上場株式の価格には、税務で使う評価と取引で使う評価という2つの物差しがあり、どちらを使うかは取引の相手と目的で決まります。
税務上の時価が問われる取引
親族や役員、関係会社との取引では、税務上の時価より安く株式を取得すると、差額に税金がかかることがあります。下表は、取引の組み合わせ別に主な課税関係を整理したものです。
| 譲渡する側と取得する側 | 時価より低い価格で取得したときの主な課税 |
|---|---|
| 個人から個人へ | 差額は贈与とみなされ、取得した個人に贈与税(相続税法7条) |
| 個人から法人へ | 時価の2分の1未満なら、譲った個人は時価で譲渡したものとして課税(所得税法59条)。取得した法人には受贈益 |
| 法人から個人へ | 取得した個人に給与所得や一時所得、譲った法人に役員給与や寄附金の問題 |
| 法人から法人へ | 取得した法人に受贈益、譲った法人に寄附金の問題 |
親族間で安く譲ったときの試算
たとえば、相続税評価額5,000万円の株式を親族に1,000万円で譲ったとします。差額の4,000万円は贈与とみなされ、基礎控除110万円を差し引いた3,890万円に一般税率を当てはめると、贈与税は約1,740万円。安く譲ったつもりが、相手に重い税負担を背負わせる結果になりかねません。
第三者との交渉価格は時価として扱われやすい
利害関係のない第三者同士が交渉して決めた価格は、税務上も時価として扱われやすいのが実務の感覚です。M&Aの譲渡価格が相続税評価額と離れていても、それだけで問題視されることは通常ありません。注意すべきは親族・役員・関係会社との取引で、法人が当事者になる場合は評価通達の方式に一定の修正を加える取扱いもあります(所得税基本通達59-6など)。
財産評価基本通達による評価方法
相続・贈与や親族間の取引では、国税庁の財産評価基本通達に沿って株価を計算するのが原則です。誰が株式を取得するか、会社の規模がどうかで方式が変わる仕組みで、国税庁も取引相場のない株式の評価として概要を示しています。下表に主な評価方式をまとめました。
| 評価方式 | 主に使われる場面 | 計算の考え方 | 注意点 |
|---|---|---|---|
| 類似業種比準方式 | 大会社の同族株主等 | 上場する類似業種の株価をもとに、配当・利益・純資産の3要素を同じ重みで比べ、会社規模に応じて0.7〜0.5を掛ける | 業種目の判定で結果が動く |
| 純資産価額方式 | 小会社の同族株主等、特定の評価会社 | 資産・負債を相続税評価額で置き直し、含み益にかかる法人税額等相当額を差し引く | 控除割合は2026年4月以後の相続・贈与から38% |
| 併用方式 | 中会社の同族株主等 | 類似業種比準価額と純資産価額を、規模に応じた割合で組み合わせる | 規模区分の判定が前提になる |
| 配当還元方式 | 同族株主以外の少数株主 | 年配当金額を10%で還元して計算する | 原則的な方式より低い評価になりやすい |
純資産価額方式の控除割合が37%から38%へ改められたのは、防衛特別法人税の創設を反映したものです。
評価方法そのものの見直しが検討されている
国税庁は2026年8月の有識者会議で、評価方法を見直すたたき台を示しました。類似業種比準方式の存置は難しいのではないかとし、収益力を重視する方式を主軸に据える案です。会社規模による区分の廃止も論点に挙がっています。現時点では検討段階で、適用時期は示されていません。親族内承継とM&Aを比べる前提が変わり得るため、動向を追っておきたいところです。
M&Aの譲渡価格は企業価値評価で決まる
第三者へのM&Aでは、財産評価基本通達ではなく企業価値評価の手法で株価を算定し、交渉を経て最終的な価格が決まります。税務の評価との違いは、非上場株式の評価で最も誤解されやすい部分です。
中小企業M&Aでよく使われる年買法
時価で置き直した純資産に、営業利益の数年分をのれんとして上乗せする年買法は、中小企業のM&Aで価格の目安としてよく使われます。計算の筋道が分かりやすく、譲渡オーナーと譲受企業が同じ土台で話し合える点が利点です。
将来の収益力をみるDCF法とマルチプル法
将来のキャッシュフローを現在の価値に割り引くDCF法や、類似する上場会社のEBITDA倍率などを当てはめるマルチプル法も併用されます。どの手法でも、前提となる事業計画や比較対象の選び方しだいで結果が大きく動く点に注意が必要です。
買い手の事情で上乗せされるプレミアム
譲受企業が見込むシナジーや、どうしても手に入れたい事情があると、算定額に買収プレミアムが上乗せされることがあります。市場で株価が決まる上場会社と違い、非上場M&Aの譲渡価額は相対の交渉で決まるもの。複数の候補先と比べられる環境をつくれるかが、価格を左右します。
非上場株式の取得価額と付随費用の扱い
「デューデリジェンスの費用は、株式の取得価額に入れるのか、経費で落とすのか」。M&Aを終えた譲受企業の経理担当者から、よく寄せられる質問です。取得価額の考え方は、将来その株式を手放すときの税金計算の出発点にもなります。
取得価額は購入代価に付随費用を加えた額
法人が購入した株式の取得価額は、購入代価に購入のために要した費用を加えた金額です(法人税法施行令119条)。非上場株式の相対取引では、上場株式のような証券会社への売買手数料は通常かかりません。通信費や名義書換料は、取得価額に含めず損金にすることも認められています(法人税基本通達2-3-5)。
M&A費用を取得価額に含めるかの判断
M&Aでは、仲介会社に支払うM&A手数料やデューデリジェンスの費用など、まとまった支出が避けられません。実務では、取得の意思決定をした時点を境に、それより前の支出は費用、後の支出は取得価額に含めるという線引きがよく使われます。下表は、主な費用の扱いの目安です。
| 費用の種類 | 支出の時期 | 税務上の扱いの目安 |
|---|---|---|
| 候補先の初期調査・検討の費用 | 取得を決める前 | 費用(損金)とする例が多い |
| デューデリジェンスの費用 | 基本合意の後 | 取得価額に含める例が多い |
| 株価算定・契約書作成の報酬 | 基本合意の後 | 取得価額に含める例が多い |
| 仲介会社への成功報酬 | 成約時 | 取得価額に含める |
| 通信費・名義書換料 | 随時 | 損金とすることができる |
意思決定の時期は基本合意が目安
どの時点を意思決定とみるかは、取締役会の決議や基本合意書の締結を基準にする例が多くみられます。ただ、支出の目的や契約の中身で判断が分かれやすく、税務調査でも論点になりやすい部分です。迷う支出は、顧問税理士と事前に整理しておきましょう。
連結決算では費用処理になる
連結決算を作る会社では、連結上は取得関連費用を発生時の費用とし、単体決算では株式の取得原価に含めるのが一般的です。連結決算のない中小企業同士のM&Aなら、単体決算と税務の扱いをそろえて考えれば足ります。
譲受企業が使える準備金の制度
経営力向上計画の認定を受けた中小企業がM&Aで他社の株式を取得すると、取得価額の70%以下(一定の場合は最大100%)を準備金として積み立て、損金に算入できます。経営資源集約化税制として設けられた仕組みで、将来の取崩しで益金に戻る課税の繰延べです。適用期限は2027年3月末で、経済産業省は延長を要望しています。
売り手にとっての取得費が手取りを左右する
株式を手放すオーナーにとって大切なのは、自分が株式を取得したときの金額、つまり取得費です。非上場株式の譲渡所得は、譲渡価額から取得費と譲渡費用を差し引いて計算します。税率は所得税・住民税に復興特別所得税を加えて20.315%。株式譲渡の税金を見積もる作業は、取得費の確認から始まります。
創業者の取得費は出資した金額が基本
会社を設立したオーナーなら、設立時や増資時に払い込んだ金額が取得費の基本です。払込額が数百万円で譲渡価格が数億円という構図も珍しくなく、譲渡益の大半が課税対象になると見込んでおけば、手取りの見通しを誤りません。
取得費が分からないときは売却額の5%
古い株式で払込額を証明できない場合は、売却代金の5%を取得費とすることが認められています(国税庁タックスアンサー)。相続や贈与で取得した株式は、亡くなった人や贈与者の取得費を引き継ぐ扱いです。
相続した株式は取得費加算の特例も
相続した株式を、相続税の申告期限の翌日から3年以内に売却すると、納めた相続税の一部を取得費に加算できる取得費加算の特例が使えます。相続後に会社売却を考えるなら、売却の時期しだいで手取りが変わる点は見逃せません。
大型の譲渡ではミニマムタックスにも注意
譲渡益を含む所得が数億円規模になると、2027年分から強化される、いわゆるミニマムタックスの対象になる可能性があります。売却額が大きい案件ほど、手取りの試算は税理士と一緒に行うのが確実です。
非上場株式の取得に関するFAQ
非上場株式を取得するとき、または自社株を譲り渡すときによく寄せられる質問をまとめました。
買えます。既存の株主と交渉して譲り受けるのが一般的で、会社の譲渡承認も必要です。一方、「上場間近で必ず値上がりする」と未公開株を売り込む勧誘は詐欺の典型で、金融庁も注意を呼びかけています。発行会社や登録を受けた証券会社以外からの勧誘には、応じないのが鉄則です。
当事者の間では譲渡は有効とされますが、会社に対しては株主だと主張できません。現場ではまず、取得した側から会社へ承認を請求し直す方法を検討します(会社法137条)。名義書換まで終わっていない株式は、売却時のデューデリジェンスで真っ先に指摘される項目です。
資本提携型の提案です。残りの株式を将来いつ、いくらで、どんな条件で買い取るのかを契約に入れておかないと、売り手の出口が曖昧になります。役員の構成や重要事項の拒否権も含め、どこまで条件を残せるかは交渉しだいです。
分割前の株式は相続人の共有となり、権利を行使する人を1人決めて会社に通知する必要があります(会社法106条)。売却には、相続人全員の足並みがそろうことが前提です。遺産分割協議を先にまとめ、名義書換を済ませてから売却に進むのが安全な順番です。

非上場株式の取得で押さえたい手続と株主整理のまとめ
非上場株式は、株式譲渡や増資、相続・贈与などで取得でき、会社の承認と株主名簿の書換を経て初めて株主となります。価格は税務の評価とM&Aの評価で物差しが異なり、税負担も取引の相手しだい。株主が分散していても、早めに点検すれば整理の道は十分に残されています。
みつきコンサルティングは、税理士法人グループのM&A仲介会社です。中小企業M&Aの豊富な支援実績をもとに、株主構成の整理から譲渡価格の検討、税務まで一貫してお手伝いします。会社売却を考え始めた段階から、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年11月5日M&Aのトレンド2026|7つの変化と業界別予測・会社売却の視点
- 2026年11月5日M&AのPMIとは?100日プランの進め方と売り手の役割
- 2026年11月5日水平統合と垂直統合の違いとは?メリット・事例と会社売却の視点
- 2026年11月5日事業承継と相続・M&Aの関係とは?継がせるか売るかの判断と税金