「買い手の税制が、自社の売却と関係あるのか」と迷うオーナーは少なくありません。株式取得額の7割まで損金にできる積立制度や設備投資減税の中身、使える譲受企業の条件、計画認定が売却スケジュールに与える影響、2027年3月末の期限と延長要望まで、会社売却の判断材料として整理しました。
経営資源集約化税制とは?M&Aの買い手を支える税制優遇
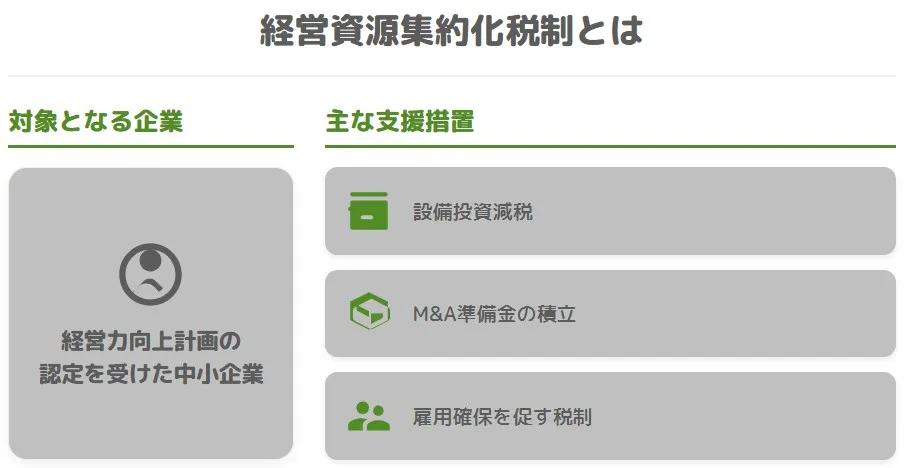
株式を取得する企業買収では、支払った代金を通常は経費にできません。経営資源集約化税制は、この壁に手を入れた国の制度です。M&Aで他社の株式を取得した中小企業や、その後の設備投資を税制面から後押しする狙いがあります。2021年度税制改正で創設され、準備金の制度は2021年8月に始まりました。
制度の柱は準備金と設備投資減税
中身は大きく2つ。M&Aで取得した株式の将来の損失に備える準備金と、M&A後の設備投資を対象にした減税です。下表に要点をまとめました。賃上げ促進税制は別の制度ですが、条件を満たせば併用もできます。
| 措置の名称 | 優遇の中身 | 主な条件 | 適用期限 |
|---|---|---|---|
| 中小企業事業再編投資損失準備金 | 株式の取得価額の70%以下を積み立て、損金に算入 | 経営力向上計画の認定、取得価額10億円以下 | 2027年3月31日 |
| 中小企業経営強化税制(D類型) | 即時償却か、取得価額の10%(資本金3,000万円超は7%)の税額控除 | M&A後に取得する設備で、経済産業局の確認を受けたもの | 2027年3月31日 |
| 賃上げ促進税制(別制度) | 給与等の増加額の一部を税額控除 | 雇用者全体の給与等支給額の増加 | 2027年3月31日までに開始する事業年度 |
売り手にも関係する理由
「相手の会社の税金の話だから、自分には関係ない」と受け止めるオーナーは少なくありません。半分は正解です。譲渡オーナー自身の税負担は変わらず、株式の譲渡所得には所得税・復興特別所得税・住民税を合わせて20.315%がかかります(国税庁タックスアンサーNo.1463)。ただ、譲受企業の資金繰りと交渉の段取りが変わるため、会社売却の進み方には影響が出ます。
売り手から見た経営資源集約化税制の影響
譲受企業の税金が軽くなると、譲渡オーナーの側では何が変わるのでしょうか。影響が出やすいのは、譲渡価格そのものよりも、譲受企業の候補の顔ぶれと交渉の進め方です。資金、価格、スキーム、譲渡後の保有方針の順に見ていきます。
買い手の資金負担が軽くなる
準備金を使えば、株式の取得価額の70%までを、その事業年度の損金に算入できます。課税の免除ではなく先送りとはいえ、M&A直後の手元資金を厚くできる効果は小さくないもの。M&Aファイナンスで譲受資金を借りる譲受企業なら、返済が重い時期の負担を和らげる材料になります。
繰り延べられる税額の目安
下表は、株式の取得価額3億円で、準備金を上限まで積み立てた場合の単純計算です。譲受企業に十分な課税所得があり、法人の実効税率を約30%と仮定しました。
| 試算項目 | 金額の目安 |
|---|---|
| 株式の取得価額(付随費用込み) | 3億円 |
| 準備金の積立上限(70%) | 2億1,000万円 |
| 取得した年度に先送りされる税額 | 約6,300万円 |
| 据置期間後に益金算入される額 | 年4,200万円を5年間 |
据置期間が明けると益金に戻るため、税金の総額が減るわけではありません。効いてくるのは、M&A直後の5年間の資金繰りです。
譲渡価格が上がるとは限らない
税制があるなら高く売れるのでは、と期待したくなるところです。けれども譲渡価格は企業価値評価と交渉で決まり、税の先送り効果をどこまで価格に反映するかは譲受企業の判断次第。税効果を買収プレミアムの上乗せに回すかどうかも、会社によって考え方が分かれます。
交渉では買い手の事情を読む材料になる
それでも、譲受企業が税制を使えるかを知っておく意味はあります。資金計画に余裕のある相手ほど、条件面で歩み寄る余地を残していることがあるためです。相手がM&Aの目的をどこに置き、税制をどう組み込んでいるかを聞き取ると、提示額の背景が見えてきます。
株式譲渡を選びやすくなる
譲渡オーナーは株式譲渡を望み、譲受企業は事業譲渡を好むという構図。中小企業のM&Aでは、こうした食い違いがよく起こります。事業譲渡で生じるのれんは税務上、一定期間で損金にできる一方、株式の取得にはその手当てがないためです。準備金は株式の取得だけが対象で、この差を縮める方向に働きます。
株式譲渡は手取りの見通しも立てやすい
株式譲渡なら、対価は譲渡オーナー個人に直接入り、譲渡所得として分離課税されます。対価がいったん会社に入る事業譲渡より、株式譲渡にかかる税金や会社売却の手取り額を見積もりやすいのが利点。なお、準備金は事業譲渡や合併には使えません。
据置期間中は株式を持ち続ける動機が働く
譲受企業がすぐに会社を転売しないか。社員を託すオーナーが気にする点の一つです。準備金を積み立てた譲受企業が株式を手放すと、準備金の取崩しで益金が生じます。転売を法律で禁じるものではありませんが、少なくとも据置期間中は保有を続ける方向に働く仕組み。相手の姿勢を見極める参考材料になります。
準備金(中小企業事業再編投資損失準備金)の仕組みと要件
一言でいえば、M&Aで取得した株式の価値が将来下がるリスクに、前もって税務上の備えを認める制度です。簿外債務や偶発債務はデューデリジェンスを尽くしてもすべて見抜けるとは限らず、M&Aをためらう理由になってきました。準備金は、この心理的な壁を下げる狙いで設けられています。
積立できる金額と据置期間
積立の上限は、非上場株式の取得価額の70%です。取得価額には購入の代価に加え、購入手数料など株式の購入のために要した費用も含まれます。積み立てた額は5年間据え置かれ、その後の5年間で均等に取り崩して益金に算入。対象は取得価額10億円以下の取得に限られます(中小企業庁の手引き)。
10億円の上限は付随費用込みで判定
譲渡価格が10億円に近い案件は要注意です。付随費用を加えた取得価額が10億円を超えると、準備金そのものが使えなくなるため。上限を超えた部分だけが対象外になるわけではありません。価格の目線は、早めに譲受企業と共有しておくと安心です。
対象になる買い手と取引の条件
準備金を使えるかどうかは、譲受企業の規模だけでは決まりません。譲渡オーナーとの関係や、取得する株式の割合も条件になります。下表は、譲受企業のタイプ別に整理したものです(中小企業庁のQ&A)。
| 譲受企業のタイプ | 準備金の利用 | 判定のポイント |
|---|---|---|
| 資本金1億円以下の中小企業 | 対象になり得る | 青色申告であること、大企業の子会社などに当たらないこと |
| 中堅企業(資本金1億円超) | 一般措置は対象外 | 従業員2,000人以下なら拡充枠の余地あり |
| 大企業やその子会社 | 対象外 | 大規模法人からの出資割合などで判定 |
| 個人や個人事業主 | 対象外 | 青色申告書を提出する法人に限られる |
| 親族や同じグループの会社 | 対象外 | 3親等以内の親族、同一の者による過半数の支配 |
買い手は青色申告の中小企業者
対象は、青色申告書を提出する中小企業者です。資本金1億円以下の法人が中心ですが、同じ大規模法人から2分の1以上の出資を受ける会社や、前3事業年度の所得の平均が15億円を超える会社は外れます。譲受企業が大手の子会社なら、使えない前提で話を進めるのが無難です。
持株割合が50%以上になる取得
取得の結果、対象会社の発行済株式などの50%以上を持つことになる取得だけが対象です。成長のために一部の株式を譲る資本提携では、譲受企業の持株割合が50%に届かず、準備金を使えないことがあります。認定前にすでに取得していた株式も対象外。
親族内やグループ内のM&Aは対象外
譲受企業側と譲渡側のオーナー経営者が、3親等以内の親族や婚姻関係にあれば対象外です。同じ者が双方の議決権の過半数を握るグループ内の再編も外れます。制度が想定しているのは、第三者への事業承継型M&Aで経営資源を引き継ぐ場面だからです。
準備金を取り崩すことになるケース
据置期間中でも、下表の事由が生じると準備金を取り崩して益金に算入します。全額か相当分だけかは、事由によって異なります(中小企業庁の手引き)。
| 取崩しの事由 | 取り崩す額 |
|---|---|
| 経営力向上計画の認定の取消し | 全額 |
| 取得した株式の売却など | 全額または相当分 |
| 株式の移転を伴う合併 | 全額 |
| 対象会社の解散 | 全額 |
| 株式の帳簿価額の減額 | 相当分 |
| 譲受企業の解散や青色申告の承認取消しなど | 全額 |
| 支払限度額5億円超の表明保証保険契約の締結 | 全額 |
評価損と取崩しは打ち消し合う
簿外債務が見つかって株式の帳簿価額を減額した場合、相当額の準備金は取り崩して益金に算入する決まりです。評価損が税務上も損金になる場合、両者は打ち消し合う形。起こるかもしれない損失を、前倒しで損金にしておく仕組みと捉えると腹落ちしやすくなります。M&Aが失敗する典型的な理由への、税務上の備えという位置付けです。
表明保証保険の支払限度額に注意
譲受企業が支払限度額5億円超の表明保証保険を契約していると、準備金は使えません。積立後の契約でも全額の取崩しです。譲受企業が保険会社との契約当事者にならない、仲介会社サービス組込型の保険なら対象外にはなりません。保険の種類と限度額は、税制とあわせて確かめておきましょう。
中堅・中小グループ化税制(拡充枠)との違い
2024年度税制改正で、M&Aを重ねて成長する中堅・中小企業向けの拡充枠が加わりました。産業競争力強化法に基づく特別事業再編計画の認定が前提で、積立率と据置期間が手厚くなっています。下表で一般措置と比べました(国税庁の改正解説、経済産業省のガイドライン)。
| 比較項目 | 一般措置 | 拡充枠(中堅・中小グループ化税制) |
|---|---|---|
| 前提となる計画 | 経営力向上計画(中小企業等経営強化法) | 特別事業再編計画(産業競争力強化法) |
| 主な対象の譲受企業 | 青色申告の中小企業者 | 従業員2,000人以下の中堅・中小企業で、成長性などの要件を満たす者 |
| 対象会社 | 従業員2,000人以下の法人など | 中小企業者(外国法人を除く) |
| 取得価額 | 10億円以下 | 1億円以上100億円以下 |
| 積立率 | 70%以下 | 計画内の1回目は90%、2回目以降は100% |
| 据置期間 | 5年(その後5年間で均等に取崩し) | 10年(その後5年間で均等に取崩し) |
| 主な追加要件 | 事業承継等事前調査の実施 | 過去5年以内に取得価額1億円以上のM&Aを実施 |
10億円を超える案件でも準備金を使える道がある点は、一般措置との大きな違いです。ただし、取得価額1億円未満の案件は拡充枠の対象になりません。
M&A後の設備投資減税と賃上げ促進税制
社員の待遇はどうなるのか、古くなった設備は更新してもらえるのか。譲渡を考えるオーナーが気にかけるのは、譲渡後の会社の姿でしょう。国はM&A後の設備投資と賃上げにも税制の手当てを用意しており、譲受企業がM&A後の経営統合を進める際の後押しになります。
中小企業経営強化税制のD類型
M&A後に取得する設備のうち、経営資源の集約化に役立つものはD類型として優遇されます。取得価額の全額を即時償却するか、10%(資本金3,000万円超の法人は7%)の税額控除を選べる仕組み。税額控除は法人税額の20%が上限です。設備の統合や更新でシナジー効果を早く引き出したい譲受企業に向く制度です。
D類型を使うための主な条件
D類型の利用には、次の条件がそろう必要があります(中小企業庁の解説ページ)。
- 経営力向上計画に事業承継等事前調査の内容を記載していること
- 計画に沿った事業承継等の後に設備を取得すること
- 公認会計士か税理士の事前確認を経て、経済産業局の確認を受けること
- 修正ROAか有形固定資産回転率が一定以上改善する見込みであること
- 2027年3月31日までに取得し、事業に使うこと
改善目標の水準
計画期間ごとに求められる改善幅は、下表のとおりです。修正ROAと有形固定資産回転率の、どちらか一方を満たせば足ります。
| 計画期間 | 修正ROAの改善幅 | 有形固定資産回転率の改善幅 |
|---|---|---|
| 3年 | 0.3ポイント以上 | 2%以上 |
| 4年 | 0.4ポイント以上 | 2.5%以上 |
| 5年 | 0.5ポイント以上 | 3%以上 |
C類型の廃止とE類型の追加
デジタル化設備を対象としたC類型は、2025年4月1日に廃止されました。一方で、売上高10億円超90億円未満の法人が売上高100億円超を目指して行う投資には、E類型が設けられています。M&Aを組み合わせて規模の拡大を狙う譲受企業にとっては、選択肢の一つです。
賃上げ促進税制は別制度として併用できる
賃上げ促進税制は本税制とは別の仕組みですが、M&A後の賃上げにも使えます。中小企業向けでは、雇用者全体の給与等支給額が前年度より1.5%以上増えれば増加額の15%、2.5%以上なら30%を税額控除。くるみん・えるぼし認定による5%の上乗せを含めて最大35%で、控除上限は法人税額の20%です(中小企業庁の案内ページ)。
2026年度改正後の注意点
教育訓練費による上乗せはなくなり、2026年4月1日以後に開始する事業年度の最大控除率は35%です。控除しきれない額は、一定の条件のもとで5年間繰り越せます。対象は2027年3月31日までに開始する事業年度。譲受企業が賃上げに前向きかどうかは、社員を託す相手を選ぶうえで確かめておきたい点です。
税制を使うM&Aの流れと売り手側の準備
基本合意までは順調だったのに、最終契約の直前で「計画の認定待ち」と告げられ、日程が1か月ずれ込むケース。譲受企業が税制の利用を後から決めると、こうした事態が起こりやすくなります。手続の順序を知っておけば、譲渡オーナー側も先回りした準備が可能です。
基本合意から確定申告までの手続
準備金を使う場合の手続は、下表の順に進みます。各段階で譲渡オーナー側に起きることも並べました(中小企業庁の準備金の手引き)。
| 段階 | 譲受企業が行う手続 | 譲渡オーナー側で起きること |
|---|---|---|
| 1. 基本合意 | 相手方が決まった後(基本合意や独占交渉権の付与の後)に計画づくりを始める | 基本合意書の段階で、税制を使う予定かを確かめる |
| 2. 計画の申請・認定 | 事業承継等事前調査の内容を記載した経営力向上計画とチェックシートを提出。標準処理期間は30日 | 認定を待つ期間が生じ、最終契約の日程に響く |
| 3. 事業承継等事前調査 | 法務・財務・税務などのデューデリジェンス。認定の前後は問わないが、最終合意の前に終える | 資料の提出や質問への回答が集中する |
| 4. 最終契約・株式取得 | 認定を受けた後に株式を取得(認定前の取得は対象外) | 最終契約書を結び、株式を引き渡す |
| 5. 実施報告・確認書 | 事業承継等の実施と事前調査の内容を報告し、確認書を受け取る | 原則として譲渡オーナー側の手続は不要 |
| 6. 税務申告 | 申請書・認定書・確認書の写しを添付し、準備金の積立額を損金に算入 | 譲渡オーナーは自身の譲渡所得を確定申告 |
売り手が準備しておきたいDD資料
事業承継等事前調査では、法務と財務・税務の項目を必ず計画に記載します。法務は弁護士、財務・税務は税理士か公認会計士が担うのが基本で、有資格者以外が調べる場合は報告書などの追加提出が求められます。譲渡側で準備するDD資料を早めにそろえておくことが、日程の遅れを防ぐいちばんの近道です。
そろえておきたい資料の例
財務・税務と法務の調査で、よく求められる資料の例です。支援現場では、役員との貸し借りや未払いの残業代が質問の的になりやすい印象があります。
- 直近数期分の決算書と法人税の申告書
- 借入金の契約書と、担保・保証の一覧
- 主要な取引先との契約書
- 就業規則や賃金台帳など労務関係の書類
- 許認可の一覧と更新の状況
- 係争中の案件や過去の税務調査の記録
日程には1か月程度の余裕を見込む
計画認定の標準処理期間は30日です。書類の補正があれば、さらに延びることもあるでしょう。M&Aの期間を組み立てる際は、基本合意から最終契約までに認定待ちの期間を織り込むのが現実的。クロージングに合わせて進める経営者保証の解除や金融機関への説明も、この日程に沿って段取りしておきましょう。
買い手が税制を使う場合の確認リスト
支援現場で譲渡オーナーと一緒に確かめている項目を、下表にまとめました。税制を使えるかどうかの判明が遅れるほど、条件の見直しや日程の延長につながりやすくなります。
| 確認項目 | 確かめる理由 | 譲渡オーナー側の対応 |
|---|---|---|
| 譲受企業が中小企業者に当たるか | 資本金や大企業との資本関係で対象外になる | 会社概要と株主構成を早めに共有してもらう |
| 取得後の持株割合が50%以上か | 一部の株式だけを譲る形では対象外になり得る | 譲渡する株式数を初期の段階で固める |
| 親族やグループの関係がないか | 3親等以内の親族などは対象外 | 関係者の範囲を整理しておく |
| 取得価額が10億円以下か | 付随費用込みで超えると使えない | 価格の目線を早めにすり合わせる |
| 認定待ちの期間を日程に入れたか | 標準処理期間は30日 | 最終契約日を逆算して決める |
| DDを最終合意前に終えられるか | 終わらなければ準備金を使えない | 資料を前倒しで準備する |
| 表明保証保険の中身 | 支払限度額5億円超は対象外 | 保険の種類と限度額を確かめる |
| 税制が使えなかった場合の扱い | 価格や日程に連動させるかで交渉が変わる | 価格は税制と切り離し、日程の調整にとどめる |
経営資源集約化税制の期限と今後の見直し
2027年3月31日。準備金の計画認定と設備投資減税の期限は、いずれもこの日です。譲渡の時期を考えているオーナーにとっては、相手が税制を使えるかどうかが日程によって変わる点も見逃せません。
利用件数は年々増えている
準備金の一般措置の適用件数は、2021年度の20件から2024年度には110件へ増えました。経済産業省はその後も増加を見込んでいます(経済産業省の税制改正要望書)。本税制が始まった2021年には、国の中小M&A推進計画も公表されました。中小企業のM&Aを後押しする流れは、今も変わっていません。
延長と手続の見直しが要望されている
経済産業省は2027年度税制改正要望で、準備金の適用期限を3年延長して2030年3月31日までとし、計画認定の手続をM&A実務の実態に即して見直すよう求めています。中小企業経営強化税制と中小企業向け賃上げ促進税制も、見直しを伴う延長が要望の対象です(経済産業省の要望概要)。結論は今後の税制改正を待つことになります。
経営資源集約化税制に関するFAQ
会社売却を考えるオーナーから寄せられやすい疑問に、短くお答えします。
対象も税目も別物です。事業承継税制は、後継者が自社株を相続や贈与で受け継ぐときの相続税・贈与税の納税を猶予する制度。経営資源集約化税制は、第三者の会社が株式を買い取るM&Aで、買い手の法人税の負担を先送りする仕組みです。親族に継ぐか第三者に譲るかで検討すべき制度が変わるため、事業承継税制とM&Aの比較から整理すると迷いにくくなります。
あります。事業承継・M&A補助金の専門家活用枠には売り手支援類型があり、M&Aの専門家に支払う費用の一部が補助の対象です。ただしFAや仲介の費用は、M&A支援機関登録制度に登録された支援機関によるものに限られます。公募の時期や要件は回ごとに変わるので、事業承継・M&A補助金の最新の公募要領を確かめてから動くのが確実です。
減りません。準備金は帳簿の上での積立で、外部にお金を払うわけではないためです。損金に算入して税金が減る分、手元資金はむしろ残りやすくなります。ただし据置期間が明けると益金に戻るので、その時期の納税資金は買い手側で見込んでおく必要があります。
変わらないとは言い切れません。最終契約の前なら、買い手から日程や条件の見直しを求められることがあります。どこまで応じるかは、基本合意書で税制の扱いをどう決めたか次第。当社では、税制の可否を譲渡価格に連動させず、日程の調整で吸収する形をおすすめしています。現場では、基本合意の前後で買い手に適用の見込みを確かめるところから始めます。
経営資源集約化税制とM&Aのまとめ
経営資源集約化税制は、株式を取得する譲受企業の税負担を先送りし、M&A後の設備投資も支える制度です。譲渡オーナーの税金は変わりませんが、譲受企業の顔ぶれや交渉の日程に影響します。初めての売却で戸惑うのは当然のこと。相手の税制の使い方を早めに確かめておけば、見通しは立てやすくなります。
みつきコンサルティングは、税理士法人グループのM&A仲介会社です。中小企業M&Aの実績と経験が豊富な担当者が、譲受企業の税制の使い方まで見通して、売却の段取りを一緒に組み立てます。会社売却をお考えの際は、まずはお気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 名古屋法人部長/M&A担当ディレクター
-
人材支援会社にて、海外人材の採用・紹介事業のチームを率いて新規開拓・人材開発に従事。みつきコンサルティングでは、強みを生かし人材会社・日本語学校等の案件を中心に工事業・広告・IT業など多種に渡る案件支援を行う。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年11月6日M&Aの失敗事例|大企業・中小企業の原因と会社売却で防ぐ対策
- 2026年10月29日経営資源集約化税制とは?M&A準備金70%の要件と売り手への影響
- 2026年10月22日買収の失敗はなぜ起きる?6つの原因と事例・売り手が備える対策
- 2026年10月22日事業承継M&A業界の動向|業界別の傾向とオーナーの売却判断