数千億円規模の損失を出した上場企業の例から、譲渡後に個人保証が外れない、社員が辞めた、代金の返還を求められたと悔やむオーナーの例まで、M&Aがつまずく典型を整理しました。契約と事前準備で売り手が防げることを、支援現場の目線で解説します。
M&Aの失敗とは|売り手と買い手で意味が違う
「M&Aの失敗」と聞いて、巨額の損失を出した大企業のニュースを思い浮かべる方は多いはずです。とはいえ、そもそもM&Aとは会社や事業の経営権を移す取引であり、譲る側と譲り受ける側では「失敗」の中身がまるで違います。成功したM&A事例の陰で何が起きているのか、両者の目線から整理しましょう。
買い手にとっての失敗は投資を回収できないこと
譲受企業の失敗は、突き詰めれば投資の失敗です。相手の純資産を上回って支払った金額はのれんとして資産に計上されますが、見込んだ利益が出なければ減損処理で一気に損失へ変わります。よく話題になるM&Aの成功率も、多くはこの投資回収の目線で測られたものです。
売り手にとっての失敗は譲渡後の後悔
譲渡オーナーは、条件に納得したうえで契約書に判を押します。調印の瞬間までは、誰もが「うまくいった」と感じているものです。失敗は、会社を手放した後に「こんなはずではなかった」と気づく形で訪れます。個人保証が外れない、代金の一部を返すよう求められる、社員が次々と辞めるといった事態です。M&A後の会社の末路は、譲渡オーナーにとって他人事ではありません。
M&Aの失敗事例が目立つようになった背景
中小企業のM&Aが身近な選択肢になった分、つまずく例も耳に入りやすくなりました。背景にあるのは、譲受側の顔ぶれと売却動機の変化です。
買い手の増加で売り手市場が続く
後継者のいない会社を譲り受けて成長したい企業は多く、優良な案件には複数の候補が手を挙げます。競り合いは価格を押し上げる半面、譲受企業の判断を急がせるもの。高値での取得や、準備不足のままの統合を招く一因です。
入札の広がりとファンド・異業種の参入
入札形式で譲受企業を決める案件では、事業会社に加えて投資ファンドも有力な候補になります。デジタル化や事業転換を狙う異業種からの参入も目立ちます。業界の慣習を知らない相手との統合は、想定外の摩擦を生みやすいもの。価格だけで相手を決めると、その摩擦を譲渡後の社員が背負うことになります。
成長戦略型M&Aとアーリーリタイアの広がり
後継者問題を解く事業承継型に加え、大手の傘下で成長を目指す成長戦略型や、30〜50代でのアーリーリタイアも珍しくなくなりました。選択肢が増えたこと自体は前向きな変化です。ただ、目的があいまいなまま動き出すと、何を基準に相手を選べばよいか分からなくなります。
大企業のM&A失敗事例|巨額損失と撤退に至った6社
数千億円規模の損失は、決算発表のたびに大きく報じられます。下表は、国内の大企業による大型M&Aのうち、取得後に減損や撤退へ追い込まれた代表例です。いずれも各社の開示資料で確認できる事実に絞りました。
| 取得した企業と対象会社 | 取得時期 | 起きたこと | 結果(開示資料ベース) |
|---|---|---|---|
| 東芝×ウェスチングハウス(米国) | 2006年 | 原子力発電所の建設工事が遅れてコストが膨らみ、2017年3月に米連邦破産法11条の適用を申請 | 東芝は2017年3月末時点で債務超過となり、半導体メモリ事業を手放すことに |
| 日本郵政×トール(豪州) | 2015年 | 豪州経済の落ち込みと資源価格の下落で、業績が急速に悪化 | 2016年度に4,003億円の減損損失を計上し、グループ連結で289億円の最終赤字 |
| 第一三共×ランバクシー(インド) | 2008年 | 子会社化の前後に米国当局から製造品質の問題を指摘され、株価が急落 | 2009年1月、のれんの一時償却3,540億円を特別損失として計上すると公表 |
| キリンHD×スキンカリオール(ブラジル) | 2011年 | 景気悪化と競争激化、通貨安が重なり、販売数量と利益が低迷 | 2015年12月にのれん等の減損で約1,140億円の特別損失を見込み、2017年2月に約770億円での譲渡を決定 |
| LIXILグループ×ジョウユウ(中国系) | 2014年 | グローエの取得に伴い傘下に入った会社の売上・負債・現金が、決算の数字と大きく食い違っていたと判明 | 2015年に破産手続へ。約332億円の損失見込みに加え、債務保証で最大約330億円の損失可能性を公表 |
| セブン&アイ×そごう・西武 | 2006年 | 百貨店事業でグループとしての相乗効果が十分に生まれず、収益が低迷 | 2023年9月に米投資ファンドの関連会社へ譲渡。企業価値2,200億円に対し株式譲渡価額は約8,500万円で、連結で約1,331億円の損失を見込む |
表中の数値は、東芝、日本郵政、第一三共、キリンホールディングス(減損・譲渡)、LIXILグループ、セブン&アイ・ホールディングスの開示資料に基づく数字です。見通しの段階で公表された金額を含むため、確定値とは異なる場合があります。
大企業の失敗に共通する3つの原因
業種も国も違う6社ですが、企業買収の失敗には共通の型があるもの。中小企業の会社売却にも通じる原因を、事例に沿って確認しましょう。
楽観的な事業計画と高値での取得
日本郵政やキリンの例では、取得後に現地の景気が想定を超えて悪化しました。成長を前提にした高い価格で取得していると、計画が少し狂っただけで減損に直結するのが怖いところです。為替や政治の影響を受ける海外企業の取得なら、なおさら。価格の上限を冷静に決めておけるかどうかが、こうした事態を防ぐ分かれ目になります。
デューデリジェンスで見抜けなかった実態
LIXILグループの例は、傘下に入った会社の決算と実態が食い違っていたことが後から分かったケースです。第一三共も、品質や規制の問題が取得後に重くのしかかりました。譲受前の調査であるデューデリジェンス(DD)をどこまで深く行えるかが、取得後の損失を左右する鍵です。
統合の遅れと目的の喪失
セブン&アイの例では、グループとしての相乗効果が十分に生まれないまま年月が過ぎ、譲渡の直前には百貨店の労働組合がストライキに踏み切りました。M&Aを重ねて急拡大した企業でも、ライザップのM&Aのように、新規M&Aの原則凍結と事業売却を伴う構造改革へ転じた例があります。取得そのものが目的になると、統合の設計は後回しになりがちです。
大企業の失敗が中小企業の売り手に跳ね返る理由
上場企業の巨額損失は、遠い世界の話に見えるかもしれません。ところが、こうした失敗から学んだ譲受企業は、中小企業の案件でも守りを固めています。その影響が表れるのは、契約条件です。
調査の範囲が広く深くなる
支援現場でも、決算書の数字だけでなく、労務や契約、許認可、ITまで確認する譲受企業が目立ちます。中小企業では、未払残業代や社長との貸し借りが見つかるのも珍しくない話です。調査で問題が出れば、価格の引き下げや条件の追加につながります。
表明保証と補償の条件が細かくなる
譲渡オーナーが「決算書や契約に問題はない」と約束する表明保証は、項目が細かくなる傾向にあります。約束と事実が違えば、譲渡後に補償を求められる仕組みです。調べ切れない部分のリスクを、契約で譲渡オーナー側に負わせる発想から来ています。
代金の一部を後払いにする提案が増える
譲渡後の業績に応じて代金の一部を支払うアーンアウトは、高値での取得を避けたい譲受企業にとって使い勝手のよい仕組みです。もっとも、譲渡オーナーから見れば、受け取れるかどうかが相手の経営に左右される代金でもあります。条件の決め方は慎重に詰めたいところです。
中小企業のM&A失敗事例|売り手が陥りやすい8つのパターン
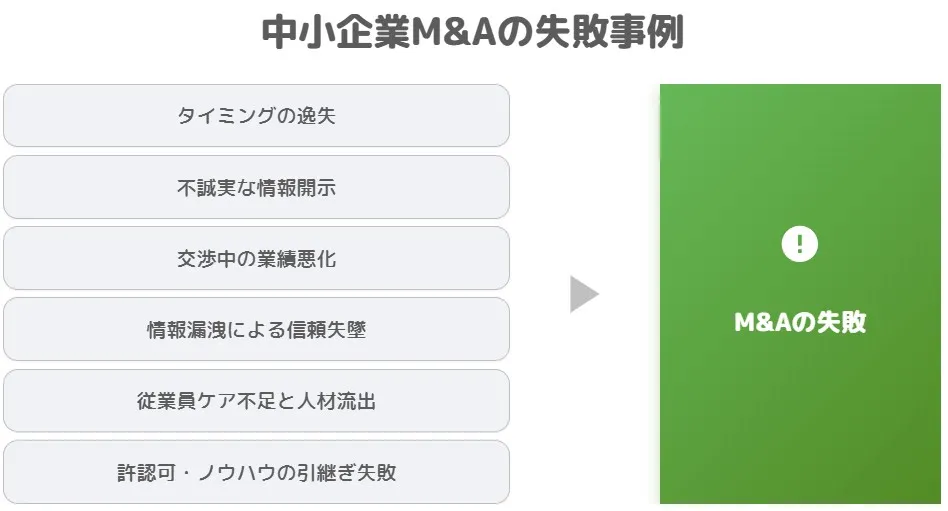
規模の小さい会社のM&Aなら、失敗しても傷は浅いと思われがちです。実際は逆で、会社と社長個人の距離が近いぶん、つまずきが家計や老後の資金に直結します。中小企業のM&Aで譲渡オーナーが陥りやすい失敗を、交渉の途中と譲渡後に分けて見ていきましょう。
交渉の途中で起きる失敗
基本合意から最終契約までの数か月は、譲渡オーナーが最も神経を使う期間です。この段階の失敗は、破談か条件の悪化という形で表れます。譲渡オーナーと譲受企業の双方に潜むM&Aのリスクのうち、自社で防げるものを取り上げます。
決断を先送りして好機を逃す
良い提案を受けても「まだ早い」と見送るうちに、相手の事情が変わって話が立ち消えになるケースです。ニッチな業種ほど譲受候補は限られ、一度逃した機会は戻りにくいもの。売却のタイミングは、業績が良いときほど選択肢が広がります。
情報漏洩で社員や取引先が動揺する
M&Aの話は、社内の何気ない会話や、コピー機に置き忘れた資料から漏れることがあります。噂が先に広まった会社で起きるのは、社員の転職活動と取引先の様子見です。秘密保持契約を結ぶのは当然として、社内で知る人を最小限に絞る運用が欠かせません。
交渉中の業績悪化で価格が下がる
交渉に気を取られて本業がおろそかになり、数字を落としてしまうケースは珍しくありません。支援現場でよく見る、もったいない失敗のひとつです。最終契約の直前に月次の売上が下がれば、価格の見直しを求められても反論は難しくなります。交渉期間こそ、経営の手綱を緩めない姿勢が大切です。
開示漏れや粉飾が調査で発覚して破談になる
不利な情報を伏せたまま交渉を進めても、譲受企業の調査で大抵は明らかになります。発覚すれば価格の問題を越えて信頼の問題に変わり、交渉そのものが打ち切られることも。帳簿に載らない簿外債務は、意図せず見落としている例も多いため、早めの棚卸しが有効です。
譲渡後に表面化する失敗
調印して代金を受け取った後に、本当の失敗が見えてくることもあります。譲渡オーナーが「こんなはずでは」と口にするのは、多くがこの段階です。
個人保証が外れないまま会社の資金を抜かれる
中小企業の借入には、社長の個人保証(経営者保証)が付いていることが少なくありません。2026年版中小企業白書は、2024年以降、不適切な譲受側が会社の資金を抜き取り、保証を外さないまま負債を残して連絡を絶つ事案が指摘されていると記しています。M&Aでの個人保証の扱いは、譲渡オーナーの老後を左右する論点です。
契約ひな形に加わった買戻し条項
こうした事案を受け、中小M&Aガイドラインの株式譲渡契約のひな形には、譲受側が保証解除の義務を果たさない場合の買戻し条項などが新設されました。ひな形では、クロージングから3か月を過ぎても保証が外れない場合などに、1年以内であれば譲渡オーナーが契約を解除したり株式を買い戻したりできると定めています。そのまま通るとは限らず、交渉で盛り込めるかどうかが実務の焦点です。
表明保証違反で譲渡代金の一部を返す
譲渡後に未払残業代や税務調査での指摘が見つかり、表明保証違反として補償を求められる例があります。主要取引先との契約に、株主が変わると相手が解除できるチェンジ・オブ・コントロール条項が入っていたのに見落としていた、というのも典型的な落とし穴です。知らなかったでは済まないのが、契約上の約束の重さです。
キーマンの離職と引継ぎ不足で事業が止まる
中小企業庁の中小PMIガイドラインには、社長の承認がないと何も決まらない体制のまま引退して業務が滞った例や、資金管理を1人で担っていた社員が辞めて支払いが遅れた例が載っています。M&A後の離職は、待遇や方針が見えない不安から始まることが多いもの。許認可の要件不備が後から判明した例も紹介されています。
口約束が守られず方針が変わる
「社名は残す」「役員として残ってほしい」と言われていたのに、数年後の方針転換で覆ることがあります。こうした行き違いは、口頭のやり取りを書面に残していないときに起こりがちです。譲受企業の経営が傾き、会社ごと別の企業へ再び譲渡されるケースも。経営経験の浅い個人が譲り受ける場合は、個人M&Aの失敗が多い理由も判断材料になります。
売り手がM&Aの失敗を防ぐための対策
支援現場では、譲渡を終えたオーナーから「もっと早く準備しておけば」という声を聞くことがあります。M&Aが失敗する原因の多くは、売りに出す前の準備と契約の詰めで防げるものです。検討を始めた段階から順に、打つべき手を整理します。
売却を決める前にやっておく準備
準備の質は、交渉が始まってからでは取り戻せません。売却前の事前準備として交渉前に手を付けておきたいのは、自社の点検、業務の引継ぎ準備、価値の把握の3つです。
決算書と契約関係を自社で点検する
譲受企業の調査を待たず、自社で弱点を洗い出しておく方法があります。専門家に依頼するセルサイドDDなら、未払残業代や簿外債務、社長との貸し借りといった論点を先に把握でき、説明の仕方も準備できます。後から見つかるより、先に開示した方が条件への影響は小さく収まりやすいもの。
社長に集中した仕事を引き継げる形にする
取引先との関係、価格の決め方、資金繰りの判断。中小企業では、これらが社長の頭の中にしかないことも多いはずです。業務の手順を書き出し、幹部に権限を一部移しておくだけでも、譲受企業の評価は変わります。属人化の解消は、譲渡後の引継ぎ期間を短くすることにもつながる一手です。
自社の価値を知り希望価格の根拠を持つ
希望価格が相場とかけ離れていると、交渉が長引いて好機を逃す原因になります。企業価値評価は、純資産をもとにする方法、類似会社と比べる方法、将来の利益から逆算するDCF法などを組み合わせて試算するのが一般的です。根拠のある数字を持てば、譲れない線もぶれません。
相手選びと交渉の段階でやるべきこと
誰に譲るかは、価格以上に譲渡後の満足度を左右します。交渉の段階で押さえたいM&Aの注意点は、次の5つです。
価格だけでなく買収の目的を確かめる
2026年版中小企業白書は、M&Aの目的を事前に明確にしているかどうかが、譲受後の売上やM&Aの効果への満足度に影響している可能性を示しました。トップ面談では、なぜ自社が必要なのか、取得後に何をするのかを具体的に聞いてみてください。譲受企業の選び方に迷ったときは、答えの具体性が物差しになります。
個人保証の扱いを最終契約の前に詰める
よくある相談のひとつが、「保証はいつ外れるのか」という質問です。中小企業庁が公表している参考資料の中小M&A時の経営者保証の取扱いでは、M&A成立と同時の解除を最優先とし、金融機関への相談は最終契約より前に始めるのが望ましいとしています。借換えへの協力を渋る相手なら、取引そのものを見直す判断も必要です。
表明保証の範囲と補償の上限を絞る
表明保証には、調査で開示した事項を対象外にする、補償に上限額と期間を設けるといった交渉の余地があります。当社が実務で重視しているのは、金額を見積もれる簿外債務は補償で後日精算せず、譲渡価格から差し引いて決着させるという判断軸です。譲渡後に請求される不安を、契約の時点で断ち切れます。
代金の後払いと退職金の分割に注意する
アーンアウトや役員退職金の分割払いは、支払時点で譲受企業の資金繰りが悪化していれば受け取れないおそれがあります。中小企業庁が2025年2月に示した情報共有の仕組みでも、不適切な譲受側の登録事由の例に挙がったのが、分割払いの譲渡対価や後払いの退職慰労金の不払いでした。後払いの部分には、支払いを担保する手当てを求めるのが得策です。
支援会社の説明をうのみにしない
中小M&Aガイドラインは第3版で、手数料や最終契約のリスクについて仲介者やFA(ファイナンシャル・アドバイザー)に説明を求めるほか、禁止される利益相反行為を具体的に示しました。2025年8月の中小M&A市場改革プランでは、アドバイザー個人の資格制度の創設も方向性に挙がっています。M&A仲介のトラブルは、契約前の確認不足が出発点です。
譲渡後の統合でつまずかないために
調印はゴールではなく、会社が新しい体制に移る出発点です。譲渡オーナーが関われる期間のうちに、社員への説明と自身の引継ぎの段取りを固めておきます。
社員への説明の順番と中身を決めておく
中小PMIガイドラインは、M&Aに関する情報を遅れなく、全員に、同じタイミングで正確に伝えることを求めています。誰に、いつ、どの順で話すか。社員への説明は譲受企業と台本をすり合わせ、待遇が変わらない点や今後の方針を具体的に示すと、不安による離職を抑えやすくなります。
引継ぎ期間と役割を契約で決める
同ガイドラインは、成立後おおむね100日を目途に、推進体制づくりや関係者との信頼関係の構築を集中的に進めるよう示しています。譲渡オーナーが顧問などで残る期間と役割は、口約束でなく契約に落とし込むこと。取引先へのあいさつ回りや技術の引継ぎを計画どおり進められるかが、PMIの初動を左右します。
会社売却の失敗を防ぐチェックリスト
M&Aを成功させるポイントを裏返すと、失敗の芽が見えてきます。下表は、支援現場で失敗の分かれ目になりやすい項目を、確認する時期ごとに並べた当社独自のチェックリストです。1つでも未確認の項目があれば、そこから手を付けてください。
| 確認項目 | 確認する時期 | 見落とすと起きやすい失敗 |
|---|---|---|
| 未払残業代・簿外債務・社長との貸し借り | 売却を決める前 | 調査で発覚し、減額や破談につながる |
| 社長しか知らない業務と取引先対応 | 売却を決める前 | 引継ぎが進まず、業務が滞る |
| 社内で情報を知る人の範囲 | 相手探しの段階 | 噂が広まり、社員や取引先が動揺する |
| 譲受の目的と取得後の方針 | トップ面談の段階 | 口約束が覆り、再び譲渡されることもある |
| 金融機関の保証解除の意向と借換えの段取り | 最終契約の前 | 個人保証だけが残る |
| 表明保証の範囲、補償の上限と期間 | 最終契約の前 | 譲渡後に代金の一部を返すことになる |
| 後払い代金や分割退職金の支払担保 | 最終契約の前 | 期日を過ぎても入金されない |
| 主要取引先との契約の解除条項 | 最終契約の前 | 株主の変更を理由に取引を打ち切られる |
| 社員への説明の順番と引継ぎ期間の役割 | クロージングの前後 | キーマンが離職し、事業が止まる |
M&Aの失敗事例に関するFAQ
失敗を避けたいと考えるオーナーが、検討の初期に抱きやすい疑問を取り上げます。
契約した料金体系次第です。着手金や中間金を払う契約では、破談でも返金されないのが通常です。成功報酬だけの体系なら、破談時に仲介会社への報酬は原則発生しません。自社で依頼した弁護士や税理士の費用は別にかかるため、依頼前に見積もりを取っておくと安心です。
はい、可能です。破談の理由が調査で見つかった労務や税務の問題なら、解消してから再開すれば評価が戻ることもあります。現場ではまず、前回の交渉で何が問題視されたかを確認します。ただ、同じ相手に短期間で再提案するのは難しく、候補を替えて仕切り直すのが一般的です。
最終契約に雇用維持の条項を入れることはできますが、期間を区切った努力義務にとどまる例が多いのが実情です。違反した場合の扱いまで決めておかないと、実効性は限られます。待遇の維持を重視するなら、期間と対象を具体的に書き込み、買い手が過去のM&Aで社員をどう処遇してきたかも確かめておきましょう。
会社の状態によりますが、決算書の整理や社長に集中した業務の引継ぎまで考えると、1〜2年は見ておきたいところです。業績が下り坂に入ってから動くと、選べる相手も条件も狭まります。売るかどうか決めていない段階でも、自社の価値と課題を把握しておけば、準備の大半は前に進みます。
M&Aの失敗事例から学ぶ後悔しない会社売却
大企業の失敗は高値での取得と統合の遅れが、中小企業の失敗は準備不足と契約の詰めの甘さが主な原因です。個人保証や表明保証、社員への説明は、前もって手を打てば防げる論点ばかり。初めての売却に不安を覚えるのは自然なことですから、1つずつ確かめながら進めてください。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として、中小企業M&Aの支援実績と経験を数多く積み重ねてきました。税務や財務の専門家と連携し、個人保証の解除や契約条件の確認まで丁寧にお手伝いします。売却を決める前の段階でも、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 名古屋法人部長/M&A担当ディレクター
-
人材支援会社にて、海外人材の採用・紹介事業のチームを率いて新規開拓・人材開発に従事。みつきコンサルティングでは、強みを生かし人材会社・日本語学校等の案件を中心に工事業・広告・IT業など多種に渡る案件支援を行う。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年11月6日M&Aの失敗事例|大企業・中小企業の原因と会社売却で防ぐ対策
- 2026年10月29日経営資源集約化税制とは?M&A準備金70%の要件と売り手への影響
- 2026年10月22日買収の失敗はなぜ起きる?6つの原因と事例・売り手が備える対策
- 2026年10月22日事業承継M&A業界の動向|業界別の傾向とオーナーの売却判断