ミニマムタックス(極めて高い水準の所得に対する負担の適正化措置)は、2027年分から特別控除額が1.65億円に半減し、税率も30%へ引き上げられます。M&Aの株式譲渡益が約3.4億円を超える富裕層オーナーは追加課税の射程に入り、譲渡益10億円なら2026年の譲渡と比べて手取りが約1億円減る計算です。会社売却への影響を国税庁の計算方法で試算し、実務上の対策を解説します。
ミニマムタックス改正でM&Aの手取りはどう変わるか
まずは「ミニマムタックス」の概要を説明します。
結論から押さえる改正の要点
最初に全体像を示します。所得が株式譲渡益だけのオーナーを想定し、改正前後の違いを整理しました。
| 項目 | 2025・2026年分 | 2027年分以後 |
|---|---|---|
| 特別控除額 | 3.3億円 | 1.65億円 |
| 税率 | 22.5% | 30% |
| 追加課税が始まる株式譲渡益 | 約10.3億円超 | 約3.4億円超 |
| 譲渡益10億円の追加所得税 | なし | 9,735万円 |
※ 国税庁の計算書に沿い、基準所得税額に復興特別所得税を含めて算定。取得費・譲渡費用、所得控除は考慮していません。
なお、自社株がいくらで売れるのかが分からなければ、どちらの水準に当たるかは判定できません。当社では無料の株価試算を承っており、ミニマムタックスを含めた手取りの見通しもあわせてご相談いただけます。
「超富裕層だけの話」ではなくなった転換点
導入当初のミニマムタックスは、年間所得30億円程度を超える超富裕層を主な対象としていました。ところが令和8年度税制改正により、株式譲渡益が約3.4億円を超えるオーナーにも影響が及ぶ制度へと姿を変えます。中堅企業の事業承継型M&Aで生じる規模の譲渡益が、十分に射程に入ります。
当社が現場で感じている温度差
支援現場では、「自分には関係ない話」と捉えていたオーナーが、譲渡対価のシミュレーションを見て初めて事態の深刻さに気づく場面が増えました。年商10〜30億円規模・営業利益1〜3億円規模の会社なら、譲渡対価が3〜5億円を超えるケースは珍しくありません。税制改正の射程は、想像以上に手前まで来ています。
本記事で押さえるべき論点
ミニマムタックスの仕組み、改正の具体的内容、譲渡益の規模別の手取りシミュレーション、売却時期の判断基準、そして取りうる対応策までを通しで整理します。キャピタルゲイン課税の全体像を併読すると、より理解が深まります。
ミニマムタックスの基本構造を整理する
改正内容に入る前に、制度の骨格を押さえておきます。正式名称は「極めて高い水準の所得に対する負担の適正化措置」。条文上は、租税特別措置法第41条の19の「特定の基準所得金額の課税の特例」として規定されています。
制度が生まれた背景にある「1億円の壁」
日本の所得税は累進課税ですが、所得が1億円を超えたあたりから所得税の負担率が逆に下がる現象が指摘されてきました。給与所得は住民税と合わせて最高55%まで上がる一方、株式譲渡益や配当といった金融所得は20.315%の分離課税が中心です。所得に占める金融所得の比率が高い富裕層ほど、相対的な負担率が下がる構造でした。
「1億円の壁」是正という政策意図
この垂直的公平の歪みを是正するため、令和5年度税制改正で創設されたのがミニマムタックスです。2025年(令和7年)分の所得税から適用が始まりました。所得が一定水準を超える個人について「最低限これだけは負担すべき」という税額を別途計算し、それが通常の税額を上回る場合に差額を追加で課税する仕組みです。
計算式の構造
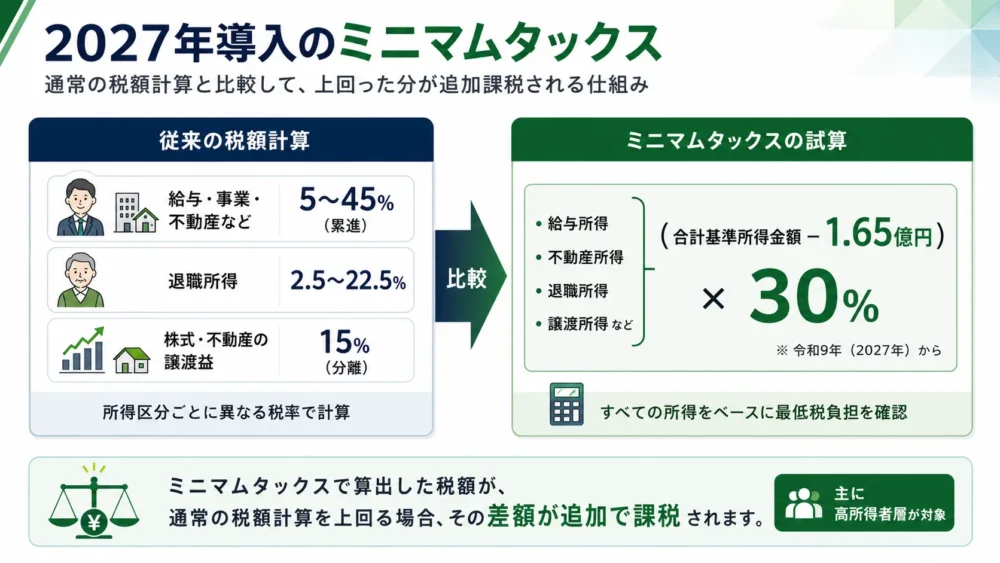
追加で納める所得税は、次の式で求めます。
| 改正区分 | 計算式 |
|---|---|
| 現行(2025・2026年分) | (基準所得金額 − 3.3億円)× 22.5% − 基準所得税額 |
| 改正後(2027年分以後) | (基準所得金額 − 1.65億円)× 30% − 基準所得税額 |
差引後の金額がプラスになる場合に、その金額を所得税に加算して納付します。計算結果がゼロ以下なら、追加の負担は生じません。
基準所得金額に含まれる所得の範囲
基準所得金額は、総合課税の所得と分離課税の所得を合算した広い概念です。国税庁の計算書では、株式譲渡益や土地建物の譲渡益、上場株式の配当、事業所得や給与所得に加え、退職所得や山林所得も合算の対象に含まれています。
NISAは対象外、申告不要制度は対象
NISA口座内で生じた譲渡益・配当は非課税所得のため含まれません。一方、源泉徴収ありの特定口座で申告不要を選択した上場株式の譲渡益・配当は、申告の有無にかかわらず基準所得金額に算入されます。「申告しなければ大丈夫」という回避策は通用しません。
基準所得税額には復興特別所得税も含まれる
比較の相手となる基準所得税額は、通常の方法で計算した所得税額と、申告不要を選んだ所得の源泉徴収税額の合計です。国税庁の解説では、この金額に復興特別所得税を含むと明記されており、株式譲渡益なら15.315%の税額と比べます。
さらに、算出した追加の所得税にも復興特別所得税(2.1%)が課されます。本記事の試算も、この国税庁の計算書の方法に沿ったものです。
判定は株主「個人」ごとに行われる
ミニマムタックスは個人の所得税の制度です。家族で株式を分けて持っていれば、株主一人ひとりの基準所得金額で判定します。一方、オーナーの資産管理会社が株式を保有している場合、譲渡するのは法人のため本制度は適用されず、法人税の課税関係となります。まずは株主名簿で保有形態を確認することが出発点です。
令和8年度税制改正による変更点の全容
2025年12月26日に閣議決定された令和8年度税制改正大綱の概要(財務省)では、ミニマムタックスについて二つの大きな変更が盛り込まれました。この内容は、2026年3月31日に成立した改正法に反映されています。
変更点1 特別控除額の半減
基準所得金額から差し引く特別控除額が、3億3,000万円から1億6,500万円へと半減します。控除枠が半分になるということは、これまで対象外だった層が一気に対象に取り込まれる、ということです。
変更点2 最低税率の引き上げ
ミニマムタックスの計算で用いる税率は、22.5%から30%へ7.5ポイント引き上げられます。控除額の縮小と税率の上昇という二重の強化により、対象者の追加負担は従来と比べて大きく膨らみます。
適用開始は2027年分の所得から
改正後の制度は、令和9年(2027年)分以後の所得税に適用されます。株式の譲渡所得が2026年分と2027年分のどちらに属するかで、適用される制度が変わる点に注意が必要です。その判定基準となるのが、次に説明する「収入すべき時期」です。
株式譲渡の収入すべき時期は引渡しの日が原則?
措置法通達37の10・37の11共-1では、株式譲渡の収入すべき時期を「株式の引渡しがあった日」としています。M&Aの実務では、株式の移転と代金の決済を行うクロージング日がこれに当たるのが一般的です。
契約の効力発生日を選ぶ場合の注意点
同じ通達は、納税者の選択により、契約の効力発生日で申告することも認めています。2026年中に契約の効力が生じていれば、2026年分として申告できる余地があるということです。ただし、前提条件(クロージング条件)を定めた契約では効力発生日の判断が分かれ得るため、契約書のドラフト段階から税理士の関与が欠かせません。
ミニマムタックスが株式譲渡益に与える具体的な影響
数字の話に踏み込みます。ここからが、オーナー経営者にとって最も重要な部分です。
通常の株式譲渡所得課税のおさらい
非上場株式の譲渡益には、20.315%の分離課税が課されます。内訳は所得税15%、復興特別所得税0.315%、住民税5%です。改正後に分岐点を超えると、超えた部分には住民税を含めて実質約35%の税率がかかる計算になります。課税の基本はM&Aの税金で整理しています。
追加課税が発生する分岐点は約3.4億円
所得が株式譲渡益だけという単純化した前提で、追加課税が生じ始める水準を計算すると次のとおりです。
| 区分 | 国税庁の計算方法 | 所得税15%だけで比べた簡易計算 |
|---|---|---|
| 現行(2025・2026年分) | 約10.3億円超 | 9.9億円超 |
| 改正後(2027年分以後) | 約3.4億円超(3.37億円) | 3.3億円超 |
分岐点は約3分の1まで引き下がります。財務省のパンフレット「令和8年度の税制改正」でも、所得がすべて分離課税の場合は年間所得約3.4億円から追加負担が生じると図示されています。
解説によって3.3億円や3.5億円と数字が分かれる理由
分岐点の数字が世間の記事ごとに異なるのには、三つの理由があります。一つ目は、比べる税額に復興特別所得税を含めるかどうか。二つ目は、取得費や仲介手数料を差し引く前の譲渡対価で示しているかどうか。三つ目は、役員報酬をはじめとする他の所得の有無です。譲渡対価で見れば、3.5億円前後から影響を意識すべきでしょう。
役員報酬の水準で分岐点は動く
給与所得がある場合の分岐点を、当社で試算しました。
| 役員報酬(年額) | 追加課税が始まる株式譲渡益 |
|---|---|
| なし | 約3.37億円 |
| 1,000万円 | 約3.29億円 |
| 3,000万円 | 約3.38億円 |
| 5,000万円 | 約3.56億円 |
| 1億円 | 約4.10億円 |
※ 2027年分以後の試算。給与所得控除(上限195万円)のみ考慮し、社会保険料控除をはじめとする所得控除や他の所得は考慮していません。
役員報酬が3,000万円程度までなら、分岐点はほとんど動きません。給与所得にかかる所得税の負担率がおおむね30%を下回る水準では、分岐点はむしろ下がります。役員報酬が5,000万円前後になって、ようやく3.5億円台に上がる構造です。
「年間所得6億円超」報道との数字のずれ
「対象は年間所得6億円超に引き下げ」。2025年末の報道で、この見出しを目にした方もいるでしょう。約3.4億円との差は、前提の違いによるものです。
「6億円」は、財務省が申告実績データに当てはめた目安で、給与所得や事業所得といった累進課税(所得税率5〜45%)の所得も含む構成が前提です。一方、M&Aで得る株式譲渡益は「申告分離課税」で、所得税率は一律15%。最高45%の累進税率は適用されません。
分離課税ゆえに逆転点が前倒しになる構造
所得の大部分が15.315%という低い税率で済む譲渡益に偏るほど、30%との差から早い段階で追加課税が発動します。所得のすべてが株式譲渡益という単純なケースでは、約3.37億円を超えた時点で追加課税が始まります。報道の「6億円」よりはるかに手前の水準です。
「自分は所得6億円もないから関係ない」。そう考えていたオーナーが、いざシミュレーションすると影響圏内にいた、という場面は今後増えるでしょう。
創業オーナー特有の論点
創業オーナーには、もう一段の落とし穴があります。設立時の払込資本が小さい会社では、取得費もごくわずか。譲渡対価から取得費と仲介手数料といった譲渡費用を差し引いた残りが、ほぼそのまま譲渡益になります。改正の影響を正面から受けやすく、譲渡対価が3.5億円程度でも分岐点に届く可能性があります。
キャピタルゲイン規模別の試算
具体的な数字で見てみます。下表は、所得が株式譲渡益のみという仮定での概算です。実際の試算は給与や配当、他の譲渡所得との合算で行うため、必ず専門家のシミュレーションを受けてください。
譲渡益5億円のケース
| 項目 | 2026年に譲渡 | 2027年に譲渡 |
|---|---|---|
| 通常の所得税・復興特別所得税(15.315%) | 約7,658万円 | 約7,658万円 |
| ミニマムタックスの計算額 | (5億 − 3.3億)× 22.5% = 3,825万円 | (5億 − 1.65億)× 30% = 1億50万円 |
| 追加の所得税 | なし(通常の税額が上回る) | 約2,393万円 |
| 住民税(5%) | 2,500万円 | 2,500万円 |
| 税負担の合計※ | 約1億157万円(20.3%) | 約1億2,600万円(25.2%) |
| 手取り額 | 約3億9,843万円 | 約3億7,400万円 |
| 2026年との手取り差 | ─ | 約2,443万円減 |
※ 追加の所得税にかかる復興特別所得税(2.1%)を含む。取得費・譲渡費用、所得控除は考慮していない概算。
譲渡益10億円のケース
| 項目 | 2026年に譲渡 | 2027年に譲渡 |
|---|---|---|
| 通常の所得税・復興特別所得税(15.315%) | 1億5,315万円 | 1億5,315万円 |
| ミニマムタックスの計算額 | (10億 − 3.3億)× 22.5% = 1億5,075万円 | (10億 − 1.65億)× 30% = 2億5,050万円 |
| 追加の所得税 | なし(通常の税額が上回る) | 9,735万円 |
| 住民税(5%) | 5,000万円 | 5,000万円 |
| 税負担の合計※ | 2億315万円(20.3%) | 約3億254万円(30.3%) |
| 手取り額 | 7億9,685万円 | 約6億9,746万円 |
| 2026年との手取り差 | ─ | 約9,939万円減 |
※ 追加の所得税にかかる復興特別所得税(2.1%)を含む。取得費・譲渡費用、所得控除は考慮していない概算。
譲渡益20億円のケース
| 項目 | 2026年に譲渡 | 2027年に譲渡 |
|---|---|---|
| 通常の所得税・復興特別所得税(15.315%) | 3億630万円 | 3億630万円 |
| ミニマムタックスの計算額 | (20億 − 3.3億)× 22.5% = 3億7,575万円 | (20億 − 1.65億)× 30% = 5億5,050万円 |
| 追加の所得税 | 6,945万円 | 2億4,420万円 |
| 住民税(5%) | 1億円 | 1億円 |
| 税負担の合計※ | 約4億7,721万円(23.9%) | 約6億5,563万円(32.8%) |
| 手取り額 | 約15億2,279万円 | 約13億4,437万円 |
| 2026年との手取り差 | ─ | 約1億7,842万円減 |
※ 追加の所得税にかかる復興特別所得税(2.1%)を含む。取得費・譲渡費用、所得控除は考慮していない概算。
数値はあくまで譲渡益のみを基準所得金額とした概算です。実際の会社売却の手取り計算は、役員退職金の活用や取得費の積み上げで変わります。株式譲渡の手取りの目安は、当社サイトの手取り額の試算でも確認できます。
会社売却のタイミング|年跨ぎで生じる手取り格差
数字を眺めて感じるのは、「単に税率が上がる」という以上の重さです。譲渡益が大きいほど影響額は膨らみ、20億円規模では1.7億円を超える手取り減になり得ます。
2026年12月31日と2027年1月1日の境界
前述のとおり、株式譲渡の収入すべき時期は引渡しの日が原則で、契約の効力発生日を選ぶこともできます。クロージングが2027年にずれ込んでも、2026年中に契約の効力が生じていれば、2026年分として申告する余地は残ります。ただし、停止条件付きの契約や分割実行のケースは個別判断となり、税務調査で論点になり得る点に注意が必要です。
2027年の譲渡で同じ手取りを得るための価格
視点を変え、2027年以降の譲渡で2026年と同じ手取りを確保するには、譲渡益がいくら必要かを当社で試算しました。
| 2026年の譲渡益 | 2026年の手取り | 同じ手取りに必要な2027年の譲渡益 |
|---|---|---|
| 5億円 | 約3億9,843万円 | 約5億3,776万円(+7.6%) |
| 10億円 | 7億9,685万円 | 約11億5,364万円(+15.4%) |
| 20億円 | 約15億2,279万円 | 約22億7,580万円(+13.8%) |
譲渡益10億円のケースなら、約15%高く売れて初めて2026年と同じ手取りになります。「待って企業価値を上げる」選択肢は、この上乗せ幅を超える成長が見込めるかどうかで判断するのが合理的です。
当社が見る判断分岐の論点
検討中のオーナーが直面する判断軸は、概ね次の4つに整理できます。
判断軸1 会社の準備状況
決算書の整備、株主名簿の整理、許認可関係の確認。これらが整っていないと、短期間での譲渡実行は難しくなります。準備状況を率直に評価することが出発点です。
判断軸2 自社の事業フェーズ
業績が伸びている最中で企業価値の上昇余地が大きい会社は、税負担増を加味してもなお、後の譲渡が経済合理性で勝る場合があります。前述の上乗せ幅を目安に、「税の損」と「企業価値上昇による得」を比べる視点が要ります。
判断軸3 オーナー個人の事情
健康状態、家族関係、後継者の有無。これらは税の理屈の外にある要素ですが、判断の核心になることがしばしばです。「税のために売り急いだが、心の準備ができていなかった」という後悔は、現場で時折耳にします。
判断軸4 買い手探しの時間軸
譲受企業の探索から成約まで、中小企業M&Aは標準で半年から1年程度を要します。希望する譲渡時期から逆算すると、着手できる時期は限られます。M&Aのタイミングを測る基本論点とあわせて検討すべきです。
2026年内の譲渡に間に合うかの判断基準
本記事の更新時点(2026年9月)では、年内に譲渡を完了できるかどうかは、案件の進捗段階でほぼ決まります。2027年以降の譲渡に向けた準備の進め方とあわせて整理します。
中小企業M&Aの標準的な所要期間
譲受企業の探索開始から成約までは、中小企業M&Aの場合、どんなに早くても3か月程度かかります。譲受企業によるデューデリジェンス、金融機関の融資審査、契約交渉、各種許認可の引継ぎに必要な時間です。短縮できる工程もありますが、無理な圧縮は条件悪化やトラブルにつながります。
進捗段階別に見た年内クロージングの見通し
| 現在の進捗 | 年内クロージングの見通し | 優先すべき対応 |
|---|---|---|
| 最終契約の交渉中 | 十分に狙える | 決済日と前提条件の確定、株主名簿の書換準備 |
| 基本合意済み・デューデリジェンス中 | 指摘事項の内容次第 | 資料開示の迅速化、許認可や融資実行の日程確認 |
| 譲受候補企業とトップ面談中 | かなり難しいが不可能ではない | 無理な前倒しより条件を優先し、2027年譲渡の試算を並行 |
| これから相談を始める段階 | 現実的には困難 | 2027年以降を前提に、手取りの最大化策と企業価値の向上に着手 |
年内に間に合わない場合でも、焦って条件を下げる必要はありません。前述の上乗せ幅と、企業価値を高める余地を比べて判断しましょう。
年末クロージングで見落としやすい実務
12月のクロージングは、税務以外の実務で日程が崩れやすい点に注意が要ります。M&Aのクロージングの流れを踏まえ、次の二点は早めに確認しておきましょう。
株券発行会社かどうかの確認
株券発行会社の株式は、株券を交付しなければ譲渡の効力が生じません(会社法第128条)。会社法施行前に設立され、株券不発行の定めを置いていなかった会社は、実際に株券を発行していなくても株券発行会社とみなされています。株券不発行への定款変更は効力発生日の2週間前までに公告や通知が求められるため、定款と登記簿の確認は早いほど安全です。
年末年始をまたぐ決済日の設定
譲受企業が買収資金を借り入れる場合、融資実行日は金融機関の年末営業日に左右されます。12月最終週の決済は送金や着金確認の余裕が少なく、わずかな遅れで年をまたぎかねません。当社では、税務リスクを残さないよう、12月よりも前のクロージング設定をお勧めしています。
2027年以降の譲渡に向けた逆算スケジュール
年明け以降の譲渡を目指す場合も、逆算の考え方は同じです。クロージング時期から見た標準的な流れは次のとおりで、各工程の中身は会社売却の流れで解説しています。
| クロージングまでの期間 | 主なアクション |
|---|---|
| 12〜10か月前 | 無料相談・株価試算、ミニマムタックスを含む手取り試算、仲介会社の選定 |
| 10〜8か月前 | 仲介契約の締結、企業概要書とノンネームシートの作成 |
| 8〜5か月前 | 譲受候補企業への打診、トップ面談 |
| 5〜2か月前 | 基本合意、デューデリジェンス |
| 2か月前〜当月 | 最終契約の締結、クロージング(決済) |
早期着手が必要な準備項目
譲受企業の探索前に済ませておくべき準備が複数あります。決算書3期分の整理、株主名簿と株式異動履歴の確認、許認可・契約関係の棚卸し、未払残業代といった簿外債務の洗い出し、役員退職金の社内規程整備。これらが整理されていないと、デューデリジェンスで大幅な減額や破談につながります。M&A準備チェックリストも参考にしてください。
オーナー経営者が取りうるミニマムタックス対策
選択肢を整理します。2027年以降の譲渡では追加課税を前提に、複数の手段を組み合わせて税負担を平準化していくのが実務の常です。万能の正解はありません。
対応策1 役員退職金の活用による所得分散
株式譲渡とあわせて役員退職金を支給し、譲渡対価の一部を退職所得として受け取る設計です。退職所得には、勤続年数に応じた退職所得控除と2分の1課税の優遇があります。退職所得も基準所得金額に含まれますが、当社の試算では、一定規模の退職金を組み合わせると追加課税を抑えられる結果になりました。
退職金を組み合わせた場合の手取り比較
譲渡対価の総額10億円を、株式10億円のみで受け取る場合と、株式8億円と退職金2億円に分ける場合を比べました。
| 譲渡した年 | 株式10億円のみ | 株式8億円+退職金2億円 |
|---|---|---|
| 2026年 | 7億9,685万円 | 約7億9,063万円 |
| 2027年 | 約6億9,746万円 | 約7億3,128万円 |
※ 手取り額の比較。役員在任30年、退職金は税務上適正な範囲にあり、その全額が株式価値から差し引かれる前提。会社側の損金算入効果や所得控除は考慮していません。
2026年は退職金を組み合わせると手取りが約622万円減る一方、2027年は約3,382万円増える結果になりました。改正後は、退職金の設計が手取りを左右する度合いが高まります。詳しくは役員退職金の活用方法で解説しています。
退職金活用の限界
役員退職金は、功績倍率法をはじめとする基準で税務上認められる水準が決まり、無制限に積み増せるものではありません。過大な部分は損金不算入となるリスクがあり、役員としての勤続年数が5年以下なら2分の1課税も適用されません(退職金の税金と5年ルール)。譲受企業との価格交渉にも影響するため、M&Aスキーム全体の中で慎重に設計する必要があります。
対応策2 取得費と譲渡費用の精査
非上場株式の取得費は、設立時の払込や増資、相続といった複数の経路から積み上がります。書類が散逸して概算取得費(譲渡対価の5%)で処理すると、本来計上できる取得費を失いかねません。仲介手数料をはじめとする譲渡費用も漏れなく控除し、譲渡益そのものを圧縮するのが基本動作です。株式譲渡の取得費の整理は欠かせません。
対応策3 企業価値の引き上げで税負担増を吸収
追加課税を避けられない規模なら、譲渡価格そのものを高める発想が有効です。前述のとおり、譲渡益10億円規模では約15%の上乗せで2026年と同等の手取りに届きます。収益力の改善や属人性の解消、複数の譲受候補企業が比較検討できる環境づくりは、税負担増を吸収する現実的な手段です。
対応策4 株式の譲渡年を分散
株式を複数年に分けて譲渡し、各年の基準所得金額を抑える方法も理論上は可能です。ただし、M&Aでは譲受企業が一括取得を求めるのが通常で、分割譲渡を受け入れる相手は限られます。アーンアウトで対価の一部が後年に確定する場合も、確定した年の所得として課税が生じ得るため、各年の影響を事前に試算しておきましょう。
対応策5 親族への株式移転による分散
譲渡前に株式の一部を後継者や家族へ贈与し、判定を株主ごとに分ける考え方もあります。ただし、贈与税の負担が生じるうえ、M&Aの交渉が進んだ段階での贈与は、税務上の評価額と実際の譲渡価格との乖離から評価方法を否認されるリスクがあります。株式贈与による事業承継の論点を踏まえ、時間をかけた計画が前提です。
対応策6 資産管理会社の活用
株式を資産管理会社に移して法人が譲渡すれば、譲渡益は法人税の課税対象となります。ただし、個人から法人への売却時にも譲渡所得課税が生じ、時価の2分の1未満なら時価で譲渡したとみなされます。資金が法人に残るため、個人で使う段階でも課税は避けられません。
組織再編を使う手法は、課税繰延べの要件や行為計算否認のリスクまで検討が欠かせません。資産管理会社のM&Aスキームの利点と限界を踏まえた判断が必要です。
避けるべき短絡的な対策
国外転出による課税回避は、2015年7月に導入された国外転出時課税制度により事実上封じられています。有価証券といった対象資産が1億円以上で、国外転出前10年以内の国内在住期間が5年を超える方は、含み益に課税される仕組みです。海外移住を「節税策」として安易に示す情報源とは、慎重に距離を取るべきでしょう。
専門家連携と相談先選びの実務
ミニマムタックスを巡る論点は、M&Aの実務と税務の高度な交点に位置します。誰に相談するかで結果が変わります。
税理士・M&A仲介会社の役割分担
オーナーの顧問税理士は、過去の決算と税務処理を最もよく理解しています。ただし、M&Aの実務やバリュエーション、譲受企業の探索ネットワークは別の専門領域です。M&A仲介会社と税理士が連携する形が一般的です。
税理士法人グループのM&A仲介会社という選択肢
税務と仲介機能を一体で持つ組織には、利点があります。譲渡スキームと税負担シミュレーションを同じテーブルで議論でき、株式譲渡と役員退職金の組み合わせ、資産管理会社の活用判断、ミニマムタックスへの対応を初期段階から組み込めます。税理士のM&A関与の意義を理解したうえで、相談先を選ぶことが望ましい流れです。
無料の株価試算から始める手取りシミュレーション
ミニマムタックスの影響を数字で把握する第一歩は、自社株の価値を知ることです。当社では無料の株価試算を起点に、追加課税を含めた手取りの見通しや譲渡時期の比較、役員退職金の組み合わせまで、税理士法人グループの知見を活かしてご相談をお受けしています。
1分で結果が出る企業価値の簡易試算で目安をつかむこともできます。M&Aが成立するまで費用はかからないため、売却を考え始めた段階でもお気軽にご相談ください。
相談時に持参すべき資料
初回相談を有意義にするには、直近3期の決算書、株主名簿、許認可一覧、主要取引先一覧、組織図と従業員数を準備するとスムーズです。想定する譲渡対価をもとに、ミニマムタックスを含む税負担シミュレーションを依頼すれば、対応策の優先順位が見えてきます。
富裕層課税とM&Aに関するFAQ
現場で頻繁にいただく質問を整理します。
原則は株式の引渡しがあった日の属する年、つまり2027年分です。ただし納税者の選択により、契約の効力発生日の属する年分で申告することも認められています。前提条件付きの契約やアーンアウト型の契約では判断が分かれるため、確実性を重視するなら、クロージングまで2026年中に終える設計が安全です。
部分的には有効ですが、限界があります。役員退職金は功績倍率法に基づく合理的な金額に実務上は制約され、過大な部分は損金不算入や否認のリスクがあります。買い手側もデューデリジェンスで確認するため、譲渡対価の調整につながることも。スキーム全体のバランス設計が要点です。
事業譲渡の場合、譲渡対価は会社に入ります。会社が譲渡益に法人税を支払い、残った資金をオーナー個人に還元する段階で別途課税が生じる構造です。株式譲渡と事業譲渡の違いを踏まえると、回避策として安直に切り替える話ではありません。M&Aは相手あっての縁談ですし、税務に強いM&A仲介会社に相談することをお奨めします。
不動産の譲渡益、相続した非上場株式の発行会社への売却、ストックオプションで取得した株式の売却といった、一時的に多額の所得が生じる場面でも同様の影響があります。事業承継絡みでは相続と事業承継の論点とも交錯するため、トータルでの設計が必要です。
増えません。ミニマムタックスは所得税の制度で、住民税は株式譲渡益の5%のまま変わりません。ただし、追加の所得税には復興特別所得税(2.1%)もかかるため、国税部分の負担は追加の所得税額よりわずかに大きくなります。
法人が株式を譲渡する場合、ミニマムタックスは適用されず、譲渡益は法人税の課税対象となります。ただし、売却代金をオーナー個人が受け取る段階では配当や役員報酬として別途課税が生じるため、個人で保有する場合との手取り比較が必要です。
株主一人ひとりの基準所得金額で個別に判定します。たとえば譲渡益が5億円でも、夫婦で半分ずつ保有していれば各2.5億円となり、ほかに所得がなければ追加課税は生じません。ただし、名義だけを分けた株式は実質的な所有者で判断されるため注意が必要です。
ミニマムタックスとM&Aのまとめ
2027年分からのミニマムタックス強化で、株式譲渡益が約3.4億円を超えると追加課税が生じます。譲渡益10億円なら、手取りは前年より約1億円減ります。
会社売却・事業承継のご相談は、税理士法人グループのM&A仲介会社である当社にお任せください。無料の株価試算からミニマムタックスを含む税負担の試算、譲受企業の探索まで一貫してご支援します。まずは会社売却の無料相談から、最適な売却時期を考えましょう。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 事業法人第一部長/M&A担当ディレクター
-
みずほ銀行にて大手企業から中小企業まで様々なファイナンスを支援。みつきコンサルティングでは、各種メーカーやアパレル企業等の事業計画立案・実行支援に従事。現在は、IT・テクノロジー・人材業界を中心に経営課題を解決。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月2日キャピタルゲインの税金は20.315%|会社売却スキーム別の違い
- 2026年10月2日表明保証違反の補償とは?損害賠償の範囲・上限と売り手の防衛策
- 2026年9月29日特定目的会社(TMK)とは?SPCとの違い・メリットとM&A
- 2026年9月25日ノンネームとは?M&Aでの記載項目・雛形見本と作成の注意点