資産や契約を選んで移すか、事業をまとめて切り出すか。会社の一部だけを売りたい譲渡オーナーが迷いやすいのがこの選択です。承継範囲、従業員と取引先の扱い、消費税や手取りの差を比べ、中小企業の会社売却で後悔しないスキーム選定の判断軸を支援事例とともに解説します。
事業譲渡と会社分割の違いを会社売却の視点で整理
「会社は手放したいが、この不動産だけは残したい」。初回相談で、こうした声を聞くことは珍しくありません。事業の一部だけを手放す事業売却で使われる代表的な手法が、事業譲渡と会社分割です。
ここでは両者の仕組みを、会社売却を考える譲渡オーナーの立場から整理します。
中小企業の会社売却は株式譲渡が基本
中小企業の会社売却では、オーナーが保有株式を譲受企業へ売る株式譲渡が主流です。会社の持ち主が替わるだけなので、従業員や取引先との契約はそのまま残ります。
ただ、会社の中に売りたくない資産や別事業があると、株式譲渡と事業譲渡のどちらで売るかという選択が生まれます。事業の規模や契約の数によっては、会社分割も有力な候補です。
事業譲渡は資産と契約を選んで売る取引
事業譲渡は、会社が営む事業を構成する設備・在庫・ノウハウ・取引契約などを、売買契約で譲受企業に移す手法です。何を渡し、何を残すかを当事者間で選べる点が最大の特徴になります。
会社法上は組織再編ではなく取引行為の扱いです。資産や契約を1つずつ移すため「特定承継」と呼ばれます。
会社分割は事業をまとめて切り出す組織再編
会社分割は、事業に関する権利義務の全部または一部を、他の会社や新しく設立する会社にまとめて承継させる会社法上の組織再編です。分割契約や分割計画で定めた範囲が、個別の同意なしに一括で移ります。これが「包括承継」です。
会社分割の種類は、承継先と対価の受け手によって分かれます。
吸収分割と新設分割
既存の会社に事業を移すのが吸収分割、新しく会社を作って移すのが新設分割です。第三者への売却では、吸収分割で譲受企業へ直接移す形と、新設分割で受け皿会社を作ってからその株式を売る形の2通りがあります。
分社型分割と分割型分割
対価の株式を分割した会社自身が受け取る分社型分割に対し、その株式を株主へ配るのが分割型分割です。どちらを選ぶかで、譲渡オーナー個人の課税関係がまるで変わります。
事業譲渡と会社分割の比較表
下表は、会社売却の判断に関わる項目に絞って、事業譲渡と会社分割の違いを比べたものです。
| 比較項目 | 事業譲渡 | 会社分割 |
|---|---|---|
| 法的性質 | 取引行為(売買契約) | 会社法上の組織再編行為 |
| 承継の方法 | 特定承継 資産や契約を個別に移転 | 包括承継 契約・計画で定めた範囲を一括移転 |
| 主な対価 | 現金 | 株式が中心 吸収分割は現金も可 |
| 対価の受取主体 | 事業を譲渡した会社 | 分社型は会社 分割型は株主 |
| 取引先との契約 | 相手方の個別同意が必要 | 原則同意不要 解除条項には注意 |
| 従業員の移籍 | 本人の同意が必要 | 労働契約承継法の手続で承継 |
| 株主総会決議 | 事業の全部・重要な一部の譲渡で特別決議 | 原則特別決議 簡易分割は不要 |
| 債権者保護手続 | 不要 | 原則必要 異議申述期間1か月以上 |
| 消費税 | 課税資産に課税 | 課税対象外 |
| 不動産取得税 | 課税 | 一定要件で非課税 |
| 税務上ののれん | 要件を満たせば資産調整勘定として5年償却 | 非適格分割は同様 適格分割は発生しない |
| 簿外債務の遮断 | しやすい 商号続用などに注意 | 承継範囲の定め方次第 |
| 許認可 | 原則再取得 建設業などは事前認可で承継可 | 業法ごとに承継可否が異なる |
| 競業避止義務 | 会社法で20年 特約で変更可 | 法定の定めなし 契約で設定 |
譲渡オーナーの手取りを左右する税金の違い
同じ金額で売れたのに、手元に残るお金がまるで違う。スキーム選びで一番差が出るのは、実はこの出口の部分です。誰が対価を受け取り、どの税目がかかるかを先に押さえておきましょう。
対価を受け取るのは会社かオーナー個人か
意外と多い誤解が、事業譲渡の対価がオーナー個人に入るという思い込みです。対価を受け取るのは会社で、会社には事業譲渡の税金として譲渡益に法人税等がかかります。
そのお金を役員退職金や配当で個人に移す段階で、今度は所得税等が発生します。いわゆる二段階課税であり、事業譲渡の譲渡代金をどう個人に移すかは契約前に決めておきたい論点です。
株式譲渡と比べた手取りの考え方
株式譲渡なら、オーナー個人の譲渡益に所得税・住民税などが合計20.315%の申告分離課税でかかり、課税は1回で済みます(国税庁 No.1463 株式等を譲渡したときの課税)。
事業譲渡の場合は、売った後に会社を清算するか残すかでも手取りが動きます。事業譲渡後の会社の行き先まで含めて比較すると、判断を誤りにくくなります。
会社分割と株式譲渡を組み合わせる理由
新設分割で事業を受け皿会社に移し、その会社の株式を売る形にすると、対価を株式の譲渡代金として受け取れます。ただし分社型なら売り手は元の会社、分割型なら株主個人です。どちらを採るかで税制適格の判定にも影響が出ます。
消費税と不動産取得税の違い
事業譲渡は資産の売買なので、建物・機械設備・営業権などの課税資産には消費税がかかります。土地や売掛金は非課税。譲受企業にとっては、資金負担を押し上げる要因です。
会社分割による資産の移転は包括承継であり、消費税法上の資産の譲渡等に当たらないため課税対象外となります。課税対象の考え方は国税庁 No.6105 課税の対象で確認できます。株式譲渡の消費税が非課税となる点も含め、手法ごとの税目は早めに洗い出しておきましょう。
不動産を含む場合の注意点
工場や店舗の土地建物を移すなら、不動産取得税も比較材料になります。事業譲渡では原則として課税されます。一方の会社分割は、対価が株式のみで従業者の概ね8割以上を引き継ぐなど、地方税法の要件を満たせば非課税です。
税制適格かどうかとのれんの扱い
会社分割では、法人税法の税制適格要件を満たすかどうかで課税関係が一変します。
適格分割と非適格分割
適格分割なら資産を帳簿価額のまま移せるため、分割時の譲渡益課税が繰り延べられます。第三者への売却を前提にすると、支配関係の継続見込みなどを満たせず非適格になりやすいもの。その場合は時価で譲渡したものとして課税され、会社分割の会計仕訳にも直結します。
みなし配当が生じるケース
分割型分割が非適格になると、株主が受け取る株式のうち一定部分が配当とみなされ、総合課税の対象になり得ます。みなし配当は税率が高くなりやすく、手取りを想定以上に削る原因です。
のれんの税務上の扱い
事業譲渡で譲受企業が時価純資産を超えて支払った部分は、要件を満たせば資産調整勘定として5年で均等に損金算入できます。株式譲渡ではこれができないため、譲受企業が事業譲渡を好む理由の1つです。非適格分割でも同様に扱われ、会計上の事業譲渡ののれんとは区別して整理します。
手続・期間・従業員対応の違い
スケジュールの読み違いは、クロージング直前のトラブルに直結しがちです。手続の重さを、株主・債権者・従業員・取引先の立場から比べてみます。
株主総会決議と債権者保護手続
事業の全部や重要な一部を譲渡するときは、株主総会の特別決議が求められます。会社分割も原則として特別決議が必要です。どちらも、移す資産の帳簿価額が総資産の5分の1以下なら決議を省ける簡易手続があります(e-Gov法令検索 会社法)。
会社分割に特有の債権者保護手続
会社分割では、官報公告と知れている債権者への個別催告を行い、1か月以上の異議申述期間を設けます。公告の申込みから掲載までにも日数がかかるため、支援現場では準備期間を含めて2か月前後を見込んで日程を組みます。
債権者保護手続を省略できる場面
分社型の分割で、分割後も元の会社に請求できる債権者しかいない場合、元の会社側の異議手続は不要です。承継債務を元の会社が併存的に引き受ける設計で、期間短縮を図ることもあります。吸収分割では、承継する会社側の手続が別途必要です。
従業員の引継ぎ方
従業員の行く末を気にかける譲渡オーナーは多く、手法の選択が雇用の守り方を左右します。
事業譲渡は本人の同意が前提
事業譲渡では、労働契約を譲受企業へ移すのに従業員本人の同意が要ります。実務では、譲渡する会社を退職し譲受企業に再雇用される転籍の形が一般的です。同意がなければ移せないため、事業譲渡での社員の処遇は説明の順番まで準備しておきます。
会社分割は労働契約承継法で保護
承継される事業に主として従事する従業員の労働契約は、分割契約等に定めれば同意なしで移ります。定めから外された主従事者や、他事業から移される従業員には異議を申し出る権利があり、書面通知の期限も法定されています(厚生労働省 労働契約承継法全文)。
取引先契約と許認可
売却後の売上を守れるかどうかは、取引先と許認可の引継ぎにかかっています。
取引先の同意と契約書の解除条項
事業譲渡では契約ごとに相手方の同意を取り直すため、主要取引先が多いほど手間も離脱リスクも増えます。会社分割は原則として同意不要です。とはいえ契約書に、組織再編を解除事由とする条項があれば、実質的に承諾を取りに行くことになります。
許認可は業法ごとに確認
事業譲渡では、譲受企業が許認可を取り直すのが原則です。ただし建設業は2020年10月の建設業法改正により、事業譲渡・合併・分割の前に認可を受ければ許可を引き継げるようになりました(国土交通省関東地方整備局 事業承継等の事前認可制度)。業法ごとに扱いが異なるので、許認可の承継可否は基本合意の前に確かめておきたいところです。
競業避止義務の違い
事業を譲渡した会社は、会社法21条により、同じ市町村と隣接市町村で20年間は同一の事業ができません。特約で排除も延長(最長30年)も可能です。縛られるのは会社であり、オーナー個人の競業避止義務は、会社分割の場合と同じく最終契約で個別に定めます。
簿外債務リスクへの向き合い方
「事業譲渡なら負債を引き継がないから安全」。こう説明されることがありますが、話はそう単純でもありません。
事業譲渡でも責任を負う場面
譲受企業が譲渡した会社の商号を使い続けると、その会社の債務を弁済する責任を負うことがあります(会社法22条)。残る債権者を害すると知りながら行う詐害的な事業譲渡も、債権者から直接請求を受けかねません。
会社分割は承継範囲の定め方で差が出る
会社分割で移る債務は、分割契約等に定めた範囲に限られます。「対象事業に関する一切の債務」のような包括的な書き方をすると、決算書に載っていない簿外債務まで承継しかねません。承継債務は具体的に列挙し、表明保証で補うのが実務の定石です。
会社売却で事業譲渡と会社分割を選ぶ判断軸
どちらが優れた手法か、という問いに答えはありません。何を残し、何を渡し、手取りをどこで受け取りたいか。この3点から逆算すると、選ぶべき形が自然に絞られてきます。
事業譲渡が向くケース
下表は、支援現場で事業譲渡を選ぶことが多い場面と、その理由をまとめたものです。
| 事業譲渡を選ぶ場面 | 事業譲渡が合う理由 |
|---|---|
| 小規模な店舗や1事業だけを売る | 契約や従業員が少なく、個別の同意取得が負担になりにくい |
| 譲受企業が簿外債務を強く警戒している | 引き継ぐ資産と負債を契約で1つずつ特定できる |
| 会社に多額の繰越欠損金がある | 譲渡益と繰越欠損金を相殺し、法人税の負担を抑えやすい |
| 売却後も会社を残し別事業を続ける | 対価を会社に残し、次の事業の資金に回せる |
| 譲受企業がのれんの損金算入を重視する | 資産調整勘定として5年で償却できる |
会社分割が向くケース
一方、下表のような場面では会社分割のほうが実務上の負担を抑えられます。
| 会社分割を選ぶ場面 | 会社分割が合う理由 |
|---|---|
| 取引先や従業員が多い事業を切り出す | 個別の同意取得なしに契約関係をまとめて移せる |
| 許認可の空白期間を避けたい | 業法が承継を認める範囲なら、営業を途切れさせずに移せる |
| 非事業用の不動産を抱えたまま会社を売りたい | 事業と事業用不動産を持つ会社の資産を分け、売る側の株価を抑えられる |
| 譲受企業の手元資金が限られる | 吸収分割で譲受企業の株式を対価にでき、現金負担を軽くできる |
| 事業部長などに子会社として運営を任せたい | 新設分割で独立した会社にしてから株式を譲渡できる |
迷ったときの判断チェックリスト
当社が初回相談でスキームを絞り込む際は、次の7項目を必ず確認します。当てはまる項目が多いほど、会社分割や株式譲渡との組み合わせを検討する価値が高まります。
- 売りたくない資産(不動産・保険積立金・別事業)が会社に残っているか
- 移したい事業の主要取引先は何社あり、契約書に解除条項があるか
- 移る従業員は何名で、全員の同意を見込めるか
- 事業に不可欠な許認可は、業法上承継できるか
- 対価を会社と個人のどちらで受け取りたいか
- クロージングまでに債権者保護手続の期間を確保できるか
- 決算書に載らない保証債務や未払残業代の懸念がないか
スキーム選択でつまずく典型パターン
現場でよく見るのは、事業譲渡で進めたものの主要取引先の同意が最終盤で得られず、条件の見直しを迫られる流れです。取引先への打診を後回しにした案件ほど、この落とし穴にはまりやすくなります。
逆に、会社分割の直後に税制適格の検討が甘いまま株式を売り、想定外の課税が生じることも。分割と売却の順序は、税務と法務を同時に見ながら決めてください。
M&A仲介会社に相談するタイミング
スキームは買い手候補の意向でも変わるため、売り手だけで決め切るのは難しいものです。候補先探しに入る前に、税務と法務の双方に通じたM&A仲介会社へ相談し、売却後の手取りを試算しておくと判断がぶれません。事業単位で売る場合の事業売却の相場観も、この段階で持っておきたいところです。
当社が支援した会社分割の事例
会社分割は大企業の手法、というイメージを持たれがちです。実際には、中小企業の会社売却でも選ばれています。当社のM&A成約事例から2件を紹介します。
吸収分割で事業を選択し西日本エリアへ集中
複数エリアで10店舗以上を運営していた遊技場企業の事例です。
案件の概要
譲渡企業はパチンコホール(売上約21億円)、譲受企業は同業のパチンコホール(売上約150億円)です。コロナ禍で関東の店舗の収益が悪化したことを背景に、吸収分割による選択と集中を決断し、西日本エリアへの注力に踏み切りました。
多店舗型の事業で見る論点
店舗ごとの賃貸借契約や従業員を1つずつ移すとなると、契約数の多さから手続が長期化しがちです。多店舗型の事業を切り出す場面では、契約関係をまとめて移せる会社分割の利点がはっきり表れます。
新設分割で不動産を切り離し足場工事会社へ承継
高齢での再承継を経た、事業承継型の事例です。
案件の概要
譲渡企業は防水塗装工事会社(売上約1億円)、譲受企業は足場組立工事会社(売上約15億円)です。親族の病死により80歳を超えて再び経営を担ったオーナーが、新設分割と株式譲渡の組み合わせで非事業用の不動産を切り離し、譲渡価額を圧縮して譲渡を実現しました。
小規模企業で見る論点
売上規模が小さな会社でも、事業に使わない不動産を抱えたままでは株価が膨らみ、買い手の資金負担が重くなります。不動産を切り離せば交渉の土台が整う一方、不動産の帰属先と分割の類型は税務とセットで決める必要があります。
会社分割で選択と集中を実現し西日本エリアへ注力
譲渡企業:パチンコホール(売上約21億円)
譲受企業:パチンコホール(売上約150億円)
スキーム:吸収分割
複数エリアで10店舗以上を運営する遊技場企業がコロナ禍での関東店舗の収益悪化を背景に会社分割(吸収分割)による事業選択と集中を決断。
会社分割で不要資産を整理し足場工事企業へ承継
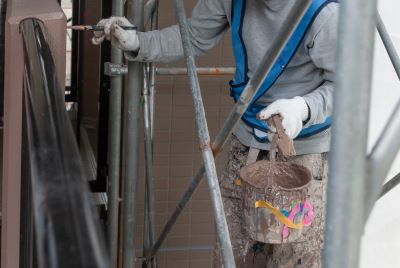
譲渡企業:防水塗装工事(売上約1億円)
譲受企業:足場組立工事(売上約15億円)
スキーム:新設分割+株式譲渡
防水塗装工事会社が親族病死による80歳超での再承継を契機に、会社分割(新設分割)で非事業用不動産を切り離して譲渡価額を圧縮し、足場工事会社への譲渡を実現。
上記は当社のM&A仲介実績のほんの一部です。様々な業界・規模の成約事例を下記のページでご紹介しておりますので、ぜひご覧ください。
事業譲渡と会社分割に関するFAQ
スキームを検討し始めた経営者から、よく寄せられる質問にお答えします。
使えません。会社分割は株式会社と合同会社に認められた制度で、個人事業を売る場合は事業譲渡の形になります。個人事業の売却では、許認可や屋号、取引先との契約をどう引き継ぐかが交渉の中心です。
可能です。赤字でも顧客基盤や人材に価値を見出す買い手はいます。ただし不採算事業を切り出す過程で、残る会社の債権者を害すると判断されると、詐害的な事業譲渡や会社分割として請求を受けるおそれがあります。資金繰りに余裕があるうちに動くのが安全です。
法律上は可能ですが、税務の確認は欠かせません。分割後の株式売却が予定されていると、支配関係の継続見込みなどの要件を欠き、非適格分割と判定される場合があります。分割と売却の順序は、契約書案の段階で税理士と詰めておきます。
最終契約までは秘密保持を徹底して進めるのが通常です。ただ事業譲渡では契約ごとの同意、会社分割では官報公告や個別催告が必要になり、どこかで開示は避けられません。主要取引先へ話す時期と順番を先に決めておくと、混乱を防げます。
事業譲渡と会社分割は手取りと引継ぎ範囲で選ぶ
事業譲渡は資産や契約を選んで移せる一方、同意取得と二段階課税が負担になります。会社分割は契約や従業員をまとめて移せますが、債権者保護手続と税制適格の判定に注意が必要です。迷うのは当然のことで、残したいものと手取りから逆算すれば道筋は見えてきます。
みつきコンサルティングは、税理士法人グループのM&A仲介会社です。中小企業M&Aの実績経験が豊富な専門家が、スキーム選定から手取りの試算、クロージングまで一貫して支援します。会社売却の進め方に迷われたら、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月16日譲渡制限株式とは?承認手続・RSとの違いと会社売却の注意点
- 2026年10月15日株式譲渡契約書(SPA)のひな形と注意点|会社売却の条項と印紙税
- 2026年10月14日M&Aによる事業投資とは?株式投資との違いと会社売却の判断軸
- 2026年10月13日ライザップのM&A戦略|買収事例10選と赤字の原因・解禁の行方