会社を事業ごと売ると、税金は誰にいくらかかるのか。譲渡する法人には譲渡益への法人税等と消費税、譲り受ける側には消費税・不動産取得税・登録免許税が生じます。個人事業主の所得区分や2026年10月のインボイス経過措置の変更、株式譲渡と比べた手取りの差、役員退職金や繰越欠損金を使った対策まで、スキーム選びの判断軸を説明します。


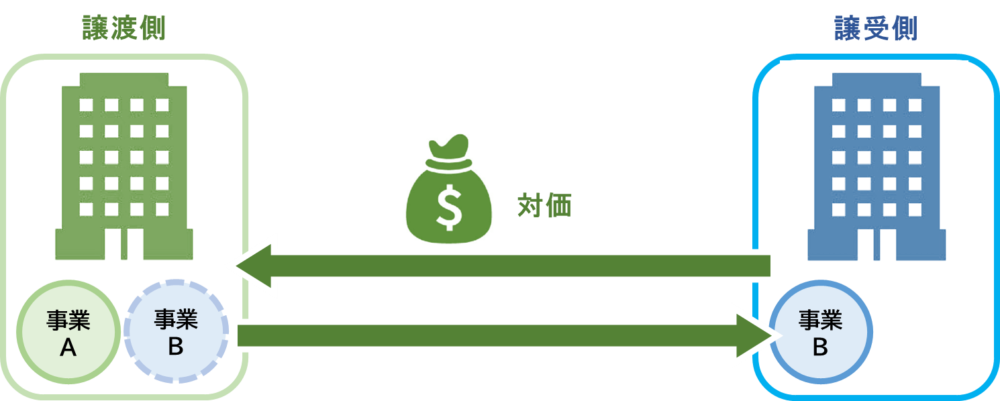
事業譲渡でかかる税金の全体像
「会社を売ったら税金は2割くらい」。初回の相談でよく聞く言葉ですが、これは株式を売る場合の話です。事業譲渡は会社が事業を売る取引なので、税金を払う人も、かかる税目も変わります。
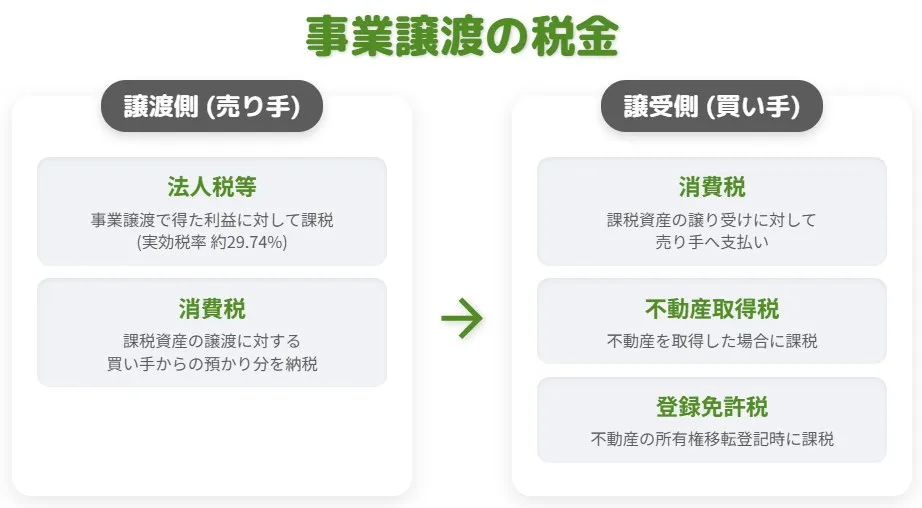
売り手と買い手にかかる税金の一覧
下表は、事業譲渡で譲渡する側と譲受企業のそれぞれに生じる主な税金の一覧です。
| 立場 | 主な税金 | 課税の対象 |
|---|---|---|
| 譲渡側(法人) | 法人税・住民税・事業税 防衛特別法人税 | 譲渡価額から譲渡資産の簿価を引いた譲渡益 |
| 譲渡側(個人事業主) | 所得税・住民税 | 資産の種類ごとに事業所得・譲渡所得として課税 |
| 譲渡側(法人・個人共通) | 消費税 | 建物・設備・棚卸資産・営業権など課税資産の対価 |
| 譲渡側・譲受企業の双方 | 印紙税 | 事業譲渡契約書に記載した金額 |
| 譲受企業 | 消費税(対価に上乗せして支払う) | 課税資産の対価。仕入税額控除の対象 |
| 譲受企業 | 不動産取得税・登録免許税 | 取得した土地・建物の固定資産税評価額 |
株式譲渡・事業売却との違い
株式を売る株式譲渡なら、税金を払うのは株主であるオーナー個人です。個人株主の譲渡所得は20.315%の申告分離課税で完結し、消費税もかかりません(国税庁 No.1463)。
事業譲渡では対価が会社に入り、会社に法人税等が課されます。なお「事業売却」は法律上の用語ではなく、多くの場面で事業譲渡と同じ意味で使われます。
売り手の法人にかかる税金
会社が事業を譲り渡すときの税金は、法人税等と消費税が中心です。どちらも「いくらで売れたか」より「何をいくらで売ったか」で税額が動きます。
譲渡益にかかる法人税等
譲渡価額が譲渡資産の帳簿価額を上回ると、その差額は事業譲渡益として益金に入ります。ほかの事業の損益と合算したうえで、法人税・住民税・事業税が課される仕組みです。
実効税率の目安
中小法人は所得800万円以下の部分に法人税の軽減税率15%を使えます。ただし特例の対象は2027年3月31日までに開始する事業年度です(中小企業庁)。譲渡益が大きい年は所得の大半が800万円超の部分になるため、地方税を含めた実効税率はおおむね3割強と見ておくのが現実的です。
2026年4月から始まった防衛特別法人税
2026年4月1日以後に開始する事業年度から、法人税額から年500万円を差し引いた額に4%を上乗せする防衛特別法人税が始まりました(国税庁の案内)。平年は対象外の会社でも、譲渡益が出た年だけ課税されるケースが出てきます。
繰越欠損金との相殺
過去の赤字で繰越欠損金が残っていれば、譲渡益と相殺できます。中小法人等は所得の全額まで控除でき、繰越期間は原則10年です。不採算事業の切り離しでは、税負担がほとんど出ないことも。繰越欠損金の残高と期限は、候補先探しの前に確認しておきたい数字です。
100%グループ内での事業譲渡
親子会社など100%の資本関係にある会社の間では、グループ法人税制により、帳簿価額1,000万円以上の固定資産や土地などの譲渡損益が繰り延べられます。グループ再編の一環で事業を移すときは、第三者への譲渡と課税の時期が異なる点に注意しましょう。
消費税の課税資産と非課税資産
事業譲渡は資産の売買として扱われるため、課税資産の対価に消費税がかかります。課税資産には建物や設備のほか、営業権も含まれます。区分は下表のとおりです。
| 区分 | 主な資産 | 消費税の扱い |
|---|---|---|
| 課税資産 | 建物、機械装置、車両、棚卸資産、営業権(のれん) | 対価の10%(軽減税率の対象品目は8%) |
| 非課税資産 | 土地、有価証券、売掛金などの金銭債権 | かからない |
納税義務は譲渡側にあり、譲受企業から預かった税額を申告して納めます。
負債を引き継ぐと消費税の対価が膨らむ
見落としやすいのが、譲受企業が借入金や買掛金を引き受けるケースです。受け取る現金が少なくても、引き受けてもらった負債の額は資産の対価に含まれます。現金の額だけで消費税を計算し、申告の直前に慌てるのは意外と多い落とし穴です。
一括で値決めした場合の按分
資産ごとの金額を決めずに一括で値決めすると、課税資産と非課税資産を時価の比率で按分して対価を割り振ります。土地と建物が混在する事業なら、按分の根拠資料を契約の時点でそろえておくと後が楽です。
土地の譲渡で課税売上割合が下がる
課税売上割合の計算では、土地の対価は全額が非課税売上に入り、有価証券は対価の5%だけが分母に加わります。自社の売上から生じた売掛金の譲渡は、分母に含めません。
準ずる割合の承認という選択肢
土地の比重が大きいと課税売上割合が95%を下回り、譲渡側で控除できる仕入税額が減ることがあります。単発の土地譲渡なら、税務署長の承認を受けて「課税売上割合に準ずる割合」を使える余地も(国税庁 質疑応答事例)。ただし事業の実態が変わらないことが条件のため、主力事業を丸ごと譲渡する場面では使いにくい制度です。
事業譲渡契約書の印紙税
事業譲渡契約書は、印紙税法上の第1号文書(営業の譲渡に関する契約書)に当たり、記載金額に応じた印紙税がかかります(国税庁 No.7140)。一方、株式譲渡契約書の印紙税は原則としてかかりません。
売り手の税務リスク
譲渡する側で税務のトラブルになりやすいのは、次の4つです。
- 簿価の把握を誤り、譲渡益の申告額がずれる
- 法人税等と消費税の納税資金が不足する
- 関係会社や親族の会社へ時価より低く売り、寄附金課税を受ける
- 対価を個人へ移す段階で、想定外の配当課税が生じる
個人事業主が事業を売るときの税金
株式を持たない個人事業主はどう課税されるのか。答えは法人税ではなく所得税・住民税で、売る資産の種類ごとに所得区分が変わります。同じ1,000万円の利益でも、税額が大きく違ってくることも。
資産の種類で変わる所得区分
下表は、個人事業主が事業を譲渡したときの資産別の課税関係です。
| 譲渡する資産 | 所得区分 | 課税方式と税率の目安 |
|---|---|---|
| 土地・建物 | 譲渡所得(分離課税) | 所有期間5年超は20.315% 5年以下は39.63% |
| 営業権・機械装置など | 譲渡所得(総合課税) | ほかの所得と合算して累進税率 特別控除50万円、所有期間5年超は2分の1が課税対象 |
| 棚卸資産 | 事業所得 | ほかの所得と合算して累進税率 所得税5〜45%と住民税10% |
土地・建物の長期と短期は、譲渡した年の1月1日時点の所有期間で判定します(国税庁 No.1440)。営業権の値付けと所得区分は、個人事業のM&Aでつまずきやすい論点のひとつです。
免税事業者の個人とインボイス
消費税の免税事業者である個人から事業を譲り受けると、譲受企業は適格請求書を受け取れません。支払った消費税相当額は、経過措置の割合しか控除できない仕組みです。
2026年10月から控除割合は70%へ
経過措置の控除割合は、2026年9月30日までの80%から、10月1日以後は70%に下がります。10月1日以後に開始する課税期間からは、同じ相手からの課税仕入れが年1億円(税込)を超える部分に経過措置を使えなくなります(国税庁 令和8年度税制改正特集)。
インボイス登録が価格に響く理由
控除できない消費税は譲受企業の負担となり、その分は価格交渉に跳ね返るのが通常です。個人の譲渡オーナーにとって、譲渡前にインボイス登録を済ませるかどうかは手取りにかかわる判断です。
買い手にかかる税金とのれんの税務
譲受企業にとって事業譲渡は、税金が増える取引であると同時に、節税の効果を生む取引でもあります。取得時に払う税金と、取得後に損金にできる金額を分けて見るのが整理のコツ。
消費税と仕入税額控除
譲受企業は課税資産の対価に10%の消費税を上乗せして支払い、自社の申告で仕入税額控除を受けます。多くの場合、最終的な負担にはなりません。控除には譲渡側が発行する適格請求書の保存が要る点だけ、確認しておきましょう。
不動産取得税と登録免許税
取得資産に土地や建物があれば、不動産取得税と所有権移転登記の登録免許税がかかります。どちらも売買価格ではなく固定資産税評価額が基準で、税率は下表のとおりです(国土交通省、財務省)。
| 税目 | 土地 | 建物(事務所・工場など) |
|---|---|---|
| 不動産取得税 | 3%(宅地は評価額の2分の1が課税標準) 2027年3月31日までの取得 | 4%(住宅は3%) |
| 登録免許税 | 1.5% 2029年3月31日までの登記 | 2% |
会社分割なら不動産取得税がかからない場合も
合併や、一定の要件を満たす会社分割による不動産の移転には不動産取得税がかかりません。不動産の比重が大きい事業なら、事業譲渡と会社分割を税額で比べる価値があります。
のれん(資産調整勘定)の償却
譲渡対価が取得した資産・負債の時価純資産を上回ると、その差額が税務上の資産調整勘定です。事業とその主要な資産・負債のおおむね全部を引き継ぐことが条件で、60か月で均等に損金算入できます(法人税法第62条の8)。
会計上ののれんとの違い
会計ではのれんの償却を20年以内の効果が及ぶ期間で行うため、税務の5年償却とずれが生じ、差額は税効果会計で調整します。資産調整勘定が6,000万円なら、税務上は1年あたり1,200万円を損金にできる計算です。
負ののれんと負債調整勘定
対価が時価純資産を下回ると、会計上は負ののれんとして発生した年度に特別利益を計上します。税務では負債調整勘定として60か月で均等に益金算入するため、利益を計上する時期が会計と税務で一致しない点に注意が必要です。
中古資産の耐用年数
譲り受けた建物や設備は中古資産として、残りの使用可能期間を見積もって償却できます。見積が難しいときは簡便法で「法定耐用年数−経過年数+経過年数×20%」とし、2年未満なら2年とします(国税庁 No.5404)。
買い手の税務リスク
譲受企業の側でつまずきやすいのは、次のような場面です。
- 課税資産と非課税資産の区分を誤り、消費税を控除し損ねる
- 不動産取得税の納税通知が数か月後に届き、資金計画から漏れる
- 親族の会社などから時価より低く譲り受け、受贈益課税を受ける
- 資産調整勘定の要件を満たさず、のれん部分を損金にできない
株式譲渡と比べた税負担と手取りの差
中小企業の会社売却は株式譲渡と事業譲渡のどちらかで行うのが一般的で、主流は株式譲渡です。事業譲渡を打診されたとき、判断の軸になるのは税引後にオーナーの手元へいくら残るか。
スキーム別の税金比較
下表は、オーナーが100%保有する会社の株式譲渡の税金と、会社が全事業を事業譲渡する場合の税金を比べたものです。
| 比較項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 税金を払う人 | 株主(オーナー個人) | 会社(その後オーナー個人) |
| 譲渡益への税率 | 20.315%(申告分離課税) | 実効税率おおむね3割強(法人税等) |
| 消費税 | かからない | 課税資産の対価にかかる |
| 対価を個人に移すときの課税 | なし(直接受け取る) | 配当・清算分配は総合課税 役員退職金は退職所得 |
| 不動産取得税・登録免許税 | かからない(名義は会社のまま) | 譲受企業にかかる |
| 譲受企業ののれん償却 | 税務上はできない | 資産調整勘定として5年で損金算入 |
| 契約書の印紙税 | 原則かからない | 記載金額に応じてかかる |
株式譲渡の消費税が非課税である点も、譲受企業の資金負担を比べるうえで見逃せない差です。
2段階で課税される事業譲渡
事業譲渡の対価は、いったん会社に入ります。オーナーが個人で使うには、配当、清算時の分配、役員退職金のいずれかで受け取る必要があり、ここで2度目の課税が生じます。
配当・清算分配は総合課税
配当や清算分配は総合課税の配当所得となり、所得が大きいと配当控除を考慮しても最大で約5割の税率となることも。清算を選ぶなら、みなし配当の計算は手取り比較の前提として外せません。
簡易試算で見る差
譲渡益1億円なら、株式譲渡の税額は約2,032万円です。事業譲渡では会社の段階で3,000万円を超える法人税等がかかり、残った資金を個人に移す段階でもう一度課税されます。
株式の取得費と事業資産の簿価は一致しないので単純比較はできませんが、税引後の差が数千万円単位に開くことは珍しくありません。会社売却の手取りは、税引後の数字で並べて比べましょう。
買い手の税メリットは価格に反映できる
譲受企業は資産調整勘定を5年で損金にできるため、のれん部分に実効税率を掛けた額だけ将来の税金が減る計算です。この効果を見込み、株式譲渡より高い価格を示す譲受企業もあります。
事業譲渡を打診されたら、オーナー側で増える税負担を数字で示し、価格への上乗せを交渉する余地があります。一方で株式取得を後押しする税制もあり、どちらが譲受企業に有利かは案件ごとに異なるのが実情です。
支援現場で見た株式譲渡への切り替え
年商20億円規模の製造業で、譲受企業の候補が簿外債務を懸念し、事業譲渡での譲受を打診してきた案件がありました。手取りを並べると、法人段階の課税と清算時のみなし配当が重なり、株式譲渡案との差は数千万円に開く見込みでした。
そこで懸念点は表明保証と価格調整の条項で手当てし、最終的には株式譲渡で合意しています。スキームの変更を求められても、税引後の数字を示せば交渉の余地は残るもの。
税金から見て事業譲渡が向くケース・向かないケース
税負担だけを比べれば株式譲渡が有利な場面が多いものの、事業譲渡のほうが理にかなうケースもあります。分かれ目は、会社に何を残したいかと、会社の税務上の状態です。
事業譲渡が向くケース
税務面から見て事業譲渡を選びやすいのは、次のような場合です。
- 繰越欠損金が大きく、譲渡益と相殺できる
- 複数の事業のうち一部だけを売り、会社は存続させる
- 簿外債務や許認可の事情で、譲受企業が株式譲渡に応じない
- 個人事業主で、そもそも株式がない
株式譲渡が向くケース
黒字で欠損金がなく、オーナーが売却代金を個人で受け取りたい場合は、株式譲渡のほうが手取りは増えやすくなります。後継者不在で会社ごと託す事業承継型の案件は、多くがこのケースです。
一部の事業を切り出した例
年商10億円前後の卸売業で、赤字が続く小売部門だけを事業譲渡した案件です。部門の赤字で積み上がった繰越欠損金が譲渡益をほぼ吸収し、法人税等の負担はごくわずかで済みました。
店舗の土地建物は譲渡対象から外して譲受企業に賃貸し、不動産取得税と登録免許税が生じない形にしています。譲受企業の初期負担が軽くなった分、価格の条件もまとまりやすくなりました。
事業譲渡の税金を抑える対策
節税の手段は、譲渡益そのものを小さくする方法と、会社から個人へ移す段階の税金を軽くする方法の2つに分かれます。下表は、中小企業の事業譲渡で使われる主な対策です。
| 対策 | 効果 | 注意点 |
|---|---|---|
| 役員退職金の支給 | 会社の損金として譲渡益を圧縮 個人は退職所得として課税が軽い | 退任や分掌変更の実態が要る 過大な部分は損金にならない |
| 繰越欠損金の活用 | 譲渡益と相殺して法人税等を軽減 | 期限切れに注意 中小法人等以外は所得の50%まで |
| 譲渡時期の調整 | 事業年度の前半に実行し、損金を手当てする時間を確保 | 決算直前の実行は打てる手が少ない |
| 対価の合理的な配分 | 課税資産と非課税資産を時価で区分し、消費税と償却額を適正化 | 時価から離れた配分は否認される |
| 不動産を残して賃貸 | 譲受企業の不動産取得税・登録免許税が生じず、会社に賃料収入が残る | 譲受企業が長期の賃貸借に応じるか |
| スキームの再検討 | 株式譲渡や会社分割のほうが税負担が軽い場合がある | 譲受企業の意向と簿外債務への手当て |
役員退職金で2段階課税を和らげる
全事業を譲渡して経営から退くなら、役員退職金の効果は大きくなります。会社では損金となって譲渡益を減らし、オーナー個人は退職所得控除を引いた残りの2分の1だけが課税対象です(国税庁 No.1420)。役員としての勤続が5年以下だと2分の1課税を使えない点も確認が要ります。
代表にとどまる場合の落とし穴
支援現場でよく議論になるのが、会社を残したまま代表にとどまるケースです。報酬を大きく下げても経営の主要な地位にいれば退職の実態は認められにくく、退職金が給与扱いとなるおそれがあります。
金額の妥当性
支給額は、最終報酬・勤続年数・功績倍率で説明できる水準に収めるのが実務の目安です。M&Aでの役員退職金は、譲渡のスケジュールと一緒に設計しておきましょう。
譲渡のタイミングと資産の配分
譲渡日を事業年度の前半に置けば、同じ年度のうちに退職金の支給や設備の入れ替えなど、損金の手当てを検討できます。対価の配分は鑑定評価や時価の資料をもとに決め、事業譲渡契約書に資産ごとの金額を明記すると、消費税の計算や税務調査での説明がぶれません。
対価を個人に移す方法を先に決める
全事業を譲渡したあとの会社は、清算するか、資産管理会社として残すかを選ぶことになります。どちらが有利かは退職金の枠やほかの資産で変わるため、譲渡代金の処理と事業譲渡後の会社のあり方は、基本合意の前に方向を決めておきたいところです。
時価と会計処理で押さえるポイント
税務調査で問われやすいのは、価格が時価として妥当かどうかです。あわせて、譲渡側と譲受企業の仕訳の基本形も確認しておきましょう。
時価から外れた価格の課税リスク
第三者との取引なら、交渉で合意した価格が原則として時価です。親族の会社や関係会社との取引では、専門家の算定など客観的な根拠が求められます。時価より低ければ譲渡側に寄附金、譲受企業に受贈益の課税が生じ得ますし、高すぎれば譲受企業側で寄附金の問題が起きることも。
価格の根拠をどう示すか
第三者間でも、極端な安値や高値は説明を求められることがあります。事業売却の相場や算定方法と照らし、価格の決まり方を記録に残しておくと安心です。
仕訳の基本例
負債を含まない資産だけを5,000万円で譲渡し、取得資産の時価は簿価と同じと仮定した簡略例です(単位は万円、消費税は省略)。下表のとおり、譲渡側と譲受企業の仕訳は鏡写しの関係になります。
| 立場 | 借方 | 貸方 |
|---|---|---|
| 譲渡側 | 現金預金 5,000 | 棚卸資産 1,000 建物 2,500 事業譲渡益 1,500 |
| 譲受企業 | 棚卸資産 1,000 建物 2,500 のれん 1,500 | 現金預金 5,000 |
クロージング前後の経理実務
クロージングの前は、対価と消費税を含めた資金移動表をつくり、決済日に支払原資が足りるかを金融機関と確認しておくと安心です。クロージング後は仕訳の入力から償却計算、法人税・消費税の納付見込みの確定まで一気に進めると、決算での手戻りを防げます。
着手前に確認したい事業譲渡の税務チェックリスト
税金の論点は、基本合意の前に洗い出すほど選択肢が広がります。支援現場で着手前に確認している項目を、下表にまとめました。
| 確認項目 | 税金への影響 |
|---|---|
| 繰越欠損金の残高と期限 | 譲渡益と相殺できる金額が決まる |
| 譲渡資産の簿価と時価 | 譲渡益と法人税等の額が決まる |
| 土地・建物の有無と譲渡範囲 | 消費税、課税売上割合、譲受企業の不動産取得税に影響 |
| 引き受けてもらう負債の額 | 消費税の対価に含まれる |
| インボイス登録の有無 | 個人の免税事業者なら譲受企業の控除額と価格に影響 |
| 事業年度内の実行時期 | 同じ年度で損金を手当てできるかが決まる |
| オーナーの退任の有無 | 役員退職金を使えるかが決まる |
| 対価を個人へ移す方法 | 配当・清算・退職金で2段階目の税額が変わる |
8項目のうち半分以上が未確認なら、スキームを決める前に税額の試算から始めるのが近道です。
事業譲渡の税金に関するFAQ
事業譲渡の税金について、経営者の方からよく寄せられる質問にお答えします。
原則としてできません。譲渡益は事業を引き渡した日を含む事業年度に一括で計上するため、代金が後払いでも税金は先に来ます。分割払いにするなら、納税期限と入金時期を突き合わせた資金計画を先に作りましょう。アーンアウトのように後から金額が変わる条項は、取扱いが別なので個別の確認が要ります。
納めるのは売り手です。消費税は譲渡側が預かって申告する税金のため、契約で総額だけを決めると、その中に消費税が含まれていたと扱われかねません。現場ではまず、価格条項に税抜金額と消費税額を分けて書いてあるかを確認します。
売り手が精算するか、買い手が勤続年数を通算して引き継ぐかで変わります。精算なら支給した売り手の損金、引き継ぐなら退職給付の見込額を譲渡価額から差し引いて調整するのが一般的です。従業員の同意の取り方とも連動するので、税金だけで決めないことが大切です。
法人の売り手は、譲渡日を含む事業年度の確定申告で法人税等と消費税を納めます。申告期限は原則として決算日の翌日から2か月以内です。買い手の不動産取得税は、取得から数か月後に都道府県から納税通知が届くのが一般的なので、取得時の資金計画に含めておきましょう。

事業譲渡の税金まとめ|手取りで比べてスキームを選ぶ
事業譲渡では、譲渡する会社に法人税等と消費税、譲受企業に消費税や不動産取得税・登録免許税がかかり、個人へ資金を移す段階でも課税が生じます。税率ではなく税引後の手取りで株式譲渡と比べることが判断の軸です。初めての売却で全体像が見えない不安は、多くの経営者に共通しています。
みつきコンサルティングは、税理士法人グループのM&A仲介会社です。中小企業M&Aの実績経験が豊富なアドバイザーと税理士が、スキームごとの税額と手取りの試算からお手伝いします。事業譲渡を打診されて迷ったときも、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月29日日本のM&Aの歴史|7つの波と中小企業が会社売却で学ぶ教訓
- 2026年10月29日スモールM&Aとは?売り手のメリット・デメリットと費用・流れ
- 2026年10月29日友好的M&Aとは?敵対的買収との違いと友好的買収の売り手メリット
- 2026年10月28日M&Aで上場企業に会社売却するメリットと注意点|非上場企業の価値