分社型分割と分割型分割は、会社分割の対価を分割会社が受け取るか、その株主が受け取るかで分かれます。資本関係・税務・株主総会決議の扱いまでを表で整理し、会社売却の前に不要な事業や資産を切り離す場面でどちらを選ぶべきかを、税制適格要件と手取りの観点から解説します。
会社分割の4類型を図で整理
会社分割は、対価の行き先で「分社型」と「分割型」に分かれ、受け皿の作り方で「新設」と「吸収」に分かれます。組み合わせると4類型。まずは全体像を押さえてください。
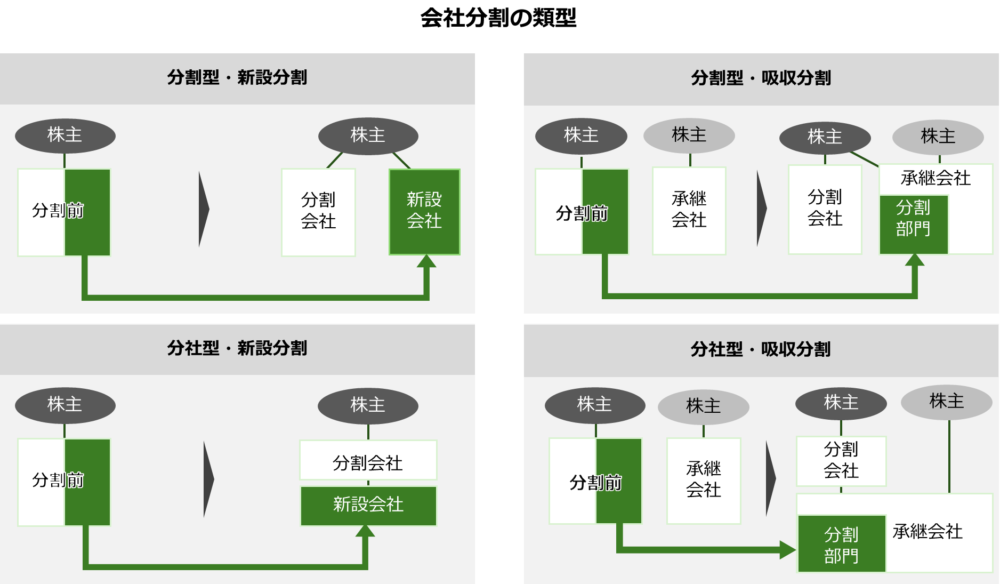
本記事では、このうち分社型と分割型の違いを軸に説明します。会社分割の全体像と手続を先に確認しておくと、読み進めやすくなります。
新設か吸収かで分ける軸
受け皿を新しく作れば新設分割、既存の会社に承継させれば吸収分割です。中小企業の実務では、不要事業の切り離しに新設分割、グループ内の集約に吸収分割が使われることが多い印象があります。新設分割と吸収分割の違いも併せて確認しておくと迷いません。
分社型か分割型かで分ける軸
もう一方の軸が、承継会社から交付される株式を誰が持つか。会社が持てば分社型、株主が持てば分割型。この一点だけで、資本関係も税務も会計処理も枝分かれしていきます。
分社型分割とは
分社型分割は物的分割とも呼ばれ、分割の対価を分割会社(法人)が受け取る方法を指します。
対価を受け取るのは分割会社
分割会社が承継会社へ事業を移し、その見返りに承継会社が自社株式を発行して分割会社へ渡す。カネもモノも法人の内側で完結するため、株主の手元は動きません。
資本関係はタテの親子になる
結果として、分割会社が親会社、承継会社が子会社という縦の関係ができあがります。社内の一部門を独立採算にしたい、あるいは特定事業だけを子会社ごと譲渡したい。そうした場面で選ばれる形です。
分割型分割とは
分割型分割は人的分割とも呼ばれ、対価を最終的に分割会社の株主が受け取る方法です。
対価は最終的に株主へ渡る
事業を移し、承継会社が株式を分割会社へ交付するところまでは分社型と同じ。違いはその直後で、分割会社が受け取った承継会社株式を株主へ配当します。
資本関係はヨコの兄弟になる
配当を経ると、分割会社と承継会社の株主が同一人になります。2社は上下ではなく並列、いわゆる兄弟会社。後継者が複数いる事業承継や、譲渡したくない資産を先に外へ出す場面で登場します。
会社法では2段階の手続で実現する
旧商法にあった人的分割の規定は、2006年施行の会社法で姿を消しました。現在は分社型分割と剰余金の配当を組み合わせる形で同じ効果を出す建て付けになっています(会社法758条8号・763条1項12号)。用語としての分割型分割は、税法側に今も残っています。
分社型分割と分割型分割の違いを比較
違いを一覧にすると輪郭がはっきりします。下表で、対価の行き先から手続の重さまで並べて確認してください。
| 比較項目 | 分社型分割(物的分割) | 分割型分割(人的分割) |
|---|---|---|
| 分割対価の受取先 | 分割会社そのもの | 分割会社の株主 |
| 分割後の資本関係 | 親子会社(タテのつながり) | 兄弟会社(ヨコの並列) |
| 会社法上の位置づけ | 会社分割として直接の規定がある | 分割と剰余金の配当を組み合わせて実現する |
| 株主総会の決議 | 原則は特別決議 承継資産が総資産の5分の1以下なら簡易分割として省略できる | 原則は特別決議 株主へ対価を交付するため、決議を経て進めるのが通例 |
| 非適格時に課税される者 | 分割会社 | 分割会社と、その株主 |
| 仕訳が生じる主体 | 分割会社と承継会社 | 分割会社・承継会社・株主(法人株主の場合) |
| 主な使いどころ | 子会社化、社内分社、子会社株式としての譲渡 | 不要事業や資産の切り離し、兄弟会社化、事業承継での分け方 |
| 手続の重さ | 比較的軽い | 配当の手続が加わり重くなる |
覚え方は対価の行き先で考える
細かい論点を全部覚える必要はありません。「分社型は会社に、分割型は株主に」。この一行を起点に、資本関係と課税対象者を思い出す。それだけで実務の会話にはついていけます。
株主総会決議をめぐるよくある誤解
ネット上には、分社型分割なら株主総会が不要で取締役会だけで済む、という説明が散見されます。正確ではありません。
原則は特別決議であり、承継資産が総資産の5分の1以下という簡易分割の要件を満たしたときに限って省略できる、という順序です(会社法784条2項・805条)。株主が親族に分散している会社では、この要件を外すことも珍しくありません。
分社型分割と分割型分割の税金
会社分割の税務を網羅すると1冊分の分量になるため、ここでは判断に効く部分だけを整理します。実行前に税理士へ相談する前提で読み進めてください。
適格か非適格かで扱いが変わる
税制適格要件を満たせば、移転する資産・負債は簿価のまま引き継がれ、課税は生じません。満たさない非適格分割では時価評価となり、譲渡損益への課税が生じます。
分割型分割ではさらに、株主が現物配当を受けたものとして扱われるため、みなし配当課税が株主側に乗ってきます。みなし配当課税の仕組みは、手取りを大きく左右する論点です。
税制適格要件の全体像
適格分割の定義は法人税法2条12号の11に置かれています。判定は、分割後の支配関係で区分し、区分ごとに要件を当てはめる二段構えです。
支配関係による3区分
分割法人または分割法人の株主と、分割承継法人との関係を、100%の完全支配関係、50%超100%未満の支配関係、それ以外の共同事業の3つに分けます。関係が薄いほど、求められる要件が増える設計です。
区分ごとに満たすべき要件
表中の要件は積み上げ式で、下の区分ほど上の要件も含みます。
| 分割後の支配関係 | 満たすべき主な要件 |
|---|---|
| 完全支配関係(100%) | 対価が承継会社株式のみであること 分割後も支配関係の継続が見込まれること |
| 支配関係(50%超100%未満) | 左記に加えて、主要な資産・負債の引継ぎ 移転事業に従事する従業者のおおむね80%以上の引継ぎ 移転事業の継続見込み |
| 共同事業(上記以外) | 左記に加えて、分割事業と承継会社の事業の関連性 事業規模がおおむね5倍以内であること、または特定役員が引き継がれることのいずれか |
分割型分割では、対価が株式の保有割合に応じて按分交付されることも求められます。持株比率どおりに配らないと、そこで適格性が崩れる。相続で株式が分かれている会社ほど、事前の株主整理が効いてきます。
分割型分割で株主に生じるみなし配当
非適格となった場合、株主が受け取る承継会社株式のうち資本金等の額を超える部分は配当所得として扱われます。総合課税ですから、最高税率帯のオーナーであれば負担は重くなりがちです。
適格性の確認を後回しにしたまま登記まで走ってしまい、後から税額の大きさに驚く。そんな相談が持ち込まれることも、正直なところあります。
会社分割の会計処理
対価を受け取る当事者が違えば、仕訳を切る会社の顔ぶれも変わります。概略だけ触れておきます。
分社型分割の会計処理
対価は分割会社が受け取るため、仕訳は分割会社と承継会社の2社で完結します。株主が法人であっても、株主側に処理は生じません。
分割型分割の会計処理
分割会社は、承継会社株式を受け取る仕訳を切り、その後に株主へ現物配当する仕訳を続けて計上します。株主が法人なら株主側にも処理が必要。関与する主体が1つ増えるぶん、決算スケジュールへの影響も見ておきたいところです。具体的な借方貸方は会社分割の会計仕訳で整理しています。
会社売却で分割型分割が使われる理由
中小企業のM&Aで会社分割が話題に上がるのは、たいてい「そのままでは売れない」ときです。譲渡オーナーが手放したくない資産が会社に入っている、あるいは譲受企業が一部の事業しか要らない。そこで分割が登場します。
譲渡対象外の事業を先に切り出す
分割型分割で不要な事業や資産を新会社へ移し、株主であるオーナーがその新会社株式を持ち続ける。残った会社の株式を譲受企業へ売る。これが典型のスキームです。
2017年度の税制改正により、分割後に分割承継法人との完全支配関係が継続する見込みであれば、分割法人の株式を第三者へ譲渡しても適格性は崩れない整理になりました(国税庁の質疑応答事例)。M&A実務で分割型分割の出番が増えた背景がここにあります。
対価の行き先がオーナーの手取りを左右する
ここが分社型との分かれ目です。分社型分割で子会社を作り、その子会社株式を譲渡すると、代金は親会社である元の会社に入ります。オーナー個人の口座には届きません。
個人へ移すには配当や役員退職金といった別の出口が必要になり、税率は株式譲渡の20.315%とは別の水準に。なお2027年1月からは復興特別所得税の一部が防衛特別所得税へ置き換わりますが、合計税率20.315%自体は据え置きです(国税庁タックスアンサーNo.1463)。
対して分割型分割を前提に旧会社株式を譲渡すれば、代金はオーナー個人へ直接入ります。会社売却でかかる税金を見比べると、差の大きさが実感できるはずです。
支援現場で見た2つの事例
実際の案件は、教科書どおりには進みません。匿名化した2件を紹介します。
不動産を残して事業だけ譲渡したケース
年商12億円の建設資材卸。本社の土地建物が会社名義で、含み益もあり、そのまま株式譲渡すると譲渡価額が譲受企業の予算を超えてしまう状況でした。
分割型新設分割で不動産保有会社を切り出し、オーナーがその株式を保有し続けたうえで、事業会社の株式を譲渡。賃貸借契約を結び直す手間はありましたが、譲渡価額は現実的な水準に収まりました。
一部事業だけを譲渡したケース
年商8億円の食品製造業。製造と直営小売の2本柱で、譲受企業は製造のみを希望していました。
当初は事業譲渡で検討したものの、許認可の取り直しと従業員の個別同意が重く、分社型新設分割で製造事業を子会社化し、その子会社株式を譲渡する形へ切り替え。ただし代金は親会社に入るため、オーナー個人へ資金を移す設計を並行して詰めました。事業譲渡と会社分割の使い分けは、こうした場面で判断が割れます。
スキーム選定前のチェックリスト
相談の初期段階で当社が確認している項目を挙げます。ひとつでも空欄が残るなら、スキームの結論を急がないほうが安全です。
- 譲渡対象から外したい事業・資産が具体的に特定できているか
- 切り出した先の株式を、会社と個人のどちらに残したいか
- 分割後の株式保有関係が、適格要件の継続見込みを満たすか
- 移転事業に従事する従業者のおおむね80%以上を承継できるか
- 許認可・主要契約が承継できるか、個別同意が要る契約はどれか
- 債権者保護手続に要する1ヶ月超の期間を、譲渡スケジュールに織り込めているか
- 分割によって簿価純資産や繰越欠損金がどう動き、株価にどう跳ね返るか
最後の項目は見落とされがちです。切り出した瞬間に対象会社の純資産が痩せ、譲渡価額の前提が変わることがあります。企業価値評価の考え方を早い段階で押さえておくと、後戻りが減ります。
なお、資本関係を作らずに提携から始める道もあります。全部を売り切る前提に立たず、資本業務提携という進め方や株式譲渡による会社売却と並べて比較する価値はあります。組織再編の法的な枠組みそのものを確認したい場合は、M&Aで押さえる会社法の規定が参考になります。
分社型分割と分割型分割に関するFAQ
相談の場で実際によく聞かれる質問をまとめました。
現場ではまず、売却代金を個人と会社のどちらで受け取りたいかを確認します。オーナー個人の手取りを最大化したいなら分割型分割を前提に旧会社株式を譲渡する形、会社に資金を残して再投資したいなら分社型分割が候補です。目的が先、手法は後になります。
譲受企業にとっては、引き継ぐ対象が会社そのものか子会社株式かで、許認可・契約・簿外債務の見え方が変わります。分割で切り出した直後の会社は履歴が浅いため、買収監査で分割前の帳簿まで遡って確認するのが通例です。
株主へ対価を交付する構造上、決議を経て進めるのが通例です。分社型分割であっても、簡易分割の適用は承継資産が総資産の5分の1以下という要件次第。定款や株主構成によっても結論が動くため、司法書士と早めに確認してください。
債権者保護手続だけで1ヶ月超、登記や税務の確認を含めると2〜3ヶ月を見込む案件が多いです。譲受企業との交渉と並走させると、独占交渉期間を圧迫することも。分割を先行させるか同時進行にするかは、案件ごとの判断になります。
分社型分割と分割型分割の違いのまとめ
分割対価を会社が受け取るのが分社型分割、株主が受け取るのが分割型分割です。資本関係も課税される主体も会計処理も、この一点から枝分かれしていきます。どちらが自社に合うかは、譲渡後に何を手元へ残したいかで決まる話。迷って当然の論点です。
みつきコンサルティングは、税理士法人グループのM&A仲介会社です。中小企業の会社売却と事業承継で積み重ねた支援実績をもとに、会社分割を組み合わせたスキーム設計から譲受企業の探索までを一貫してお手伝いします。切り出したい事業や資産がある段階から、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月8日表明保証保険とは?M&Aの仕組・保険料相場と会社売却での使い方
- 2026年10月8日資本提携とは?M&Aとの違い・出資比率の目安と売却の判断軸・事例
- 2026年10月8日M&Aの契約書とは?締結の流れと売り手の確認点・印紙の要否
- 2026年10月8日子会社売却とは?4つの方法・手続・税金と親会社の注意点を解説