後継者をどう決め、いつ株式を渡すのか。事業承継計画は、その道筋を文書にして社内外の不安を減らす経営の設計図です。本記事では盛り込む項目、公的機関が公開するひな形の使い方、5か年・10か年の工程表の埋め方を整理しました。後継者候補が見つからないときに第三者承継(M&A)へ組み替える判断軸も解説します。
事業承継計画とは経営計画に承継を組み込んだ設計図
会社の10年後を紙に書いたことがある経営者は、意外と少数派です。事業承継計画は、その10年に「誰へ、いつ、何を渡すか」を重ねた文書を指します。
中長期の経営計画に承継の時期と手順を重ねる
事業承継計画とは、中長期の経営計画へ承継時期・後継者・課題・対策を書き込んだものです。売上や利益の目標だけでは足りません。経営権、知的資産、自社株式という3つの引き継ぎ対象を、年度ごとにどう動かすかまで落とし込みます。事業承継の進め方を全体像から押さえたうえで着手すると、計画の粒度がぶれません。
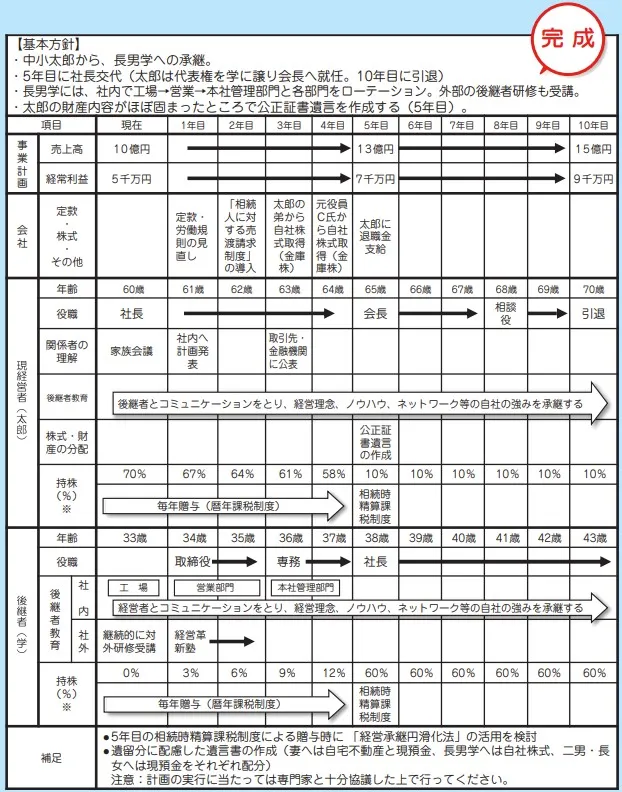
出所:中小機構「事業承継支援マニュアル」
計画書と計画表は役割が違う
支援現場でよく混同されるのが、この2つ。計画書は理念や課題、承継方法を文章でまとめた本体、計画表は年度ごとの工程表です。下表のとおり読み手も更新頻度も別物になります。
| 比較項目 | 事業承継計画書 | 事業承継計画表 |
|---|---|---|
| 記載の中心 | 理念・現状・課題・承継方法 | 年度別の実施項目と担当者 |
| 書式 | 文章中心 | 一覧表・スケジュール中心 |
| 主な読み手 | 後継者・経営陣・金融機関 | 後継者・経営陣・支援専門家 |
| 更新のタイミング | 方針を変えたとき | 原則として毎年 |
計画づくりが後回しにされる理由
「まだ元気だから」「息子と話しにくいから」。着手が遅れる理由は、たいてい制度の難しさではなく感情の側にあります。株式をいつ渡すかという話は、経営者にとって引退時期の宣言と同じ重みを持つもの。だからこそ、数字と工程に翻訳して扱える形にしておく価値があります。
事業承継計画が必要とされる背景
計画づくりを「余裕がある会社の贅沢品」と考えると、判断を誤ります。統計が示すのは、準備に着手した会社とそうでない会社の差が広がっている現実です。
後継者不在率は50.1%まで下がったが小規模ほど遅れている
帝国データバンクの調査では、2025年の全国の後継者不在率は50.1%。7年連続の改善です。ただし内訳を見ると大企業24.9%に対し中小企業51.2%、小規模企業では57.3%と開きがあります。会社が小さいほど、対策が進んでいません。
出所:帝国データバンク「全国「後継者不在率」動向調査(2025年)」
承継の形そのものが変わってきた
同じ調査では、2025年に代表者が交代した会社のうち内部昇格が36.1%となり、同族承継の32.3%を上回りました。M&Aほかも20.6%。親族に渡すことが当然という前提は、すでに崩れています。後継者不足への対応を、計画の初期段階から選択肢に入れておきたいところです。
準備期間は5年から10年かかる
後継者の育成には、一般に5年から10年が必要とされます。経営者が60歳前後になった時点で着手するのが望ましい理由は、ここにあります。70代から始めた場合、病気や急な体調変化で育成が途切れるリスクを織り込めません。
関係者の不安を先に消せる
計画があると、従業員は「この会社は続く」と受け取ります。取引先や金融機関も同じ。承継の話が噂として先に流れると現場が動揺しますが、工程が明示されていれば、説明の順番をこちらで設計できます。
事業承継計画書に盛り込む項目
書式は自由でも、抜けると後で困る項目は決まっています。ここでは実務で必ず埋める5領域を挙げます。
経営理念と会社の方向性
何のためにこの会社を残すのか。理念の言語化は形式的に見えて、後継者が判断に迷ったときの基準になります。創業の経緯、大事にしてきた取引先との関係、技術の由来。こうした「見えない資産」も承継の対象です。
現状把握と経営課題の整理
計画の土台は現状分析です。強み・弱み・機会・脅威を並べるSWOT分析の形でまとめると、後継者との議論がしやすくなります。
数字で押さえる現状
直近3期の決算書、借入残高と返済スケジュール、主要取引先別の売上構成、設備の更新時期。ここまで揃えて初めて、承継後に何年もつ会社なのかが見えてきます。自社株式の評価額も、この段階で概算を出しておきます。
見えない資産の棚卸し
許認可、特許や商標、熟練者の技能、長年の取引慣行。決算書に載らない資産ほど、承継時に取りこぼしやすいもの。誰が何を持っているかを一覧化しておくと、育成計画の優先順位も自然に決まります。
承継方法の選択
承継先は親族内承継の手順、従業員承継の方法、第三者承継(M&A)の3つ。それぞれ資金負担も税務も違うため、計画書では選んだ理由まで書き残します。判断に迷う段階なら、事業承継とM&Aの違いを先に整理すると論点がほどけます。
自社株式と個人資産の移転計画
株式をいつ、どの手段で移すか。贈与・相続・売買のどれを使うかで税負担が変わります。株式譲渡による事業承継を軸に据えるのか、株式贈与による承継を組み合わせるのか、年度ごとの移転数まで書き込みます。
承継の時期と工程表
代表交代の目標年、株式移転の年度、役員退職金の支給時期。この3つを同じ軸に並べると、資金の山と谷が見えてきます。工程表は年度単位で十分ですが、直近3年分だけは月単位まで刻んでおくと実行がぶれません。
事業承継計画の作り方を5ステップで整理
作成の流れは、下表の5段階に整理できます。順番を飛ばすと、後戻りが発生しやすい部分です。
| ステップ | やること | 成果物の目安 |
|---|---|---|
| 1 現状把握 | 決算書・株主構成・自社株評価・知的資産の棚卸し | 現状分析シート |
| 2 方向性の決定 | 親族内・従業員・第三者のいずれで承継するかを決める | 承継方針メモ |
| 3 課題の抽出 | 後継者教育、資金準備、株式の集約、個人保証の解除 | 課題一覧と担当割り |
| 4 計画書と計画表の作成 | 数値目標と年度別スケジュールへの落とし込み | 事業承継計画書・計画表 |
| 5 実行と見直し | 育成の開始、株式移転の実行、年1回の進捗確認 | 更新版の計画表 |
ステップ1 現状を数字と資産で押さえる
ここで手を抜くと、以降がすべて絵に描いた餅になります。会社の資産・負債に加え、経営者個人名義の不動産、会社への貸付金、個人保証の引き継ぎ状況まで洗い出します。株価の目安は非上場株式の評価の考え方で概算できます。
ステップ2 承継ルートを決める
後継者候補の能力や適性も大事ですが、実務で決定打になるのは本人の意欲。継ぐ気のない人物を計画書に書き込んでも、途中で白紙に戻ります。候補者が複数いる場合は、第2候補まで想定しておくのが安全策です。
ステップ3 課題を洗い出して対策を割り当てる
典型的な課題は、後継者の資金不足、株式の分散、個人保証、そして業績のばらつき。それぞれに「誰が」「いつまでに」を紐づけます。株式の分散対策では、種類株式の活用が選択肢になる場面もあります。
ステップ4 計画書と計画表に落とし込む
文章と工程表を同時に作ると、整合が取りやすくなります。売上・利益の数値目標、株式の移転数、代表交代の時期。この3系列を並べて矛盾がないかを確認してください。税務や法務の記載は、税理士や弁護士の助言を受けながら固めます。
ステップ5 実行しながら毎年見直す
計画は作った時点が最も精度の低い状態、というのが実感です。市況も後継者の成長度合いも動きます。年1回、決算後のタイミングで見直す運用を決めておくと、更新が習慣になります。
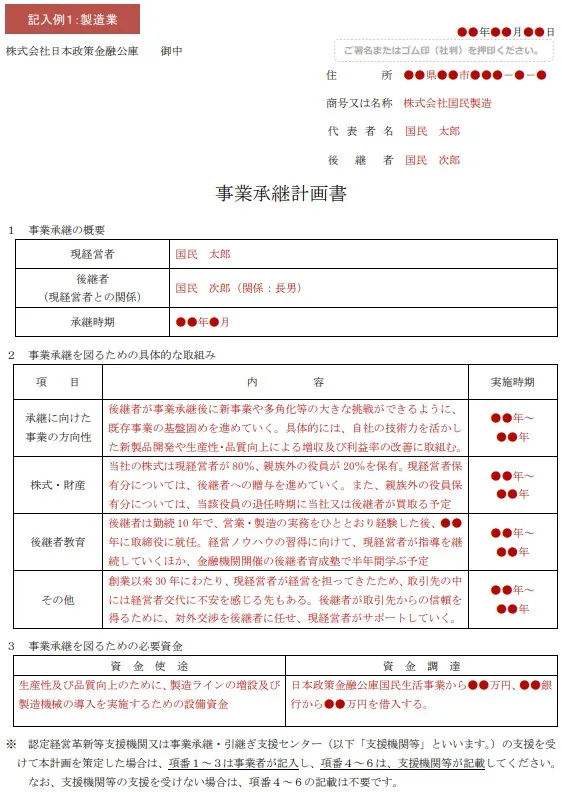
出所:日本政策金融公庫「事業承継計画書記入ポイント」
事業承継計画書のひな形と記入例
法律で定まった統一書式はありません。公的機関が公開しているひな形を土台に、自社に不要な欄を削り、必要な項目を足す形が現実的です。
公的機関が公開しているひな形
参考にしやすいのは、次の3つです。
- 中小企業庁「事業承継ガイドライン」
- 日本政策金融公庫「事業承継計画書記入ポイント」
- 中小機構「事業承継支援マニュアル」
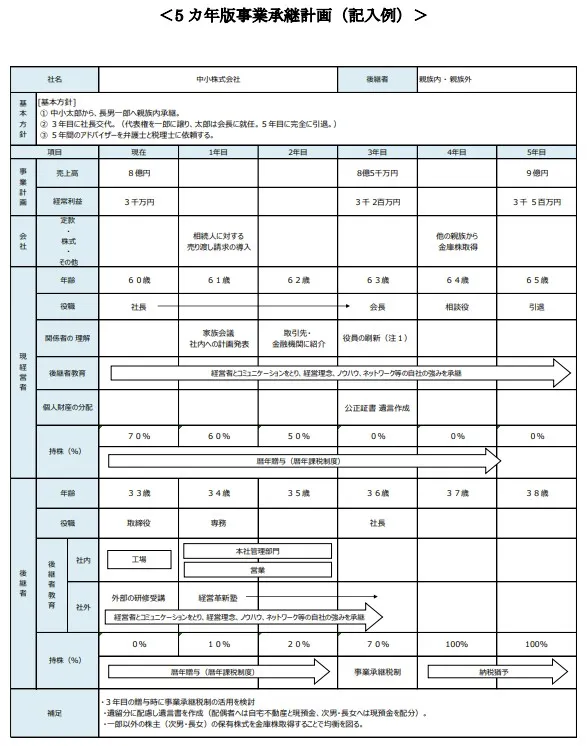
5か年計画の記入例で確認する欄
5か年版は、後継者がすでに決まっていて代表交代までの距離が短い会社向き。売上・経常利益の年度別目標、代表者の役職推移、後継者の役職推移、株式移転の年度、この4行が骨格になります。
出所:中小企業庁「事業承継ガイドライン」
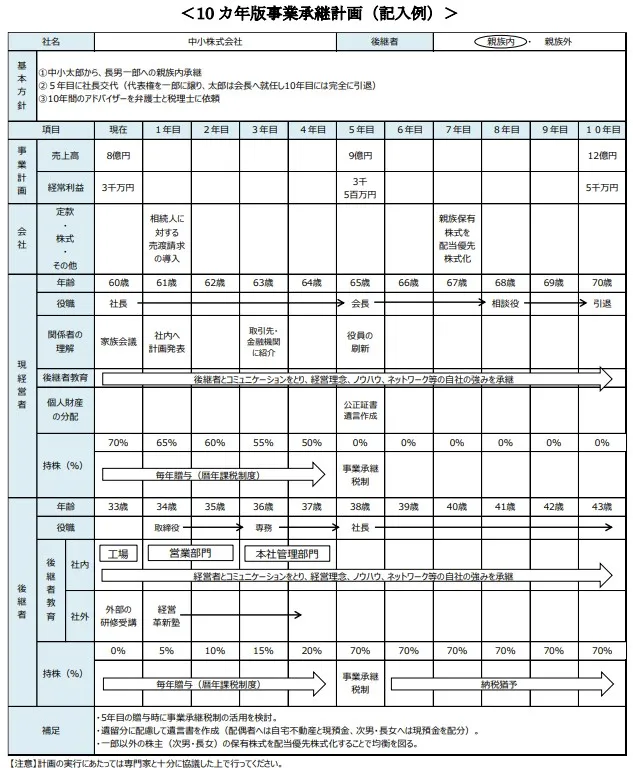
10か年計画の記入例で確認する欄
10か年版になると、後継者の教育プログラムや社外経験の期間、関係者への公表時期といった欄が増えます。長期の数値目標は精度を求めず、方向性が伝わればよいという割り切りも必要です。
出所:中小企業庁「事業承継ガイドライン」
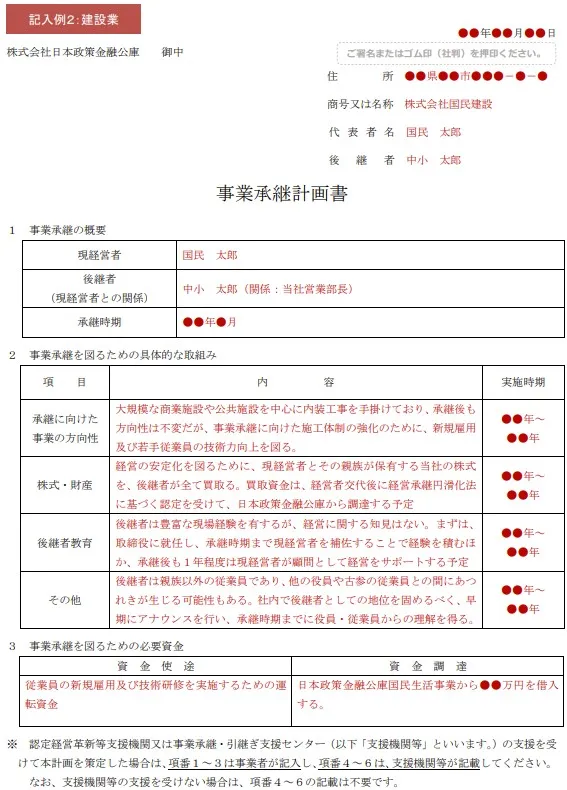
記入例をそのまま写すと危ない箇所
支援現場で書き漏らしが多いのは、次の5項目。ひな形の欄外に自分で足す必要があります。
- 社長個人名義の不動産を会社が使っている場合の、賃貸借条件と将来の扱い
- 個人保証と担保提供の解除見込み、金融機関との協議時期
- 役員退職金の支給時期・金額・原資の手当て
- 名義株や連絡の取れない少数株主の有無
- 後継者以外の相続人へ渡す代償財産の目処
事業承継計画と組み合わせられる制度
計画があると、税制や融資、補助金の入口が開きます。逆に言えば、計画書なしでは使えない制度が複数あるということ。
事業承継税制と特例承継計画の期限
非上場株式の贈与税・相続税を猶予する法人版事業承継税制のうち、猶予割合100%の特例措置を使うには「特例承継計画」の提出が要ります。中小企業庁によると提出期限は2027年9月30日、贈与・相続の実行期限は2027年12月31日です。
出所:中小企業庁「法人版事業承継税制(特例措置)」
特例承継計画は事業承継計画とは別の書類
混同されがちですが、特例承継計画は都道府県知事に出す申請書類で、認定経営革新等支援機関の指導と助言の記載が必要です。社内で使う事業承継計画書とは目的も様式も別。ただし中身は重なるため、社内版を先に固めておくと申請が速く進みます。制度の根拠法は経営承継円滑化法です。
使うかどうかは後から決められる
計画を出したからといって、必ず特例措置を適用しなければならないわけではありません。選択肢を確保する目的で期限内に出しておく、という実務判断も成り立ちます。適用の損得は事業承継税制とM&Aの比較で確認しておくと判断しやすくなります。
日本政策金融公庫の融資
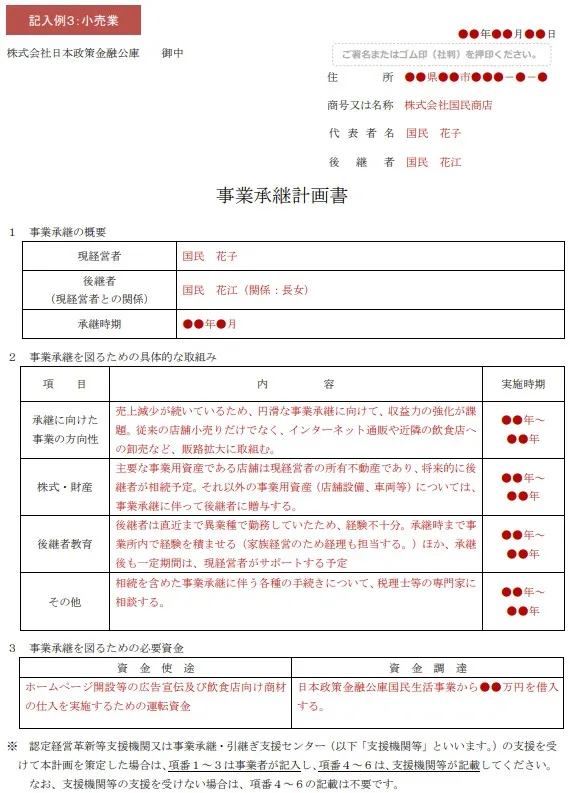
公庫には「事業承継・集約・活性化支援資金」という制度融資があり、株式買取資金や承継後の運転資金に充てられます。申込時には所定様式の事業承継計画書が求められます。調達手段の全体像は事業承継融資の仕組みで整理できます。
補助金の活用
専門家費用やシステム統合費用の一部は、公募型の補助金でまかなえる場合があります。要件と公募時期は毎年変わるため、M&A補助金の要件を確認したうえで、計画表に申請時期を書き込んでおくと取りこぼしを防げます。
出所:日本政策金融公庫「事業承継計画書記入ポイント」
後継者が見つからないときの事業承継計画
計画づくりで最も多い行き止まりが、後継者候補の不在です。ここで手が止まってしまう会社は少なくありません。
計画づくりの途中で候補者不在が判明する
息子に打診したら断られた。番頭格の役員は株式の買取資金を用意できない。この2つが重なった時点で、親族内・従業員という2ルートは実質的に閉じます。後継者がいない会社が取りうる手は、そこから先の設計次第。
第三者承継を織り込んだ計画に組み替える
計画を捨てる必要はありません。承継先の欄を第三者に書き換え、工程表の後半を譲受企業探しと交渉に置き換えるだけで、多くの記載はそのまま使えます。現状分析も課題整理も、譲受企業に説明する材料として活きるからです。
M&Aを前提にすると計画項目はこう変わる
下表は、承継先を変えたときに書き換えが必要になる主な欄をまとめたものです。
| 計画書の欄 | 親族内・従業員承継の場合 | 第三者承継(M&A)の場合 |
|---|---|---|
| 後継者 | 氏名と育成スケジュール | 譲受企業に求める条件 |
| 株価の考え方 | 相続税評価額を基準 | 時価(企業価値評価)を基準 |
| 資金の論点 | 後継者の買取資金・納税資金 | 譲渡代金の受取と手取り試算 |
| 個人保証 | 後継者へ引き継ぐか解除するか | 成約時に解除するのが一般的 |
| 工程表の後半 | 後継者教育と権限移譲 | 相手探し・交渉・引継期間 |
株価の考え方が切り替わる点は、特に見落とされます。相続税評価額とM&Aの譲渡価額は算定の土台が別物。企業価値評価の方法を早めに把握しておくと、計画の資金欄が現実的になります。
支援現場で見た、計画を組み替えた例
年商12億円・従業員45名の金属加工業。社長は68歳で、長男は都市部の企業に勤めており継ぐ意思がありませんでした。計画づくりの初期に候補者不在がはっきりしたため、承継先を第三者に切り替え。設備と技能者の層を評価した同業の譲受企業へ株式を譲渡し、社長は2年間、顧問として現場に残りました。個人保証も成約時に解除されています。
廃業を選ぶ前に比較しておきたいこと
後継者不在イコール廃業、と早合点する経営者は今も多くいます。ただ、黒字で続いている会社なら、清算するより譲渡したほうが手元に残る金額が大きくなるケースが大半。判断材料として廃業とM&Aの比較を先に見ておいてください。
事業承継計画を作った後に気をつけること
作成して満足してしまう会社と、運用に落とし込む会社。差が出るのは、たいてい作った後の1年間です。
開示範囲を絞る
計画書には経営戦略や株式の移転計画といった機密情報が並びます。原則として後継者と一部の経営陣に限って共有し、外部の専門家に渡す際は秘密保持契約を交わしておきます。
M&Aを検討中の情報管理
第三者承継を織り込んだ場合、情報管理の難度が一段上がります。確定前に話が漏れると、従業員の動揺や取引先からの照会が起き、交渉そのものが不利になりかねません。誰にいつ伝えるかを、M&Aの流れに沿って設計しておきます。
専門家と組んで毎年更新する
税務・法務・会計が絡むため、税理士や弁護士、M&Aの実務家との連携が前提になります。誰に何を頼むかは事業承継の相談先で整理でき、費用感は事業承継の費用が参考になります。
依頼先ごとに守備範囲が違う
計画の策定支援なら事業承継コンサルティング、交渉や契約まで含めるなら事業承継アドバイザリーやM&A仲介会社の役割が視野に入ります。用語の使い分けが気になる方は、継承と承継の違いもあわせて確認を。
事業承継計画に関するFAQ
相談の場で繰り返し出てくる疑問を、実務の答え方でまとめました。
法律上の統一様式はありません。中小企業庁や日本政策金融公庫、中小機構のひな形を土台にするのが実務の定番です。ただし融資や特例承継計画の申請では、提出先が指定する様式に従う必要があります。
作れます。むしろ現状把握と課題整理を先に済ませておくほうが、候補者と話す際の材料になります。後継者欄は「候補者選定中」と書き、選定の期限だけ決めておく形で問題ありません。
全文の開示は勧めません。株式や資産の記載があるためです。従業員には、代表交代の時期と方針だけを別紙にまとめて伝える運用が現場では多くなっています。伝える時期は、金融機関への説明と揃えるのが無難です。
いいえ。提出後に状況が変わり、贈与や相続を行わない判断もできます。期限内に出して選択肢を確保しておく、という使い方も実務上は有効です。
取引方針と相手行の姿勢次第です。個人保証の解除協議が必要な場面では早めの共有が有利に働く一方、情報管理の観点から時期を選ぶべき場合もあります。専門家を交えて順番を決めてください。
事業承継計画の作り方まとめ
事業承継計画は、承継の時期・後継者・課題・対策を経営計画に重ねた設計図です。現状把握から方向性の決定、課題抽出、計画書と計画表への落とし込み、そして毎年の見直しという流れで進めます。後継者が決まらないまま時間だけが過ぎる不安は、多くの経営者が通る道です。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として、中小企業の事業承継と会社売却を数多く支援してきました。公認会計士・税理士とM&Aアドバイザーが同じチームで動くため、計画の策定から第三者承継の実行までワンストップで対応できます。後継者不在で計画が止まっている段階でも、遠慮なくご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 事業法人第一部長/M&A担当ディレクター
-
みずほ銀行にて大手企業から中小企業まで様々なファイナンスを支援。みつきコンサルティングでは、各種メーカーやアパレル企業等の事業計画立案・実行支援に従事。現在は、IT・テクノロジー・人材業界を中心に経営課題を解決。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月2日キャピタルゲインの税金は20.315%|会社売却スキーム別の違い
- 2026年10月2日表明保証違反の補償とは?損害賠償の範囲・上限と売り手の防衛策
- 2026年9月29日特定目的会社(TMK)とは?SPCとの違い・メリットとM&A
- 2026年9月25日ノンネームとは?M&Aでの記載項目・雛形見本と作成の注意点