経営承継円滑化法は、事業承継税制・金融支援・遺留分の民法特例・所在不明株主の会社法特例という4つの支援を束ねた法律です。適用の条件と申請の流れ、2027年9月30日に迫る特例承継計画の提出期限までを整理しました。後継者が決まらない会社に向けて、第三者承継という出口もあわせて解説します。


経営承継円滑化法とは事業承継を後押しする法律
後継者に会社を渡したいが、株式にかかる税金と資金繰りが読めない。承継の相談は、だいたいこの不安から始まります。経営承継円滑化法は正式名称を「中小企業における経営の承継の円滑化に関する法律」といい、2008年に施行されました。税制・金融・民法・会社法という4方向から中小企業の承継を支える土台となる法律で、条文はe-Gov法令検索で確認できます。
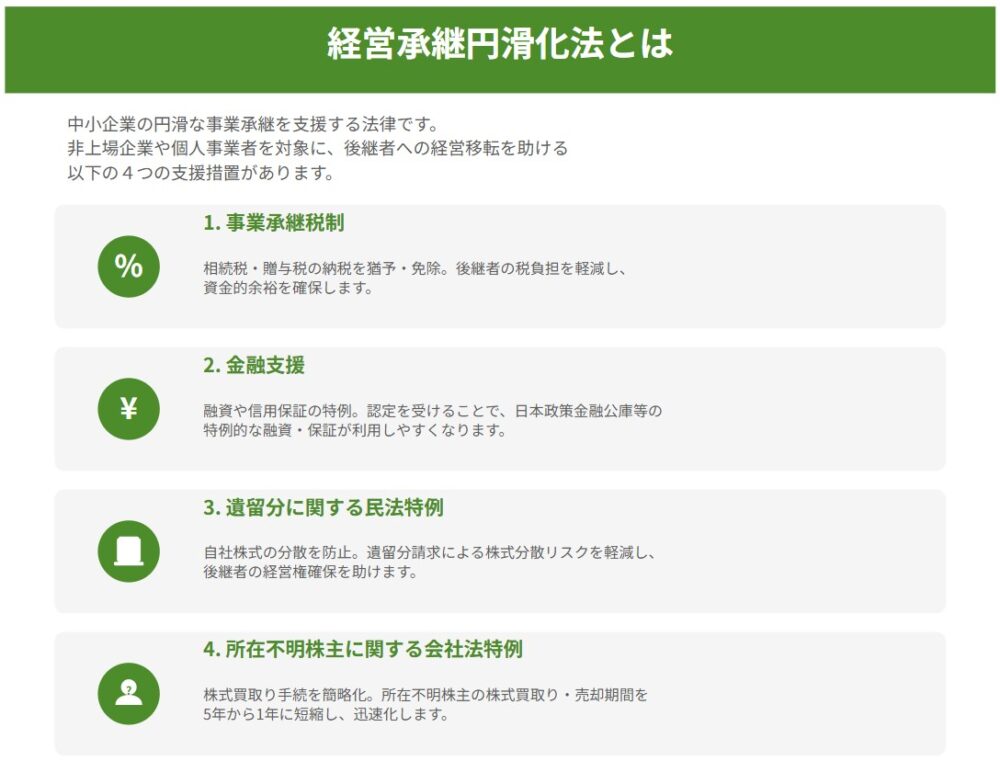
4つの支援措置の全体像
下表が、円滑化法に用意された支援の全体像です。4つすべてを使う会社はむしろ少数で、株主構成や資金需要によって効く措置は変わります。承継の進め方そのものを整理したい方は、事業承継の基本から押さえると各措置の位置づけが掴めます。
| 支援措置 | 解決できる課題 | 認定・確認を行う窓口 |
|---|---|---|
| 事業承継税制 | 自社株式の贈与税・相続税の負担 | 都道府県知事の認定 |
| 金融支援 | 株式の買取資金や納税資金の調達 | 都道府県知事の認定 |
| 遺留分に関する民法特例 | 相続による株式の分散 | 中小企業庁(経済産業大臣)の確認 |
| 所在不明株主に関する会社法特例 | 連絡の取れない株主の存在 | 都道府県知事の認定 |
認定と確認で窓口が分かれる
税制支援・金融支援・会社法特例は都道府県知事の認定を前提とし、遺留分の民法特例だけは中小企業庁の確認を受ける形です。窓口が違えば、当然ながら書類も審査の目線も変わります。詳細は中小企業庁「経営承継円滑化法による支援」に整理されています。
制度が生まれた背景と今の位置づけ
創業社長が高齢化し、後継者が見つからないまま会社をたたむ。この流れを止めるために作られたのが円滑化法でした。所在不明株主の会社法特例は2021年8月の改正で追加されたもので、制度は今も更新が続いています。誰に相談するかで初動が変わるため、事業承継の相談先を比べておくと遠回りを避けられます。
事業承継税制の要点と2027年の申請期限
4つの支援のうち、経営者の関心が集中するのが税制支援です。後継者が非上場株式を贈与や相続で引き継ぐ際、贈与税・相続税の納税を猶予し、一定の要件を満たせば免除する。数千万円単位の資金繰りが変わるため、承継の設計そのものを左右します。
一般措置と特例措置の違い
事業承継税制には2つの型があり、条件の手厚さがまるで違います。表中の比較で、特例措置を選ぶ理由が見えてくるはずです。
| 比較項目 | 一般措置 | 特例措置 |
|---|---|---|
| 事前の計画提出 | 不要 | 特例承継計画の提出が条件 |
| 対象となる株数 | 発行済議決権株式総数の3分の2まで | 全株式 |
| 納税猶予割合 | 贈与100%・相続80% | 贈与・相続とも100% |
| 承継のパターン | 複数の株主から後継者1人 | 複数の株主から後継者最大3人 |
| 雇用確保要件 | 5年平均で8割の維持が条件 | 下回っても報告により猶予を継続 |
| 適用期限 | なし | 2027年12月31日までの贈与・相続 |
特例承継計画の提出期限は2027年9月30日まで
ここは情報が古いまま出回りやすい論点。特例承継計画の提出期限は延長され、2027年(令和9年)9月30日までとなりました。そのうえで、承継そのものは2027年12月31日までに完了させる必要があります。期限の根拠は中小企業庁の法人版事業承継税制(特例措置)で確認できます。
計画には後継者の氏名、承継の予定時期、承継後5年間の事業計画を書き込み、認定経営革新等支援機関の指導と助言を受ける必要があります。「とりあえず出す」が通りにくい書類だ、という点は押さえておきたいところ。
認定を受けるための主な要件
都道府県知事の認定は、会社・先代経営者・後継者の3者それぞれに条件が付きます。代表的なものを挙げます。
会社の要件
- 中小企業者に該当すること
- 非上場会社であること
- 風俗営業会社ではないこと
- 資産管理会社に該当しないこと
先代経営者の要件
- 贈与前に会社の代表者であったこと
- 贈与の直前に代表権を有していないこと
- 本人と同族関係者で発行済議決権株式総数の50%超を保有し、後継者を除いて筆頭株主であったこと
後継者の要件
- 贈与時に18歳以上であること
- 贈与時に役員であること(相続では相続開始の直前に役員で、相続開始から5ヶ月後に代表者であること)
- 同族関係者の中で最も多くの議決権を保有すること
資産管理会社の判定は、承継直前に慌てて動くと間に合わない領域です。株式や賃貸不動産の比率が高い会社ほど、早めの確認をおすすめします。判定の考え方は株式保有特定会社の株価評価で詳しく触れています。
認定から申告までの手続の流れ
実際の手順は、おおむね次のとおりに進みます。
- 特例承継計画を作成し、認定支援機関の指導と助言を受ける
- 都道府県へ計画を提出し、確認を受ける
- 代表者を交代し、先代経営者から後継者へ株式を承継する
- 都道府県へ認定申請書を提出する
- 認定書の写しを添えて、贈与税・相続税を税務署に申告する(納税は猶予)
- 申告期限から5年間、都道府県へ年次報告書、税務署へ継続届出書を毎年提出する
税務申告側の取扱いは国税庁の事業承継税制特集にまとまっています。都道府県と税務署、どちらの手続も止められないのがこの制度の特徴。
猶予は免除ではなく続く義務
「税金がゼロになる制度」と理解されがちですが、正確には納税が先送りされている状態です。要件を外せば猶予は打ち切られ、利子税とともに一括納付を求められます。株式の贈与そのものの考え方は株式贈与による承継の方法で整理しています。
金融支援(融資・信用保証の特例)
承継の場面では、思った以上に現金が要ります。他の相続人から株式を買い取る資金、納税資金、代表交代直後の運転資金。代表者が替わった直後の会社は信用力を低く見られがちで、そこを補うのが金融支援です。制度全体の使い方は事業承継融資のスキームで詳述しています。
日本政策金融公庫等の融資
都道府県知事の認定を受けると、日本政策金融公庫や沖縄振興開発金融公庫の融資制度を利用できます。会社だけでなく、代表者個人が株式買取資金を借りる形も対象。申請時は認定書に加え、金融機関が求める事業計画や返済計画を揃えます。
信用保証の別枠
信用保証協会の通常枠とは別に、事業承継用の保証枠が用意される点も見逃せません。既存借入で枠が埋まっている会社ほど、この別枠の価値は大きくなります。もっとも、別枠があることと保証が下りることは別問題で、審査は通常どおり行われます。
現場で効くのは個人保証の整理
よくある相談として、融資は付いたのに先代の個人保証が外れず、承継が止まるケースがあります。金融支援は資金を用意する制度であり、保証の解除まで自動で面倒を見てくれるわけではありません。債務と保証の引継ぎは連帯保証の削減対策で具体的に触れています。
遺留分に関する民法特例
遺留分とは、遺言があっても一定の相続人に最低限確保される取り分のことです。後継者に自社株式を集中させたつもりでも、他の相続人から遺留分侵害額を請求されれば、支払いのために株式を手放す事態になりかねません。経営権が割れれば、その後の意思決定は重くなります。
除外合意
先代経営者から後継者へ贈与された自社株式を、遺留分の計算対象から丸ごと外す合意です。相続時に株式が計算に乗らないため、経営権の分散を防ぎやすくなります。株式以外の財産で他の相続人に配慮する設計と組み合わせるのが実務の定石。
固定合意
遺留分を計算するときの株式評価額を、合意時点の価額で固定する仕組みです。後継者が頑張って企業価値を高めても、その上昇分が他の相続人への支払いに跳ね返らずに済みます。逆に業績が落ちても額は動かないため、どちらを選ぶかは見通し次第。
民法特例の適用要件
会社の承継か個人事業の承継かで、条件の組み立てが変わります。
会社の経営を承継する場合
- 中小企業者であり、合意時点で非上場会社として3年以上事業を継続していること
- 先代経営者が過去または合意時点で代表者であること
- 後継者が合意時点で代表者であり、贈与等により議決権の過半数を保有していること
個人事業の経営を承継する場合
- 先代経営者が合意時点で3年以上継続して事業を行っていること
- 事業用資産の全部を後継者に贈与したこと
- 後継者が合意時点で個人事業主であり、中小企業者の範囲内であること
確認から家庭裁判所の許可までの流れ
推定相続人全員の合意を取り、中小企業庁の確認を受け、家庭裁判所の許可を得て初めて効力が生じます。1人でも反対すれば成立しません。合意形成の進め方は除外合意と固定合意の実務で解説しています。
所在不明株主に関する会社法特例
株主名簿に名前はあるのに、通知が何年も届かない。創業から年数を重ねた会社ほど、この「所在不明株主」を抱えています。通常は5年間の通知不達などを経なければ株式を処分できず、承継の足かせになってきました。
認定に必要な2つの要件
この5年を1年に短縮するには、次の2要件をともに満たすと認められる必要があります。
経営困難要件
代表者の年齢や健康状態などの事情により、会社を安定的に経営していくことが難しくなっている状態を指します。高齢の社長が体調を崩し、承継を急がざるを得ない場面が典型例。
円滑承継困難要件
所在不明株主の保有する議決権割合が一定以上あり、そのままでは後継者への円滑な承継ができない状態を指します。少数でも、株主総会の特別決議に必要な議決権を割り込むなら該当し得ます。
株主の整理は会社売却でも前提になる
所在不明株主の問題は、親族内承継に限った話ではありません。第三者へ会社を譲る場面でも、譲受企業は全株式の取得を望みます。株主が散らばったままでは、条件交渉の前に足踏みすることに。整理の手法は少数株主を整理する方法にまとめています。
経営承継円滑化法を利用する注意点
使えば得をする制度ではあるものの、運用の手間は決して軽くありません。認定を取ったあとに苦しくなる会社を何社も見てきました。
支援措置ごとに手続が分かれる
4つの支援は、申請先も様式も別建てです。ひとつの認定で全部が通るわけではなく、使う措置を増やすほど事務負担は積み上がります。社内に担当を置けない会社では、専門家との分担を最初に決めておくと破綻しにくくなります。
継続要件を満たし続ける
事業承継税制では、申告期限から5年間にわたり年次報告書と継続届出書の提出が続きます。6年目以降も税務署への継続届出書を3年に一度。出し忘れひとつで猶予が取り消される、という緊張感のある制度です。
期限から逆算して動く
特例承継計画は認定支援機関の関与が前提のため、思い立ってすぐ提出できる書類ではありません。承継の全体設計を先に描くなら事業承継計画書の作成手順が参考になります。外部の伴走が要るなら事業承継アドバイザリーの役割も確認しておきましょう。
後継者がいない会社は第三者承継という選択肢
ここまでの支援を読んで、ひとつ引っかかった方もいるはずです。円滑化法の措置は、どれも「引き継ぐ人が決まっている」ことを前提にしています。後継者が見つからない会社にとって、制度の入口はそもそも開いていません。
円滑化法は後継者がいることが前提
特例承継計画には後継者の氏名を記載します。子どもが継ぐかどうか曖昧なまま出せる書類ではないわけです。社内外を探しても候補が立たない場合の打ち手は、後継者がいない会社の選択肢で整理しています。
親族内承継と会社売却の判断軸
親族に渡すか、第三者へ譲るか。下表の軸で並べると、比べるべき点がはっきりします。
| 比較項目 | 親族内承継(円滑化法の活用) | 第三者承継(会社売却) |
|---|---|---|
| 後継者 | 親族から選ぶ必要がある | 譲受企業の経営体制を活用 |
| オーナーの手取り | 原則として現金化されない | 譲渡対価を現金で受領 |
| 税負担 | 納税猶予(要件充足が続く限り) | 譲渡益に対し原則20.315%の分離課税 |
| 個人保証 | 後継者へ引き継がれる例が多い | クロージング時の解除を交渉できる |
| その後の義務 | 年次報告と継続届出が続く | 引継期間の協力が中心 |
両者の違いをさらに深く比べるなら、事業承継税制と会社売却の比較と事業承継とM&Aの違いを続けて読むと判断材料が揃います。
承継方針を決める前に確認する5項目
当社の支援現場では、円滑化法を使うかどうかの前に、次の5点を先に潰します。ここが曖昧なまま認定へ走ると、後から設計をやり直す羽目になりがちです。
- 後継者候補が、承継後5年間の代表継続を自分の意思で受け入れているか
- 他の相続人が、株式集中に納得する見込みがあるか(遺留分の当たりを事前に計算したか)
- 株主名簿と実際の株主が一致しているか、名義株や所在不明株主が残っていないか
- 先代の個人保証を、誰がいつ引き受けるかの合意があるか
- 資産管理会社に該当しない状態を、承継時点で維持できるか
3つ目でつまずく会社は、体感としてかなり多い。株主整理は親族内承継でも会社売却でも避けて通れない工程です。自社株の評価から先に確かめたい場合は、非上場株式の評価と譲渡価額が出発点になります。
納税猶予を受けた後に会社を譲るとどうなるか
特例措置には、将来の売却や廃業で株価が下がっていた場合に、その時点の株価で納税額を再計算して差額を減免する仕組みがあります。つまり、税制を使ったら二度と外に譲れない、という話ではありません。とはいえ手続は複雑になるため、承継の方向性は早い段階で固めたいところ。廃業との比較を含めて考えるなら廃業と会社売却の比較が役立ちます。
経営承継円滑化法に関するFAQ
相談の場で繰り返し尋ねられる論点を、実務の答え方でまとめました。
変更申請書を都道府県に出し、改めて確認を受ける形で対応できます。後継者の変更や承継時期のずれ込みは珍しくありません。ただし認定支援機関の指導と助言を受け直す必要があるため、段取りの時間は見込んでおいてください。
原則は猶予の打ち切りですが、特例措置では株価が下落していた場合に再計算して差額を減免する仕組みがあります。売却理由や時期によって扱いが変わるため、動く前に税理士へ当たるのが安全です。
認定は入口にすぎません。日本政策金融公庫や信用保証協会の審査は通常どおり行われ、事業の実態と返済計画で判断されます。現場ではまず、承継後の資金繰り表が作れているかを確認します。
推定相続人全員の合意が前提のため、1人でも反対すれば成立しません。反対が見込まれる場合は、株式以外の財産での手当てや生命保険の活用など、別の組み立てを並行して検討することになります。
むしろその段階の相談が一番多い。親族内・従業員・第三者のどれが現実的かを、株主構成と借入の状況から逆算します。方向が決まってからでは選べる手が減ってしまうためです。

経営承継円滑化法のまとめと相談先
経営承継円滑化法は、税制・金融・民法・会社法の4方向から中小企業の承継を支える法律です。特例承継計画の提出期限は2027年9月30日まで延び、承継の実行は同年12月31日が区切り。制度を使うにも使わないにも、株主と保証の整理から手をつける必要があります。決めきれない期間が長引くほど選択肢が細るのは、多くのオーナーが後で口にすることでもあります。
みつきコンサルティングは、みつき税理士法人を母体とするM&A仲介会社です。中小企業の会社売却・事業承継に特化し、経験豊富なアドバイザーと公認会計士・税理士が初期相談から成約まで一貫して伴走します。後継者不在でお悩みの段階でも構いませんので、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 事業法人第一部長/M&A担当ディレクター
-
みずほ銀行にて大手企業から中小企業まで様々なファイナンスを支援。みつきコンサルティングでは、各種メーカーやアパレル企業等の事業計画立案・実行支援に従事。現在は、IT・テクノロジー・人材業界を中心に経営課題を解決。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年9月17日ミニマムタックスとM&A|2027年富裕層課税の株式譲渡・会社売却への影響と対策
- 2026年9月17日中小企業白書2026のM&A分析|事業承継と会社売却の判断材料
 2026年9月15日経営承継円滑化法とは?4つの特例と認定要件・M&Aとの関係
- 2026年9月10日クロージング条件とは?M&A最終契約の前提条件(CP)の具体例