小さな会社を存続させ、大きな会社を吸収する逆さ合併。許認可や契約を守れる、欠損金を活かせるといった利点がある一方で、税制適格の判定や取引先の信用など見落としやすい論点もあります。仕組みと手続、逆取得の会計、銀行の事例に加え、売却前のグループ整理やLBOでの使われ方まで解説します。
逆さ合併とは|小さな会社が大きな会社を吸収する合併
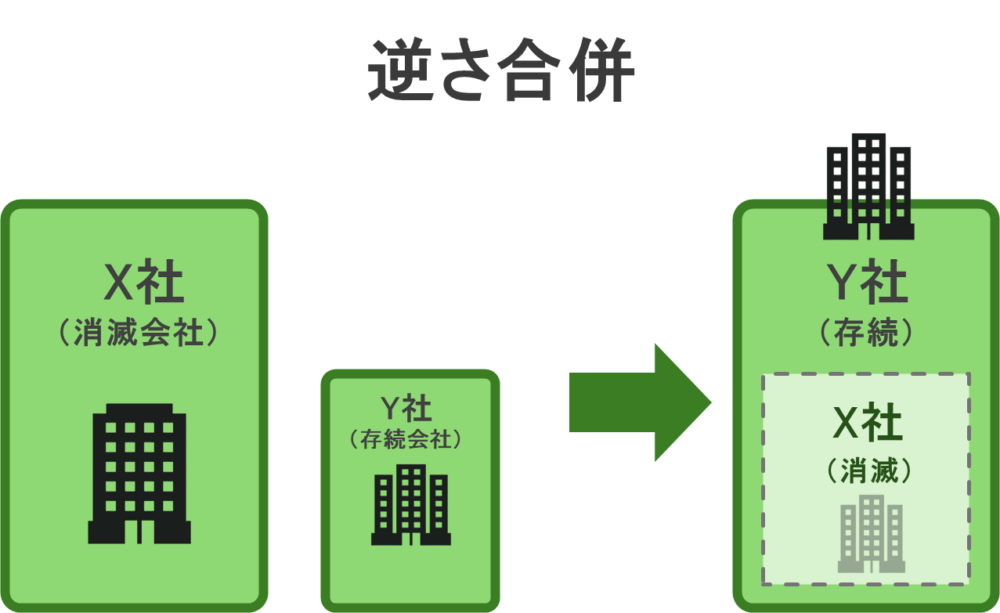
「合併なら大きい会社が残るもの」と思われがちですが、逆さ合併はその常識をあえて反転させる手法です。規模の小さい会社や業績の振るわない会社を存続会社とし、大きい会社を消滅会社として吸収させます。
中小企業の会社売却は株式譲渡が中心で、合併が売却手段そのものになる場面は多くありません。それでも売却前のグループ整理や成約後の統合では、逆さ合併が検討の俎上に載ることがあります。
通常の吸収合併との違い
親会社が子会社を取り込むように、通常の吸収合併では規模の大きい側が存続会社になります。逆さ合併ではこの関係が逆転し、子会社が親会社を、小規模な会社が大規模な会社を吸収する形に。会社法上の手続は通常の吸収合併と同じで、違うのは「どちらを残すか」の選び方だけです。だからこそ、残す側を選んだ理由が問われます。
吸収合併の1類型としての位置づけ
会社同士の結びつき方は、資本業務提携のように独立性を保つ形から、合併で法人格ごと一体になる形まで幅があります。逆さ合併は後者に属し、既存の会社が相手を取り込む吸収合併の一種です。
合併にはもう一つ、新しい会社をつくって双方を移す新設合併もありますが、許認可の取り直しなど負担が重く、実務で選ばれるのは吸収合併がほとんど。親会社株式を対価にする三角合併も、吸収合併の仲間に入ります。
逆さ合併と逆取得の違い
混同されやすいのが「逆取得」という言葉です。逆さ合併は、法律上どちらを存続会社にするかという形式の話。逆取得は会計の用語で、形式上は消滅する側の株主が合併後の存続会社の議決権の過半を握り、実質的な支配を得る状態を指します。
両者は重なることが多いものの、イコールではありません。100%親子間の逆さ合併のように、合併の前後で同じ株主が支配し続けるケースは「共通支配下の取引」として扱われ、逆取得の論点は生じない仕組みです。
逆さ合併が選ばれる主な目的
わざわざ小さい側を残すのはなぜか。支援現場で耳にする目的は、許認可や契約を守りたいという事業上の事情と、欠損金や損益の見え方に関わる財務上の事情の2系統に分かれます。上場会社やファンドが絡む特殊な使われ方もあわせて見ていきましょう。
許認可・契約・取引口座を残す
最も実務的な理由がこれです。許認可や名義を持つ側を存続会社にしてしまえば、取り直しの問題そのものを避けられます。
合併で許認可が当然には移らない業種がある
吸収合併では消滅会社の権利義務が存続会社へ包括的に移りますが、許認可の扱いは業法ごとに異なります。建設業許可のように、合併前に認可を受ければ承継できる仕組みが建設業法第17条の2で整えられた業種もあるものの、申請の段取りを誤れば空白期間が生じかねません。
入札資格や取引口座も守れる
存続会社の名義はそのまま残るため、入札参加資格、金融機関の取引口座、長年の取引実績も動きません。事業譲渡での許認可の取り直しと比べれば、手間と時間の差は歴然。許認可業種の再編で逆さ合併が選ばれやすいのは、この安心感が大きな理由です。
繰越欠損金を活かす
赤字が続いた会社には、過去の欠損金を将来の所得から差し引ける繰越欠損金がたまっていることがあります。欠損金を持つ側を存続会社にして利益の出る会社を吸収すれば、合併後の所得と相殺し、法人税を抑えられる余地が生まれます。
繰越控除の基本ルール
欠損金の繰越期間は原則10年。中小法人等は所得の全額まで控除でき、それ以外の法人は所得の50%が上限です(国税庁タックスアンサーNo.5762)。合併で資本金が1億円を超えるなどして中小法人等から外れると、上限が50%に下がる点は見落としがちです。
資本関係5年以内の合併には使用制限がある
合併すれば自由に使えるわけではありません。50%超の資本関係が生じてから5年以内の合併では、一定の要件を満たさない限り、消滅会社から引き継ぐ欠損金だけでなく、存続会社がもともと持つ欠損金にも使用制限がかかる場合があります(法人税法第57条第3項・第4項)。存続会社の欠損金を使う逆さ合併も、この規定の外にはいられません。
M&Aで譲受けた赤字会社には別の制限もある
他社に50%超の株式を取得された赤字会社が、その後5年以内に一定の事由に該当すると、欠損金そのものが使えなくなる規定もあります(同法第57条の2)。赤字会社を譲受けて逆さ合併すれば節税できる、という単純な話にはなりません。繰越欠損金の引継ぎは、要件の確認から入るのが鉄則です。
抱合せ株式消滅差損を損益に出さない
親会社が債務超過の子会社を吸収すると、親が持っていた子会社株式の帳簿価額と引き継ぐ純資産との差が「抱合せ株式消滅差損」となり、特別損失として決算書に表れます。子会社側を存続会社にすれば、親が持っていた子会社株式は存続会社の自己株式に変わり、大きな損失を損益計算書に出さずに済む場合があります。
見た目の損失を避けても会社の価値は変わらない
ここで誤解しやすいのが、損益の見栄えと会社の価値の関係です。グループ全体の純資産が増えるわけではなく、譲受企業は決算書を組み直して評価するため、売却価格を押し上げる効果は期待できません。そもそも債務超過の会社でも譲受先が見つかる例はあり、数字を整える前に売却の可能性を探るほうが近道になることも。
上場会社による裏口上場
上場会社を存続会社にして非上場の大きな会社を吸収すれば、新規上場審査を経ずに実質的な上場が果たせてしまいます。これを防ぐため、東京証券取引所は「合併等による実質的存続性喪失に係る上場廃止基準」を設け、実質的な存続会社が非上場会社と判断されると、猶予期間内に新規上場に準じた審査を通らなければ上場を維持できない仕組みにしています(日本取引所グループ)。中小企業の会社売却で直接関わる場面はほとんどありません。
LBO後の合併で借入を対象会社に寄せる
ファンドや経営陣による譲受で、よく見られる使い方です。
LBOの仕組みと逆さ合併
LBOでは、譲受側が受け皿となるSPCをつくり、金融機関からの借入で対象会社の株式を取得します。その後SPCと対象会社を合併させる際、許認可や取引実績を持つ対象会社を存続会社にする逆さ合併が選ばれやすく、借入は対象会社のキャッシュフローで返済していく構造に変わります。
譲渡オーナーの個人保証はどうなるか
譲渡オーナーとして気になるのは、自分の個人保証の行方です。借入が対象会社に乗る構造でも、経営者保証の解除は成約条件として交渉しておくのが前提。従業員を託す相手として、返済計画に無理がないかも見ておきたいところです。
逆さ合併のデメリットと注意点
合併後、取引先から与信の見直しを求められて慌てて説明に回る。こうした事後対応の相談は珍しくありません。逆さ合併は目的がはっきりしている分、見落とされた副作用が後から効いてきます。
信用やブランドへの影響
取引先や金融機関から見ると、なじみのある大きな会社が「消える」ように映ります。存続会社が商号を変えれば名前は残せても、登記上は別の会社。取引基本契約の見直しや与信の再審査を求められることもあり、説明の段取りを誤ると関係がぎくしゃくしかねません。
税制適格を外すと合併時に課税が生じる
税務の分かれ道は、税制適格合併に当たるかどうかです。適格なら資産・負債を帳簿価額で引き継ぐため、合併時点の課税は生じません。外れると時価で移転したものとして扱われ、消滅会社の含み益に法人税がかかります。
適格合併の主な類型
下表は、法人税法第2条第12号の8に定める適格合併の類型を、中小企業で使う場面に絞って整理したものです。
| 適格合併の類型 | 当事者の資本関係 | 主な要件 |
|---|---|---|
| 100%グループ内の合併 | 100%の資本関係がある会社同士 | 合併対価として金銭等を交付しない 類型によっては資本関係の継続見込み |
| 50%超グループ内の合併 | 50%超100%未満の資本関係がある会社同士 | 上記に加え、従業者のおおむね80%以上の引継ぎ 主要な事業の継続見込み |
| 共同事業を行うための合併 | 資本関係が50%以下の会社同士 | 上記に加え、事業の関連性 事業規模がおおむね5倍以内、または特定役員の引継ぎ 株式の継続保有(支配株主がいる場合) |
非適格になると株主側にも課税が及ぶ
非適格合併では、消滅会社の株主が受け取る対価の一部がみなし配当として課税される場合があります。オーナー個人が株主なら、総合課税の配当所得として高い税率がかかるおそれも。合併対価に現金を混ぜると適格から外れる類型もあり、対価の組み方は税理士と詰めておく必要があります。
租税回避と判断されるリスク
形式上の要件を満たしていても、税負担を減らすことだけが目的の再編は否認される余地があります。法人税法第132条の2は、組織再編を通じた不当な税負担の減少を税務署長が否認できる規定。当社の支援現場では、「なぜこの会社を残したのか」を税金以外の言葉で説明できるかを最初に確かめます。
手続の負担が通常の合併より重くなりやすい
大きい会社を小さい会社に入れるため、存続会社が新たに発行する株式の数が膨らみがちです。存続会社の純資産に比べて対価が大きくなり、株主総会を省略できる簡易合併はまず使えません。消滅会社が債務超過で合併差損が出る場合には、取締役が株主総会でその旨を説明する義務も生じます(会社法第795条第2項)。
会社売却の場面で逆さ合併はどう関わるか
会社売却の相談でグループ図を書いてもらうと、事業会社の上に持株会社が乗っている形が少なくありません。単体の会社でも、譲受企業の統合方針しだいで逆さ合併が選ばれることがあります。ここでは、譲渡オーナーが向き合う3つの場面を整理しました。
売却前に持株会社と事業会社を整理するケース
相続対策で持株会社や資産管理会社をつくり、その下に事業会社を置いているオーナーは珍しくありません。譲受企業が欲しいのは事業会社だけで、持株会社が抱える不動産や保険までは要らない。そんな場面で、整理の方法が問題になります。
3つの選択肢の比較
下表中の3案のうち、事業会社が持株会社を吸収してから売る案が逆さ合併に当たります。
| 比較項目 | 持株会社の株式を売る | 持株会社が事業会社株式を売る | 事業会社が持株会社を吸収してから売る |
|---|---|---|---|
| 譲渡益への課税 | オーナー個人の申告分離課税 | 持株会社に法人税等 資金を個人へ移す段階でも課税 | オーナー個人の申告分離課税 |
| 譲受企業の受け止め | 不要な資産まで移るため敬遠されやすい | 事業会社だけを取得でき受け入れやすい | 事業会社だけを取得できるが、直前の再編を精査される |
| 主な論点 | 持株会社の資産の切り出し | 手取りの目減り | 税制適格の判定 持株会社の資産の行き先 |
| 準備期間 | 比較的短い | 比較的短い | 合併手続の期間が上乗せされる |
オーナー個人が株式を売る場合の株式譲渡の税金は、所得税・復興特別所得税・住民税を合わせて20.315%の申告分離課税です(国税庁タックスアンサーNo.1463)。現金を個人で受け取りたいなら、法人を経由する案より手取りが残りやすい傾向にあります。
売却直前の再編は譲受企業から精査される
意外と多い落とし穴が、売却の話が具体化してから慌てて合併するパターンです。譲受企業の税務デューデリジェンスでは、税制適格の判定は正しいか、否認されるリスクはないかを細かく確認されます。再編の時期と理由を記録に残し、売却とは独立した目的があると示せる状態にしておくことが大切です。
譲受企業が成約後に逆さ合併を選ぶケース
株式譲渡の成約後、譲受企業が数年かけて自社と対象会社を統合することがあります。その際にどちらを残すかは、譲受企業の判断です。
許認可業種では対象会社が残りやすい
対象会社が建設業や運送業などの許認可を持つ場合、譲受企業側を消滅させる逆さ合併が選ばれやすい傾向にあります。譲渡オーナーにとっては、社名や拠点、従業員の雇用が残りやすい形でもあります。
社名や雇用を守りたいなら最終契約で確認する
とはいえ、成約後の組織再編は譲受企業が決める事項。社名の維持や雇用の継続を重視するなら、最終契約の段階で統合の予定や方針を確認し、どこまで条項に落とし込めるかを相談しておくと安心につながります。
赤字のグループ会社を抱えているケース
黒字の本業会社とは別に、赤字の関連会社を持っているという相談もよく受けます。赤字側を存続会社にして欠損金を活かす発想は自然ですが、使用制限に加え、譲受企業が赤字事業まで引き受けたがるとは限りません。赤字事業だけを会社分割で切り離す、清算するといった選択肢と並べて比べるのが現実的です。
逆さ合併を検討する前のチェックリスト
当社が再編の相談を受けた際に確認している項目を、オーナー目線でまとめました。答えに詰まる項目があれば、再編より先に売却の全体設計を固める段階です。
- 残したい許認可・契約・取引口座は、どちらの会社が持っているか
- 両社の資本関係が生じてから5年を超えているか
- 合併対価を株式だけで組めるか
- 譲受企業の候補が欲しがっているのは、どちらの会社か
- 債権者保護手続の1か月以上を、売却スケジュールに組み込めるか
- 再編の目的を、税金以外の言葉で説明できるか
逆さ合併の手続と流れ
手続そのものは通常の吸収合併と変わりません。差が出るのは時間の読み方です。根拠は会社法第748条以下で、存続会社と消滅会社がそれぞれ並行して進めます。官報掲載の手配まで含めると、準備から効力発生まで2〜3か月は見ておきたいところ。
合併契約から株主総会まで
両社が足並みをそろえて進める、前半の工程です。
吸収合併契約の締結と事前開示
両社の取締役会などで承認したうえで吸収合併契約を結び、合併対価や効力発生日を定めます。契約内容などを記した書面は本店に備え置き、株主や債権者が閲覧できる状態に。これが事前開示です。
株主総会の特別決議と株式買取請求
原則として、両社で株主総会の特別決議が求められます。合併に反対する株主は、会社に対して自分の株式を公正な価格で買い取るよう請求可能。親族以外の少数株主がいる会社では、ここで想定外の資金負担が生じることもあります。
債権者保護手続
官報公告と、知れている債権者への個別催告を行い、1か月以上の異議申述期間を設けます。決算公告をしていない会社は、最終の貸借対照表の要旨も公告に載せる点に注意。借入のある会社では、金融機関へ事前に説明しておくと手続が滞りにくくなります。
効力発生後の登記と事後開示
効力発生日に消滅会社の権利義務が存続会社へ移り、2週間以内に存続会社は変更登記、消滅会社は解散登記を申請します。存続会社は合併の経過を記した書面を6か月間備え置き、不動産や車両の名義変更も順次進めていく流れです。
存続会社と消滅会社の手続の違い
同じ合併でも、立場によって必要な手続は少しずつ異なります。下表中に両社の手続を並べました。
| 手続 | 存続会社 | 消滅会社 |
|---|---|---|
| 吸収合併契約の締結 | 締結する | 締結する |
| 事前開示 | 書面を備え置く | 書面を備え置く |
| 株主総会の承認 | 原則として特別決議 | 原則として特別決議 |
| 反対株主の株式買取請求 | 対応する | 対応する |
| 新株予約権の買取請求 | 対象外 | 新株予約権がある場合に対応する |
| 債権者保護手続 | 行う | 行う |
| 株券の提出手続 | 対象外 | 株券発行会社の場合に行う |
| 登記 | 変更登記 | 解散登記 |
| 事後開示 | 6か月間書面を備え置く | 対象外(合併で消滅するため) |
役員と従業員の処遇
消滅会社の従業員との労働契約は、合併によってそのまま存続会社へ引き継がれます。一方、消滅会社の役員は地位を失うため、存続会社の役員に就くかどうかを別途決めることに。合併を機に退任するオーナーなら、役員退職金の支給時期や税務上の扱いもあわせて検討しておきたい論点です。
逆さ合併の会計処理で押さえる用語
決算書の上では、逆さ合併は「名札と中身が入れ替わる」合併です。会計処理の土台は企業会計基準委員会の「企業結合に関する会計基準」で、M&A会計のなかでも特殊な扱いを受けます。下表に、逆さ合併を理解するうえで欠かせない用語をまとめました。
| 会計用語 | 意味 | 逆さ合併での扱い |
|---|---|---|
| 合併対価 | 存続会社が消滅会社の株主に交付する株式や金銭など | 大きい会社を吸収するため、存続会社が発行する株式数が多くなりやすい |
| 取得企業 | 企業結合で相手の支配を獲得したと判定される会社 | 議決権比率などから、形式上の消滅会社が取得企業と判定されることがある |
| 逆取得 | 法律上の存続会社が、会計上は取得される側になる状態 | 存続会社は、消滅会社の資産・負債を合併直前の適正な帳簿価額で引き継ぐ |
| 共通支配下の取引 | 合併の前後で同じ株主が支配し続ける企業結合 | 100%親子間の逆さ合併が典型例で、資産・負債は帳簿価額で引き継ぐ |
| 抱合せ株式 | 存続会社が合併前から持っていた消滅会社の株式 | 子会社が親会社を吸収する場合は通常生じず、親会社が持っていた存続会社株式が自己株式になる |
逆さ合併の事例
大型の事例は銀行業界に集中しています。規模は桁違いでも、どの会社を残し、どの名前を使うかという論点は中小企業の再編と変わりません。
わかしお銀行が三井住友銀行を吸収した事例
2003年3月、三井住友銀行は子会社だったわかしお銀行を存続会社とする合併を行い、存続会社のわかしお銀行が商号を三井住友銀行へ変更しました。巨大な親会社が小さな子会社に吸収された、逆さ合併の代表例です。
三井住友フィナンシャルグループの開示資料によれば、その他有価証券の含み損約6,728億円と土地の純含み損約1,101億円が合併処理で相殺されています。当時の会計ルールに基づく処理であり、現行の企業結合会計基準のもとで同じ結果になるわけではありません。
みずほ銀行の事例に見る存続会社と商号の切り分け
2013年7月には、みずほ銀行とみずほコーポレート銀行が合併しました。当時の公表資料では、みずほコーポレート銀行を存続会社、みずほ銀行を消滅会社とし、効力発生日に存続会社の商号をみずほ銀行へ変更するとしています。法律上残る会社と世間に残す名前は、別々に決められるという好例です。
事例から中小企業が学べること
銀行の事例は特殊に見えても、教訓はシンプルです。法律上どの会社を残すかは許認可・契約・税務の都合で決め、社名は商号変更で整える。この順番で考えれば、「小さい側が残ると格好が悪い」という心理的な抵抗にも答えが出せます。
逆さ合併に関するFAQ
逆さ合併を具体的に考え始めたオーナーから、よく寄せられる質問をまとめました。
合併による不動産の取得は、不動産取得税が非課税です(地方税法第73条の7)。ただし存続会社への名義変更には登録免許税がかかり、税率は不動産の価額の0.4%(国税庁タックスアンサーNo.7191)。現場では、消滅会社の不動産を一覧にして登記費用を先に見積もります。
一律に禁止されるわけではありません。ただ、合併後の資本関係の継続見込みを適格要件とする類型では、直後の売却で税制適格から外れるおそれがあります。売却の予定が少しでもあるなら、合併前に再編と売却の順番を税理士と詰めておくことが前提です。
存続会社の契約はそのまま続きます。消滅会社の契約も合併で包括的に引き継がれますが、合併を解除事由とする条項や事前通知を求める条項が入っていることも。主要取引先の契約書は合併前に確認し、必要なら了承を取っておくのが安全です。
株式交換は会社を残したまま親子関係をつくる手法で、法人格は消えません。許認可や名義を動かしたくないだけなら、合併まで踏み込まず親子関係のまま運営する手もあります。管理コストの削減まで狙うなら合併、独立性を残したいなら株式交換や現状維持、と考えると整理しやすくなります。
逆さ合併のまとめ|会社売却前の再編は目的と順番で決める
逆さ合併は小さな会社を存続させて大きな会社を吸収する手法で、許認可や契約の維持、欠損金の活用に使われます。半面、税制適格や否認リスク、取引先への説明など気を配る点も多い手法です。グループ構成が複雑だと不安も募りますが、目的と順番を整理すれば選択肢は見えてきます。
みつきコンサルティングは税理士法人グループのM&A仲介会社として、中小企業M&Aの豊富な実績と経験を積み重ねてきました。売却前の組織再編も、グループの税理士と連携して税務面から設計します。会社売却を見据えた再編でお悩みなら、まずはお気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年11月13日中小M&A推進計画とは?目的・3つの柱と会社売却への影響
- 2026年11月13日M&A市場の規模・動向2026|事業承継の市場と売り手の判断軸
- 2026年11月10日M&A成功のポイント|会社売却で後悔しないための段階別対策
- 2026年11月9日M&Aで起業する方法|会社を買う側と売る側のメリット・注意点