マイクロM&Aは譲渡価格1,000万円以下が目安の小さな事業売買です。個人の買い手やマッチングサイトの広がりで身近になった一方、手数料や税金で手取りが残りにくい、譲受側の見極めが甘くなりやすいといった落とし穴もあります。初めて売却を考えるオーナーでも迷わないよう、スモールM&Aとの違いや手順に加え、自社に合う売り方を見極めるチェックリストを紹介します。
マイクロM&Aとは
マイクロM&Aとは、譲渡価格がおおむね1,000万円以下の小規模な事業や会社の売買を指す呼び名です。法律上の定義はなく、数十万円のWebサイト売買から数千万円の店舗譲渡までを含める使い方もあります。取引規模で分けたM&Aの種類のひとつで、手続の骨格はM&Aの基本と同じです。年商数億円以上の会社を率いるオーナーにとっては、自社がこの枠に入るかどうかを知ることが、売り方を選ぶ出発点になります。
マイクロM&Aで売買される事業
対象になりやすいのは、個人事業主や従業員数名の小規模企業です。飲食店や美容室といった店舗、Webサイトやアプリ、ECショップ、学習塾などの教室事業が典型例。零細企業のM&Aでは、後継者がいない、体力的に続けられないといった理由から、廃業の代わりに選ばれるケースが目立ちます。
マイクロM&AとスモールM&Aの違い
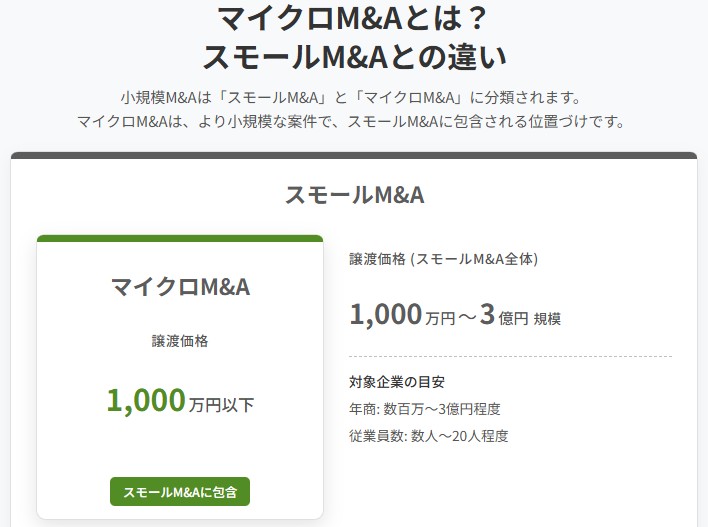
小規模な案件は、取引金額の大きさによってスモールM&AとマイクロM&Aに分けて呼ばれることがあります。マイクロM&AはスモールM&Aのうち特に小さい層を指し、スモールM&Aに含まれる関係です。
譲渡価格1,000万円以下が目安のマイクロM&A
マイクロM&Aの目安は、譲渡価格1,000万円以下です。個人の自己資金や小口の融資でも届く価格帯のため、譲受側は個人や小規模事業者が中心。交渉は当事者同士で進む場面が多く、専門家の関与は薄くなりがちです。
1,000万円から3億円規模のスモールM&A
スモールM&Aは、譲渡価格1,000万円から3億円程度の案件を指すのが一般的です。年商数百万円から3億円程度、従業員は数人から20人ほどの会社が多く、同業の中小企業や事業拡大を狙う個人が主な譲受側になります。
年商数億円を超える会社の位置づけ
年商が5億円を超え、従業員が数十名いる黒字企業であれば、譲渡価格が億円単位になることは珍しくありません。スモールM&Aの上限に近いか、それを超える価格帯です。譲受側の中心は事業会社やファンドに移り、相手探しや条件交渉の進め方もマイクロM&Aとは大きく異なります。
マイクロM&Aと起業の違い
事業を引き継ぐ最大の利点は、顧客や取引先、仕入れルートがそろった状態から始められることです。採用や設備投資をゼロから行う手間が省けるため、M&Aで起業する道を選ぶ人も増えてきました。黒字事業なら、引き継いだ月から売上が立つことも。反面、前オーナーの評判や負債まで背負う点は、ゼロからの創業にはないリスクです。
マイクロM&Aが注目されている理由
数百万円の小さな取引が、なぜここまで話題にのぼるのでしょうか。背景には、事業を買いたい個人の増加と、継ぎ手のいない小さな会社の増加という、需要と供給の両面の変化があります。
個人の譲受希望者とマッチングサイトの広がり
無料で案件を探せるM&Aマッチングサイトが増え、個人が事業を探しやすい環境が整いました。自己資金で手が届く価格帯のため、副業や独立の手段として個人で買うM&Aを検討する会社員も珍しくありません。ただ、経験の浅い譲受人ほど個人M&Aの失敗に陥りやすい点は、見落とせないところです。
小規模事業者の後継者不在
継ぎ手のいない小さな会社の多さも、マイクロM&Aへの関心を押し上げています。主な調査の数字で確かめておきましょう。
全国の後継者不在率は50.1%
帝国データバンクの2025年の調査によると、全国約27万社の後継者不在率は50.1%でした。前年から2.0ポイント下がり、7年連続で前年を下回ったとはいえ、なお半数の企業で後継者が決まっていない計算です。小さな会社ほど、この問題は廃業に直結しやすくなります。
廃業予定企業の8割超は従業者4人以下
日本政策金融公庫が2023年1月に実施した事業承継に関する調査では、後継者が決まっている中小企業は10.5%にとどまり、57.4%が廃業を予定していました。廃業予定企業のうち、81.8%は従業者1〜4人の企業。こうした会社の出口として、当事者の合意で進める友好的M&Aの形でマイクロM&Aが活用されています。
公的な相談窓口の整備
国が全国47都道府県に設置する事業承継・引継ぎ支援センターは、小規模な案件の相談にも応じています。中小機構の公表資料によると、2025年度の第三者承継の成約件数は2,265件で過去最多でした。創業希望者と後継者のいない事業者を引き合わせる後継者人材バンクも、成約114件と過去最多を更新しています。
マイクロM&Aのメリット・デメリット
小さな取引なら気軽に進められる、と考える方は少なくありません。実際には、規模が小さいからこそ表れる利点と弱点も。M&Aのメリット・デメリットの一般論に、小規模案件ならではの事情を重ねて見ていきましょう。
売り手側のメリット・デメリット
会社や事業を手放す譲渡オーナーの立場から、得られるものと失いやすいものを整理します。
メリットは後継者問題の解決と譲渡益
後継者がいなくても、事業と従業員の雇用を残せる点が最大の利点です。廃業すれば設備の処分や原状回復に費用がかかる一方、譲渡なら対価を受け取れます。廃業とM&Aを比べ、手元に残るお金と従業員の行き先の両面から譲渡を選ぶオーナーは多くいます。個人開発のWebサービスを売って資金化するのは、スタートアップのイグジットの小型版。
デメリットは手取りが残りにくいこと
譲渡価格が小さいと、仲介手数料と税金を差し引いた会社売却の手取りが、想像より少なくなる場合があります。譲受側の候補も限られるため、条件が折り合わずに話が流れることも。手数料と税金に分けて確認しておきましょう。
最低報酬額で手数料の比率が重くなる
仲介会社の多くは最低報酬額を設けており、譲渡価格が小さい案件ほどM&A手数料の比率は実質的に高くなります。中小M&Aガイドラインの第3版では、相手方から受け取る手数料も含め、最低手数料まで説明することが仲介者に求められるようになりました。依頼前に、総額でいくらかかるかを書面で確かめておくと安心です。
株式譲渡と個人事業の譲渡で異なる税金
オーナー個人が会社の株式を譲渡した場合、譲渡益には所得税15%と住民税5%がかかり、復興特別所得税を加えた税率は20.315%です(国税庁 No.1463)。個人事業主の場合は事業譲渡となり、資産の種類ごとに所得区分が分かれます。個人事業のM&Aでは消費税の扱いも変わるため、事前の試算が欠かせません。
買い手側のメリット・デメリット
事業を引き継ぐ譲受側の視点も押さえておきましょう。譲受側は個人に限らず、事業領域を広げたい法人が小さな会社を取り込む企業買収の入り口として使う例もあります。
メリットは低予算で顧客と仕組みを得られること
数百万円の資金で、顧客基盤や運営ノウハウ、取引先との関係をまとめて手に入れられます。ゼロから集客する時間を買えるのが、本質的な価値です。新規事業の足掛かりを探すベンチャー企業のM&Aでも、小さな事業の譲受はよく使われる手段になっています。
デメリットは隠れたリスクと前オーナーへの依存
小規模案件では、譲受前の調査や引継ぎの設計が手薄になりやすく、思わぬ負担が後から表に出ることがあります。表面化しやすいものを種類ごとに見ておきます。
簿外債務や契約トラブルの見落とし
取引額が小さいと、費用のかかるデューデリジェンス(譲受前の詳細な調査)を省くことが少なくありません。その結果、未払いの残業代や税金、リース残債といった簿外債務が、引き継いだ後に見つかるケースがあります。
前オーナーの人脈や技能への依存
売上が前オーナー個人の人脈や技能で成り立っていた事業では、引き継いだ途端に客足が落ちることも。引継ぎ期間を契約で決めておかないと、譲受側が見込んだ収益は再現できません。意外と多い落とし穴です。
名義変更や許認可の手間
ドメインやサーバー、各種ツールの名義変更、店舗の賃貸借契約の巻き直しなど、細かな移転作業に思わぬ手間と費用がかかります。事業譲渡の場合は、業種によって許認可の承継に事前の手続が要るうえ、取り直しになるものもあります。
会社売却でマイクロM&Aを選ぶかの判断軸
支援現場で時折出会うのが、会社の規模と売り方がかみ合わないまま動き出してしまうケースです。年商数億円の会社をマッチングサイトだけで売りに出し、個人からの低い打診しか集まらずに時間だけが過ぎた、という相談はその代表例です。逆に、数百万円規模の事業で仲介会社に依頼すると、手数料の最低額が譲渡価格に迫ることもあります。
自社の規模に合う売り方の目安
下表は、譲渡価格の規模ごとに主な譲受側や相談先、論点の違いを整理したものです。自社がどの列に近いかを見ると、合う進め方の見当がつきます。
| 比較項目 | マイクロM&A | スモールM&A | 年商数億円以上の中小企業M&A |
|---|---|---|---|
| 譲渡価格の目安 | 1,000万円以下 | 1,000万円〜3億円程度 | 億円単位になることが多い |
| 主な譲受側 | 個人(起業・副業)、小規模事業者 | 同業の中小企業、個人 | 同業・異業種の事業会社、ファンド |
| 主な相談先 | マッチングサイト、事業承継・引継ぎ支援センター | 仲介会社、マッチングサイト、金融機関 | 仲介会社、FA、金融機関 |
| 交渉の進め方 | 当事者同士の直接交渉が中心 | 専門家が間に入ることが多い | 専門家が候補探しから成約まで関与 |
| 譲受前の調査 | 簡易な確認や省略が多い | 範囲を絞った調査が中心 | 財務・法務などのデューデリジェンスが基本 |
| 借入と個人保証 | 借入の少ない事業が中心 | 借入の引継ぎが論点になる | 個人保証の解除が主要な論点 |
年商数億円以上の会社では、譲受側の資金力や個人保証の扱いが会社売却の成否を分けるため、専門家が間に入る進め方が現実的です。
マイクロM&Aの枠で売るかを見極めるチェックリスト
当社が初回相談で確認している項目を、下表のチェックリストにまとめました。2つ以上当てはまるなら、マイクロM&Aの枠にとらわれず、進め方を選び直す余地があります。
| 確認項目 | 当てはまる場合に検討したいこと |
|---|---|
| 金融機関の借入と社長の個人保証がある | 個人の譲受人には保証を引き継げない場合があるため、保証解除の段取りを最終契約の前に確認 |
| 従業員が10名以上いる | 雇用を守れる体制と資金力が譲受企業にあるかの見極めを、候補選びの段階から |
| 許認可や取引口座が会社名義 | 会社ごと引き継ぐ株式譲渡なら手続の負担が軽く、株式譲渡と事業譲渡の比較が先決 |
| 売上の多くが社長個人の人脈に依存 | 引継ぎ期間と譲渡後の関与の範囲を、譲渡価格とセットで設計 |
| 想定価格が手数料の最低額に近い | 手数料と税金を引いた手取りを、依頼前に試算 |
| 不動産や保険積立金など事業外の資産がある | 時価で評価し直すと価格が動くため、企業価値評価を先に実施 |
不適切な買い手を避けるための確認
小規模な案件ほど、譲受側の素性を確かめる工程が手薄になりがちです。経営権を渡した後で問題が見つかっても、取り返すのは容易ではありません。
ガイドライン第3版が求める買い手の調査
中小企業庁が公表しているガイドライン第3版は、仲介者やFAに対し、譲受側の財務状況や事業の実態、過去のM&Aでのトラブルの有無などを確認するよう求めています。この確認の対象には、M&Aプラットフォームも含まれる点が特徴です。2025年2月には、不適切な譲受側の情報を業界内で共有する仕組みの運用も公表されました。
個人保証の扱いを最終契約で決める
同ガイドラインは、経営者保証の扱いを最終契約で調整することや、譲渡前に専門家や借入先の金融機関へ相談することも促しています。保証が外れないまま経営権だけが移ると、譲渡後に旧オーナーが返済を求められかねません。M&Aと個人保証の関係は、規模の大小を問わず確かめたい論点です。
相談先は規模と目的で選ぶ
マッチングサイトは譲渡オーナー側の費用を抑えやすい反面、相手探しから条件交渉までを自分で担う場面が増えます。仲介会社は費用がかかる代わりに、候補探しや交渉、契約書の整備まで任せられるのが強みです。国のM&A支援機関登録制度に登録された支援機関への手数料は、事業承継・M&A補助金の専門家活用枠で補助対象になり得ます(中小企業庁)。
マイクロM&Aの流れ
意外に思われるかもしれませんが、マイクロM&Aでも成約までの手順は大きな案件とほとんど変わりません。通常のM&Aの流れのうち、簡略化できる工程と省けない工程を見極めることが肝心です。下表に、譲渡オーナーから見た4つのステップをまとめました。
| ステップ | 主な内容 | 譲渡オーナーが押さえたい点 |
|---|---|---|
| 1. 相談先の選定と条件整理 | 仲介会社やマッチングサイト、事業承継・引継ぎ支援センターに相談し、譲渡の範囲(全部か一部か)や希望価格、譲渡方法の優先順位を決定 | 直近3期分の決算書と税務申告書、勘定科目内訳明細書の用意 |
| 2. 譲受候補の選定と打診 | 候補先を並べたロングリストから、秘密保持契約を結んだ先をショートリストに絞り込み | 社名の開示前に譲渡オーナーの同意を取る運用かの確認 |
| 3. 面談・条件交渉と契約締結 | トップ面談で条件をすり合わせて基本合意書を締結。譲受側の調査を経て最終契約を結び、クロージング(決済と引渡し)へ | 個人保証の扱いと引継ぎ期間を最終契約に明記 |
| 4. 引継ぎとPMI | 取引先や従業員への説明、名義変更、運営ノウハウの引継ぎを進め、統合後の運営計画を実行 | 引継ぎ期間中の報酬や関与の範囲を事前に合意 |
4つのステップのうち、小規模案件で省かれやすいのは3の調査と4の引継ぎ設計です。どちらも譲渡後のトラブルに直結するため、規模にかかわらず手を抜けない工程です。
買い手がマイクロM&Aを成功させるポイント
譲渡オーナーにとっても、相手が何を重視しているかを知っておくと、交渉の場で慌てずに済みます。譲受側が成約の前後で気を配る点を、売る側の準備にもつながる形で整理しました。
スピードと契約チェックを両立させる
条件のよい案件には複数の候補が集まるため、意思決定の速さが成約を左右します。とはいえ、急ぐあまり契約書の確認を省くのは禁物。表明保証(譲渡オーナーが事実関係を保証する条項)や競業避止の条項は、専門家の確認を経てから署名するのが安全です。
譲受後のPMIとシナジーを見込む
引き継いだ事業を軌道に乗せるPMI(統合後の経営管理)は、交渉段階から計画しておくと失敗が減ります。既存事業との相乗効果がどこで生まれるかも、価格を決める前に検証しておきたいところ。小規模な事業ほど、従業員1人の離職が業績に響きやすい点も見逃せません。
規模に合わせた調査でリスクを洗い出す
費用を抑えたい小規模案件でも、デューデリジェンスを丸ごと省くのは危険です。決算書と預金通帳の動きの突き合わせ、未払い債務や係争の有無の確認に絞れば、負担を抑えながら主要なリスクをつかめます。譲渡オーナー側も、通帳や契約書をすぐ出せるよう準備しておくと調査が早く終わり、信頼も得やすくなります。
マイクロM&Aの成功事例
規模は小さくても、引継ぎの工夫ひとつで店は生き続けます。公開されているM&A事例の中から、小規模な飲食店の譲渡例を2つ取り上げます。
新事業に集中するため飲食店を個人へ譲渡した例
東京都のイタリアン・ワインバー「Orso Verde」は、コロナ禍で客足が落ちるなか、人気メニューを届ける通販事業に力を注ぐため、店舗の譲渡を決めました。譲受側は個人で、新たに設立した法人で店舗を引き継ぐ形。前オーナーは半年間のコンサルタント契約を結んで運営を支え、譲受側が前オーナーの新商品の取引先になるなど、譲渡後も協力する関係を築きました。
休業中の中華料理店を地元企業が引き継いだ例
岡山市の中華料理店「梶屋」は、家族の看病で夜の営業ができなくなったことから売上が落ち込み、休業に追い込まれました。後継者もいなかったため、借入先の信用金庫の紹介で県の事業引継ぎ支援センターに相談。簡易な調査を経て、5者の候補から地元の飲食企業へ譲渡しています。相談から約3か月で成約し、店主の味をレシピに起こして営業を再開しました(J-Net21)。
2つの事例に共通する引継ぎの工夫
共通するのは、前オーナーが譲渡後も一定期間関わり、味や運営のノウハウを確実に受け渡した点です。マイクロM&Aでは、この引継ぎの設計が、譲渡価格以上に事業の存続を左右します。売却を決める段階で、自分が何をどこまで渡せるかを書き出しておくと、交渉も引継ぎも進めやすくなります。
マイクロM&Aに関するFAQ
売却を考え始めたばかりの段階で、オーナーが迷いやすい点を取り上げます。
契約内容次第です。仲介会社と専任契約を結ぶと、他の仲介会社やマッチングサイトの利用が制限される場合があります。現場ではまず、専任条項と直接交渉の禁止範囲、契約終了後も手数料が生じるテール条項の期間を確認します。ガイドライン上の目安は、テール期間2〜3年程度まで。
売れる可能性はあります。譲受側が見るのは過去の決算だけでなく、顧客や立地、設備、許認可といった引き継げる資産です。赤字の原因がオーナーの体力や人手不足なら、譲受側の体制で立て直せると判断されることも。ただし債務超過の場合は、借入の扱いを先に整理する必要があります。
小規模案件では、時価に直した純資産に営業利益の数年分を上乗せする年買法がよく使われます。何年分を乗せるかは、業種や収益の安定性、引継ぎのしやすさで変わります。最終的には交渉で決まるため、相場観を持ったうえで希望価格を決めるのが現実的です。
原則は最終契約の締結後です。早すぎると噂が広がり、取引先の離反や従業員の動揺を招きかねません。実務では、幹部にだけ基本合意の後に伝えるなど、相手ごとに段階を分けて調整します。人のつながりが濃い小さな会社ほど、社員説明の準備に時間をかけたいところです。
マイクロM&Aのまとめと売却前に確かめたいこと
マイクロM&Aは譲渡価格1,000万円以下が目安の小規模な事業売買で、後継者のいない小さな会社の出口として広がっています。手数料や税金、個人保証、譲受側の見極めといった論点は、規模を問わず避けて通れません。初めての売却で迷うのは、誰にとっても自然なこと。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として、中小企業M&Aの支援実績を豊富に積み重ねてきました。自社がどの規模の売り方に合うのか、手取りがいくら残るのかといった段階からご相談いただけます。まずはお気軽にお問い合わせください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年11月20日M&Aの成功率は3割?中小企業の実態と売り手・買い手別の失敗要因
- 2026年11月19日大型M&A案件とは何億円以上?事例ランキング・特徴・最新動向
- 2026年11月17日JTのM&A事例|海外買収の歴史・背景と売り手が学べる教訓
- 2026年11月16日M&Aの提案書とは?種類別の構成・書き方と売り手の見極め方