大手から出資の打診を受け、経営権まで渡すべきか迷っていませんか。株式を通じて組む資本提携と経営権ごと託すM&Aは、議決権3分の1・過半数・3分の2を境に性質が変わります。株式譲渡と第三者割当増資の使い分け、メリットとデメリット、株主間契約で押さえる条項、当社の支援事例まで、後悔しない選択の材料を説明します。


資本提携とは何か|M&Aとの関係
資本提携とは、株式の取得や引受けを通じて他社と協力関係を結ぶ取引です。一般には相手に経営権が移らない範囲の出資を指しますが、過半数を取得するM&Aまで含めて呼ぶこともあります。
「資本提携の話が来たが、要は会社を売れということか」。そんな相談は珍しくありません。答えは出資の割合と契約の中身で変わります。M&Aの種類の中で資本提携がどこに位置するかは、下の図のとおりです。
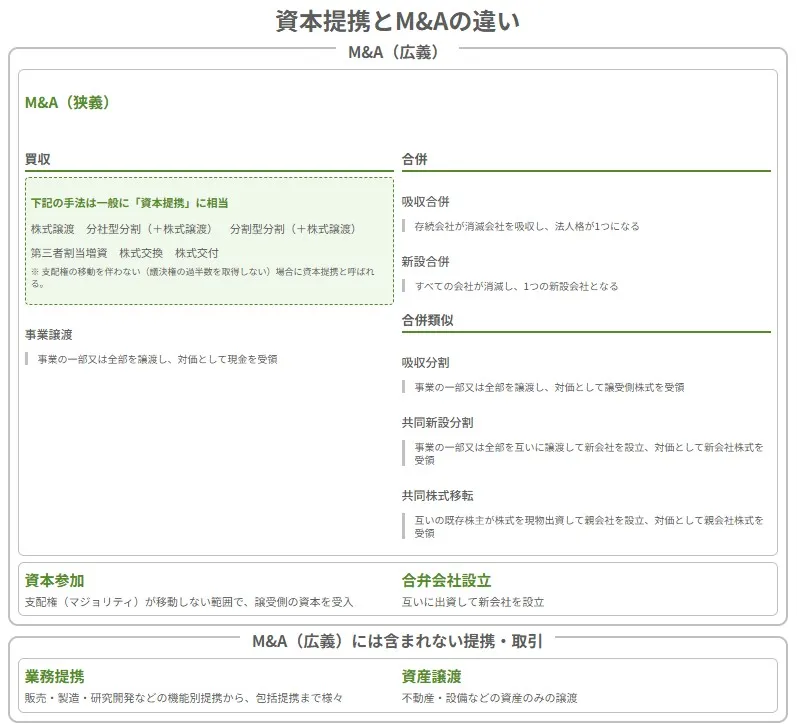
狭義と広義で意味が変わる
資本提携は、法律で定義された用語ではありません。狭い意味では経営権に届かない少数出資を、広い意味では過半数を取得するM&Aまでを含みます。上場会社の適時開示でも、株式の過半や全部を取得するのに「資本業務提携」と表現する例が見られます。大手グループが子会社株式の売却を通じて他社と資本関係を結び直すのも、広い意味では資本提携の1つです。
資本提携と会社売却の違いを比較
オーナーから見た両者の違いは、経営権とお金の流れに集約されます。下表は、狭義の資本提携と、株式譲渡による会社売却(M&A)を比べたものです。
| 比較項目 | 資本提携(狭義) | 会社売却(M&A) |
|---|---|---|
| 相手が持つ議決権 | 3分の1未満が中心 | 過半数〜100% |
| 経営権 | オーナーの手元に残る | 譲受企業へ移る |
| 関係の深さ | 協業と緩やかな資本関係 | 経営の一体化 |
| オーナーが受け取るお金 | 譲った一部の株式の対価のみ 増資なら資金は会社に入る | 譲渡した株式の対価をまとめて受け取る |
| 個人保証 | 原則としてオーナーに残る | 譲受企業と解除・差し替えを交渉する |
| 後継者問題 | そのまま残る | 譲受企業の体制のもとで解消を図る |
| 関係の解消 | 株式の買戻しなどの調整が要る | 元に戻さない前提で進める |
たとえるなら、資本提携は合鍵を渡して行き来を始める関係、会社売却は家そのものを引き渡す関係。もっとも、合鍵があれば家の中は見えます。少数株主にどんな権利があるかは、次の章で確認しましょう。
業務提携・資本参加・子会社化との違い
似た言葉が多いことも、この分野をわかりにくくしています。違いを分けるのは、株式が動くかどうかと、動く量です。
業務提携との違い
業務提携は、株式を動かさず契約だけで協力する形です。共同開発や販売代理など目的ごとに組めるため、始めやすく解消もしやすい反面、結びつきは緩やか。業務提携と資本提携をまとめてアライアンスと呼び、両方を組み合わせた形を資本業務提携といいます。
資本参加との違い
資本参加は、相手企業の株式を一部取得して関係を深めることを指し、狭義の資本提携とほぼ同じ意味で使われます。出資する側の立場から語られることが多い言葉です。
子会社化・経営統合との違い
議決権の過半数を取得して経営権を握るのが子会社化です。共同で持株会社をつくるなどして複数の会社が一体となる経営統合も、経営権の移動を伴う点で資本提携とは区別されます。中小企業では、いずれも当事者の合意を前提に進む友好的M&Aとして行われます。
ジョイントベンチャーとの違い
2社以上が出資して新しい会社をつくるのがジョイントベンチャーです。既存の会社に出資する資本提携と違い、協業のための器を新たに設ける点に特徴があります。
出資比率で変わる経営への影響
「1割程度の出資なら、経営に口を出されることはないだろう」。そう考えるオーナーは少なくありません。実際には数%の株主にも法律上の権利があり、比率が上がるにつれて相手にできることが増えていきます。その境目を定めているのが会社法です。
会社法が定める議決権のライン
主な境目を下表にまとめました。表中の割合は、総株主の議決権に占める比率を指します。
| 議決権の割合 | 相手ができるようになる主なこと | 譲渡オーナーへの影響 |
|---|---|---|
| 3%以上 | 会計帳簿の閲覧・謄写の請求 株主総会の招集請求 | 帳簿の中身まで見られる前提で管理を整える |
| 10%以上 | 会社の解散の訴えの提起 | 関係がこじれた際の強い交渉材料になる |
| 3分の1超 | 特別決議を単独で否決 | 定款変更、合併、事業譲渡、非公開会社の新株発行などを止められる |
| 過半数 | 普通決議を単独で可決 | 取締役の選任・解任を握られ、経営権が移る |
| 3分の2以上 | 特別決議を単独で可決 | 定款変更や組織再編も相手の判断で決まる |
| 90%以上 | 特別支配株主として残りの株式の売渡しを請求 | 少数株主として残っても退出を求められ得る |
定款で要件を変えられる項目もあるため、自社の定款もあわせて確認してください。
3分の1未満に抑えるのが基本とされる理由
狭義の資本提携で出資を3分の1未満に収めるのは、相手に特別決議の拒否権を持たせないためです。ただし、契約で「重要事項は提携先の同意を要する」と定めれば、比率が低くても実質的な拒否権が生まれます。比率と契約は、必ずセットで確認しましょう。
議決権20%以上で相手の決算にも関わる
会計上は、議決権の20%以上を持たれると原則として相手の関連会社となり、持分法によって業績が相手の連結決算に取り込まれます。比率が20%に届くあたりから、月次の報告や予算への関与を求められやすくなるのはこのためです。意外と見落とされやすい論点です。
相手が上場会社なら金融商品取引法も関係する
提携先が上場会社であれば、会社法に加えて金融商品取引法のルールも視野に入ります。特に株式を持ち合う形で上場会社の株式を取得する場合は、自社が規制の当事者になり得ます。
大量保有報告書は5%超から
上場会社の株式を5%を超えて保有すると、原則として5営業日以内に大量保有報告書を提出しなければなりません。その後も保有割合が1%以上増減すれば、変更報告書が必要です。
TOBの基準は2026年5月から30%に
金融商品取引法の改正により、2026年5月1日から、上場会社株式の取得でTOB(公開買付)が義務となる基準が、議決権の3分の1超から30%超へ引き下げられました。市場内の取引も対象に加わっています(金融庁の公表資料)。上場会社同士の資本提携では、出資比率の設計に直結する変更です。
資本提携の主な手法は株式譲渡と第三者割当増資
同じ資本提携でも、株を売るのか、新しく株を発行するのかで、お金の行き先はまるで違います。代表的な手法は株式譲渡と第三者割当増資の2つで、両者を組み合わせることもできます。
株式譲渡でオーナーの持株を譲る
株式譲渡は、オーナーなど既存の株主が持っている株式を提携先に譲る方法です。発行済株式の総数は変わらず、持ち主だけが入れ替わります。
対価はオーナー個人が受け取る
譲渡代金はオーナー個人に入り、会社の資金は増えません。譲渡益には、所得税・住民税に復興特別所得税を加えて20.315%の税金がかかります(国税庁タックスアンサーNo.1463)。手取りの見込みは、株式譲渡の税金の仕組みとあわせて早めに試算しておきましょう。
譲渡制限株式は会社の承認を得て譲る
中小企業の多くは、定款で株式の譲渡に会社の承認を必要としています。譲渡制限株式を提携先に譲るなら、取締役会や株主総会の承認を経て、株主名簿を書き換える手続が欠かせません。
第三者割当増資で会社に資金を入れる
第三者割当増資は、会社が新たに株式を発行し、提携先に引き受けてもらう方法です。払込金は会社に入るため、設備投資や運転資金に充てられます。
オーナーの持株比率は薄まる
オーナーが1,000株(100%)を持つ会社が新たに400株を発行し、提携先が全部を引き受けたとします。提携先の比率は約28.6%、オーナーは約71.4%。オーナーが株を手放さなくても、比率は確実に下がります。
非公開会社では株主総会の特別決議が要る
株式の全部に譲渡制限がある非公開会社では、新株の発行条件を株主総会の特別決議で決めます(会社法199条2項、309条2項5号)。払込金額が引受先に特に有利な場合は、取締役がその理由を株主総会で説明しなければなりません。
株式の持ち合いという形もある
2社が互いの株式を持つ「株式の持ち合い」は、対等な関係を示しやすい形です。その半面、解消時には双方で株式を買い戻す調整が要り、手間は倍になりがちです。中小企業同士では、一方向の出資のほうがよく使われます。
株式譲渡と第三者割当増資の使い分け
どちらを選ぶかは、お金を必要としているのがオーナーか会社かで決まります。下表で主な違いを比べました。
| 比較項目 | 株式譲渡 | 第三者割当増資 |
|---|---|---|
| 資金の行き先 | オーナー個人 | 会社 |
| オーナーの持株比率 | 譲った株数の分だけ下がる | 新株の発行で薄まる |
| オーナー個人への課税 | 譲渡益に20.315% | 原則として生じない |
| 主な手続 | 譲渡承認、株主名簿の書換 | 株主総会の特別決議、払込、変更登記 |
| 向いている場面 | 持株の一部を現金化したい | 成長投資の資金を会社に入れたい |
持株の一部を譲渡しつつ増資も受けるなど、両方を組み合わせる設計も可能です。相続対策として持株を減らしたいオーナーが、譲渡を組み込む例もあります。
資本提携のメリット・デメリットをオーナー目線で比較
経営権を渡さずに大手の力を借りられるなら、いいことずくめではないでしょうか。そう感じる方もいるはずです。ただ、出資を受け入れるオーナーの立場から見ると、デメリットも決して小さくありません。
資本提携のメリット
独立を保ちながら外部の力を取り込めることが、資本提携ならではの利点です。
経営権を保ったまま経営資源を借りられる
販路、技術、人材、仕入れ先など、自社だけでは時間のかかる経営資源を、経営権を手放さずに取り込めます。社名や社風もそのまま残るため、社員や取引先の動揺を抑えやすい点も見逃せません。
業務提携より踏み込んだ協業ができる
株式でつながると利害が一致し、ノウハウの共有や共同投資にも踏み込みやすくなります。契約だけの関係よりシナジー効果が出やすいのはこのためです。新規事業に挑む際も、リスクを提携先と分け合えます。
財務の厚みと信用力が増す
増資で自己資本が厚くなれば、金融機関の評価や取引条件の改善につながる可能性があります。名の知れた企業が株主に入ったこと自体が、採用や営業で追い風になる場面も。
資本提携のデメリット
一方で、経営権を残すからこそ生じる難しさもあります。
組んだ後の解消に手間がかかる
方針がずれても、相手の株式を誰がいくらで買い戻すかが決まらない限り、関係は解けません。買戻しの資金がオーナーや会社に重くのしかかることも。
経営判断に相手の意向が入る
少数株主でも、報告の要求や役員の派遣を通じて発言力を持ちます。即断即決で会社を引っ張ってきたオーナーほど、意思決定のスピードが落ちることに戸惑いやすいものです。
少数の株式は1株あたりの評価が下がりやすい
経営権を伴わない株式は、支配権がない分だけ割り引いて評価されることがあります。いわゆるマイノリティ・ディスカウントです。一部を先に譲ると、全株をまとめて譲るより1株あたりの手取りが少なくなる場合もあります。
個人保証と後継者の悩みは残る
経営権がオーナーに残る以上、借入の個人保証は原則としてオーナーが負い続けます。後継者がいないという悩みも、資本提携だけでは片付きません。ここが、会社売却との分かれ目です。
資本提携か会社売却か、判断の基準
当社に寄せられる相談は、大きく2つに分かれます。大手と組んで成長を速めたい成長戦略型と、後継者がいないため会社の行く末を託したい事業承継型です。どちらの悩みが主なのかで、選ぶべき形は変わってきます。
資本提携が合いやすい会社
あと5年以上は自ら経営を続けるつもりで、後継者の候補もいる会社。そのうえで販路や技術など特定の経営資源が足りないなら、資本提携で必要なものだけを取り込む形が合います。
会社売却を優先して検討したい会社
後継者のめどが立たず、引退までに個人保証も外したいなら、会社売却を軸に考えるほうが現実的です。経営権を移すからこそ、保証の差し替えや次の経営体制づくりを譲受企業と交渉できます。
判断に迷ったときのチェックリスト
当社が初回の面談でうかがうことの多い項目を、下表に整理しました。右の列に当てはまる項目が多いほど、会社売却を検討する意味は大きくなります。
| 確認したいこと | 資本提携が合う状態 | 会社売却を検討したい状態 |
|---|---|---|
| 5年後も社長を続けたいか | 続けたい | 引退の時期を決めている |
| 後継者のめど | 親族や社内に候補がいる | 候補がいない |
| 個人保証の扱い | 当面はこのままでよい | 引退までに外したい |
| 相手に求めるもの | 販路や技術など特定の経営資源 | 経営全体を任せられる体制 |
| 受け取るお金の行き先 | 会社の成長資金にしたい | オーナー個人の資産にしたい |
| 相手の関与の許容範囲 | 報告と一部の事前承諾まで | 経営の主導権を渡してもよい |
| 将来の全株譲渡 | 考えていない | 相性が合えば譲ってもよい |
左右の回答が混ざっても心配はいりません。その場合は、次に述べる段階的な譲渡が選択肢に入ります。
資本提携から段階的に会社売却へ進む方法
最初は少数の株式で組み、時期を決めて残りを譲る進め方もあります。相性を確かめてから経営を託せるため、慎重なオーナーほど選びやすい方法です。
最初の譲渡で相性を確かめる
はじめに20〜30%程度を譲り、役員派遣や共同プロジェクトを通じて、社風や意思決定の癖を互いに確かめます。この期間に社員の受け止め方も見えてくるため、本格的な譲渡の判断材料がそろうのも利点です。
残りの株式の価格の決め方を先に定める
残りの株式を将来買い取る権利(コール・オプション)や、買い取らせる権利(プット・オプション)を契約に入れ、価格の決め方も定めておきます。算式は企業価値評価の考え方を踏まえ、業績に連動させる形が一般的です。
段階的な譲渡で起きやすい行き違い
数年のうちに相手の担当役員が代わり、当初の約束の温度感が変わることがあります。業績が想定を下回れば、相手が買い取りを見送る可能性も。行使期限や最低価格まで契約に書き込み、口約束で済ませないことが大切です。
資本提携の進め方と契約の要点
出資比率と金額は決まったものの、契約条項はひな形のまま。そんな状態で、署名の直前に相談に来られる方もいます。流れと契約の勘所を先に押さえておけば、慌てずに済みます。
資本提携を進める流れ
一般的な流れは次のとおりです。相手探しから契約まで、早くても数か月はかかると見ておきましょう。
目的を言葉にする
販路を広げたいのか、資金が欲しいのか、将来の承継先を探したいのか。目的があいまいなままだと、相手選びも条件交渉もぶれてしまいます。資本提携でなければ実現できないのかも、この段階で確かめておきます。
提携先の候補を探して絞り込む
取引先や同業者からの打診を待つだけでなく、目的に合う相手を幅広く比べたいところです。財務の健全さや経営理念、社員を大切にする姿勢まで見ておくと、相手選びで後悔しにくくなります。
株価と出資比率を決める
非上場会社の株式には市場価格がないため、純資産や収益力をもとに株価を算定します。非上場株式の評価では、取引に使う時価と相続税の評価額が一致しない点に注意が必要です。
デューデリジェンスを経て契約を結ぶ
出資が少数でも、提携先は財務や法務の調査、いわゆるデューデリジェンスを行うのが通常です。調査結果を踏まえて条件を詰め、投資契約や株主間契約を締結します。
提携後の運営を確かめる
契約後は、定例会議で協業の進み具合と数字を共有するのが基本です。PMIと呼ばれるM&A後の統合作業ほど大がかりでなくても、誰が何を担うかを最初に決めておくと関係がぎくしゃくしにくくなります。
株主間契約で押さえたい条項
出資比率が低くても、契約の書き方ひとつで相手の発言力は大きく変わります。下表は、資本提携の株主間契約でよく使われる条項と、オーナーが確認したい点をまとめたものです。
| 条項 | 主な内容 | オーナーが確認したい点 |
|---|---|---|
| 事前承諾事項 | 重要な決定に提携先の同意を求める | 対象が広すぎて実質的な拒否権になっていないか |
| 取締役の指名権 | 提携先が役員を送り込む | 人数と、交代・解任の条件 |
| 情報提供・報告 | 月次決算や事業計画を共有する | 頻度と社内の作業負担 |
| 先買権 | 第三者へ株式を譲る前に相手へ優先して打診する | 相続や親族への承継に支障が出ないか |
| スタンドスティル | 一定期間、相手の買い増しを制限する | 期間と例外の範囲 |
| コール・プットオプション | 将来の株式の買取りを約束する | 価格の算式と行使できる期間 |
| ドラッグ・アロング/タグ・アロング | 全株売却の際に少数株主を同調させる、または同乗を認める | 将来の会社売却で足かせにならないか |
| 解消条項 | 提携を終える条件と株式の扱い | 誰がいくらで買い戻すか |
契約より強い歯止めが必要なら、オーナー側が拒否権付きの種類株式、いわゆる黄金株を持つ設計もあります。
支援現場でよく見るつまずき
当社の支援現場では、同じ型の失敗を繰り返し目にします。いずれも契約前なら防げるものばかりです。
出資比率は低いのに主導権を握られている
出資は25%なのに、借入や設備投資、役員報酬の改定まで提携先の事前承諾が要る契約は珍しくありません。比率だけを見て安心し、事前承諾事項の一覧を読み込まずに署名すると、経営の自由度は過半数を譲ったのと大差なくなります。
株価を出資時の金額のまま決めてしまう
「設立時と同じ1株5万円で」と、当初の払込金額のまま株価を決めてしまうのも典型的な失敗です。時価との差が大きいと、双方に思わぬ課税が生じます。
オーナー側に生じるみなし譲渡課税
個人が法人に時価の2分の1未満で株式を譲ると、時価で譲ったものとみなして譲渡所得が計算されます(所得税法59条)。実際には受け取っていない代金にまで、税金がかかる形です。
提携先側に生じる受贈益
時価より安く株式を取得した法人には、差額が受贈益として法人税の課税対象になり得ます。第三者割当増資でも、特に有利な価格で引き受けた場合は同じ論点が生じるため注意が必要です。当社では、税理士とともに時価の根拠を書面に残してから価格を決めるよう勧めています。
解消条項がないまま年月が過ぎる
提携から数年後、オーナーが会社売却を決めたものの、少数株主として残る提携先との調整に時間を取られるという相談は後を絶ちません。解消時の買戻し条件を入口で決めておくことが、将来の少数株主の整理を楽にする近道です。
みつきコンサルティングが支援した資本提携の事例
中小企業のオーナーが「大手と資本提携した」と話すとき、実態は株式譲渡による会社売却であることも少なくありません。経営を託しながら相手と組んで会社を伸ばす、という思いがこの言葉には込められています。当社が支援した次の2社も、株式譲渡による事例です。
関東の自動車整備会社|破談を経て社員を大切にする相手へ
譲渡企業:自動車整備(売上約3億円)
譲受企業:自動車販売(売上約100億円)
スキーム:株式譲渡
父創業の地域密着型整備工場が、後継者不在と業界の電子化・人材不足を背景に、コロナ禍での破談を経て従業員のキャリアパスを重視する企業への譲渡を実現。
創業30年の字幕・吹替制作会社|上場映像グループと組み海外へ
譲渡企業:字幕吹替制作(売上約4億円)
譲受企業:映画映像制作(売上約172億円)
スキーム:株式譲渡
創業30年の字幕・吹替制作会社が、国内映像市場縮小と海外配信シフトを背景に、映画館チェーン展開企業への譲渡で制作から上映までの一貫体制を構築し、海外展開。
上記は当社のM&A仲介実績のほんの一部です。様々な業界・規模の成約事例を下記のページでご紹介しておりますので、ぜひご覧ください。
2つの事例に共通すること
どちらのオーナーも、価格だけでなく、社員を大切にしてくれるか、一緒に事業を伸ばせるかを基準に相手を選びました。承継の悩みを解きながら成長の道も開く点に、広い意味での資本提携の力が表れています。ほかの成約事例や、上場企業を含むM&Aの事例もあわせて参考にしてください。
M&Aと資本提携に関するFAQ
出資の話が具体的になり始めたオーナーから、よく寄せられる質問にお答えします。
切り替えは可能で、実務でもよくある順番です。業務提携で成果が出てから出資を受ければ、その実績が株価交渉の材料になります。ただし、業務提携の契約に将来の出資条件や独占取引の縛りが入っていないかは、先に確認しておきましょう。
経営権がオーナーに残る限り、借入条件や個人保証は原則そのままです。もっとも、借入契約に株主構成の変更を銀行へ通知する条項が入っていることもあります。現場ではまず契約書を確認し、取引銀行へ事前に説明しておくよう勧めています。
上場会社には取引所の適時開示ルールがあり、資本業務提携は内容次第で開示の対象です。非上場の自社名が開示資料に載ることもあります。公表の日時と、社員・取引先へ伝える順番は、契約前にすり合わせておくと混乱を防げます。
契約締結後、公表に合わせて伝えるのが基本です。成否を左右する幹部には、秘密保持を約束してもらったうえで早めに共有する場合もあります。経営権が変わらない資本提携なら、雇用や待遇は変わらないと最初に明言することが何より大切です。
相手探し、株価の算定、契約条項の設計まで考えると、専門家を交える価値は十分にあります。依頼先を選ぶ際は、中小M&Aガイドラインに沿って手数料の体系や利益相反への対応を説明してくれるかを確かめてください。

資本提携とM&Aの違いを踏まえ自社に合う形を選ぶ
資本提携は経営権を残したまま他社の力を借りる手段で、実態は出資比率と株主間契約で決まります。後継者や個人保証の悩みまで解きたいなら、会社売却とも比べてみる価値があります。どの道が正解か、ひとりで決めきれないのはごく自然なことです。
みつきコンサルティングは税理士法人グループのM&A仲介会社で、中小企業M&Aの実績経験が豊富な専門家がそろっています。株価や税金の試算も含め、資本提携と会社売却のどちらが合うかを一緒に整理します。まずはお気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年11月5日M&Aのトレンド2026|7つの変化と業界別予測・会社売却の視点
- 2026年11月5日M&AのPMIとは?100日プランの進め方と売り手の役割
- 2026年11月5日水平統合と垂直統合の違いとは?メリット・事例と会社売却の視点
- 2026年11月5日事業承継と相続・M&Aの関係とは?継がせるか売るかの判断と税金