企業買収がつまずく主な原因は、目的のあいまいさ、調査不足、高値づかみ、統合準備の欠如です。日本郵政やキリンなどの公表事例と最新の中小企業白書のデータから6つの罠を整理し、譲受企業の失敗が社員や譲渡オーナーへ跳ね返る経路、失敗しにくい相手の見極め方と契約での備えまで、会社を託す相手選びに迷う経営者向けに解説します。
買収の失敗とは?確率は測り方で大きく変わる
「M&Aの半分は失敗するらしい」。会社の売却を考え始めた経営者から、そんな不安を打ち明けられることがあります。ただ、企業買収の失敗率は、何を失敗と呼ぶかで数字が大きく動きます。M&Aの基本的な仕組みを押さえたうえで、まずは失敗の中身を整理しておきましょう。
最新の白書はPMIの有無で明暗を示す
2026年4月に公表された2026年版中小企業白書の概要では、M&Aの効果を、PMI(譲受後の経営統合)に取り組んでいるかどうかで比べています。下表のとおり、想定した効果が得られなかった割合は、取り組んでいる企業の12.9%に対し、取り組んでいない企業では38.0%でした。
| PMIの取組状況(回答数) | 想定を超える効果が得られた | 想定した効果が得られた | 想定した効果が得られなかった |
|---|---|---|---|
| 取り組んでいる(410社) | 15.4% | 71.7% | 12.9% |
| 取り組んでいない(713社) | 6.5% | 55.5% | 38.0% |
一番の成功例でも4割近くが期待外れ
この数字は、事業に最もプラスの影響を及ぼしたと思うM&Aについて尋ねた結果です(帝国データバンク、2025年度調査)。つまり各社にとって一番の成功例でさえ、統合に手を付けなければ4割近くが想定を下回っていることに。失敗の分かれ目が成約の後にあることを、はっきり示すデータです。
失敗を測る3つの物差し
失敗率の数字が調査ごとにばらつくのは、物差しが違うためです。満足度で測れば前向きな回答が多くなり、事前の目標で測れば評価は厳しくなります。
下表のように、どの物差しを当てるかで、同じ案件でも評価が入れ替わることは珍しくありません。
| 失敗を測る物差し | 判定の仕方 | 読み取るときの注意点 |
|---|---|---|
| 主観的な満足度 | 当事者が「実施してよかった」と感じたか | 自社の判断を否定しにくく、甘めに出やすい |
| 事前目標の達成度 | 売上や利益など、計画した数字を達成したか | 目標の置き方しだいで結果が変わる |
| 成約そのもの | 交渉がまとまり、契約が成立したか | 譲受後の成否までは測れない |
売り手にとっての失敗とは
譲渡オーナーにとっての失敗は、もっと身近なところにあるものです。代金を受け取った後に社員が辞めていき、取引先が離れ、個人保証も外れないまま。これでは契約がまとまっていても、成功とは呼べません。M&Aの成功率という数字より、託す相手がこうした落とし穴を避けられる会社かどうかに目を向けたいところです。
企業買収が失敗する6つの原因
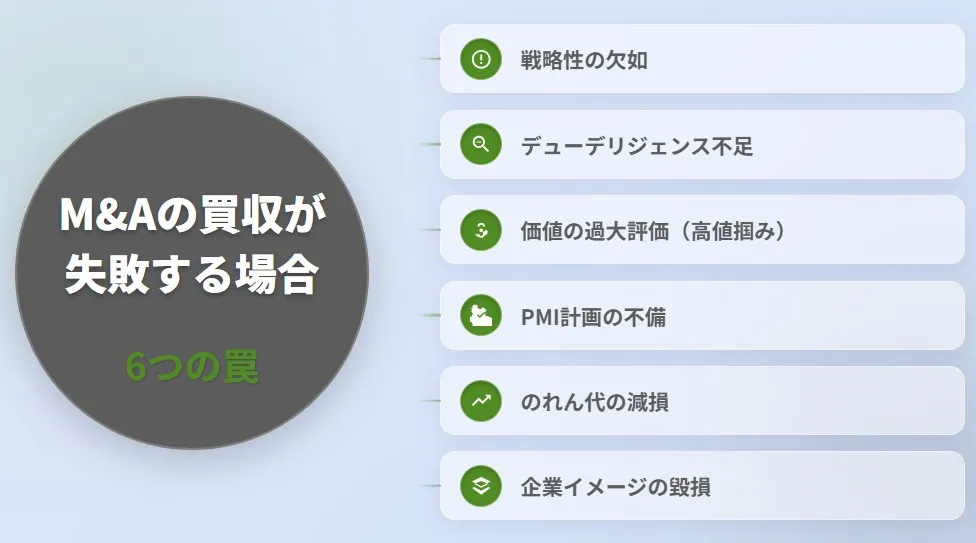
設計図のないまま家を建て始める人はいません。ところが企業買収では、目的や統合の段取りがあいまいなまま契約へ進む例が後を絶たないのが実情です。つまずく原因を6つに分けると、下図のようになります。
目的があいまいなまま進める
「同業だから、とりあえず規模を取りに行く」。こうした漠然とした動機で動く譲受企業は、統合の段階で方向を見失いがちです。M&Aの目的を数字で語れなければ、何を残して何を変えるかが決まらず、現場には混乱だけが残ります。
デューデリジェンスが浅い
譲受前に行うデューデリジェンス(専門家による詳細調査)は、リスクを見える化するための作業です。ここが浅いと、譲受後に想定外の負担が次々と表に出てきます。
簿外債務や粉飾の見落とし
典型は、決算書に載らない簿外債務です。未払残業代、退職金の積立不足、他社の借入に付けた保証などが後から表面化します。売上の水増しのような粉飾を見抜けなければ、価格の前提そのものが崩れます。
ITと労務の見落とし
老朽化したシステムや情報セキュリティの不備が、統合後の思わぬ出費につながることも。社員の労働時間の管理や社会保険の加入状況も、調査の範囲から漏れやすい項目です。
企業価値を高く見積もりすぎる
複数の候補が競り合う入札では、「ここで負けたくない」という心理が判断を狂わせます。期待するシナジーを楽観的に積み上げ、企業価値評価を大きく上回る価格で決めてしまうのが、いわゆる高値づかみです。
上乗せした買収プレミアムを早く回収しようと、譲受後に無理なコスト削減へ走る譲受企業もあります。しわ寄せを受けるのは、たいてい現場の社員です。
PMIの準備が足りない
成約はゴールではなく、出発点にすぎません。経営方針、人事制度、業務やシステムをすり合わせるPMIの進め方を詰めないまま契約すると、決裁の流れが二重になり、社員の不満は積もる一方です。
最初の100日で方針を示せない
中小企業庁の中小PMIガイドライン(2022年3月策定)は、成約前の「プレPMI」から準備を始め、成約後おおむね1年、とりわけ最初の100日に集中して取り組むよう勧めています。この期間に方針が見えないと、社員は様子見に回り、改革の機運もしぼみがち。
キーマンが相次いで辞める
技術や顧客を握る社員が去れば、企業価値の源泉そのものが失われます。統合の狙いが伝わらないまま業務の変更だけが降ってくると、意欲の高い人ほど先に動くもの。M&A後の離職は、譲受企業にとって最も高くつく失敗のひとつです。
のれんの減損が財務を揺らす
譲受価格のうち、時価純資産を上回る部分はのれんとして資産に計上されます。日本の会計基準では一定の期間で規則的に償却し、取得した会社の収益力が想定を下回れば、減損処理で損失を一気に計上しなければなりません。
減損は自己資本と借入条件に響く
多額の減損を計上すると自己資本比率が下がり、借入契約に付いた財務制限条項に抵触することがあります。帳簿上の損失が、資金繰りや次の投資の制約へと連鎖していくわけです。その影響は、賞与や採用の抑制という形で社員にも及びかねません。
評判の毀損が後から表面化する
いまは不祥事がSNSで瞬く間に拡散します。譲受後にハラスメントや不適切な表示、環境面の問題が見つかれば、売上の減少にとどまらず、採用難や取引条件の悪化まで招きかねません。決算書に表れないM&Aのリスクほど、調査の網から漏れやすいもの。
大企業の買収失敗事例に学ぶ
約6,200億円で取得した会社に、わずか2年後に4,003億円の減損。大企業がつまずくと、損失の桁が変わります。下表は、公表資料で経緯をたどれる代表的なM&Aの失敗事例を、6つの原因と対応させてまとめたものです。
| 譲受企業と対象会社 | 取得の時期と内容 | その後の経緯 | 主な原因と教訓 |
|---|---|---|---|
| 日本郵政×トール(豪州) | 2015年、国内事業の縮小を補う狙いで、豪州の物流大手を約6,200億円で取得 | 豪州経済の減速などで業績が低迷し、2017年3月期にのれんと商標権の全額などで4,003億円の減損を計上して最終赤字に | 価格の過大評価と譲受後の経営管理の弱さ。成長の筋書きを描けない大型案件の危うさ |
| キリンHD×スキンカリオール(ブラジル) | 2011年、ブラジルのビール大手を約3,000億円で取得 | 景気悪化に伴う販売数量の減少や通貨安で、2015年12月期に約1,140億円の減損を計上し最終赤字に。2017年に約770億円で同業大手のグループへ譲渡し撤退 | 新興国市場と為替の見通しの甘さ。カントリーリスクの過小評価 |
| 東芝×ウェスチングハウス(米国) | 2006年、米原子力大手の株式77%を約41.6億ドルで取得 | 原発事故後の環境変化に加え、米国の原発建設工事で巨額の損失が発生。2017年3月に同社などが米連邦倒産法第11章の適用を申請し、東芝は1兆円規模の最終赤字となる可能性を公表 | 外部環境の急変を織り込まない事業計画。子会社の損失が親会社の屋台骨まで揺らす怖さ |
| DeNA×iemo・ペロリ | 2014年、キュレーションメディアを運営する2社を取得 | 2016年、医療記事の信頼性や他者が書いた記事の扱いが問題となり、10サービスの全記事を非公開化 | 調査範囲がコンテンツの品質まで及ばなかった点。評判リスクの大きさ |
出典は、各社の適時開示資料などです(日本郵政、キリンHDの譲渡、東芝の取得、東芝の申立て、DeNA)。
4つの事例に共通する教訓
共通するのは、取得時の想定が楽観的で、外部環境が変わったときの備えが薄かった点です。海外案件では為替や制度の違いも重なり、クロスボーダーM&Aほど振れ幅は大きくなります。中小企業の会社売却でも構図は同じ。譲受企業の見通しが甘ければ、そのツケは譲受後の現場に回ってきます。
中小企業の買収失敗は売り手にも跳ね返る
代金さえ受け取れば、その後は相手の経営判断の問題。そう割り切りたくなる気持ちは、よく分かります。
ところが中小企業の会社売却では、譲受企業のつまずきが、譲渡オーナーや社員へ戻ってくる経路がいくつもあります。主なものを下表に整理しました。
| 跳ね返る経路 | 譲受企業がつまずくと起きること | 譲渡オーナーの事前の備え |
|---|---|---|
| 社員と取引先 | 処遇の悪化や離職、取引の縮小や停止 | 雇用の方針と、取引先への説明計画を確かめる |
| 表明保証と補償 | 開示漏れが見つかれば補償を請求される | 弱点を開示し、補償の上限と期間を決める |
| 後払いの対価 | アーンアウトや分割払いが未達や不払いになる | 支払条件と、不払い時の扱いを契約に入れる |
| 経営者保証 | 譲渡後も会社の借入の保証人のまま残る | 解除の時期と方法を最終契約に明記する |
社員と取引先が受けるダメージ
統合に失敗した会社では、評価制度の急な変更や拠点の統廃合が起こりやすくなります。長年支えてくれた社員が辞め、取引先も離れていく光景は、譲渡オーナーにとって代金以上に重い痛みです。M&A後の会社の末路を分けるのは、価格よりも譲受後の運営にほかなりません。
表明保証違反で補償を求められる
最終契約では、決算書の正しさや訴訟がないことなどを譲渡オーナーが保証する表明保証を定めるのが一般的です。譲受後に業績が悪化すると、譲受企業は原因を探し始め、開示漏れが見つかれば補償を求めてきます。業績不振そのものは補償の対象外でも、粗探しが始まりやすいのは確か。
後払いの対価が受け取れない
対価の一部を業績に連動させるアーンアウトや分割払いは、譲受企業の経営が順調であることを前提に成り立つ仕組みです。統合に失敗すれば目標は未達に終わり、資金繰りが悪化すれば支払いそのものが滞ることも。譲渡後に役員として残るなら、役割と権限を事前に決めておかないと、責任だけを負う立場になりかねません。
経営者保証が外れないまま残る
見落とされがちなのが、会社の借入に付いた個人保証の解除です。中小企業庁の資料「中小M&A時の経営者保証の取扱い」は、M&Aの成立と同時に保証を解除することを最優先とし、成立後に持ち越すなら譲受企業の義務を最終契約に明記しておくべきとしています。
不適切な買い手への対策も動き出した
譲受後に保証を引き継がず、会社の現預金まで引き上げる譲受側の存在が問題となりました。こうした事態を受け、中小企業庁は2025年2月、仲介会社などの間で不適切な譲り受け側の情報を共有する仕組みを整理・公表しています。
情報共有の対象となる主な例
登録の対象例に挙がっているのは、合意した保証解除が相当の期間を過ぎても果たされない場合や、分割で支払う約束の対価や退職慰労金が期日までに支払われない場合などです。相手選びの段階で、この仕組みを踏まえた確認をしているか仲介会社に尋ねておくと安心です。
支援現場で見る中小企業の買収失敗パターン
命取りになるのは、派手な不正より小さな段取りの狂いであることが多いもの。当社に寄せられる相談でも、次の3つの型は繰り返し目にします。いずれも規模や業種を問わず起こりうるパターンです。
社員への説明が遅れキーマンが離脱
たとえば年商10億円前後の設備工事会社で、最終契約の直前に噂が社内へ広がり、現場を束ねる工事部長が同業へ移ってしまうような展開です。施工体制に不安を覚えた譲受企業は、価格の一部を後払いへ切り替えるよう求めてきます。社員説明のタイミングは、情報管理と一体で設計しておくべきものです。
許認可の要件者が抜けて許可が危うくなる
株式譲渡なら、許認可は会社に残ったまま引き継がれます。ただ建設業許可のように、要件を社長個人が満たしている会社では、社長の退任と同時に要件を欠くおそれがあります。後任の手当てがないまま引き渡せば、譲受企業は許可の維持に追われることに。許認可の承継は、スキームと人の両面から点検したい論点です。
買収後の全面刷新で古参社員が離れる
譲受企業が自社流を急ぐあまり、長年のやり方を否定する形で制度を一新すると、ベテランほど居場所を失います。中小PMIガイドラインも、譲渡側のこれまでの取り組みを否定すれば信頼を失いかねないと注意を促しています。歯止めになるのは、譲渡オーナーの在籍期間と役割を成約前に合意しておくことです。
失敗しにくい買い手を見極めるチェックリスト
では、どうすれば失敗しにくい相手を選べるのでしょうか。答えの多くは、提示された金額の外にあります。
当社の成約事例でも、譲渡理由と並べて譲受企業の目的を案件ごとに記録しています。目的が言葉になっていない相手からは、譲受後の方針も見えてきません。トップ面談や条件交渉の場で確かめたい8項目を、支援現場の視点から下表にまとめました。
| 確認項目 | 確かめ方 | 気をつけたいサイン |
|---|---|---|
| 1 譲受の目的 | 「なぜこの会社なのか」「3年後にどうしたいのか」を聞く | 規模の拡大としか答えない |
| 2 統合の責任者と計画 | 譲受後の窓口と、最初の100日の方針を聞く | 「成約してから考える」で止まる |
| 3 過去のM&Aのその後 | 以前に譲り受けた会社の社員や経営陣の今を聞く | 短期間で経営陣を総入れ替えしている |
| 4 資金の出どころ | 自己資金か借入か、返済の見通しを確かめる | 返済の原資を対象会社の現預金に頼る |
| 5 経営者保証の扱い | 金融機関への相談時期と、借換えの可否を確かめる | 「クロージング後に順次」とだけ答える |
| 6 社員の雇用と処遇 | 雇用を守る期間や、給与制度の扱いを確かめる | 書面での約束を避けたがる |
| 7 譲渡オーナーの役割 | 残留の有無、期間、権限を確かめる | 役割があいまいなまま進めたがる |
| 8 価格と支払条件 | 価格の根拠と、一括か後払いかを確かめる | 根拠の薄い高値と、後払いの比率の高さ |
資金と保証の確認は後回しにしない
8項目のうち、後から取り返しがつきにくいのが4と5です。借入に頼るM&Aファイナンスで取得する場合、返済の原資は対象会社が生む利益になります。返済計画に無理があれば、そのしわ寄せは社員と取引先へ向かうことに。
最高値の相手が最良とは限らない
提示額の高さに心が動くのは自然なことです。ただ、高値で取得した譲受企業ほど、のれんの償却負担を早く取り戻そうと、譲受後の現場に厳しい数字を課しがち。譲受企業の選び方では、価格と同じ重みで統合の構想を比べてください。
売り手の準備不足が買収失敗の種になる
失敗の種は、実は譲渡側がまいている場合もあります。準備が足りないまま交渉に入れば、破談や譲受後のトラブルを自ら招きかねません。代表的なつまずきを見ていきます。
情報漏洩で交渉が壊れる
売却の検討が早い段階で漏れると、社員は身の振り方を考え始め、取引先は発注を控えがちです。候補先と秘密保持契約を結ぶのは当然として、社内の誰にいつ伝えるかの順番まで決めておけば、余計な動揺は抑えられます。
株主の整理が遅れて成約が延びる
創業から年月を重ねた会社には、名義だけの株主や連絡のつかない株主、発行した株券の所在不明といった問題が眠っていることがあります。中小企業の株式譲渡では全株の取得を求められることが多く、整理が遅れれば成約そのものが先送りに。早めの少数株主の整理が、譲受企業の不安を取り除く近道です。
不利な事実を隠すほど補償リスクが膨らむ
弱点を伏せて高く売ろうとすると、後で表明保証違反を問われる火種を残します。不利な事実は先に開示し、価格や条件に織り込んでおくほうが、結果として手取りを守れるもの。譲渡側が事前に専門家の調査を受けるセルサイドDDも、そのための有効な備えです。
決断を先送りして相手を逃す
好条件の打診を「もう少し業績を上げてから」と見送り、数年後に再開したときには、相手がすでに同業の別会社を譲り受けていたという話は珍しくありません。相手には相手の事情があり、M&Aのタイミングは自社の都合だけでは選べないものです。
段階別に見る買収失敗の防ぎ方
同じ失敗の芽でも、気づく段階が早いほど打てる手は多くなります。段階ごとのM&A成功のポイントを裏返せば、どこで何を確かめるべきかが見えてきます。下表は、譲受企業側で起きやすいつまずきと、譲渡オーナーが打てる手を進行段階ごとに並べたものです。
| 進行段階 | 譲受企業側で起きやすいつまずき | 譲渡オーナーが打てる手 |
|---|---|---|
| 検討・準備 | 目的があいまいなまま候補を探す | 譲渡の目的と、譲れない条件を書き出しておく |
| 相手探し・トップ面談 | 入札の熱気で価格を競り上げる | 価格以外の比較軸を持って面談に臨む |
| 基本合意・DD | 調査範囲が狭く、リスクを見落とす | 資料を整え、弱点は先に開示する |
| 最終契約 | 統合計画がないまま調印を急ぐ | 保証解除、雇用、役割、補償の上限を明記する |
| クロージング・PMI | 最初の100日で方針を示せない | 社員や取引先への説明と、業務の引継ぎに協力する |
最終契約で万一の負担を限定する
万一に備える最後の砦は契約書です。最終契約書では、補償の上限額と請求できる期間を区切り、経営者保証の解除期限や、守られなかった場合の扱いまで書き込みます。国の中小M&Aガイドライン(第3版)には、最終契約のリスク事項を説明する書面のサンプルも収められています。
統合の成否は売り手の協力でも変わる
PMIは譲受企業の仕事ですが、社員や取引先の信頼を引き継げるのは譲渡オーナーしかいません。中小PMIガイドラインも、主要取引先と関係を持つ譲渡側の人物から協力を得るよう勧めています。引継ぎへの協力を約束しておくことは、自ら育てた会社を守る手立てにもなります。
買収の失敗に関するFAQ
買い手の失敗が自社の売却にどう関わるのか、経営者からよく寄せられる疑問を取り上げました。
経営の結果について、売り手が責任を負うことは原則としてありません。ただし表明保証の対象とした事実に誤りがあれば、業績悪化をきっかけに補償を求められることがあります。どこまで負うかは、補償の上限額と請求期間の定め方次第です。
まず最終契約で定めた期限と義務を確認し、買い手に金融機関との協議を書面で求めます。それでも進まなければ、弁護士や事業承継・引継ぎ支援センターに早めの相談を。期限を大きく過ぎた不履行は業界内の情報共有の対象にもなりうるため、交渉の材料として伝える方法もあります。
相手探しや条件の調整は任せられても、買収後の統合の成否までは保証できません。現場では、仲介会社が買い手の財務や過去の案件をどこまで調べたか、最終契約のリスクをどう説明するかを確かめます。相手を最終的に見極めるのは、売り手自身です。
一定の歯止めにはなりますが、権限のない立場では止められない場面も多いのが実情です。残るなら、期間、役割、報酬、意見を伝える場を契約や覚書で決めておきます。逆に長く残りすぎると、買い手の改革の妨げと受け取られることも。
買い手がファンドなら、数年後の売却を前提にしているのが普通です。事業会社でも、統合がうまくいかなければ再び売りに出されることがあります。気になる場合は、一定期間の再譲渡の制限や事前の通知を条件に入れられるか交渉します。応じるかどうかは相手次第です。
買収の失敗に巻き込まれない会社売却のまとめ
企業買収の失敗は、目的のあいまいさ、調査不足、高値づかみ、統合準備の欠如から生まれ、その影響は社員や譲渡オーナーにも及びます。相手の目的と統合体制、資金と保証の扱いを確かめれば、多くは事前に防げるもの。手塩にかけた会社を託す決断に不安を覚えるのは、ごく自然なことです。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として、中小企業のM&Aを数多く支援してきました。譲受企業の見極めから経営者保証の解除、譲渡後の体制づくりまで、会計と税務の視点を交えて伴走します。売却を決める前の段階でも、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 名古屋法人部長/M&A担当ディレクター
-
人材支援会社にて、海外人材の採用・紹介事業のチームを率いて新規開拓・人材開発に従事。みつきコンサルティングでは、強みを生かし人材会社・日本語学校等の案件を中心に工事業・広告・IT業など多種に渡る案件支援を行う。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年11月6日M&Aの失敗事例|大企業・中小企業の原因と会社売却で防ぐ対策
- 2026年10月29日経営資源集約化税制とは?M&A準備金70%の要件と売り手への影響
- 2026年10月22日買収の失敗はなぜ起きる?6つの原因と事例・売り手が備える対策
- 2026年10月22日事業承継M&A業界の動向|業界別の傾向とオーナーの売却判断