会社を手放すとき、どこまで調べられるのか不安に思う経営者は少なくありません。候補先選びからデューデリジェンス、クロージング直前まで、譲受企業が何を確かめるのかを流れに沿って整理しました。不利な事実を隠すと表明保証違反を招く理由や、譲渡オーナーが相手を見極める方法も、税理士法人グループのM&A仲介会社が解説します。


M&Aの調査とは?会社売却で行われる調査の全体像
「調査」と聞くと、税務署の立ち入りのような場面を想像する経営者は少なくありません。M&Aの調査は、譲受企業が対象会社の実態とリスクを確かめ、譲受価格や契約条件を決めるための確認作業を指します。M&Aの流れに沿って段階的に深まり、その進み具合がM&Aにかかる期間も大きく左右します。
調査の目的は価格と契約条件を固めること
譲受企業が確かめたいのは、決算書の数字が実態どおりか、引き継いだ後に想定外の負担が出ないか、の2点です。調べた結果は、譲受価格の算定と最終契約の条項にそのまま反映されます。調査の深さは、そのまま交渉材料の量。譲渡オーナーにとっても他人事ではありません。
調査の中心はデューデリジェンス
調査の山場は、基本合意の後に行うデューデリジェンス(DD)です。中小企業庁の中小M&Aガイドラインは、DDを主に譲受企業が専門家に依頼して行う調査と定義し、手続の流れでは基本合意の締結後、最終契約の前に置いています。では、それより前に調査はないのでしょうか。実際には、候補先を選ぶ段階から簡単な調査が始まっています。
調べる側は買い手だけではない
実は、調査には逆向きの流れも。譲渡オーナーが売却前に自社の弱点を洗い出す調査と、仲介者やFA(当事者の一方だけを支援する助言者)が譲受企業の候補の素性を確かめる調査です。後者は2024年8月改訂のガイドライン第3版で仲介者・FAに求められるようになったもので、経営者保証を抱える譲渡オーナーを守る役割を担います。
会社売却の段階別に見るM&Aの調査
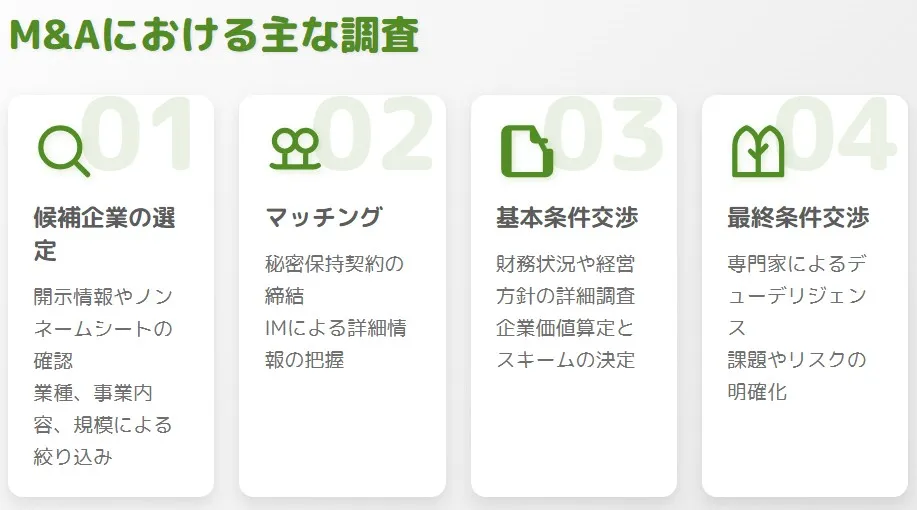
調査は、いつ、何回くらい行われるのでしょうか。答えは「段階ごとに何度も」。売却準備から最終契約の直前まで、調べる側と深さを変えながら繰り返されます。下表は、段階ごとに誰が何を調べ、譲渡オーナーがどんな資料を求められるかを整理したものです。
| 売却の段階 | 主に調べる側 | 主な調査内容 | 譲渡オーナーが出す主な資料 |
|---|---|---|---|
| 売却準備 | 譲渡オーナー (顧問税理士・仲介会社と連携) | 自社の強みと弱点、株主や契約、労務の整理状況 | 直近3期分の決算書、株主名簿、主要な契約書 |
| 候補先の選定 | 譲受企業 | 業種、地域、売上規模などの概要 | 社名を伏せたノンネームシート |
| マッチング | 譲受企業 | 事業内容、組織、取引先、業績の推移 | 企業概要書(IM) |
| トップ面談・基本合意 | 譲受企業と譲渡オーナーの双方 | 経営方針、従業員や取引先への考え方、条件の大枠 | 面談での説明、追加質問への回答 |
| デューデリジェンス | 譲受企業が依頼した専門家 | 財務・税務・法務・労務・事業などの詳細 | 総勘定元帳、税務申告書、契約書の原本、社内規程 |
| 最終契約〜クロージング | 譲受企業、仲介会社 | DD後の業績の変化、取引実行の前提条件、譲受企業の支払能力 | 直近の月次試算表、クロージング書類 |
売却準備の段階は自社を調べることから
最初の調査は、ほかでもない自社の点検。決算書や株主構成、主要な契約を棚卸しし、他人に調べられる前に弱点をつかみます。役員への貸付金や名義株、契約書の不備も、この段階なら手を打つ時間が十分に残っているはず。売却の事前準備に早く着手した会社ほど、後の調査で慌てずに済みます。
候補先選定の段階はノンネームで絞り込む
譲受企業は、社名を伏せたノンネームシートで業種や地域、売上規模を見て、検討に進むかを判断します。仲介会社の側もソーシングで候補を広く集め、相性の良い先へ絞り込んでいく流れ。この段階で見られるのは事業の輪郭だけです。社名が知られる心配も、まだありません。
マッチングの段階は秘密保持契約の後に深まる
社名を明かすのは、譲渡オーナーの同意を得て、候補先と秘密保持契約を結んだ後です。そのうえで企業概要書(IM)を開示し、組織図や役員構成、主要取引先、業績の推移まで見てもらいます。数字の背景を社長自身の言葉で語れるかどうか。ここでの説明力が、相手の本気度を左右します。
基本合意の前後は経営者同士の確認が中心
トップ面談では、数字だけでは見えない経営方針や従業員への思いを互いに確かめます。譲受企業はその結果を踏まえて意向表明書を出し、条件が折り合えば基本合意書を結ぶ、という順番。DDの範囲や期間、独占交渉の期限もここで決まるため、後の調査の土台となる段階です。
最終契約の前はデューデリジェンスで精査する
基本合意の後、譲受企業は公認会計士や弁護士などに依頼して本格的な調査に入ります。見つかった問題点は、譲受価格の見直しや最終契約書の条項として反映されるのが通常の流れ。想定外の事実が出れば、それまでの交渉が振り出しに戻ることもあります。
クロージングの直前にも確認がある
最終契約からクロージングまでの間にも、業績や財産に大きな変化がないかが確かめられます。代金の最終額を確定させるため、クロージング監査を行う案件も。DDが終わったからといって、気を抜ける段階ではありません。
買い手が行う主な調査項目
譲受企業の目線に立つと、調べる理由は単純です。支払う金額に見合う会社なのか、引き継いだ後に思わぬ負担を背負わないか。この2つを確かめるため、DDの前から複数の調査を重ねていきます。
DDの前に行われる調査
本格的なDDに入る前にも、譲受企業は社内外でいくつかの調査を進めています。どれも、検討を続ける価値があるかを見極めるためのもの。
自社のM&A戦略との照合
意外かもしれませんが、譲受企業の調査は自社の点検から始まります。自社の経営資源や足りない機能を洗い出し、M&A戦略に照らして対象会社がその穴を埋められるかを判断する作業です。見込めるシナジー(相乗効果)の大きさも、提示できる価格の上限を左右する要素。
市場と競合の調査
対象会社の市場は伸びているのか、縮んでいるのか。競合との力関係はどうか。業界の公開データや取引先の評判などから、事業の将来性を外側から確かめます。参入障壁の高さや、特定の取引先に売上が偏っていないかも評価を分ける材料です。
会社と経営者の信用調査
信用調査会社の情報や登記簿、取引金融機関の評判などをもとに、会社と経営者に問題がないかを確認します。会社の数字が健全でも、経営者個人の金銭トラブルや訴訟が見つかれば、追加の調査を求められることがあります。
反社会的勢力との関係の確認
反社会的勢力とのつながりは、どの段階で発覚しても取引中止の理由になります。各都道府県の暴力団排除条例や契約書の暴排条項により、関係が判明した企業は取引や融資を打ち切られるおそれがあるためです。役員や大株主、主要な取引先まで含めて確認されるのが一般的。譲渡オーナー側も、同じ目線で相手を確かめます。
デューデリジェンスの種類と調査項目
DDは、調べる分野ごとに専門家を分けて進めます。財務・法務・事業の3分野が基本で、税務や労務、ITなどは業種や規模に応じて加える形。分野ごとのDDの調査項目と、譲渡オーナーが求められやすい資料を下表にまとめました。
| DDの種類 | 主な調査項目 | 主な依頼先 | 譲渡オーナーが求められやすい資料 |
|---|---|---|---|
| 財務DD | 決算書の正確さ、簿外債務、正常な収益力、運転資本 | 公認会計士 | 決算書、総勘定元帳、月次試算表、借入金の明細 |
| 税務DD | 申告漏れや追徴のリスク、過去の税務調査での指摘 | 税理士 | 法人税・消費税などの申告書、税務調査の記録 |
| 法務DD | 契約の解除条項、訴訟や紛争、許認可、株式の帰属 | 弁護士 | 定款、株主名簿、登記簿、主要な契約書 |
| 人事労務DD | 未払残業代、社会保険の加入状況、就業規則の運用 | 社会保険労務士 | 賃金台帳、就業規則、36協定、雇用契約書 |
| 事業DD(ビジネスDD) | 市場性、取引先の構成、組織と人材、事業計画の妥当性 | コンサルティング会社、譲受企業自身 | 取引先別の売上、事業計画、組織図 |
| IT DD | システムの老朽化、情報セキュリティ、統合にかかる費用 | ITコンサルティング会社 | システム構成図、保守契約、ソフトウェアの利用許諾 |
| 不動産・環境DD | 土地建物の権利関係、土壌汚染などの環境リスク | 不動産鑑定士、環境調査会社 | 登記簿、図面、土地の過去の利用履歴 |
財務と税務で見られる点
財務では、決算書の数字が実態どおりかが出発点です。在庫や売掛金が本当にあるか、帳簿に載っていない保証債務や退職金の負担はないかを洗い出すのが財務デューデリジェンスの役割。税務では税務デューデリジェンスで、過去の申告に追徴の芽がないかを確かめます。社長個人と会社のお金の線引きがあいまいな会社ほど、確認項目は増えがちです。
法務と労務で見られる点
法務デューデリジェンスで時間をかけるのが、主要な契約の解除条項です。株主が変わると取引先が契約を解除できる「チェンジ・オブ・コントロール条項」があれば、売上の柱が一気に揺らぎかねません。労務では未払残業代と社会保険の加入漏れが典型的な論点。過去分は潜在的な債務として評価に響きます。
事業とITで見られる点
事業デューデリジェンスでは、取引先の集中度や受注の継続性、計画どおりに成長できるかが検証されます。社長個人の人脈に頼った受注が多い会社は、引き継ぎの設計まで問われやすいところ。ITでは基幹システムの老朽化や保守切れが、統合後の追加投資として見積もられます。
デューデリジェンスの進め方と期間
DDは、資料の開示から報告までいくつかの工程に分かれます。社内の誰をいつ巻き込むかは、DDの進め方を知っておくと決めやすくなります。
資料の開示とデータルーム
譲受企業側の専門家から依頼資料の一覧が届き、それに沿ってM&Aに必要な書類を出していきます。最近はインターネット上の共有フォルダやバーチャルデータルームを使う案件が増え、誰がいつ閲覧したかも記録に残せるように。紙の資料しかない会社は、電子化の手間を日程に織り込んでおくと安心です。
質疑応答と経営陣へのインタビュー
開示資料を読んだ専門家からは、質問が一覧表で何度も届きます。並行して社長や幹部へのマネジメントインタビューが行われ、数字の背景や今後の見通しを直接聞かれる場面も。回答が担当者ごとに食い違うと、それ自体がリスクと受け取られかねません。回答の窓口は1本にまとめておくのが無難です。
工場や店舗の現地確認
工場や店舗、倉庫を訪れ、設備の状態や在庫の量、現場の稼働を目で確かめます。帳簿上の在庫と実際の在庫が合わないのは、意外と多い落とし穴。訪問は従業員に気付かれにくい休日や営業時間外に設定することがよくあります。
調査結果の報告と条件への反映
調査の結果は報告書にまとめられ、見つかった問題ごとに扱いが決まります。どの方法を選ぶかは、問題の性質と金額で変わるところです。
買収価格を見直す
簿外債務や過大な在庫のように金額で測れる問題は、譲受価格からの減額で調整するのが基本です。基本合意で示された価格は、あくまでDD前の仮の数字という扱い。減額の根拠となる計算は、譲渡オーナー側でも中身を検証したいところです。
契約条項で手当てする
金額が確定しない論点は、表明保証や、特定の事項に限った補償の約束として最終契約に書き込みます。解決を取引実行の前提条件にする方法もあり、未払残業代の精算などで使われる手法です。
取引を見送る
粉飾や反社会的勢力との関係のように、価格や条項では埋められない問題が出れば破談もありえます。重大な問題が見つかった場合の線引きは、調査前に仲介会社とすり合わせておきたいところ。
期間と調査範囲の目安
中小企業の株式譲渡では、資料の開示から報告までを数週間から2か月前後で組むことが多く、範囲が広いほど長くなります。すべてを網羅しようとすると時間も費用も膨らむため、譲受企業は目的に照らして優先順位を付け、調べる分野を絞り込むのが通例。日程が延びる原因の多くは、資料がすぐに出てこないことです。
売り手が押さえておきたい調査への対応
たとえば売却の半年後に、譲受企業から補償を求める通知が届く場面。開示していなかった債務が見つかれば、十分に起こりうることです。防げるかどうかは、調査を受ける側の準備と姿勢にかかっているもの。譲渡側のDD対応で差がつく点を、支援現場の視点で整理します。
隠した事実は表明保証違反として後から問われる
最終契約では、譲渡オーナーが「開示した情報は正しく、記載のない債務はない」と約束する表明保証を定めるのが一般的です。DDで出さなかった事実が売却後に見つかれば、表明保証違反として補償を求められかねません。中小M&Aガイドラインも、表明保証はDDの結果を踏まえて検討すべきとしています。不利な情報ほど先に出したほうが、結果として手取りを守れます。
調査で評価が上がる場面もある
調べられるほど値下げされる、と身構える必要はありません。実務では、調べた結果が企業価値評価を押し上げることもあります。
正常収益力の調整で評価が上がる場合
支援現場でよく見るのが、社長の生命保険料や社用車の費用、社長の人付き合いに伴う交際費が会社の経費に含まれているケースです。これらは売却後に発生しない費用として足し戻され、正常収益力が決算書の利益より高く見積もられることがあります。反対に、役員報酬を相場より低く抑えてきた会社は、引き下げ方向に調整される点に注意が必要。
役員借入金は処理の方法を先に決める
社長が会社に貸している役員借入金は、クロージング時に返済を受けるのか、株式と一緒に譲受企業へ譲るのかを早めに決めておきます。安易に債権放棄すると、会社側に債務免除益が生じ、繰越欠損金がなければ法人税がかかる場合も。税務の影響まで含めて手取りを比べる視点が欠かせません。
調査の前に見直したい当社チェックリスト
下表は、当社が売却準備の初期に確認している項目から、DDで指摘されやすいものを絞り込んだものです。売却準備のチェックリストの中でも、後回しにすると価格や日程に響きやすい部分。
| 確認項目 | DDで指摘されやすい状態 | 調査前に打てる手 |
|---|---|---|
| 株主名簿と株券 | 名義株が残っている、定款上は株券発行会社なのに株券を発行していない | 真の株主の確定、定款変更や株券の扱いを専門家と検討 |
| 社長個人と会社の貸し借り | 役員貸付金や役員借入金が積み上がっている | 残高を確定させ、返済や譲渡の方針を決める |
| 個人と会社の資産の混在 | 社長名義の土地や建物を会社が無償で使っている | 賃貸借契約の整備、売却対象に含めるかの整理 |
| 主要取引先との契約 | 契約書がない、株主の変更で解除できる条項がある | 契約書の整備、取引先への説明方針の検討 |
| 許認可 | 名義や更新期限の管理があいまい | 許認可の一覧化と期限の確認 |
| 労務管理 | 残業代の計算方法があいまい、社会保険の加入漏れがある | 社会保険労務士による点検と是正 |
| 税務 | 過去の税務調査で指摘された論点が残っている | 指摘の内容と修正の状況を記録で整理 |
| 帳簿に出ない債務 | 他社の借入の保証人になっている、係争中の案件がある | 一覧にまとめ、開示の準備をしておく |
| 借入金と経営者保証 | 金融機関ごとの保証の有無を把握していない | 借入と保証の一覧を作り、解除の方針を検討 |
従業員に知られずに調査を受ける工夫
売却の検討を従業員に知られたくない、という相談はよく受けます。社内で対応する人数は経理責任者など最小限に絞り、資料の受け渡しは仲介会社を経由させるのが基本。来訪者についての社内向けの説明も、あらかじめ決めておくと混乱を避けられます。開示した資料の利用目的や返却方法は、DDの秘密保持契約で定めておきます。
セルサイドDDで先回りする
譲渡オーナーが自ら専門家に依頼して事前に調べるセルサイドデューデリジェンスは、指摘されそうな論点を先に把握し、是正や説明の準備を済ませておく方法です。費用はかかるものの、交渉の主導権を握りやすくなる利点も。複数の候補先と並行して進める案件や、年商が数十億円規模の会社では、検討する価値が十分にあります。
売り手が買い手を見極めるための調査
見落とされがちですが、調査は一方通行ではありません。経営者保証が外れない、後払いの代金が支払われないといったトラブルを防ぐため、中小企業庁は譲受企業の側を確かめる仕組みを強めています。売却後の生活を守るには、譲渡オーナーも相手を調べる目線が欠かせません。
ガイドラインが求める買い手への調査
2024年8月改訂の中小M&Aガイドライン第3版は、仲介者・FAに対し、譲受企業が最終契約を履行し、事業を引き継ぐ意思と能力を持つかを調べるよう求めています。調査は仲介契約を結ぶ前に加え、手続の途中でも行い、最終契約までに十分確かめることが前提。主な観点は下表のとおりです。
| 調査の観点 | 主な確認内容 | 確認方法の例 |
|---|---|---|
| 財務状況 | 債務超過や赤字ではないか、手元資金は十分か | 決算書、税務申告書、決算公告 |
| コンプライアンス | 反社会的勢力への該当性、過去のM&Aトラブルの有無 | 役員・主要株主・関連会社まで含めた確認、業界内の情報共有 |
| 事業実態 | 事業所が実在し、実際に事業を営んでいるか | 商業登記簿、地図サービス、事業所への訪問 |
| 最終契約の実行可能性 | 譲渡対価を支払えるか、資金調達の目途は立っているか | 預金残高の資料、融資証明書、金融機関との調整状況 |
経営者保証の扱いは最終契約までに決める
借入に社長の個人保証が付いている会社では、ここが売却後の安心を分けます。保証の行方を確かめることは、相手の信用を確かめることでもあります。
中小企業庁が示す経営者保証の扱い
中小企業庁の「中小M&A時の経営者保証の取扱いについて」は、M&Aの成立と同時に保証の解除などを行うことを最優先としています。金融機関への相談は最終契約の一定期間前から始めるのが望ましく、遅くとも最終契約後、クロージングの前には着手するよう示しています。
最終契約での定め方と見極め方
最終契約では、保証の解除や借換えを譲受企業の義務として明記し、クロージング条件に組み込むことも検討します。解除されなかった場合の契約解除や補償の条項も選択肢。借換えの要請に応じない相手は財務に課題を抱えている可能性があり、取引自体を慎重に見直すべきサインです。
2025年に整理された不適切な買い手の情報共有
中小企業庁は2025年2月、不適切な譲り受け側に係る情報共有の仕組みについて、運用の骨子と留意点を公表しました。経営者保証が合理的な期間を過ぎても解除されない、後払いの対価が期日を過ぎても支払われないといった事案を、中立的な運営主体を通じて参加する仲介会社などで共有するものです。共有先には、全国の事業承継・引継ぎ支援センターも含まれる形。
仲介会社に確認しておきたいこと
ガイドラインは、仲介契約を結ぶ前の重要事項の説明に、譲受企業に対する調査の概要を含めるよう求めています。業界内の情報共有の仕組みに参加しているかどうかも説明事項の1つ。契約前の面談で「相手先をどう調べているか」と尋ね、具体的な答えが返ってくるかを確かめておくと安心です。
調査を支える専門家の選び方と費用
料金の安さだけで依頼先を選び、中小企業の帳簿に不慣れな担当者に当たって質問ばかりが増えるケース。DDの現場でときどき見かける光景です。専門家の選び方と費用の考え方を押さえておけば、譲受企業側の調査にも落ち着いて向き合えます。
調査の分野ごとに依頼する専門家
財務は公認会計士、税務は税理士、法務は弁護士、労務は社会保険労務士というように、分野ごとに依頼する専門家が分かれます。複数の分野をまとめて受けられる事務所なら、窓口が減るぶん質問の重複も防げるはず。選ぶ際は、中小企業の案件の実績と、担当者が実際に現場へ来るかを確かめると失敗が少なくなります。
費用の負担と金額を左右する要素
DDの費用は、調査を依頼した譲受企業が負担するのが一般的です。自社の事前調査を専門家に頼む場合は、譲渡オーナー側の負担。金額は調べる分野の数や会社の規模、拠点数、資料の整い方で大きく変わり、DD費用の相場も分野ごとに幅があります。資料をすぐ出せる状態にしておけば、相手の調査コストと日程が抑えられ、交渉の空気も良くなります。
補助金で専門家費用の一部を賄う方法
中小企業庁が2026年9月に公表した事業承継・M&A補助金(十六次公募)では、専門家活用枠の対象経費にDD費用が含まれます。通常の補助上限600万円に、DD費用を申請する場合は200万円が加算される仕組み。買い手支援類型と売り手支援類型があり、仲介やFAの費用はM&A支援機関登録制度の登録業者によるものに限られます。要件は公募回ごとに変わるため、申請前に最新の公募要領を確認してください。
M&Aの調査に関するFAQ
調査を前にして、売却を考える経営者が気にしやすい点を取り上げます。
おすすめしません。中小M&Aガイドラインも、DDを実施しないことを最終契約後のトラブルにつながるリスクの1つに挙げています。調査が浅いと、買い手は表明保証を広く求めがちで、売却後に責任を問われる範囲がかえって広がることも。範囲を絞った簡易な調査でも、実施したほうが双方の安心につながります。
範囲は絞られやすくなります。事業譲渡は、引き継ぐ資産や契約を個別に選ぶ手法。買い手が負うのは契約で引き継ぐと決めた債務に限られるのが原則のため、調査は対象事業の資産・契約・従業員・許認可に集中します。ただし商号を続けて使う場合の例外や、取引先・従業員の個別同意を取り付ける手間には注意が必要です。
下がり幅と理由次第です。一時的な要因なら説明で済むこともありますが、基本合意で前提にした数字から大きく外れれば、価格の見直しを求められるのが普通。最終契約の後であれば、重大な悪化を理由に取引を取りやめられるMAC条項の対象になる可能性もあります。悪い兆しほど早めに共有するほうが、交渉はこじれません。
遅くとも基本合意の前後には伝えておきたいところです。DDでは申告書や総勘定元帳、税務調査の記録など、顧問税理士の手元にある資料を多く求められます。急な依頼で対応が遅れると、調査の日程全体がずれ込むことも。伝える範囲と時期は、秘密保持の観点から仲介会社と相談して決めると安全です。
誠実に応じるのが原則ですが、際限なく出す必要はありません。基本合意書で調査の範囲や期間を決め、質問は一覧表で管理するのが実務の進め方です。取引先別の単価や従業員の個人情報など、競合する相手に出しにくい資料は、開示の時期を遅らせたり、名前を伏せた集計で出したりする調整もできます。

M&Aの調査を理解して納得のいく会社売却へ
M&Aの調査は、候補先の絞り込みからDD、クロージング直前の確認まで段階的に深まります。財務や法務、労務の弱点を早めに洗い出し、不利な事実ほど先に開示することが、手取りと信頼を守る近道です。相手を見極める目線も持てば、初めての売却でも過度に恐れる必要はありません。
みつきコンサルティングは、税理士法人グループのM&A仲介会社です。中小企業M&Aの実績と経験が豊富な担当者が、調査に備えた資料の整理から譲受企業の見極めまで伴走します。売却を決める前の段階でも、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年11月5日M&Aのトレンド2026|7つの変化と業界別予測・会社売却の視点
- 2026年11月5日M&AのPMIとは?100日プランの進め方と売り手の役割
- 2026年11月5日水平統合と垂直統合の違いとは?メリット・事例と会社売却の視点
- 2026年11月5日事業承継と相続・M&Aの関係とは?継がせるか売るかの判断と税金