意向表明書は、譲受企業が譲渡オーナーへ譲受意向と条件を差し入れる書面です。基本合意書との違い、記載項目、提出の時期、売り手側が見るべき確認点、ひな形の使い方までを仲介の現場感覚を交えて整理しました。提示価格の根拠をどう読み解くかも解説します。


M&Aの意向表明書とは何を示す書面か
意向表明書とは、譲受を検討している企業が、譲渡オーナーに対して「この条件で引き継ぎたい」という意思と基本条件を差し入れる書面です。企業提携の形態、譲受価格、想定スケジュール、デューデリジェンス(企業調査)の進め方、秘密保持の取扱いなどが並びます。M&Aの流れのなかでは、トップ面談を終えて基本合意書に進む手前に位置づけられます。
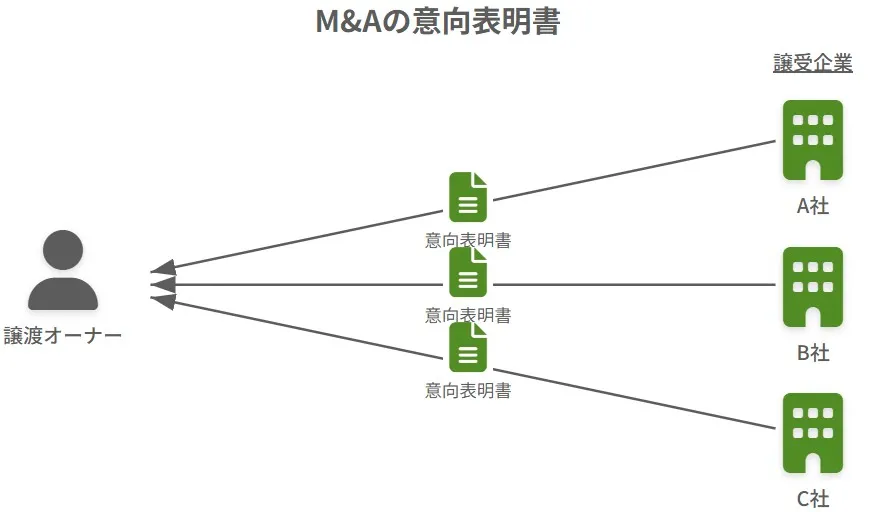
意向表明書はLOIとも呼ばれる
意向表明書は英語でLetter of Intentといい、頭文字を取ってLOIと表記されます。直訳すれば「意図を書いた手紙」。交渉と実行にあたって必須の書面ではないものの、条件の食い違いを早い段階で表に出せるため、実務では使ったほうが話が速く進みます。
基本合意書との違いは合意の有無
この2つを混同したまま面談に臨むオーナーは、珍しくありません。違いは単純で、双方が合意しているかどうかに尽きます。
双方合意か一方通行か
基本合意書は、譲渡側と譲受側の双方が合意した基本条件をまとめた書面。対して意向表明書は、譲受側から譲渡側へ一方的に差し入れる提案です。複数社から意向表明書を受け取った譲渡オーナーは、そのなかから1社を選び、基本合意へと進みます。意向表明のステップを飛ばして基本合意を結ぶこともあります。
LOIという略称の使われ方
やや厄介なのは、基本合意書のことも「LOI」と略す場面がある点。文脈を見て、どちらを指しているのか確かめてください。LOIという用語の整理や、MOUとの違いもあわせて確認しておくと、面談での会話が噛み合います。
意向表明書を交わす目的
譲渡オーナーにとっては、複数の譲受候補企業を同じ土俵に並べて比較するための材料になります。価格だけでなく、社員の処遇や自身の残留期間まで書面で並べば、判断の軸がはっきりする。
譲受候補企業の側にも実益があります。希望条件が大きく離れていれば、その先に費用と時間をかけても成約に届きません。交渉を続けるか撤退するかを見極める道具として機能します。
意向表明書を提出する時期
提出時期は、トップ面談が済んでから基本合意書を締結するまでの間が一般的です。譲受側から見れば、自社を選んでもらうためのアピール文書。譲渡側から見れば、交渉を継続する相手を絞り込むための選考書類となります。
提出されたあとの流れ
受け取った譲渡オーナーは内容を精査し、通常1〜2週間ほどで回答します。回答をもとに基本条件をすり合わせ、双方が納得すれば基本合意書の締結へ。条件交渉の実質は、この往復のなかで固まっていきます。
譲受候補が1社だけで論点も少なければ、基本合意書を結ばず、譲渡側から意向表明受理書を返すだけで済ませる場合も。ただし事業承継・引継ぎ補助金などを使う際に基本合意書の提出を求められることがあり、中小企業同士では締結するケースが増えています。
売り手が意向表明書で確認すべきポイント
会社の行き先を決める選考書類ですから、読み方を誤ると後戻りできません。金額の大きさに目を奪われて条件面を読み飛ばす、という失敗が実は一番多い。
提示金額はレンジの下限で読む
譲受価格は「○億円〜○億円」とレンジで書かれるのが通例です。心情としては上限を見たくなりますが、実務では下限を自社の想定価格として置いておくほうが安全でしょう。
減額リスクを織り込んでおく
高い金額を提示して独占交渉権を取り、その後のデューデリジェンスで厳しく査定して値を下げる、という進め方も現実には存在します。だからこそ提示額の算定根拠まで書かれているかを見る。M&Aが決裂する要因の多くは、譲渡側と譲受側の価格ギャップにあります。
価格以外の条件が抜けていないか
譲渡オーナーが重視する条件が、書面に反映されているかを確かめます。社長自身の残留期間、従業員の待遇、屋号の存続、そして個人保証の解除の時期。とくに保証解除は金融機関との調整が絡むため、譲受企業の考え方が書かれていないと後で揉めます。
交渉ですから歩み寄りは要ります。ただ譲りすぎると、何のための会社売却だったのかが分からなくなる。絶対に外せない条件と、譲ってよい条件を先に仕分けておいてください。
決裁レベルとサインを確認する
担当者の私案なのか、会社としての正式な意思なのか。取締役会や投資委員会など、どの会議体で決裁されたものかの記載と、代表者のサインまたは捺印の有無を見ます。ここが空欄の書面は、後から条件がひっくり返りやすい。
受領後に確認する項目のチェックリスト
支援現場で譲渡オーナーにお渡ししている確認項目を、下表にまとめました。届いた書面を並べ、同じ物差しで採点していく使い方を想定しています。
| 確認する観点 | 書面で見るべき具体的な記載 | 記載がない場合の риск |
|---|---|---|
| 価格の根拠 | 算定方法、前提とした利益水準、役員退職金の取扱い | DD後に大幅な減額提案を受けやすい |
| 価格の形式 | レンジか単一金額か、レンジの幅 | 幅が広いほど実際の着地が読めない |
| 決裁の段階 | 決裁済みの会議体名、代表者のサインまたは捺印 | 社内稟議で条件が覆る |
| オーナーの処遇 | 残留期間、役職、報酬水準 | 引継期間の認識がずれる |
| 従業員の処遇 | 雇用維持の方針、労働条件の据置期間 | 社員への説明時に約束できない |
| 個人保証 | 解除の時期と金融機関との協議方針 | クロージング後も保証が残る |
| 独占交渉権 | 期間、独占の範囲、延長条件 | 長期間、他候補と話せなくなる |
| DDの計画 | 調査範囲、実施時期、必要日数 | 資料準備が業務を圧迫する |
現場で見かける典型的な判断
年商12億円ほどの金属加工業で、2社から意向表明書が届いたことがありました。A社は提示額が高いものの価格はレンジ表記で、社長の処遇は「別途協議」。B社は金額こそ低めでしたが単一金額で示し、残留期間を2年、個人保証の解除をクロージング時と明記していました。
オーナーが選んだのはB社。結果として最終契約まで価格は動きませんでした。書面の丁寧さは、その後の交渉態度をかなり正直に映します。
意向表明書の記載内容
譲受側からのアピール文書でもあるため、会社の基本情報からM&A後の運営方針まで幅広く書き込まれます。一般的な記載項目を下表に整理しました。
| 記載項目 | 書かれる内容 |
|---|---|
| 譲受候補企業の概要 | 商号、代表者、主要事業、沿革、資本金、グループ構成、財務状況 |
| M&Aの目的 | 関心を持った理由、期待するシナジー、譲受後の事業構想 |
| 譲受スキーム | 株式譲渡か事業譲渡か、取得する株式の割合 |
| 譲受価格 | 金額またはレンジ、算定根拠と前提条件 |
| 資金調達方法 | 自己資金、金融機関からの借入、調達の確度 |
| 役員・従業員の処遇 | オーナーの残留、キーマンの継続、雇用と労働条件の方針 |
| DDの範囲 | 財務・税務・法務・ビジネスなどの調査領域と実施時期 |
| スケジュール | 最終契約締結とクロージングまでの想定日程 |
| 独占交渉権 | 付与の希望、期間、範囲 |
譲受価格と算定根拠
限られた開示情報をもとに算定するため、この段階の金額は暫定です。役員退職金を織り込んだ提示になっているかどうかで、オーナーの手取りは変わります。役員退職金の活用と株式対価の配分は、税務上の実務判断が分かれる論点。自社の水準感を持っておくため、事前に企業価値評価を済ませておくと読み違えが減ります。
譲受スキームと資金調達
株式譲渡か事業譲渡かで、税負担も必要な手続も変わります。M&Aのスキームが明記されているかは早めに確認したいところ。あわせて資金調達方法が書かれていれば、譲受企業の資金力と本気度をうかがう材料になります。
役員・従業員の処遇
社員への責任感が強いオーナーほど、ここを重く見ます。雇用維持の方針、労働条件を据え置く期間、キーマンに求める継続勤務の年数。抽象的な安心材料ではなく、期間や条件で書かれているかを見てください。
デューデリジェンスの範囲とスケジュール
DDには資料準備やキーマン面談の日程調整が伴い、通常業務を圧迫します。実施時期と所要日数、調査領域が書かれていれば、社内の段取りを組める。意向表明書とDDの関係を押さえておくと、条項の読み方が変わります。最終契約からクロージングまでの日程も、この時点で目線を合わせておきたい。
独占交渉権の有無と期間
譲受側はDDに公認会計士や弁護士の費用を投じます。他社との交渉が並走したり比較材料に使われたりする事態を避けるため、一定期間の独占交渉権の期間を求めるのが通常です。譲渡側から見れば、その間は他候補と話せなくなるということ。期間の妥当性は慎重に判断してください。
買い手が意向表明書を作成するときのポイント
提出する場面では、ほぼ必ず競合がいます。条件の良し悪しだけで決まるわけではないのが、中小企業M&Aの難しさであり面白さでもある。
シナジーを織り込んだ価格提示
対象会社の技術やノウハウを使って何を実現するのか。そこまで書き切ると、単独の収益力を超える価格の根拠が立ちます。シナジーを織り込んだ金額は、対象会社を高く評価しているという意思表示にもなります。
熱意は具体性で伝える
譲渡側が比較しやすいよう様式が指定されることも多く、そうなると各社の内容は似通ってきます。差がつくのは、対象会社の経営陣に向けたメッセージや、譲受後に何を守るかという記述。抽象的な決意表明ではなく、固有名詞と期間を伴った文章にしてください。
売主の心情に配慮した書き方
譲渡オーナーは、書面と面談を通じて「この相手に社員を託せるか」を見ています。誠実さが伝わる書き方の勘所を、下表に整理しました。
| 書き方の観点 | 意向表明書での具体的な留意点 |
|---|---|
| 経営方針を具体化する | 曖昧な表現は不安を呼ぶ。譲受後に何をどう進めるかを、期間と施策で示す |
| 相手の価値観を踏まえる | 雇用継続を重んじるオーナーには、人員削減を行わない方針と経営基盤の安定性を伝える |
| やわらかい言葉を選ぶ | 専門用語は最小限に。「子会社化」より「グループの一員」といった表現に置き換える |
| 交渉余地を残す | DD前に条件を確定はできない。価格などは幅を持たせた記述にとどめる |
| 他社との違いを示す | 必ず比較される前提で、承継者としてふさわしい理由を自社の強みから説明する |
| 謙虚な姿勢を保つ | 選ばれる立場である以上、高い金額でも心情に配慮しない文面では通らない |
前提となる企業概要書の精度
意向表明書の質は、その前に譲渡側が出す企業概要書の精度に左右されます。強みを具体的に示しつつ、リスク情報も誠実に開示する。過不足のない資料が届いてはじめて、候補先は適切な価格と条件を提示できます。提携の提案書の作り方も、あわせて押さえておくとよいでしょう。
意向表明書の注意点
両者にとって重い書面である一方、扱い方を誤ると足をすくわれます。実務で問題になりやすい4点を挙げます。
省略されるケースもある
交渉相手が1社だけなら、提出が省かれることも。その場合は基本合意書の協議で、意向表明書に書くはずだった内容を詰めていきます。逆に複数社が並ぶオークション方式では、まず省略されません。
法的拘束力が及ぶ範囲
価格や譲受義務について、原則として法的拘束力はありません。提出後に成約へ至らなくても、譲受側が違約金や損害賠償を負うことは通常ない仕組みです。ただし秘密保持義務や独占交渉権など、一部の条項に拘束力を持たせる例はあります。どの条項が拘束力を持つのか、書面上で切り分けられているかを確認してください。
情報の取扱いに注意する
記載事項は双方にとって重大な機密です。上場会社が当事者に含まれる場合、インサイダー情報に触れることにもなります。閲覧できる人の範囲を限定し、社内での回覧経路も決めておきましょう。
公的ガイドラインが求める水準
中小企業庁は2024年8月30日に中小M&Aガイドライン(第3版)を公表しました。不適切な譲り受け側への対応や、経営者保証に関するトラブル、M&A専門業者の営業・広告に関する留意事項が拡充されています。意向表明書の段階で保証の取扱いを書面化しておく実務は、この流れに沿ったもの。仲介会社を選ぶ際は、ガイドライン遵守を宣言しているかも確認材料になります。
意向表明書の雛形とサンプル
実際の書面はどの程度の分量になるのか。代表的な3つの型を紹介します。
簡素なフォーマット
最小限の項目だけを並べた形式です。譲受候補が1社で、論点が少ない案件で使われます。
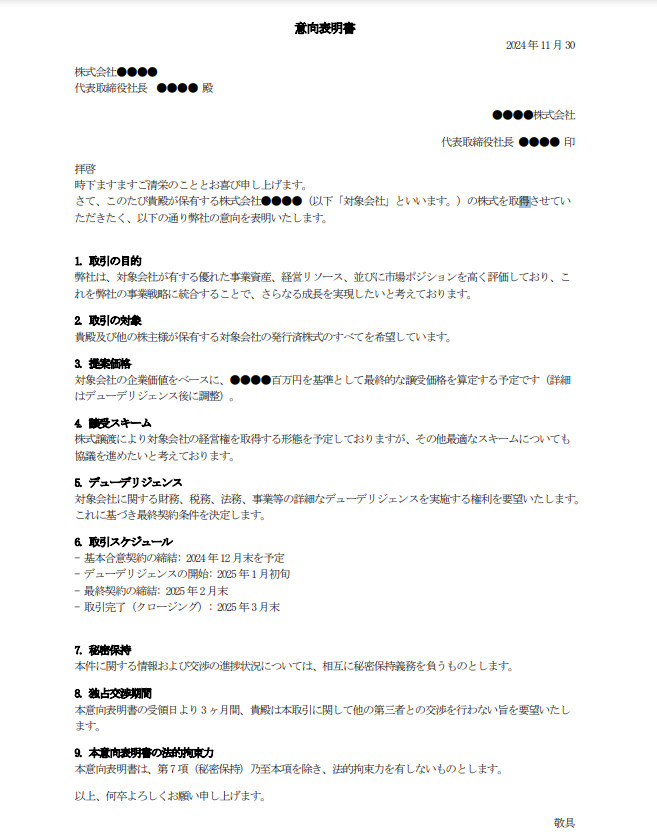
一般的なテンプレート
実務でよく見かけるのは、次のような構成です。これより項目を増やすこともありますが、文字量が多いほど良いとは限りません。オーナーの性格や案件の性質を踏まえた分量のバランスが効きます。
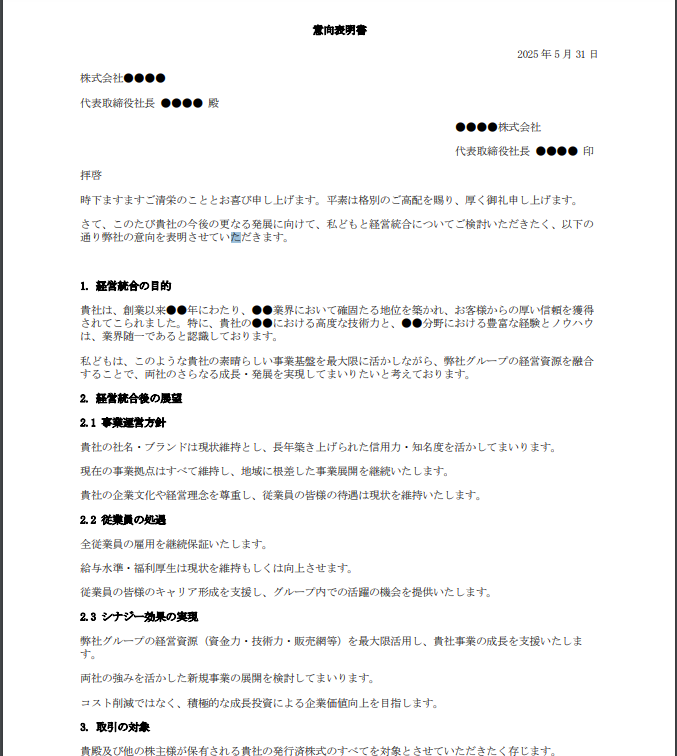
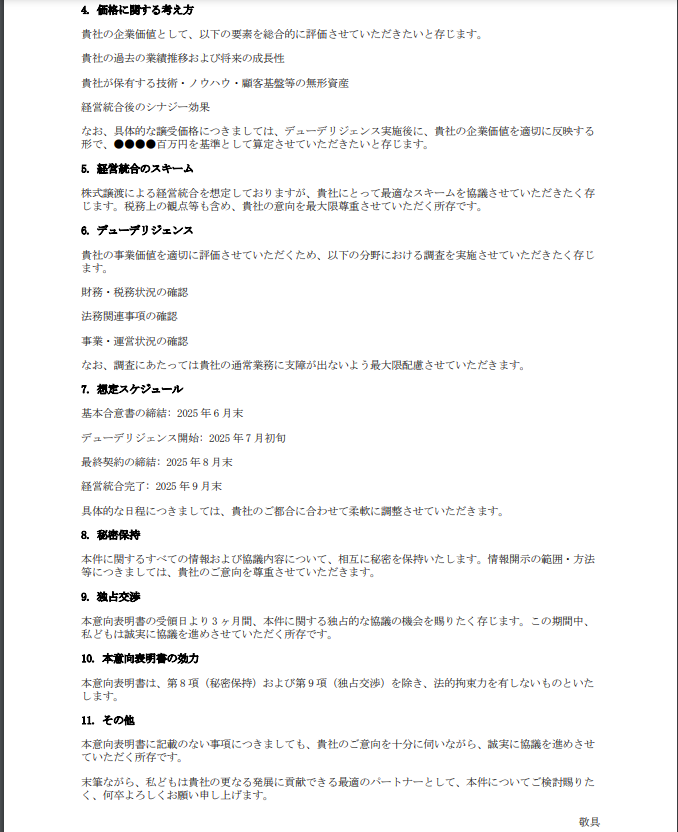
上場企業への買収提案書の例
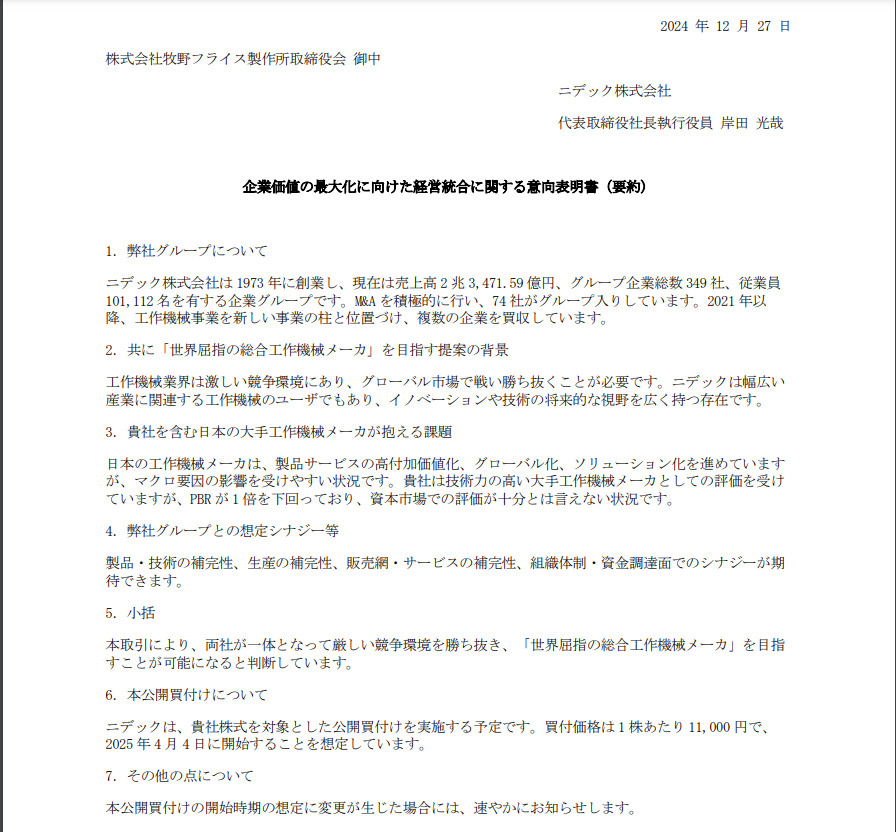
2024年12月、ニデック株式会社が牧野フライス製作所へTOB(株式公開買付)を提案すると発表しました。事前接触のない「同意なき買収」として注目を集めた一件です。ニデックは2025年5月にTOBを撤回し、約4か月半の攻防は決着しています。
この案件で公表された提案書面は、非公開会社のM&Aで使う意向表明書とは性質が大きく異なります。とはいえ、譲受側が何を主張し、どこまで書き込むのかを知る資料としては参考になるでしょう。
なお、意向表明書で示された条件は、その後の最終契約書で確定します。雛形はあくまで出発点として使ってください。
意向表明書に関するFAQ
譲渡オーナーからよくいただく質問を4つ取り上げます。
現場では1〜2週間を目安にお伝えしています。ただし複数社から届いた場合は、各社の回答期限がずれることも。仲介会社を通じて提出時期を揃えてもらうと、同じ条件で比較できます。急かされても、比較の時間は確保してください。
問題ありません。決めるのは譲渡オーナーです。現場では、価格差が1割程度なら条件面や相性で選ぶ判断も多く見られます。ただし他の株主がいる場合は、選定理由を記録に残しておくほうが後々の説明で困りません。
できます。企業概要書に明記するか、仲介会社を通じて事前に伝えるのが実務の順序。譲れない条件を先に示しておけば、候補先はそれを前提に提案を組み立てます。後出しにするほど、条件変更のリスクが増える点にご注意ください。
法的な義務はありません。ただし業界内で顔を合わせる相手であれば、簡潔に理由を伝えるのが穏当でしょう。仲介会社が間に入って調整するのが一般的です。交渉が再開する可能性も残るため、角の立たない伝え方を選びます。

M&Aの意向表明書のまとめ
意向表明書は、トップ面談後に譲受企業が差し入れる条件提示の書面です。法的拘束力は原則ありませんが、譲渡オーナーが承継先を絞り込む判断材料になります。価格の高さだけでなく、社員の処遇や個人保証の解除まで書き込まれているか。そこを見比べれば、迷いは小さくなります。
当社は税理士法人を母体とするM&A仲介会社として、中小企業の会社売却を数多く支援してきました。意向表明書の読み解きから条件交渉、成約後の税務まで一貫してお手伝いできます。承継先の選び方に迷われた段階で、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 名古屋法人部長/M&A担当ディレクター
-
人材支援会社にて、海外人材の採用・紹介事業のチームを率いて新規開拓・人材開発に従事。みつきコンサルティングでは、強みを生かし人材会社・日本語学校等の案件を中心に工事業・広告・IT業など多種に渡る案件支援を行う。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年9月18日ジュエリー業界の売却|地金の含み益と犯収法の備えが問われるM&A
- 2026年9月18日かばん専門店の売却|PB比率とランドセル保証から探るM&Aの相手
- 2026年9月18日靴メーカーの売却|木型と職人が価格に効くM&AとJIS認証の承継
- 2026年9月16日事業承継・M&A補助金16次公募|2026/10/2開始・売り手の要件