初めてのM&Aで経営者がつまずきやすいのは、手数料の高さよりも準備不足のまま交渉に入ることです。検討から統合後まで局面ごとに起きる落とし穴と打ち手を、個人保証や不適切な相手先への備え、国の市場改革の動きも交えて整理しました。社員や取引先を守りながら納得して引き継ぐための、交渉前のチェックリスト付きです。


M&Aの課題は局面ごとに整理すると見通しが立つ
M&Aの課題と聞くと、手数料の高さや相手が見つからないことを思い浮かべる方が多いかもしれません。実際には、検討の入口から統合後まで、局面ごとに違う壁が現れます。M&Aの基本的な仕組みを押さえたうえで、中小企業M&Aならではの事情に沿って壁が出る順に並べ直すと、準備の優先順位がはっきりします。
売り手から見た4つの局面
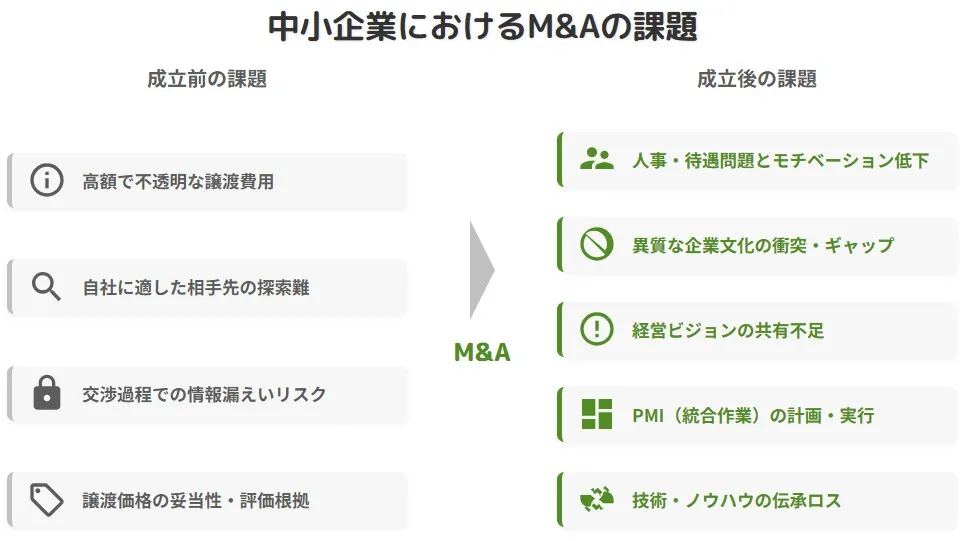
下表は、譲渡オーナーが直面しやすい課題を、起きる局面ごとにまとめたものです。表中の「手を打つ目安」は、支援現場で対策が間に合いやすいタイミングを示しています。
| 局面 | 起きやすい課題 | 手を打つ目安 |
|---|---|---|
| 検討・準備 | 目的のあいまいさ、社長への依存、決算書や株主構成の未整理、個人保証 | 仲介会社に相談する前 |
| 相手探し・交渉 | 仲介会社選びと手数料、相手先の探索、不適切な譲受企業、情報漏えい、価格の期待値のずれ | 仲介契約を結ぶ前 |
| 調査・契約 | 簿外債務の発覚、表明保証の範囲、譲渡手法の選択、税金と手取り | 企業概要書を渡す前 |
| 統合後 | 社員の不安と離職、企業文化の衝突、システム統合、先代社長の関与 | 最終契約の交渉中 |
見落とされがちなのは、統合後の課題ほど契約前に手当てを済ませておく必要がある点です。
課題を先に洗い出すと交渉の主導権を握れる
弱点は隠すより、先に把握して自分から説明したほうが交渉は有利に進みます。譲受企業の調査で初めて問題が見つかると、価格の引き下げや条件の追加を一方的に求められがち。反対に、課題と対策をセットで示せれば相手の不安は和らぎ、値下げの材料も減っていきます。準備の差は、そのまま交渉力の差です。
買い手側が抱える課題も知っておく
相手方の譲受企業にも、悩みはあります。払いすぎる「高値掴み」への警戒、統合がうまく進まず期待したシナジー効果が出ない不安、優秀な社員が辞めてしまう心配。相手が恐れるM&Aのリスクを知っておけば、開示資料や引継ぎ計画で先回りでき、条件交渉も進めやすくなります。
中小企業でM&Aが増えた背景と市場の現状
なぜ、ここ数年でM&Aがこれほど身近な選択肢になったのでしょうか。背景には後継者不足という構造的な問題があり、市場が急速に広がったことで新しい課題も生まれました。現状を押さえておくと、どこに注意を払うべきかが見えてきます。
後継者不在と黒字のまま進む廃業
帝国データバンクの調査によると、2025年の後継者不在率は50.1%で、過去最低を更新しました。改善が続くとはいえ、なお約半数の会社で後継者が決まっていない状況です。東京商工リサーチの集計では、2025年の休廃業・解散は6万7,210件と過去最多で、そのうち52.8%は黒字でした。
事業承継型M&Aが選択肢として定着
親族や社内に後継者がいない会社が、第三者へ会社を引き継ぐ事業承継型M&Aは、もはや特別な選択ではありません。国も中小M&Aガイドラインの策定や支援機関の登録制度、補助金などで後押ししており、M&Aの件数は増加傾向が続いています。
市場の拡大が生んだ新しい課題
件数が増えた反面、支援する側の質のばらつきが目立つようになりました。中小企業庁の資料では、2026年3月時点でM&A支援機関登録制度には約3,400者が登録している一方、不適切な支援に関する情報提供が引き続き寄せられています。相談先選びそのものが、いまや課題の一つです。
売り手と買い手の動機の違い
譲渡オーナーが望むのは、後継者問題の解決に加え、社員の雇用を守ることや、まとまった資金を手にして引退することです。譲受企業の狙いは、人材や販路、技術を時間をかけずに手に入れる点にあります。双方の動機がかみ合えばM&Aのメリットは大きく膨らみますが、ずれたまま進むと、それ自体が新たな課題になりかねません。
検討・準備段階で起きやすい課題
「まずは相手を見てから考えよう」と動き出し、途中で手が止まってしまうケース。支援現場で何度も見てきた光景です。この段階の課題は、社長自身と会社の内側にあります。外部の協力がなくても手を付けられるぶん、早く始めた会社ほど有利になります。
売却の目的と譲れない条件が定まっていない
価格を最優先にするのか、社員の雇用や社名を残したいのか。目的があいまいなまま相手探しを始めると、条件が示されるたびに判断が揺れてしまいます。M&Aの目的を言葉にし、譲れない条件を3つ程度に絞っておけば、交渉の軸はぶれません。
条件の優先順位を決める問い
判断に迷ったときは、次の問いに順に答えてみてください。
- 引退後の暮らしに必要な手取り額はいくらか
- 社員の雇用と処遇を、いつまで、どこまで守ってほしいか
- 社名や本社の所在地、取引先との関係を残したいか
- 譲渡後、何年まで会社に関わるつもりか
社長に依存した経営と業務の属人化
営業も技術も社長が一手に担う会社は、中小企業では珍しくありません。ところが譲受企業の目には「社長が抜けたら売上が消える会社」と映り、評価を下げる原因になります。権限を少しずつ幹部へ移し、仕事の手順を書き出して、社長がいなくても回る範囲を広げておくことが、価格を守る近道です。
決算書と株主構成の整理不足
会社の数字と株の持ち主が整理されていないと、交渉の途中で話が止まります。どちらも準備段階のうちに片付けられる課題です。
私的な経費が混ざった決算書
社長の車両費や、勤務実態の薄い親族への給与が経費に入った決算書は、中小企業でよく見かけます。そのままでは実力より利益が小さく見え、説明にも手間取りがち。私的経費は決算書から消すのではなく、調整項目として一覧にしておくと、譲受企業の財務調査でも話がスムーズに進みます。
名義株や親族に分散した株式
中小企業の株式譲渡では、譲受企業がすべての株式の取得を求めるのが一般的です。昔の名義株や相続で親族に分散した株が残っていると、全員の同意を集めるのに思わぬ時間がかかることも。早めに株主名簿を確認し、必要に応じて少数株主の整理を進めておくと安心です。
借入に付いた社長の個人保証
中小企業の借入には、多くの場合、社長の個人保証が付いています。株式を譲渡しても保証は自動では外れないため、金融機関との調整が欠かせません。2024年8月に改訂された中小M&Aガイドラインの第3版でも、保証の移行が想定どおりに進まない事例が指摘され、最終契約での備えが解説されています。
保証解除を確実にする段取り
保証を外す時期と方法は、最終契約に書き込んでおきましょう。2025年8月に公表された中小M&A市場改革プランでは、成約前の金融機関への相談やクロージング時の借り換えといった実務の定着に加え、保証の解除が履行されない場合に譲渡オーナー側が買い戻せる条項を、契約のひな形に盛り込む方針も示されました。
相手探し・交渉段階で起きやすい課題
「信頼できる仲介会社に任せておけば安心」。そう考える経営者ほど、契約の細部を見落としやすいものです。この段階から外部の専門家が本格的に動き始めますが、誰に依頼し、どの相手を選ぶかを決めるのは譲渡オーナー自身。判断を誤ると、後から取り返しにくい局面です。
仲介会社選びと手数料の分かりにくさ
着手金、中間金、月額報酬、成功報酬と、手数料の名目や組み合わせは会社ごとに異なります。成功報酬の計算に使うレーマン方式も、料率を掛ける基準額が譲渡価額なのか総資産なのかで、負担が大きく変わる仕組みです。M&A手数料の相場と内訳は、契約前に複数社で比べておきましょう。
国の分析が示す手数料の傾向
中小企業庁の分析では、案件規模が小さくなるほど最低手数料が適用され、手数料率が高くなる傾向が示されました。総資産を基準にするレーマン方式を採る支援機関の案件は、譲渡価格が同程度でも手数料が高い傾向にあるとも指摘されています。小規模な会社ほど、最低手数料の水準は見逃せません。
手数料体系を比べるときの確認項目
下表は、仲介会社の手数料体系を比べるときに確認しておきたい項目です。
| 手数料の確認項目 | 確認したい内容 |
|---|---|
| 着手金・中間金 | 成約しなかった場合にも支払うのか、返金はあるか |
| 成功報酬の基準額 | 譲渡価額、企業価値、総資産のどれに料率を掛けるか |
| 最低手数料 | 小規模な案件で、最低額がいくらに設定されているか |
| 相手方からの報酬 | 仲介の場合、譲受企業からも報酬を受け取る契約か |
| 契約期間とテール条項 | 契約が終わった後も、一定期間は手数料が発生する定めがあるか |
なお、登録支援機関に支払う仲介手数料などは、事業承継・M&A補助金の専門家活用枠で補助対象になる場合があると中小企業庁が案内しています。
相手先探しの難しさ
取引先や知人の会社に自分で声をかけると、話が広まるおそれがあり、条件交渉もしにくくなります。かといって、全国から候補を独力で探すのは現実的ではありません。仲介会社や金融機関のネットワークを使い、業種や地域、規模の異なる候補を比べるのが譲受企業の探し方の基本です。
不適切な買い手を見抜けるか
国が深刻に受け止めているのが、不適切な譲受企業の存在です。中小M&A市場改革プランでは、経営者保証を外さないまま会社の預金を引き出し、負債を残して連絡を絶つ手口が指摘されました。譲渡後に会社が壊されれば、被害は社員や取引先にまで及びます。
相手の素性を確かめるチェックポイント
相手の素性は、仲介会社任せにせず自分の目でも確かめてください。
- 譲受企業の決算書や、譲受資金の出どころを確認できるか
- 保証の解除と借入の借り換えの時期が、最終契約に明記されているか
- クロージング直後に、役員や預金の管理者を総入れ替えする計画になっていないか
- 過去に譲り受けた会社が、その後どうなっているかを説明できるか
支援機関に求められる対応
中小M&Aガイドラインの第3版には、支援機関による譲受企業の信用調査など、この問題への対策も盛り込まれました。手数料の説明や利益相反の禁止を含むガイドラインの改訂内容は、仲介会社を選ぶ際の物差しにもなります。
情報漏えいと社内の動揺
交渉中に話が漏れると、社員は将来を案じ、取引先は発注を控えるかもしれません。候補先とは秘密保持契約を結んでから情報を出し、社内で打ち明ける相手も経理の責任者など最小限にとどめます。社員への公表は、最終契約の締結後に時期と順番を決めて行います。
譲渡価格をめぐる期待値のずれ
長年守ってきた会社だからこそ、価格への思いは強くなるもの。とはいえ、譲渡オーナーは高く売りたく、譲受企業は安く買いたいのが自然です。このずれを埋める共通の物差しが企業価値評価。交渉の前に自社の価値の目安をつかみ、価格のギャップが生まれる理由を知っておくと、感情的にならずに着地点を探れます。
デューデリジェンス・契約段階で起きやすい課題
譲受企業の担当者は、決算書の数字そのものより「書かれていないこと」を探しにきます。基本合意の後に始まる調査と最終契約の交渉は、条件が最も動きやすい局面です。ただ、ここで出る課題の多くは、準備段階の手当てでかなり小さくできます。
簿外債務や労務の問題の発覚
デューデリジェンスは譲受企業が行う事前の調査のことで、決算書に載っていない簿外債務も洗い出されます。中小企業で見つかりやすいのは、未払残業代、退職金の積立不足、他社への保証、係争中のトラブルなど。発覚すれば減額や条件の追加につながるため、心当たりは前もって専門家と整理しておきたいところです。
売り手側で先に点検しておく方法
譲渡オーナー側が先に財務や労務を点検するセルサイドデューデリジェンスを行えば、問題を自分のペースで把握し、説明の準備まで整えられます。中小M&A市場改革プランでも、公認会計士や税理士による財務の精査を促す方針が示されました。
情報の非対称性と表明保証
会社の実態を一番よく知っているのは、言うまでもなく譲渡オーナーです。この情報の差を埋めるため、最終契約では表明保証として、決算書の正確さや、開示した以外に債務がないことなどを約束します。事実と違えば補償を求められるため、知っている問題は契約前にすべて伝えておくことが、結局は自分を守ります。
譲渡手法によって変わる課題
同じM&Aでも、譲渡の手法によって表に出る課題は異なります。中小企業では株式譲渡が中心ですが、事業の一部だけを切り出したい場合などには事業譲渡が選ばれます。
株式譲渡で起きやすい課題
株式譲渡は会社をそのまま引き継ぐため、手続は比較的シンプルです。その分、過去の税務リスクや簿外の債務も一緒に移ります。譲受企業は調査を厚くし、表明保証や価格調整の条項で備えようとするので、自社のリスクを先に洗い出しておいた譲渡オーナーほど、交渉を有利に運べます。
事業譲渡で起きやすい課題
事業譲渡は、引き継ぐ資産や契約を選べる柔軟さが魅力です。半面、許認可の取り直しや取引先との契約の結び直し、社員一人ひとりからの転籍の同意が必要となり、時間と手間がかかります。許認可を引き継げるかどうかは早めに確認し、取得までの工程を統合計画に組み込んでおきましょう。
手取りを左右する税金の論点
国税庁の案内によると、個人の株主が株式を譲渡して得た譲渡益には所得税15%と住民税5%がかかり、さらに所得税額の2.1%の復興特別所得税が加わります。合計すると20.315%です。会社から役員退職金を受け取る場合は退職所得となり、退職所得控除を差し引いた額の2分の1が原則として課税対象です。
退職金と譲渡対価の配分を考える
退職金を多く支払えば会社の純資産が減り、その分だけ株式の価格は下がるのが一般的です。会社売却の手取りを比べるときは、退職金と株価の両方を動かして試算するのが実務の基本。退職金だけを増やせば得をする、という単純な話ではありません。
見落としやすい2つの例外
支給額が不相当に高いと、会社側で損金に算入できないおそれがあります。役員としての勤続が5年以下だと2分の1課税が使えないといった例外もあるため、配分は早めに税理士と検討しておきましょう。
統合後(PMI)に起きやすい課題
成約の握手から1年後、社員の顔ぶれがどれだけ残っているか。統合後の課題は、この一点に表れます。M&A後の統合作業はPMIと呼ばれ、中小企業庁の中小PMIガイドラインでは、経営統合・信頼関係構築・業務統合の3つの領域で取組が整理されています。M&Aの成立前から目的を明確にし、統合の準備に取りかかる姿勢も、ガイドラインが重んじるポイントです。
統合は最初の100日が山場
同ガイドラインは、M&A成立後おおむね1年を集中実施期とし、推進体制の確立や関係者との信頼関係づくり、現状の把握は100日までを目処に進めるよう示しています。この時期に譲渡オーナーが社員や取引先との橋渡し役を担えるかどうかで、統合の滑り出しは大きく変わります。だからこそ、関わり方は契約前に決めておくのが賢明です。
社員の不安と離職
M&Aを知った社員が真っ先に気にするのは、自分の雇用と待遇です。M&A後のリストラを心配する声は根強いものの、人手不足が続くいま、支援現場で出会う譲受企業の多くは社員の力そのものを評価して譲り受けを決めています。不安への手当てこそが、統合の出発点です。
社員が抱きやすい4つの不安
社員の不安は、おおむね次の4つに集約されます。
- 会社と事業がこれからどこへ向かうのか
- 給与・賞与・福利厚生などの労働条件が変わらないか
- 組織の改編や異動、転勤はあるのか
- 社内の手続やシステムが変わり、仕事の進め方が変わるのか
同じ内容でも、伝える順番と話す人しだいで、受け止め方はまるで違ってきます。
離職を防ぐ伝え方の3段階
発表の場では、譲渡オーナー自らが社員への感謝と譲渡を決めた理由、会社の将来像を語るのが第一歩。続いて譲受企業の役員との懇談の場を設け、疑問をすぐ解消できる相談窓口も用意します。不安が噂に変わる前に手を打てば、M&A後の離職はかなり防げます。
雇用と処遇の維持を契約で約束してもらう
雇用と処遇の維持は、口約束ではなく最終契約の条項に入れておくのが確実です。一定期間は現行の給与体系を維持する、制度を変えるときは事前に説明する、といった内容を盛り込みます。株式譲渡なら雇用契約はそのまま引き継がれますが、その後の制度変更まで自動的に縛れるわけではありません。
企業文化と制度のすり合わせ
文化の違いは目に見えないぶん、後からじわじわ効いてきます。意思決定の速さ、評価の仕方、会議の進め方。こうした暗黙のルールを言葉にして両社で突き合わせ、「残すもの」と「変えるもの」を合意していくと、衝突は小さくなります。人事や賃金制度を変えるときは、順番と時期を先に示して不公平感を抑えましょう。
システムと業務の統合
会計や販売のシステムを一度に入れ替えると、トラブルの際に全社の業務が止まりかねません。財務・販売などの基幹系、原価・在庫などの準基幹系、グループウェアなどの情報系と、層を分けて順に移すのが現実的です。試験導入で不具合をつぶしてから本稼働へ進めば、影響は限られた範囲にとどめられます。
シナジーを左右する統合の型
どこまで一体化するかは、M&Aの目的しだい。販路の拡大が狙いならブランドを並べて残す緩やかな統合、コスト削減が狙いなら機能を一本化する統合が向いています。どちらを選ぶかをクロージング前に決め、統合計画に組み込んでおけば、シナジーの不発を防げます。
先代社長の関与期間と役割
取引先との関係を社長が一手に握る会社では、引継ぎ期間の設計が成否を分けます。中小PMIガイドラインでも、譲渡側の経営者の役割や在籍期間は、M&Aの前に合意しておくことが望ましいとされています。売却後の社長の役割と期間を契約で明確にし、残りすぎて新体制の権限があいまいにならないよう気を配りましょう。
組織面の課題と対策の一覧
下表は、統合後に表面化しやすい組織面の課題と、その主な対策をまとめたものです。
| 組織面の課題 | 起きやすい場面 | 主な対策 |
|---|---|---|
| 企業文化・組織風土の違い | 会議の進め方や意思決定の速さがかみ合わない | 暗黙のルールを洗い出すワークショップで、残す文化と変える文化を決める |
| 社員の意欲の低下 | 新しい評価制度や上司のやり方に戸惑う | 短期間で達成できる目標を置き、成果を早めに認める |
| 人事・賃金制度の変更 | 変更の順番が見えず、不公平感が広がる | 変更する順序と時期を前もって示す |
| 経営方針の共有不足 | 譲受企業の方針が現場まで届かない | トップが一貫したメッセージを出し、説明会で質問を受け付ける |
| 技術・ノウハウの承継 | 特定の社員だけが手順を知っている | マニュアルや動画で形式知にし、チーム単位で共有する |
対策が後手に回れば、統合のつまずきはそのままM&Aの失敗事例に直結します。
課題を先回りでつぶす準備チェックリスト
ここまでの課題は、相談の前に自社で点検できるものがほとんどです。下表は、支援現場で初回の相談時に確認することが多い項目をまとめたチェックリスト。M&Aの注意点を局面ごとに押さえる際の土台として使ってみてください。
| 売却前の確認項目 | チェックの視点 | 関わる局面 |
|---|---|---|
| 売却の目的と条件 | 価格・雇用・社名の優先順位を言葉にできるか | 検討・準備 |
| 社長への依存度 | 社長が1か月不在でも、受注と現場が回るか | 検討・準備 |
| 株主構成 | 名義株や親族に分散した株式が残っていないか | 検討・準備 |
| 借入と個人保証 | 保証の一覧を作り、外す段取りを金融機関に相談したか | 検討・準備 |
| 手数料と契約条件 | 最低手数料やテール条項を含めて、複数社を比べたか | 相手探し・交渉 |
| 決算書の中身 | 私的経費などの調整項目を一覧で説明できるか | 調査・契約 |
| 簿外債務・労務 | 未払残業代や退職金の積立不足、係争がないか | 調査・契約 |
| 許認可と重要な契約 | 社長個人名義の許認可や、経営者が変わると解除できる定めのある取引契約がないか | 調査・契約 |
| 手取りの試算 | 役員退職金を含めた手取り額を税理士と試算したか | 調査・契約 |
| 社員への伝え方と引継ぎ期間 | 伝える順番と、譲渡後に関わる期間の希望を決めているか | 統合後 |
支援現場でよくある2つのつまずき
チェックリストの中でも、見落とされやすい項目があります。現場で繰り返し出会う典型的なケースを2つ紹介します。
口約束で続いてきた主要取引先との関係
年商10億円前後の製造業でよくあるのが、主要取引先との条件が社長同士の口約束で続いているケースです。契約書がないと、譲受企業は取引が続く根拠を確認できず、価格を抑えるか、取引の継続を条件に加えようとします。基本的な取引条件だけでも書面にしておけば、評価の下振れは防げます。
会社と社長個人の資産の線引き
社長個人の名義の土地に工場が建っていたり、会社名義の車を家族が使っていたりするケースは、意外と多い落とし穴です。土地を譲渡の対象に含めるのか、譲渡後も賃料を受け取るのかで、価格も税金も変わります。どこまでを引き渡すのか、早めに線を引いておきたいところです。
相談先は任せられる範囲で選ぶ
ここまで見てきた課題の多くは、税務・法務・労務にまたがります。M&Aの相談先を選ぶときは、手数料の安さだけでなく、決算書の整理や手取りの試算、統合後の相談まで任せられるかを確かめてください。M&Aが失敗する原因をたどると、課題への気づきの遅れに行き着くケースが少なくありません。
M&Aの課題に関するFAQ
M&Aの課題について、経営者の方からよく寄せられる質問にお答えします。
規模だけで決まるわけではありません。現場ではまず、安定した取引先や技術を持つ社員、許認可など、買い手が自前でそろえにくい強みがあるかを確認します。強みがはっきりしていれば、小規模な会社でも関心を持つ相手は見つかります。最低手数料の水準だけは、依頼先ごとに確かめておくと安心です。
相談から成約までは、半年から1年ほどかかるケースが多く、決算書や株主の整理から始める場合はさらに延びます。相手探しが順調でも、調査で問題が見つかれば数か月単位で後ろにずれることも。引退したい時期から逆算し、余裕を持って動き出すのが確実です。
何を優先するかで答えが分かれます。仲介会社は売り手と買い手の間に立って条件をまとめるため話が進みやすく、中小企業の案件で広く使われています。FAは片方の立場だけで交渉を担うぶん利益相反の心配は小さい半面、手数料は高くなりがち。どちらでも、業務の範囲と報酬は契約前に書面で確かめてください。
基本合意の前であれば、原則としていつでも検討をやめられます。ただし、仲介契約の期間や、契約終了後も手数料が発生するテール条項には注意が必要です。基本合意の後は独占交渉の期間が設けられることが多く、やめる場合も相手への誠実な連絡が欠かせません。迷いがあるうちは、契約書の解除条件を先に確認しておきましょう。

M&Aの課題を整理して納得のいく会社売却へ
M&Aの課題は局面ごとに姿を変えますが、多くは早めの準備と契約での約束で小さくできます。社員や取引先を思うほど迷いは尽きないものの、一つずつ整理すれば、納得できる引き継ぎの道筋は見えてきます。
みつきコンサルティングは、税理士法人グループのM&A仲介会社です。中小企業M&Aの実績と経験が豊富な専門家が、課題の整理から統合後まで伴走します。売却を考え始めた段階でも、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年11月4日M&AのPMIとは?100日プランの進め方と売り手の役割
- 2026年11月4日水平統合と垂直統合の違いとは?メリット・事例と会社売却の視点
- 2026年11月4日事業承継と相続・M&Aの関係とは?継がせるか売るかの判断と税金
- 2026年10月29日日本のM&Aの歴史|7つの波と中小企業が会社売却で学ぶ教訓