資本金を減らす手続は、後継者への株式集約や税負担の見直しに役立つ一方、使い方を誤ると納税猶予の打ち切りや手取りの目減りを招きます。帳簿上の振替で済む方法と株主へ現金を払い戻す方法の使い分け、手続の流れと期間、M&Aで会社を譲る前に整えたい株主構成まで、オーナー経営者が迷いやすい判断の分かれ目を整理しました。


減資とは?事業承継で使われる理由と2つの種類
「減資は業績が悪い会社のすること」と受け止める経営者は少なくありません。実際には、事業承継の準備で株式を集める財源をつくったり、税制上の区分を整えたりするための資本政策の一つ。後継者のいない会社が第三者へ引き継ぐ場面でも、株式譲渡で全株式を渡す前の下ごしらえとして検討されます。
減資は資本金の額を減らす手続
減資とは、会社法第447条に基づいて資本金の額を減らす手続です。資本金は株主の出資などをもとに帳簿上で定めた金額で、手元の現金そのものではありません。減資をしても発行済株式の数は変わらず、株主の持株比率もそのまま。資本金を動かす手法には、増やす側の第三者割当増資や、提携先から出資を受け入れる資本業務提携もあり、減資はその逆向きの手続にあたります。
無償減資と有償減資の違い
株主にお金が戻るかどうかで、減資は無償減資と有償減資に分かれます。下表は、事業承継の判断で押さえておきたい両者の違いを整理したものです。
| 比較項目 | 無償減資 | 有償減資 |
|---|---|---|
| 株主への払戻し | なし(帳簿上の振替のみ) | あり(現金などを払い戻す) |
| 会社の純資産 | 変わらない | 払い戻した分だけ減る |
| 事業承継での主な用途 | 欠損の填補、自社株を買い取る枠の確保、税制上の区分の変更 | 余剰資金の還元、自社株評価の引き下げ |
| 株主の課税 | 原則として生じない | みなし配当と株式の譲渡所得が生じうる |
| 会社法上の扱い | 資本金をその他資本剰余金などへ振り替える | 減資と剰余金の配当を組み合わせて行う |
無償減資は帳簿上の振替にとどまる
無償減資は、資本金をその他資本剰余金などへ振り替えるだけで、会社から現金は出ていきません。過去の赤字で生じた欠損を埋める用途が典型で、純資産の合計額も変わらないまま。事業承継の場面では、自社株を買い取る枠を広げたり、税制上の区分を変えたりする目的で使われます。
有償減資は資本の払戻しを伴う
有償減資は、減らした資本金を財源に株主へ現金などを払い戻す方法です。現行の会社法に有償減資という手続はなく、減資と剰余金の配当を組み合わせて同じ効果を得る形になります。払い戻した額だけ会社の純資産が小さくなる点が、無償減資との大きな違い。本記事では便宜上、払戻しを伴う減資を有償減資と呼びます。
事業承継で減資を検討する4つの場面
黒字の会社が、承継を前にわざわざ資本金を減らすのはなぜでしょうか。目的を突き詰めると、株式の集約、事業承継税制の要件、法人税や事業税の区分、株価と財産配分の調整の4つに整理できます。
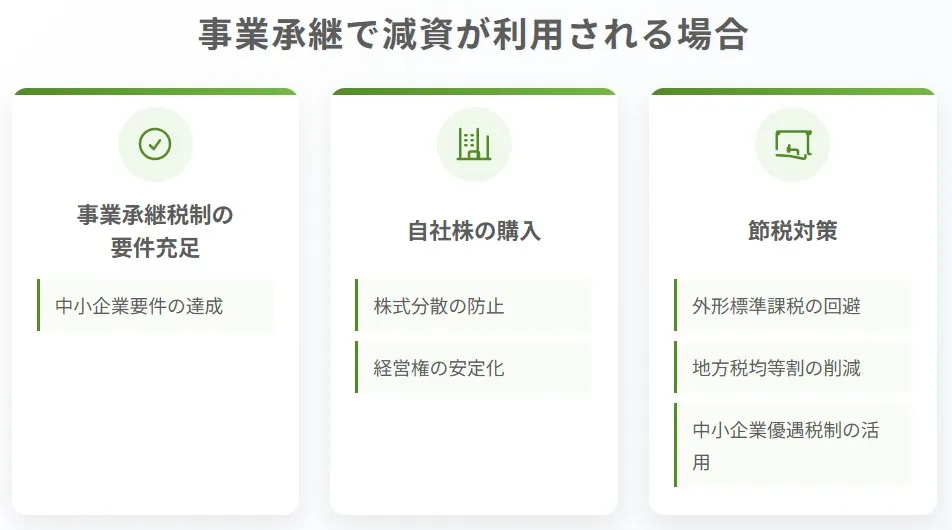
下表は、目的ごとに使う減資の種類と、効果が出やすい会社の特徴を並べたものです。
| 減資の目的 | 使う減資 | 効果が出やすい会社 | 主な注意点 |
|---|---|---|---|
| 株式集約の財源づくり | 無償減資 | 資本金が大きく、利益剰余金が少ない会社 | 買取資金は別に用意する |
| 事業承継税制の要件充足 | 無償減資 | 資本金と従業員数の両方が基準を超える会社 | 適用後の減資は猶予打ち切りの事由 |
| 法人税・事業税の区分変更 | 無償減資 | 資本金が1億円をわずかに超える会社 | 均等割は下がらないことが多い |
| 株価と財産配分の調整 | 有償減資 | 余剰資金が厚く、後継者以外の相続人もいる会社 | 払戻しの一部にみなし配当課税 |
少数株主から株式を買い取る財源をつくる
M&Aでは、譲受企業が全株式の取得を求めるのが通例です。株式が親族や元役員に散らばっていると、それだけで交渉が止まりかねません。会社が自己株式の取得で買い集める場合、使える金額は会社法の分配可能額の範囲内に限られるのが原則。資本金が大きく剰余金が薄い会社では、無償減資で資本金をその他資本剰余金へ移し、この枠を広げます。相続で分散した株式を会社が売渡請求で買い取るときも、同じ枠の制約を受けます。
分配可能額が増えても現金は増えない
見落とされやすいのが、枠と資金は別物という点です。無償減資で分配可能額が広がっても、買取りに充てる現金は1円も増えません。支援現場では、分配可能額と手元資金を並べて試算し、不足分を借入でまかなうのか、オーナー個人が買い取るのかまで決めてから手続に入るのが通常の段取り。
協力的な少数株主がいるだけなら減資は要らない
少数株主が売却に前向きなら、M&Aの実行日に譲受企業へ直接株式を売ってもらえば足ります。事前の買取りや減資が必要になるのは、売却に応じない株主や所在の分からない株主がいる場合です。その際は、自社株買いだけでなく、スクイーズアウトで株式を集める方法も比べておきたいところ。
事業承継税制の中小企業者要件を満たす
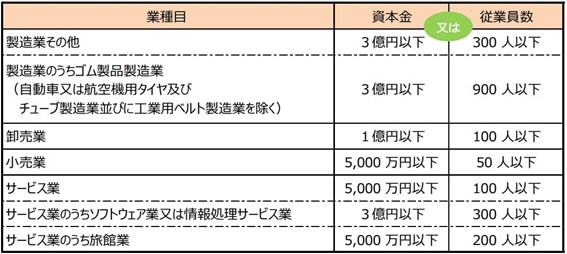
事業承継税制は、後継者が自社株を贈与や相続で引き継ぐ際に、贈与税や相続税の納税を猶予し、一定の要件のもとで免除する制度です。対象は経営承継円滑化法の中小企業者に限られ、業種ごとに資本金か従業員数のどちらかが基準内なら該当します。
従業員数で基準を満たすなら減資は不要
基準は、製造業なら資本金3億円以下か従業員300人以下、サービス業なら資本金5,000万円以下か従業員100人以下。従業員数が基準内に収まる会社であれば、資本金がいくら大きくても減資は要りません。減資が意味を持つのは、資本金と従業員数の両方が基準を超える場合に限られます。小売業(資本金5,000万円以下か従業員50人以下)のように、基準の小さい業種で起こりやすいパターン。
法人税や事業税の区分を見直す
税制では、資本金1億円が大きな分かれ目です。法人税の中小法人向けの特例も、事業税の外形標準課税も、原則として資本金の額で線が引かれます。下表は、減資と関わりの深い3つの税目を整理したもの。
| 税目 | 資本金の基準 | 減資による変化 |
|---|---|---|
| 法人税 | 1億円以下で中小法人 | 軽減税率15%(年800万円以下の所得)や交際費の定額控除、欠損金の繰戻還付などが使える |
| 法人事業税 | 1億円超で外形標準課税 | 1億円以下にすれば原則として対象外。2025年4月以後は例外あり |
| 法人住民税均等割 | 資本金等の額で税率区分 | 振替だけの無償減資では下がらない |
外形標準課税は減資だけで外れないことがある
外形標準課税は、所得が少ない年でも付加価値や資本金等の額に応じて事業税がかかる仕組みです。2024年度の税制改正により、2025年4月1日以後に開始する事業年度からは、前年度に対象だった会社が資本金を1億円以下に減らしても、資本金と資本剰余金の合計額が10億円を超えれば対象に残るようになりました。合計が10億円以下の中小企業なら、従来どおり減資で外れる余地あり。
均等割は資本金を減らしても下がらない場合がある
資本金を1,000万円以下にすれば均等割が最低区分になる、という説明を見かけることがあります。ただ、均等割の区分を決める資本金等の額は、資本金をその他資本剰余金へ振り替えただけでは変わりません。2015年4月以後に開始する事業年度からは、資本金と資本準備金の合計額と比べて大きい方で判定する仕組み。下がるのは、欠損の填補に充てた場合や、実際に払戻しをした場合が中心です。
黒字の会社ほど節税効果は小さくなりやすい
2027年3月31日までに開始する事業年度に適用される法人税の軽減税率は、年800万円以下の所得部分にしか効かず、差額は年65万円ほどが上限です。利益が厚い会社では、外形標準課税との負担差も小さくなることがあります。資本金1億円超という信用面の看板を手放すだけの価値があるか、金額で比べてから判断するのが堅実。
有償減資で株価と財産の配分を調整する
有償減資で会社の現金を株主に払い戻すと、純資産が減るぶん自社株の評価額も下がる方向に働きます。後継者には評価の下がった株式を、後継者以外の相続人には払い戻した現金を、という財産配分の調整に使える点が利点です。
株価を下げる目的なら役員退職金が先
もっとも、現金が会社からオーナー個人に移るだけで、相続財産の総額はほとんど減りません。払戻しの一部がみなし配当として課税される点も見逃せない負担。株価を下げることが主目的なら、損金になり退職所得として軽く課税される役員退職金の方が、効果と税負担の両面で有利になりやすく、実務では退職金の支給を先に検討します。
事業承継税制を使うなら減資は適用前に終える
順番を誤ると、後から取り返しにくい論点です。事業承継税制の適用を受けた後に会社が減資をすると、猶予されていた税金を納めることになりかねません。事業承継税制と会社売却のどちらを選ぶかで、減資を行う時期も変わる点に注意。
適用後の減資は納税猶予の打ち切り事由
租税特別措置法第70条の7などは、承継期間中に会社が資本金の額を減らした場合を、猶予の期限が確定する事由の一つに挙げています。例外は、定時株主総会で欠損の範囲内に限って行う減資など一定の場合だけ。打ち切りになれば、猶予税額に利子税を加えて納めます。経営承継円滑化法の認定取消しの事由にも資本金の減少が含まれており、期間経過後の扱いも含めて、適用中の減資は条文を確認してから判断するのが安全です。
特例措置の期限から逆算して減資を終える
特例措置を使うには、特例承継計画を2027年9月30日までに都道府県へ提出し、2027年12月31日までに贈与や相続で株式を引き継ぐ必要があります。中小企業者に該当させるための減資は、贈与より前に効力を生じさせておくのが原則です。手続に2〜3ヶ月かかることを踏まえると、承継計画づくりと並行して準備に入るのが現実的なスケジュール。
後継者が見つからない会社は売却準備を優先する
後継者がまだ見つかっていない会社では、事業承継税制を使う前提がそもそも成り立ちません。この場合の減資は、M&Aで全株式を渡すための株主整理に目的を絞ると、判断がぶれにくくなります。
減資の手続と期間の目安
最短でも2ヶ月前後。減資は、思い立ってすぐに終わる手続ではありません。売却を予定しているなら、譲受企業探しを始める前に終えておくのが理想です。下表は、株主総会の決議から登記までの流れと期間の目安をまとめたもの。
| 手順 | 主な内容 | 期間の目安 |
|---|---|---|
| 株主総会の決議 | 減らす資本金の額や効力発生日を決める | 総会当日 |
| 官報公告と個別催告 | 債権者に異議を述べる機会を与える | 異議申述期間は1ヶ月以上 |
| 効力発生 | 総会で定めた日に効力が生じる | 異議申述期間の満了後 |
| 変更登記 | 法務局へ資本金の変更を申請する | 効力発生から2週間以内 |
株主総会の特別決議で減少額を決める
原則として、減資には株主総会の特別決議が必要です。議決権の過半数を持つ株主が出席し、出席株主の議決権の3分の2以上の賛成で可決します。決める事項は、減らす資本金の額、準備金に回す場合はその額、効力発生日の3つ。オーナーが株式の7〜8割を持つ会社なら、決議そのもので困ることはほとんどありません。
普通決議や取締役会決議で足りる場合
定時株主総会で、欠損の額を超えない範囲で資本金を減らす場合は普通決議で足ります。増資と同時に減資を行い、効力発生後の資本金が元の額を下回らないときは、取締役会の決議などで決められます。欠損の填補が目的なら、普通決議の要件に当てはまるかを先に確かめておく価値あり。
債権者保護手続には1ヶ月以上かかる
資本金が減ると、債権者から見れば会社の財産的な裏付けが薄くなります。そのため会社法第449条により、官報公告と、知れている債権者への個別催告を行い、1ヶ月以上の異議申述期間を設けなければなりません。定款で日刊新聞紙か電子公告を公告方法に定めていれば、官報との二重公告で個別催告を省略できる仕組み。公告は株主総会より前に出すこともできるため、総会の準備と並行させると期間を縮められます。
決算公告をしていない会社は準備に時間がかかる
公告文には、最終事業年度の貸借対照表に関する事項を載せる必要があります。決算公告をしていない会社は、貸借対照表の要旨をあわせて掲載するため、原稿づくりに手間がかかりがち。中小企業ではここでつまずく例が意外と多く、決算の確定時期から逆算して段取りを組むのが確実です。
異議が出たら弁済や担保の提供で対応する
債権者が異議を述べた場合、会社は弁済するか、相当の担保を提供するなどの対応をとります。減資をしても債権者を害するおそれがないときは、この対応も要りません。取引金融機関には事前に事情を説明し、異議が出ない状態をつくっておくのが実務の定石。
効力発生と変更登記
異議申述期間が終われば、株主総会で定めた効力発生日に減資の効力が生じます。手続が期日までに終わりそうにないときは、効力発生日を前もって変更しておかなければなりません。効力が生じてから2週間以内に、本店所在地を管轄する法務局へ変更登記を申請する流れ。
登記申請に添付する主な書類
登記申請では、主に次の書類を添付します。
- 株主総会議事録と株主リスト
- 官報公告をしたことを証する書面
- 知れている債権者へ個別催告をしたことを証する書面(二重公告をした場合はその公告を証する書面)
- 異議を述べた債権者に弁済などをしたこと、または債権者を害するおそれがないことを証する書面
書類の不備は登記の補正で終わらず、将来のM&Aで手続の有効性を問われる原因にもなります。司法書士へ早めに相談しておくと安心。
減資の会計処理と仕訳
会計処理は、純資産の部の中での振替が中心です。下表は、事業承継の場面で使う代表的な仕訳の一覧。
| 取引 | 借方 | 貸方 | 補足 |
|---|---|---|---|
| 無償減資 | 資本金 | その他資本剰余金 | 純資産の合計は変わらない |
| 欠損の填補 | その他資本剰余金 | 繰越利益剰余金 | 株主総会で損失の処理を決める |
| 有償減資の払戻し | その他資本剰余金 | 未払配当金 | 支払時にみなし配当部分の源泉所得税を預かる |
資本剰余金を財源に払い戻すときは、払戻額の10分の1を資本準備金として積み立てる必要が生じる場合があります(準備金の合計が資本金の4分の1に達するまで)。
会社売却を見据えた減資の判断軸
譲受企業が決まってから減資を思い立ち、スケジュールが合わなくなるケースは、売却の相談で時折見かけます。減資の役割は、後継者に株式を渡す親族内承継と、社外へ引き継ぐ第三者承継とで変わります。譲渡オーナーの立場から見た違いは、下表のとおり。
| 比較項目 | 親族内承継 | 第三者承継(M&A) |
|---|---|---|
| 減資の主な狙い | 株価の引き下げ、事業承継税制の要件充足 | 株主の集約、株主構成の整理 |
| 有償減資の位置づけ | 相続人の間の財産配分の調整に使える | 手取りが減りやすく慎重に判断する |
| 実施のタイミング | 贈与や相続の前 | 譲受企業探しを始める前 |
| 主なリスク | 納税猶予の打ち切り | 手続の不備が表明保証の論点になる |
売却前の有償減資は手取りを減らしやすい
会社に余剰資金があると、売却前に有償減資で受け取っておこうと考えがちです。個人株主の場合、株式を売ったときの譲渡益は20.315%の分離課税で済みますが、有償減資で受け取るお金の多くは配当所得として総合課税されます。最高税率では5割近くに達するため、同じ金額でも手取りが目減りしやすい。
払戻し額は資本金等の部分と配当部分に按分される
払い戻した金額のうち、資本金等の額に対応する部分は株式の譲渡収入として扱われ、残りがみなし配当になります。按分は会社の純資産に占める資本金等の割合で計算するため、利益を積み上げてきた会社ほど配当扱いの部分が大きくなります。根拠は所得税法第25条で、黒字が続いた会社ほど注意したい論点。
法人株主なら結論が変わることもある
持株会社が株主の場合、受け取ったみなし配当は益金不算入の対象となり、売却前の払戻しで譲渡益を圧縮できる場面があります。もっとも、配当と株式譲渡を組み合わせた節税には、子会社株式の帳簿価額を引き下げる特例が設けられています。個別の判定が欠かせない領域。
事業譲渡なら売却後の受け取り方まで試算する
株式譲渡ではなく事業譲渡を選ぶと、譲渡代金は会社に入ります。オーナーが受け取るには、配当や役員退職金、清算による分配などを経る必要があり、有償減資もその手段の一つです。退職金以外は配当扱いの部分が出やすく、株式譲渡より手取りが少なくなる場面が多いため、スキームを選ぶ段階で受け取り方まで比べておくのが得策。
減資で決算書を整えても譲渡価格は上がらない
累積赤字を無償減資で消すと、決算書の見た目は整います。ただ、純資産の合計額は1円も変わらず、譲受企業は時価で見直した純資産と将来の収益力をもとに企業価値評価を行います。税務上の繰越欠損金も欠損の填補では消えないため、価格や税務の論点は残ったまま。見た目を整えるより、数字の中身を説明できる準備に時間を使う方が交渉では効きます。
基本合意の後は譲受企業との調整が要る
基本合意を結んだ後の減資は、オーナーの判断だけでは進めにくくなります。基本合意書には現状維持の取り決めを、最終契約には資本金の変更を譲受企業の事前同意事項とする条項を置くのが一般的です。手続に不備があれば、効力発生から6ヶ月以内は減資無効の訴えを起こされる余地も残る点に注意。
法務DDでは手続の証跡まで確認される
法務デューデリジェンスでは、株主総会議事録、官報公告、債権者への個別催告の控えまで確認されます。売却直前に減資を済ませ、催告の控えが揃っていなければ、譲受企業から表明保証や特別補償の条項を求められることも。減資は売却活動の前に終え、関係書類を一式で保管しておくのが安全です。
減資を決める前の確認リスト
当社が売却前の資本政策の相談で最初に確かめる項目です。
- 目的を株式集約・税制・株価のどれかに絞れている
- 分配可能額と手元資金をそれぞれ試算した
- 事業承継税制を適用中・適用予定ではない
- 許認可や入札参加資格に資本金の下限がない
- 融資契約に資本金変更の通知・同意条項がない
- 決算公告の有無と公告の準備期間を確かめた
- 売却活動の開始まで3ヶ月以上の余裕がある
当てはまらない項目が残るうちは、減資の手続に入らないのが無難。
株主の集約に減資を組み合わせた相談例
よくある相談として、年商10億円台の製造業で、創業期に出資した元役員の親族が株式の1割ほどを持っていたケースがあります。過去の赤字で利益剰余金が薄く、会社で買い取る枠が足りませんでした。そこで無償減資で枠を確保し、親族の同意を得て自己株式を取得。全株式を譲渡できる形を整えてから譲受企業との交渉に入ったことで、価格以外の条件調整に時間を割けるようになりました。
減資と事業承継に関するFAQ
減資を検討するときに経営者が迷いやすい点を、質問形式で確認しておきましょう。
会社法に最低資本金の定めはないため、手続上は可能です。とはいえ許認可には資本金の下限を設けたものがあり、特定建設業の許可では資本金2,000万円以上などの財産的な要件が求められます。入札参加資格や融資条件に響くことも。現場では、許認可と取引条件を一覧にしてから減らす額を決めるのが基本。
資本金5億円以上の会社の100%子会社になると、資本金が1億円以下でも、軽減税率や交際費の定額控除といった中小企業向けの特例は使えません。親会社と自社の資本の規模によっては、2026年4月以後に開始する事業年度から外形標準課税の対象になる場合もあります。買い手の規模を確かめ、売却後の会社の税負担も試算しておくと安心。
減資は資本金の額を減らす手続で、株式の数は変わりません。自己株式の消却は、会社が持つ自社株を消して株式の数を減らす手続で、資本金は減らないまま。売却前の株主整理では、買い取った株式を消却して株主名簿を整え、減資はその買取りの財源づくりに使う、という役割分担が一般的です。
資本金の額は登記事項で、官報にも公告が載るため、調べれば分かります。信用調査会社の情報に反映されることも。融資契約で資本金の変更に事前の通知や同意を求められている場合があるため、金融機関には手続の前に説明しておくのが無難です。無償減資なら純資産が変わらない点も伝えると、誤解を防げます。
変更登記の登録免許税は1件3万円です。これに官報の掲載料と、司法書士や税理士への報酬が加わります。官報の掲載料は公告文の分量で変わるため、原稿ができた段階で見積りを取るのが確実。費用よりも、準備にかかる2〜3ヶ月の時間を予定に組み込めるかが判断の分かれ目になりやすい。

事業承継の減資は目的とタイミングで判断する
減資は、株式集約の財源づくりや税制上の区分変更に使える資本政策です。一方で黒字企業では節税効果が限られ、有償減資は手取りを減らすこともあるため、事業承継税制や売却時期との順番まで含めた判断が欠かせません。初めてのことで迷うのは自然なこと。目的を一つに絞るだけでも、次に打つ手は見えてきます。
みつきコンサルティングは、税理士法人グループのM&A仲介会社。中小企業M&Aで重ねてきた支援実績と経験をもとに、減資の要否から株主整理、売却後の手取りまで税務と一体で検討します。会社売却や事業承継をお考えの際は、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第二部長/M&A担当ディレクター
-
ヘルスケア分野に関わる経営支援会社を経て、みつきコンサルティングでは事業計画の策定、モニタリング支援事業に従事。運営するファンドでは、投資先の経営戦略の策定、組織改革等をハンズオンにて担当。東南アジアなど海外での業務経験から、クロスボーダー案件に関しても知見を有する。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月29日事業承継の減資とは?目的と無償・有償の違い、会社売却前の注意点
- 2026年10月27日多角化M&Aとは?メリット・リスクと異業種の買い手に売る判断軸
- 2026年10月26日プロキシーファイトとは?委任状争奪戦の事例と会社売却前の株主対策
- 2026年10月15日M&Aの競業避止義務とは?売却後に守る期間・範囲と違反リスク