2026年4月に閣議決定された最新の白書は、企業の譲渡・譲受を「稼ぐ力」を高める手段と位置づけ、売却をためらう理由や経営者保証トラブルへの対策にも踏み込みました。統計の読み方と前年版からの変化、譲渡オーナーが自社に当てはめる確認項目を、仲介会社として説明します。


金利や物価の動き
白書によると、借入金利については「上昇した」と感じる企業が増えています。これは、2007年に政策金利が引き上げられた時以来の高い水準です。
中小企業白書が示すM&Aの位置づけ
「白書は分厚い統計集で、うちの会社には関係ない」。そう感じて読み飛ばす経営者は少なくありません。ところが最新の2026年版には、会社売却を考え始めたオーナーにこそ役立つデータが並んでいます。
中小企業白書は、中小企業基本法に基づいて政府が毎年まとめる年次報告です。本記事では、白書が取り上げるM&Aと事業承継のデータを、譲渡オーナーの判断材料として読み解きます。市場全体のM&A件数の推移もあわせて押さえておくと理解が早まります。
2026年版の公表時期と構成
2026年版は、2026年4月24日に閣議決定されました。全体を貫くテーマは、中小企業が「稼ぐ力」を高めて「強い中小企業」へ成長することです。労働生産性を上げる取組と、経営者が備えるべき経営リテラシーに焦点が当てられています。
M&Aに関する記述は複数の章に散らばっています。下表で、譲渡オーナーが読むべき箇所を整理しました。
| 掲載箇所 | 主な内容 | 譲渡オーナーにとっての意味 |
|---|---|---|
| 第1部第1章第8節 事業承継、M&A | 後継者不在率、経営者年齢、M&A件数、公的センターの成約件数、中小M&A市場改革プラン | 市場環境と国の制度の方向性がつかめる |
| 第2部第2章第1節 付加価値額の増加 | 事業承継・M&Aと付加価値額の関係、譲受後の評価、PMI、売却への不安 | 譲受企業が何を期待し、どこでつまずくかが分かる |
| 第1部第1章第7節 開業、倒産・休廃業 | 倒産件数、休廃業・解散件数、黒字で休廃業する企業の割合 | 廃業と売却を比べる材料になる |
| 2026年度に講じようとする施策 | 事業承継税制、事業承継・M&A補助金など | 使える支援策の中身と期限を確認できる |
M&Aは「稼ぐ力」を高める経営手段へ
以前の白書では、M&Aは後継者不在による廃業を防ぐ手段として語られる場面が中心でした。2026年版では、設備投資や研究開発、価格転嫁と並ぶ「付加価値額を増やす取組」の1つとして分析されています。
白書が引用する中小企業庁の提言も、構造的な人手不足を踏まえ、成長志向の企業が経営資源を集約する手段としてM&Aを重視しています。M&Aが増える背景を知ると、この位置づけの変化が腑に落ちるはずです。
2025年版からの変化
前年の2025年版の白書は、売上高100億円以上の企業ほどM&Aの実施率が高いことを示し、規模拡大の手段としてのM&Aに光を当てました。2026年版はそこから踏み込み、譲受後の効果や譲渡側の不安まで扱っています。下表で両者を比べました。
| 比較項目 | 2025年版 | 2026年版 |
|---|---|---|
| 全体テーマ | 経営力の向上と規模拡大による成長 | 「稼ぐ力」の強化と労働生産性の向上 |
| M&Aの扱い | 規模拡大の有効な手段。企業規模が大きいほど実施率が高い | 付加価値額を増やす取組。譲受後の評価やPMIの効果も分析 |
| 売却側の記述 | 後継者不在を解決する第三者承継の選択肢 | 売却へのイメージや検討時の問題点を調査 |
| 市場の健全化 | 支援機関の活用状況を分析 | 中小M&A市場改革プラン、買戻し条項、経営者保証の実務慣行 |
| 税制の話題 | 中小企業事業再編投資損失準備金の延長・拡充、特例承継計画の提出期限延長 | 特例承継計画などの提出期限を再延長 |
長期のM&Aのトレンドで見ても、M&Aは「撤退の手段」から「成長の手段」へ比重を移しつつあります。
白書データで見る中小企業M&Aの現状
数字だけ追うと「M&Aは増えている」の一言で終わってしまいます。譲渡オーナーが見るべきは、その裏にある経営者の年齢構成と廃業の動きです。
経営者の高齢化と後継者不在率
白書の事業承継・M&Aの節によると、2025年も60歳以上の経営者が過半数を占めました。一方で後継者不在率は全体として低下傾向にあり、60代以上の経営者に限っても同じ動きです。
承継の道筋がついた会社と、手つかずのまま年齢だけ重ねる会社。二極化が進んでいる様子がうかがえます。親族や社内に後継者がいない場合の考え方は事業承継型M&Aで整理しています。
M&A件数と公的窓口の成約件数
白書はレコフデータの集計を引き、M&A件数が近年増加傾向にあると示しました。同社の2025年のM&A回顧では、公表ベースの件数が5,115件となり、2年連続で過去最多を更新しています。
全都道府県に置かれた事業承継・引継ぎ支援センターでも、相談者数と第三者承継の成約件数がともに増えています。非公表の中小案件を含めれば、実際の取引はさらに多いはずです。
足元の中小企業M&Aの動向やM&A市場の規模、業界別の事業承継の広がりも、白書の数字を補う材料になります。
倒産と休廃業の動向
倒産・休廃業の節では、2025年の倒産件数が10,300件でした。2021年を底に増加へ転じており、従業員10人未満の企業が大半を占めます。
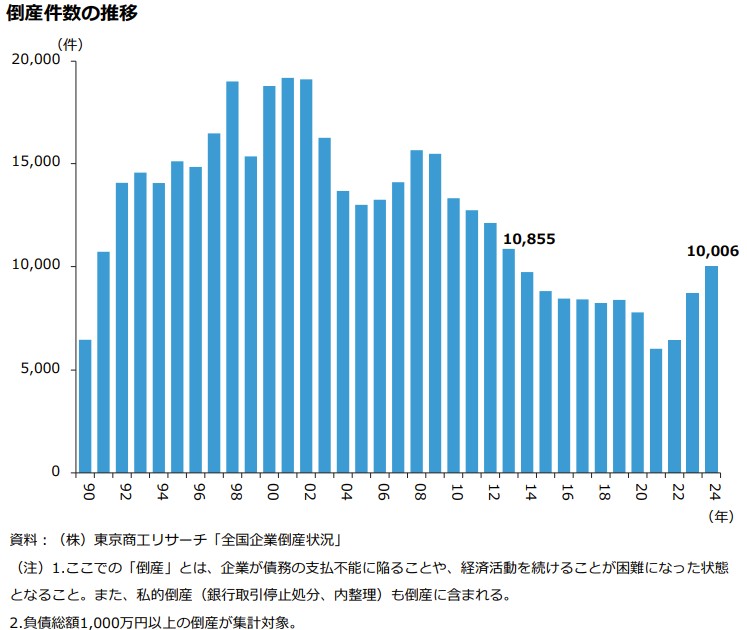
休廃業・解散は2025年に67,949件と前年から減少しました。見逃せないのは、黒字のまま休廃業・解散した企業の割合が低下し、2025年は半数を下回った点です。
黒字廃業の割合が下がった意味
黒字廃業が減ったなら良い話では、と思われるかもしれません。ただ休廃業・解散企業の経営者は、70代・80代以上の割合も平均年齢も上がり続けています。業績が落ちてから会社を畳むケースが増えている、とも読める数字です。
黒字のうちなら、第三者へ引き継ぐ道が残ります。手取りや従業員への影響は廃業とM&Aの比較で事前に確かめておくと安心です。
2025年版で示された経営環境
足元の経営環境については、前年の2025年版が詳しく分析しています。金利、物価、人手不足という3つの圧力が同時にかかる構図です。
業況と借入金利の変化
2025年版では、中小企業の売上高や経常利益はコロナ禍の底から持ち直したものの、大企業に比べ利益の伸びが鈍いと指摘されました。借入金利が上昇したと感じる企業も、2007年に政策金利が引き上げられた時期以来の水準まで増えています。
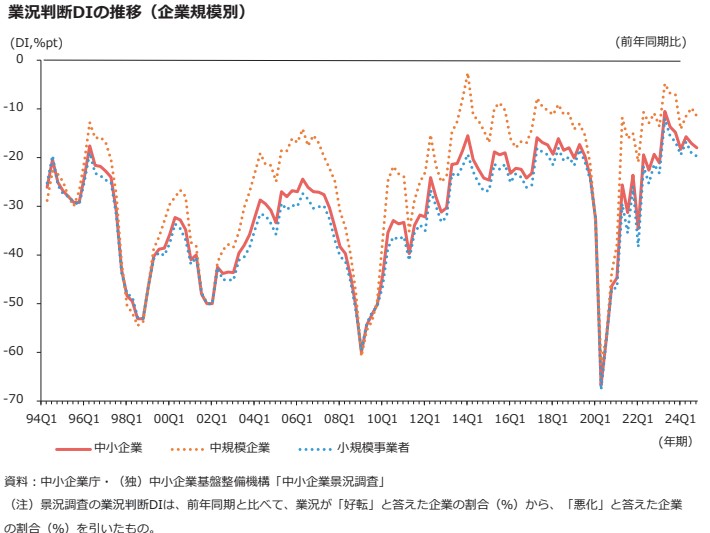
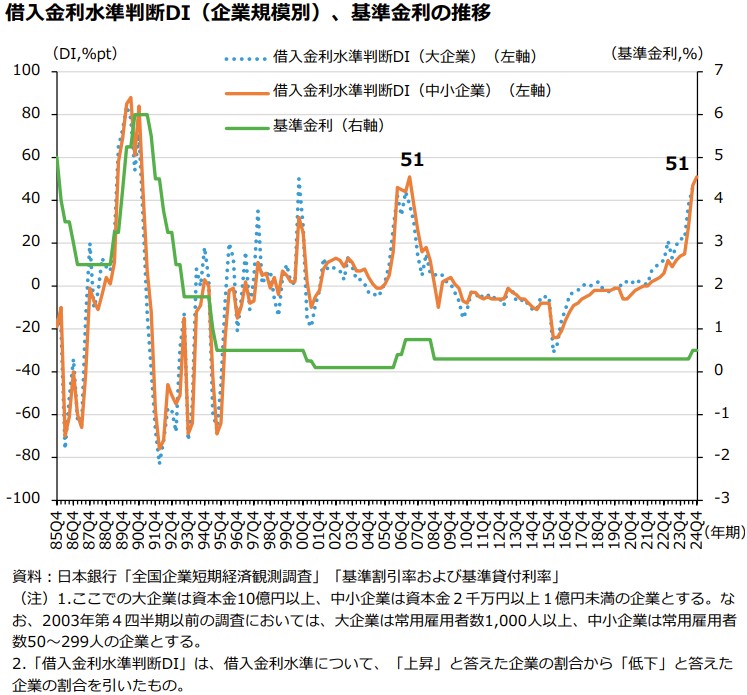
仕入コストの上昇分を販売価格へ転嫁しきれず、採算は横ばい。借入と個人保証を抱えるオーナーにとって、金利上昇は売却時期を考え直すきっかけになりやすい論点です。
人手不足と事業承継の悩み
2025年版の調査で最も重視する経営課題として多く挙がったのは、人材の確保でした。小規模事業者では事業承継も大きな悩みで、人手不足が承継をいっそう難しくしています。
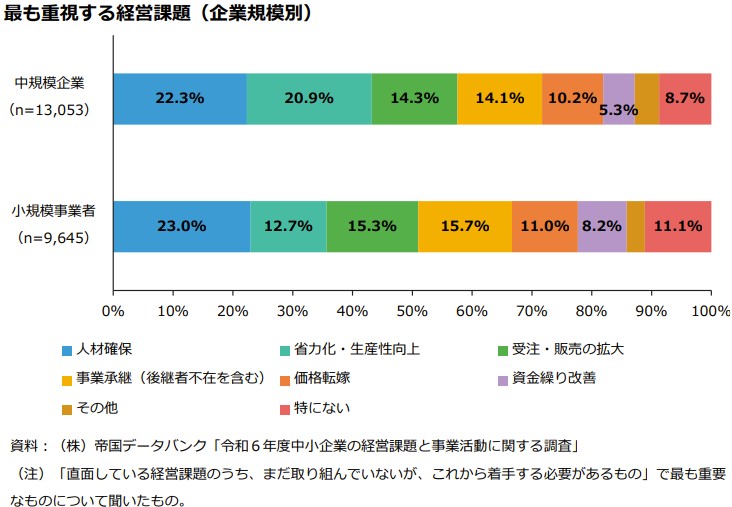
採用難を理由に大手グループへ入る道は、人手不足をM&Aで解消する選択肢として検討する経営者が増えてきました。
買い手側のデータから読む交渉のヒント
白書の分析は、譲受企業の側に多くの紙幅を割いています。売る側から見れば、相手が何を期待し、どこでつまずくのかを知る格好の資料です。
譲受を実施した企業は付加価値額が伸びやすい
付加価値額の増加を扱う節では、M&Aで他社を譲り受けた企業は、経験のない企業より付加価値額の変化率が高いと示されました。白書は一概にはいえないと留保しつつ、増加につながる可能性を認めています。
譲受企業が探しているのは、自社の成長につながる相手。M&Aの目的を相手目線で理解しておけば、自社の強みの伝え方が見えてきます。
譲受の目的と相手の選び方
白書の調査結果と、そこから導ける実務上の判断を順に見ていきます。
目的は市場シェアの拡大が最多
譲受の目的で最も多かったのは市場シェアの拡大です。新事業展開・異業種への参入、廃業予定先の救済、人材の獲得が続きました。業種別では宿泊業・飲食サービス業の実施割合が最も高く、運輸業・郵便業、卸売業、小売業が続いています。
同業種で取引のある相手ほど評価が高い
対象会社の属性では「同業種・取引あり」が最多でした。取引関係のある相手を譲り受けた企業ほど「想定以上の効果が得られた」と答える割合が高く、同業種ではその傾向がさらに強く出ています。
取引先を候補から外さないという実務判断
情報漏洩を恐れ、取引先や同業者を候補から外してほしいと希望する譲渡オーナーは珍しくありません。その気持ちはよく分かります。
ただ白書のデータどおり、取引のある同業者はシナジーを見込みやすく、条件面で前向きな提案が出やすい相手です。当社の支援現場では、秘密保持契約を結んだうえで打診の順番と開示範囲を段階的に管理し、最初から候補を狭めないよう助言しています。同業種・異業種の譲受企業の違いも踏まえて判断しましょう。
規模が大きい企業ほどM&Aを繰り返す
売上高規模が大きい企業ほど、譲受の実施回数が多い傾向も確認されました。白書のコラムは、複数回M&Aを行う企業が1回だけの企業より高い成長と生産性向上を達成している傾向にも触れています。
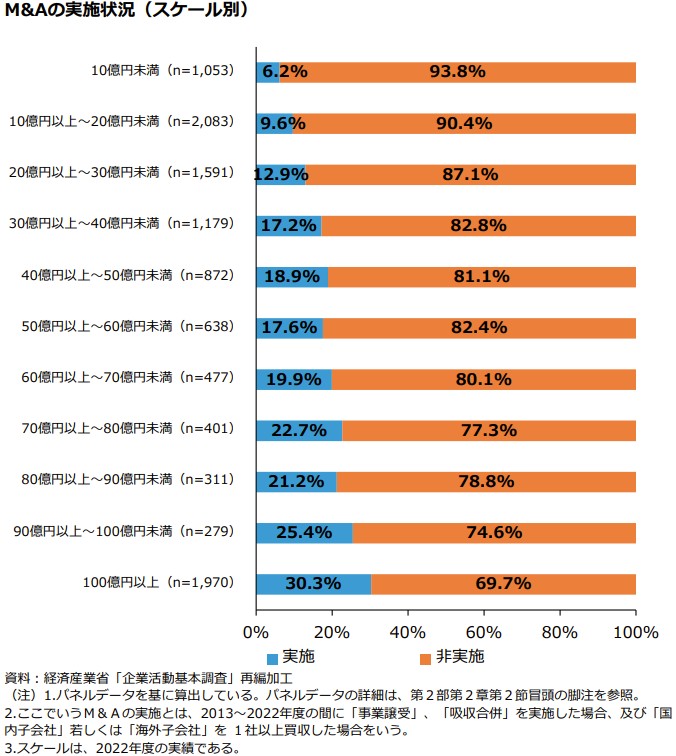
グループ化を進める譲受企業は、統合の体制とノウハウを持っていることが多い相手です。傘下に入る形の資本提携を選ぶ場合も、相手のM&A経験は必ず聞いておきたい項目になります。
PMIへの取組が成果を分ける
譲受後の統合作業であるPMIに「大いに」または「ある程度」取り組む企業は、約4割にとどまりました。取り組む企業ほど、想定以上の効果を得たと答える割合が高くなっています。
有効だった取組の上位は、譲り受けた会社の従業員や経営者との相互理解、そして雇用継続の保証表明です。譲渡オーナーにとっては、交渉段階で雇用方針を確かめる十分な根拠になります。
売り手側のデータが示す不安と課題
2026年版で目を引くのは、売却する側への調査が加わった点でしょう。その数字は、決して楽観できる内容ではありませんでした。
売却を検討したことがない企業が約8割
譲渡を検討するうえでの問題点を尋ねた設問では、約8割が「売却を検討したことはない」と回答しています。売却へのイメージも約8割が「変わらない」とし、マイナスになった企業がプラスになった企業を上回りました。
譲受側の設問では、プラスのイメージになった企業のほうが多い結果です。同じM&Aでも、立場によって受け止め方が逆になっている点は押さえておきたいところ。
最大の懸念は従業員の処遇
検討経験のある企業が挙げた問題点の1位は、売却後の従業員の処遇への不安でした。組織文化の違いによる摩擦が続きます。
社員を守りたいという思いは、初回の面談でほぼ必ず出てくる話題です。雇用条件の扱いはM&A後の従業員の待遇で詳しく解説しています。
イメージ悪化の背景にある不適切な譲受側
白書のコラムは、2024年以降に問題となった事案を取り上げています。不適切な譲受側が経営の苦しい会社を譲り受けた後に資金を吸い上げ、前経営者の経営者保証を外さないまま連絡を絶つという手口です。
買戻し条項と経営者保証解除の実務慣行
対策として、中小M&Aガイドラインの参考資料にある最終契約のひな形が改訂されました。経営者保証の解除や譲受側への移行が履行されない場合に、譲渡側の意思で買戻しを可能とする条項などが新設されています。
ガイドライン第3版では、M&A成立前に保証先の金融機関へ相談するよう支援機関が説明することも求められました。金融庁も2024年8月に監督指針を改訂しています。具体的な外し方は個人保証とM&Aで整理しました。
中小M&A市場改革プランと2026年度の支援策
国の関心は、M&Aを増やすことから市場の質を上げることへ移りつつあります。2021年策定の中小M&A推進計画に続き、2025年8月には中小企業庁が中小M&A市場改革プランをまとめました。譲渡側、市場、譲受側の3つの軸で構成されています。
譲渡側の不安を減らす施策
譲渡側向けには、地域金融機関や商工団体による事業承継ニーズの掘り起こし、成功事例の広報、先述の買戻し条項の普及などが並びます。公認会計士や税理士などの士業等専門家が、M&A検討前に財務状況を精査する取組の促進も盛り込まれました。
財務状況の精査と取引相場の見える化
白書によると、経営者が60代以上で承継の意向が決まっていない中小企業のうち、資産超過かつ黒字の企業は約5割です。残りは赤字か債務超過で、M&Aの実現可能性にはばらつきがあります。
非上場会社には参照できる取引相場がないため、登録支援機関から集めた取引データを基に相場を把握するツールの公表も予定されています。それまでは企業価値評価で自社の立ち位置を確かめておくのが現実的です。
支援機関の質と手数料の見える化
市場側の施策では、M&A支援機関登録制度のデータベースで業務内容や成約実績の開示を強める方針が示されました。仲介・FAの手数料を比べやすくする検討や、支援者個人の資格制度の創設も進められています。
手数料の算定方法は、会社ごとにばらばら。着手金の有無や成功報酬の仕組みまで比べて依頼先を選ぶことが、これまで以上に重要になります。
地方・小規模案件と譲受側への支援
地方部や比較的小規模な企業ではM&Aの浸透がなお課題とされ、スモールM&Aの受け皿となる公的センターの体制強化も打ち出されました。
譲受側向けには、複数回のM&Aを後押しするM&Aの準備金税制や日本政策金融公庫の融資の利用促進が掲げられています。小規模案件を担う事業承継ファンドやサーチファンドへの支援強化、補助金のPMI推進枠による統合支援も盛り込まれました。
2026年度の事業承継税制と補助金
白書に掲載された2026年度の税制改正事項や事業承継・M&A関連の施策には、期限の絡む項目があります。下表で確認してください。
| 施策 | 2026年度の内容 | 譲渡オーナーの確認ポイント |
|---|---|---|
| 法人版事業承継税制 特例措置 | 特例承継計画の提出期限を2027年9月末まで延長 | 贈与・相続の実行期限は2027年12月末で据え置き。親族承継と売却を並行検討するなら早めに比較する |
| 個人版事業承継税制 | 個人事業承継計画の提出期限を2028年9月末まで延長 | 個人事業を引き継ぐ場合に関係する |
| 事業承継・M&A補助金 | M&A時の専門家費用、PMI時の専門家費用や設備投資、再チャレンジに伴う廃業費用などを支援 | 仲介手数料やデューデリジェンス費用が対象になり得る。公募回ごとの要件を確認する |
| 不動産取得税の特例 | 事業譲渡で生じる不動産取得税を軽減する措置の適用期限を2年間延長 | 事業譲渡のスキームを選ぶ場合に関係する |
親族へ引き継ぐか第三者へ売るかで迷うなら、事業承継税制とM&Aを比べることが判断の出発点です。補助金の最新の公募状況はM&A補助金の要件で確認できます。
支援機関を上手に活用する
2025年版では、中小企業・小規模事業者の半数以上が支援機関を活用していると報告されました。事業承継は、事業者が独力では対応しにくい経営課題としても挙がっています。
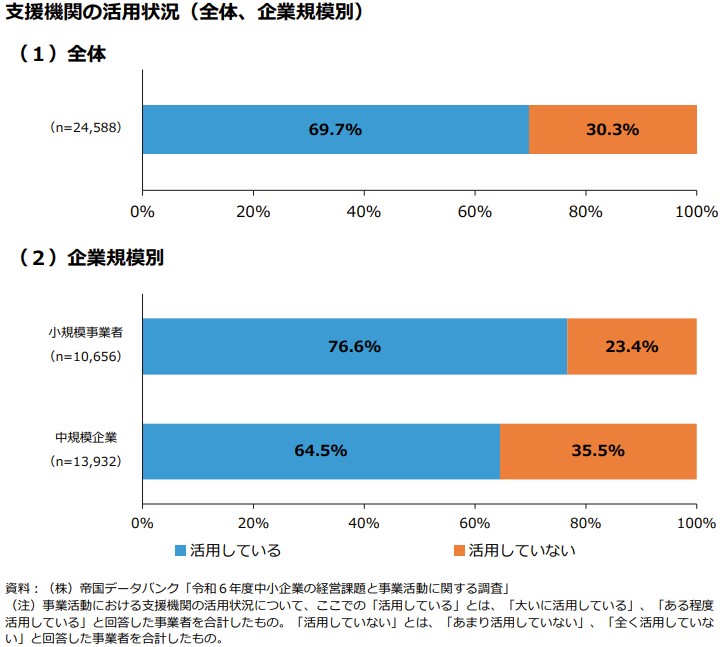
商工会や金融機関、公的センター、民間の仲介会社では得意分野に違いがあるため、M&Aの相談先ごとの役割を知っておくと遠回りを避けられます。
白書を自社の会社売却判断に落とし込む
白書の数字は、あくまで全国の平均像にすぎません。自社に当てはめて初めて、会社売却を検討するかどうかの材料に変わります。
白書データと自社を照らし合わせるチェックリスト
当社が初回相談の前に確認していただく項目を、白書の論点に沿って並べ直しました。下表で「はい」が多いほど、早めに選択肢を比べておく価値があります。
| 確認項目 | 関連する白書のデータ | 「はい」の場合に考えること |
|---|---|---|
| 経営者が60歳以上で後継者が決まっていない | 60歳以上の経営者が過半数 | 親族内承継、従業員承継、第三者承継を並べて比べる |
| 直近の決算書が資産超過かつ黒字 | 承継意向が未定の企業の約5割が該当 | 黒字のうちに企業価値を把握し、売却の選択肢を残す |
| 同業や取引先に規模拡大を進める企業がある | 同業種・取引ありの譲受は評価が高い | 秘密保持を前提に候補へ含めるか検討する |
| 社長の個人保証付きの借入がある | 保証を外さない譲受側の事案が問題化 | 最終契約の買戻し条項と保証解除の手順を確かめる |
| 従業員の雇用継続を最優先したい | 売却検討時の最大の懸念が従業員の処遇 | 雇用方針とPMI体制を候補先の評価軸に入れる |
| 人材確保が最大の経営課題になっている | 2025年版で人材確保が最重視の課題 | 大手グループ入りによる採用力の強化も検討する |
支援現場でよくある相談パターン
白書の傾向は、実際に寄せられる相談とも重なります。規模や業種をぼかしたうえで、典型的な2つのパターンを取り上げました。
後継者不在で60代後半を迎えた製造業
年商10億円前後の部品加工業で、オーナーは60代後半、子は別の仕事に就いているという相談は珍しくありません。黒字でも借入に社長の個人保証が付き、取引先への影響を心配するうちに検討が止まりがちです。
この型では、保証解除を最終契約の前提条件に置き、取引のある同業を含めて候補を探すと、雇用維持と保証解除を両立しやすくなります。判断が遅れて業績が落ちると、選べる相手は一気に減るもの。売却のタイミングは業績の良い時期に考えるのが原則です。
単独成長に限界を感じた運送業
年商20億円規模の運送業で、ドライバー不足から受注を断る状態が続き、大手グループへの参加を考え始めたという相談もよくあります。白書で譲受の目的に人材の獲得が挙がっているとおり、こうした会社を求める譲受企業は少なくありません。
成長戦略型では、譲渡後も社長が一定期間経営に残る形が多く、相手のPMI方針との相性が成否を左右します。運輸業は白書で譲受の実施割合が高い業種の1つでもあり、相手の選択肢は比較的広い分野です。
白書を読むときの注意点
読み違えやすい点は2つあります。1つは因果関係、もう1つは平均値の使い方です。
相関と因果を混同しない
白書の分析の多くには「この調査結果から一概にはいえないが」という断り書きが付いています。M&Aを行った企業の付加価値額が高いのは、M&Aの効果なのか、もともと成長力のある企業がM&Aをしているのか、切り分けきれていないためです。
平均値を譲渡価格の目安にしない
もう1つの落とし穴は、白書の平均的な数字を自社の価格の目安にしてしまうこと。価格は業種や収益力、純資産で大きく変わるため、会社売却の相場は個別に算定する必要があります。
中小M&A白書との違い
検索すると、名前の似た「中小M&A白書」も見つかります。こちらは神戸大学の研究センターが編集し、2026年5月に2026-27年版が発売された民間の書籍です。政府の年次報告である中小企業白書とは、発行主体もデータの性格も異なります。
中小企業白書とM&Aに関するFAQ
白書をきっかけに会社の将来を考え始めた経営者から、よく寄せられる質問をまとめました。
例年春ごろに閣議決定され、中小企業庁のサイトでHTML版とPDF版を無料で読めます。全文を読む必要はありません。M&Aの動きを知りたいなら、事業承継・M&Aの節と、付加価値額の増加を扱う節から目を通すのが近道です。
分かりません。白書は全国の傾向を示す資料で、個別企業の価格を算定するものではないためです。現場ではまず直近3期分の決算書をお預かりし、純資産と収益力の両面から概算を出します。国が公表を予定する取引相場のツールも、目安として使うのが安全です。
なります。白書でも地方や小規模企業へのM&Aの浸透が課題とされ、公的センターの体制強化も進行中です。ただ、社長への依存度や取引先の集中度によって相手の探し方は変わります。規模より先に、事業の引き継ぎやすさを点検してみてください。
後継者が決まらないと感じた時点で構いません。売却を決めていなくても、企業価値の把握や親族承継との比較だけで終わる相談は多くあります。成約までは半年から1年程度かかることが多く、業績が落ちてからでは選べる相手が減りやすい点に注意が必要です。

中小企業白書のM&Aデータを会社売却の判断に活かす
2026年版の中小企業白書は、M&Aを稼ぐ力を高める手段と位置づけ、譲受側の評価や譲渡側の不安、市場改革の方向性まで示しました。平均値をそのまま当てはめず、自社の年齢・財務・雇用の状況と照らすことが大切です。初めての検討で迷うのは、ごく自然なことです。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として、中小企業M&Aの実績と経験を豊富に積み重ねてきました。白書のデータを踏まえた選択肢の比較から、決算書に基づく企業価値の把握までご相談いただけます。まずはお気軽にお問い合わせください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第一部長/M&A担当ディレクター
-
みずほ銀行にて大手企業から中小企業まで様々なファイナンスを支援。みつきコンサルティングでは、各種メーカーやアパレル企業等の事業計画立案・実行支援に従事。現在は、IT・テクノロジー・人材業界を中心に経営課題を解決。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月23日写真館の売却とM&A|顧客台帳と前撮り予約はどう評価されるか
- 2026年10月22日スーパー銭湯の売却|公衆浴場の許可承継と設備評価から見るM&A事例
- 2026年10月22日かつら・ウィッグの売却|作り替え需要と理美容師で差がつくM&Aの評価
- 2026年10月22日美容室の売却|指名客とスタイリストを託すM&Aの勘所と成約事例