自己株式は、会社が株主から買い戻して保有する自社の株式で、議決権も配当もありません。分散した株を集めてM&Aに備える手段になる一方、会社へ売った個人にはみなし配当課税がかかり、手取りが大きく減ることも。株主構成に不安を抱えるオーナーに向けて、取得の手続と財源規制、決算書での表示、譲受企業へ直接売る場合との比べ方まで整理しました。
自己株式とは会社が株主から買い戻した自社の株式
自己株式とは、株式会社が株主から買い戻し、自社で保有している自社の株式です。会社の金庫にしまっておくイメージから「金庫株」とも呼ばれ、英語ではTreasury stockと表します。
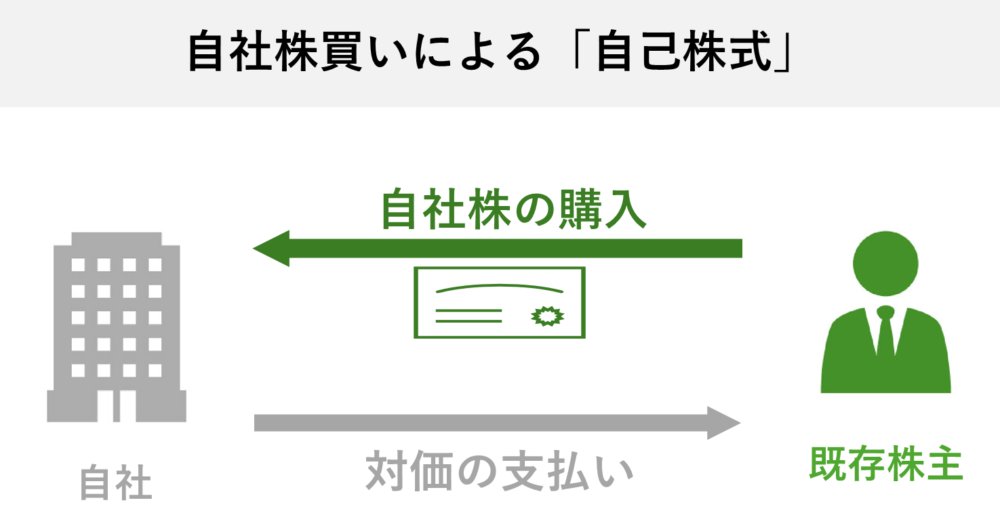
株主が親族や第三者へ株を売る通常の株式譲渡とは異なり、株を引き取る相手が発行会社自身になる点が特徴です。資本業務提携で提携先に自己株式を割り当てるなど、M&Aの場面でも使われています。
自己株式と自社株の違いは誰が持っているか
自社株は、その会社が発行した株式全体を指す言葉です。そのうち会社自身が持っている分だけを自己株式と呼び、自社株買いで取得した株は、取得した時点で自己株式に変わります。下表に両者の違いをまとめました。
| 比較項目 | 自社株(発行済株式全体) | 自己株式(会社が保有する分) |
|---|---|---|
| 持ち主 | 経営者・親族・従業員・取引先などの株主 | 発行会社自身 |
| 議決権 | あり | なし |
| 剰余金の配当 | 受け取れる | 受け取れない |
| 貸借対照表での扱い | 払込額が資本金・資本剰余金に計上される | 取得額を純資産の部から差し引く |
| 1株あたり価値の計算 | 分母に含める | 分母から除く |
議決権と配当がない株式
会社が自分の株で議決権を使えるとしたら、経営陣が株主総会を思いどおりに動かせてしまいます。そこで会社法は、自己株式に議決権を認めず、剰余金の配当も受けられないと定めています(308条2項・453条)。
自己株式が増えるとオーナーの議決権割合が上がる
この性質は、オーナーの議決権割合を押し上げる効果を生みます。たとえば発行済100株のうちオーナーが80株、親族が20株を持つ会社で、会社が親族の20株を取得したとしましょう。議決権を持つ株は80株だけになり、オーナーの議決権割合は100%に変わります。
2001年の金庫株解禁から現在の会社法へ
かつての商法は、会社の財産を守るために自己株式の取得を原則として禁じていました。1990年代の改正で従業員への譲渡などに目的を限って認められ、2001年の改正で目的を問わない取得と保有、いわゆる金庫株が解禁されています。現在は2006年施行の会社法がそのルールを引き継いでいます。
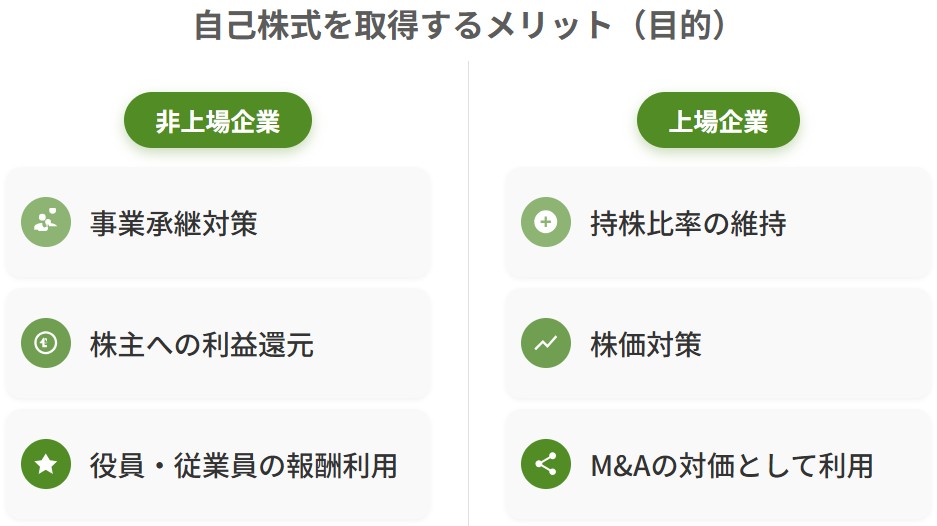
自己株式を取得するメリットは上場か非上場かで変わる
そもそも、会社はなぜわざわざ自分の株を買うのでしょうか。上場会社は市場で株を買えますが、非上場会社は株主と1対1で交渉して買い取るしかありません。取得の方法が違えば、狙う効果も自然と変わってきます。
非上場会社が自己株式を取得するメリット
非上場会社の場合、目的の多くは株主構成の整理と事業承継にまつわるものです。
分散した株式を集めて経営権を固められる
創業時に出資してもらった親族や、退職した元役員の手元に株が残っている会社は珍しくありません。会社がその株を買い取れば議決権がオーナー側に集まり、意思決定が安定します。会社売却を見据えた株主整理で金庫株の活用が検討されるのは、このためです。
相続人の納税資金をつくれる
相続で非上場株式を受け継いだ人は、売り先が見つからず納税資金に困りがちです。会社が相続人から株を買い取れば現金化でき、一定の期限内に売れば税負担を抑える特例も使えます。
退職する役員や従業員の株を引き取れる
役員や従業員に株を持たせている会社では、退職のたびに株の行き先が問題になります。会社が受け皿になれば、社外の第三者へ株が流れるのを防げるはずです。取得した株は、後任の役員へ改めて渡すこともできます。
上場会社が自己株式を取得するメリット
上場会社では、資本効率や株主還元を意識した目的が中心です。
株主還元と1株あたり利益の向上
市場に出回る株が減ると、1株あたり利益(EPS)や自己資本利益率(ROE)が高まりやすくなります。配当と並ぶ株主還元策として、自社株買いを公表する企業は少なくありません。
敵対的買収への備えと持株比率の維持
流通する株を減らせば、望まない相手に株を買い集められるリスクを下げられます。既存株主の持株比率の低下を防ぐ効果もあり、経営の安定につながる一手です。
ストックオプションやM&Aの対価に充てられる
保有する自己株式は、役員や従業員へのストックオプションの交付に使えます。他社を譲り受けるとき、新株を発行する代わりに自己株式を対価として渡すことも可能です。
会社売却(M&A)で自己株式が関わる場面
自己株式は上場会社の話で、中小企業の売却には縁がないと思われがちです。ところが支援現場では、株主の整理、譲渡価額の計算、対価の受け取り方という3つの場面で、自己株式の扱いが論点になります。
売却前の株主整理に自己株式の取得を使う
譲受企業の多くは、発行済株式の100%を一括で取得したいと考えます。株主が10人いれば、成約日には10人全員の合意と署名がそろわなければなりません。少数株主の株を事前に会社が買い取っておけば、交渉の相手を絞れます。
よくある相談は元役員と相続による分散
よくある相談は、退職した元役員の株、相続で兄弟に分かれた株、創業時に取引先へ持ってもらった株の3パターンです。名義を借りただけの名義株であれば、買い取る前に真の持ち主を確かめ、名義を戻す手続を優先します。
買取に応じない株主がいるときの選択肢
価格で折り合わない株主や、連絡のつかない株主もいるでしょう。相手が相続で株を受け継いだ人なら、定款の定めに基づき、会社から相続人への売渡請求を行えます。議決権の大半を持つオーナーなら、スクイーズアウトで少数株主の株を金銭で取得する方法もあります。
譲渡価額の計算では自己株式を分母から除く
1株あたりの譲渡価額は、株主価値を「発行済株式総数から自己株式を引いた株数」で割るのが基本です。たとえば発行済1,000株のうち200株が自己株式で、株主価値が8億円なら、800株で割った100万円が1株の価値です。
うっかり1,000株で割ると80万円。2割も低い価格から交渉を始めることになりかねません。非上場株式の評価を確かめるときは、決算書の自己株式の欄にも目を通しておきましょう。
売却前に自己株式を消却するかを決めておく
自己株式を持ったままでも株式譲渡は可能です。成約後、自己株式は対象会社に残り、議決権のない株として譲受企業の支配下に入ります。ただ、株主構成を簡素にしたい譲受企業から、成約前に自己株式の消却を求められる場合もあります。方針は早めにすり合わせておくと安心です。
株式で対価を受け取る提案への備え
上場会社などの譲受企業が、現金ではなく自社の株式で対価を払う提案をしてくることがあります。株式交換や株式交付では、新株の代わりに手元の自己株式を渡すことも可能です。受け取る株の換金のしやすさや値動き、課税が先送りされる条件は、事前に確かめておきましょう。
会社に売るか買い手に売るかで税金は大きく変わる
同じ1億円で株を手放しても、売る相手が会社か譲受企業かによって、手元に残る金額が2,000万円以上違ってくる場合があります。差を生むのは、会社に売ったときに発生する「みなし配当」という課税の仕組みです。
会社に売るとみなし配当課税が生じる
個人が非上場株式を発行会社に売ると、対価のうち、その株に対応する資本金等の額を超える部分はみなし配当として配当所得に区分されます(国税庁 No.1477)。配当所得は給与などと合算する総合課税で、所得税と住民税をあわせた最高税率は約55%。株式の譲渡所得が約20%の分離課税(国税庁 No.1463)で済むのとは対照的です。
設例で比べる手取りの差
下表では、個人株主が非上場株式を1億円で手放す場合の税額を、売る相手別に試算しました。資本金等の額と取得費はともに500万円、ほかに所得はなく所得控除も考慮しない、2026年時点の税率による単純計算です。
| 比較項目 | 会社に売る(自己株式の取得) | 譲受企業に売る(株式譲渡) |
|---|---|---|
| 課税される所得 | みなし配当9,500万円(配当所得) 譲渡所得0円 | 譲渡所得9,500万円 |
| 課税方式 | 総合課税(配当控除を適用) | 申告分離課税(20.315%) |
| 税額の目安 | 約4,140万円 | 約1,930万円 |
| 手取りの目安 | 約5,860万円 | 約8,070万円 |
差額は約2,200万円。会社に売ると支払時に20.42%が源泉徴収され、確定申告で精算します。オーナー自身の持株は譲受企業へ売るのが基本で、株式譲渡の税金も手取りで試算すると判断がぶれません。
相続した株を期限内に売ればみなし配当はかからない
相続や遺贈で取得した非上場株式を、相続税の申告期限の翌日以後3年を経過する日までに発行会社へ売ると、みなし配当課税を行わず、全額を譲渡所得として扱う特例があります(租税特別措置法9条の7)。売る日までに、所定の届出書を会社へ提出することが条件です。
相続税の取得費加算と組み合わせる
この特例は、納めた相続税の一部を株の取得費に加えられる特例(同法39条)と併用できます。相続のあとに株主整理を進める会社では、3年の期限をどう管理するかで、相続人の手取りが大きく変わります。
会社側の源泉徴収と支払調書を忘れない
個人から自己株式を買い取った会社は、みなし配当の部分について20.42%の所得税等を源泉徴収し、翌月10日までに納めます(国税庁 No.1330)。あわせて、配当等とみなす金額に関する支払調書を、支払確定日から1か月以内に税務署へ提出しなければなりません。
処理漏れは買収監査で見つかりやすい
過去の買取でこの処理が漏れていたことが、売却準備の段階で発覚するケースがあります。買収監査(デューデリジェンス)で指摘されると、追加で納める税金を誰が負担するかという交渉が加わり、成約が遅れる原因になりがちです。
自己株式を取得するときの手続と財源規制
株主と価格で握手しても、それだけで取得は完了しません。会社法の手続や財源の上限を守らない取得は、後から返還や責任を問われる火種になります。売却を控えた会社ほど、慎重に進めたい部分です。
取得方法と必要な決議の一覧
自己株式の取得手続は、上場か非上場か、誰から買うかで変わります。下表に主なパターンをまとめました(会社法156条〜165条)。
| 取得方法 | 主に使う会社 | 必要な決議 | 押さえたい注意点 |
|---|---|---|---|
| 市場取引・公開買付け | 上場会社 | 株主総会の普通決議 (定款に定めれば取締役会決議) | インサイダー取引規制と適時開示 |
| 全株主に売却の機会を与える方法 | 非上場会社 | 株主総会の普通決議 取得ごとの価格などの決定 | 全株主へ通知し、応じるかは各株主が判断 |
| 特定の株主からの取得 | 非上場会社 | 株主総会の特別決議 | ほかの株主に売主追加請求権が生じる |
| 子会社からの取得 | 親会社 | 取締役会決議 (取締役会設置会社の場合) | ほかの株主への通知は不要 |
特定の株主から取得するときの落とし穴
中小企業でよく使われるのが、特定の株主から買い取る方法です。ここには、見落とされやすいルールが2つあります。
売り手の株主は株主総会で議決権を使えない
特定の株主から取得する決議では、株を売る株主自身は議決権を行使できません(会社法160条4項)。たとえば譲渡オーナーが持株の一部を会社に売る場合、決議の行方は残る株主の賛否しだい。特別決議なので、出席した株主の議決権の3分の2以上の賛成が要ります。
ほかの株主にも売主追加請求権がある
会社は、ほかの株主に「自分も売主に加えてほしい」と請求できる旨を通知しなければなりません(会社法160条2項・3項)。1人だけ買い取るつもりが、ほかの株主からも買取を求められ、財源が足りなくなることも。意外と多い落とし穴です。
売主追加請求権が生じないケース
株式に譲渡制限をつけている非公開会社が相続人から取得する場合(相続人がその株で議決権を使っていないとき)や、定款であらかじめ排除している場合は、この請求権が生じません(同法162条・164条)。もっとも、株式を発行したあとで定款に排除の定めを設けるには、株主全員の同意が必要です。
分配可能額を超えて取得できない財源規制
自己株式の取得は、配当と同じく、会社のお金を株主へ払い出す行為です。債権者を守るため、払い出せる金額に上限が設けられています。
分配可能額は剰余金から差し引いて求める
分配可能額は、前期末の剰余金(その他資本剰余金とその他利益剰余金の合計)を出発点に、期末後の増減を反映し、すでに保有する自己株式の帳簿価額などを差し引いて計算します(会社法446条・461条2項)。資本金や準備金は、払い出しの財源になりません。
上限を超えたときは株主と取締役が責任を負う
分配可能額を超えて取得すると、株を売った株主は受け取った金銭を会社へ返す義務を負います。取得を進めた取締役も、注意を怠らなかったと証明できない限り、同じ額を支払う責任を問われます(会社法462条)。買収監査で過去の取得が上限内だったかを確かめられるのは、このためです。
財源が足りないときは減資で補う
分配可能額が足りない場合は、資本金をその他資本剰余金へ振り替える無償減資で財源を増やせます。資本準備金を減らす方法も、考え方は同じ。どちらも官報公告と知れている債権者への個別の催告を行い、1か月以上の異議申述期間を置く必要があります(会社法449条)。公告の準備も含め、取得まで2か月前後は見込んでおきたいところです。
上場会社はインサイダー取引規制と開示に注意
上場会社が自己株式の取得を決めることは、金融商品取引法のインサイダー取引規制で重要事実にあたります。証券取引所の規則でも適時開示が求められ、取得の決定や実施状況を公表しなければなりません。
取得した自己株式の会計処理と決算書での見え方
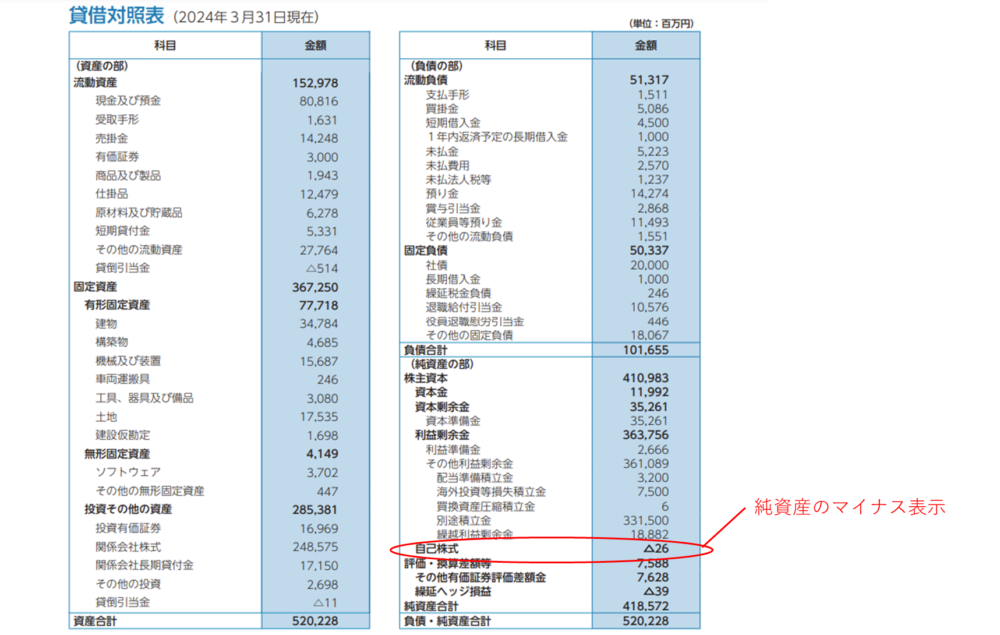
決算書の純資産の部に、マイナスの記号がついた「自己株式」の行を見つけて戸惑う経営者は少なくありません。自己株式は資産ではなく、株主資本から差し引く項目として扱われるからです。
取得時は自己株式勘定で仕訳する
会計上は、取得にかかった金額で「自己株式」という勘定科目に計上します(企業会計基準第1号)。手数料などの付随費用は、営業外費用として処理します。
現金で取得したときの基本の仕訳
下表は、自己株式を現金100万円で取得したときの仕訳です。
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|
| 自己株式 | 1,000,000円 | 現金 | 1,000,000円 |
個人株主から買い取るときは預り金が加わる
非上場会社が個人株主から買い取ると、みなし配当にあたる部分に源泉徴収が必要です。対価100万円のうち60万円がみなし配当にあたる場合、下表のように源泉徴収税額122,520円を預り金に計上し、差額を支払います。
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|
| 自己株式 | 1,000,000円 | 現金 | 877,480円 |
| 預り金 | 122,520円 |
貸借対照表では純資産の部から差し引く
自己株式の取得は、経済的には株主へ出資を払い戻す取引に近いため、貸借対照表では純資産の部にある株主資本の末尾に、マイナスで表示します。YKK株式会社の株主総会招集通知に載った貸借対照表を参考に、表示のイメージを確認してみましょう。
取得後は保有・消却・処分から選ぶ
取得した自己株式は、期限を気にせず保有し続けられます。手放すときの方法は、消却と処分の2通りです。
消却は株式そのものを消す
消却すると、その株式は消滅し、発行済株式の総数が減ります。取締役会設置会社なら、取締役会の決議で実行できます(会社法178条)。再び市場に出回る心配がなくなるため、株主還元の姿勢を示す手段として上場会社でも使われています。
処分は新株発行と同じ手続で株を渡す
処分とは、保有する自己株式を役員や従業員、提携先などへ渡すことです。募集株式の発行と同じ手続(会社法199条以下)で行い、新株を発行せずに資本提携の相手へ株を持ってもらう場面でも使われます。自己株式を処分して、売却前の株主構成を組み直すことも可能です。
会社売却で自己株式を使うかどうかの判断軸
結論から言えば、会社売却における自己株式の取得は脇役です。主役は譲渡オーナー自身の株式譲渡で、自己株式は少数株主の整理や相続の局面で力を発揮します。使うかどうかの分かれ目は「誰の株を、いくらで、いつ動かすか」にあります。
自己株式の取得と株式譲渡を判断軸で比べる
下表は、自己株式の取得と譲受企業への株式譲渡のどちらが向くかを、判断軸ごとに整理したものです。
| 判断軸 | 自己株式の取得が向くケース | 譲受企業への株式譲渡が向くケース |
|---|---|---|
| 手放す株主 | 元役員や相続人など、譲受企業との交渉に乗りにくい少数株主 | 譲渡オーナー本人と、売却に協力的な親族株主 |
| 税負担 | 相続した株を期限内に手放す場合(みなし配当の特例) | 個人株主の大半(約20%の分離課税) |
| 会社の財源 | 分配可能額に余裕があり、買取後も運転資金が回る | 分配可能額が乏しい、または借入の条件で社外流出に制限がある |
| 時間軸 | 基本合意より前に株主整理を終えられる | 株主が少なく、成約日にそろって譲渡できる |
| 譲受企業の意向 | 成約前に株主を絞っておくよう求められている | 株主が複数でも一括で譲り受ける準備がある |
迷ったときは、譲渡オーナーと各株主の会社売却の手取りを並べて試算すると、選ぶべき方法が見えてきます。
売却準備で確認したいチェックリスト
支援現場では、自己株式がある会社の売却準備にあたり、次の6点を早い段階で確かめます。いずれも買収監査で確認されやすい項目です。
株主名簿と議事録・財源の記録
法務面の確認では、過去の取得が正しい手続で行われたかを書類でたどります。
- 株主名簿の株式数と、決算書(株主資本等変動計算書)の自己株式数が一致しているか
- 過去の取得時の株主総会議事録が保管され、特定の株主からの取得なら特別決議になっているか
- 取得時点の分配可能額を計算した記録が残っているか
価格の根拠と税務処理・譲受企業との方針
税務と交渉の面では、価格の妥当性と処理の漏れ、引継ぎ方を確かめます。
- 取得価格の根拠となる株価算定の資料があるか
- みなし配当の源泉徴収と支払調書の提出が済んでいるか
- 自己株式を保有したまま引き継ぐか、成約前に消却するか、譲受企業と方針が合っているか
株主整理は買い手探しの前に終えておく
譲受企業が見つかってから株主整理を始めると、交渉と並行して株主との話し合いを進めることになり、どちらも中途半端になりがちです。株主構成に不安があるなら、相手探しの前に自己株式の取得や消却まで済ませておくと、その後の交渉を価格と条件に集中できます。
自己株式に関するFAQ
会社売却を考え始めたオーナーが、自己株式について疑問に思いやすい点をまとめました。
税務上の時価を出発点に、当事者で調整するのが現場の進め方です。個人から買い取るなら所得税基本通達59-6の評価方法が目安になり、売る人が中心的な同族株主なら会社を小会社とみなして評価します。時価から大きく外れると、売り手へのみなし譲渡課税や、残る株主への贈与税が問題になりかねません。
株主が法人なら、みなし配当に受取配当等の益金不算入が使えるため、個人とは逆に有利に働く場面があります。ただ、配当と株式の譲渡を組み合わせた節税を防ぐため、子会社株式の帳簿価額を引き下げる特例などの規定も置かれています。個人か法人かで結論が変わるので、スキームを組む前の試算が欠かせません。
取得しただけなら発行済株式の総数は変わらないため、登記は要りません。消却した場合は総数が減るので、効力が生じた日から2週間以内に変更登記を申請します(会社法915条)。売却前に消却するなら、登記簿への反映まで含めて成約日から逆算しておくと慌てずに済みます。
会社法の財源規制は分配可能額で判定するので、資金の出どころが借入でも取得自体は可能です。ただ、融資契約に配当や自己株式の取得を制限する条項があれば、金融機関の承諾が先に要ります。契約条項と金融機関の条件次第です。取得の前に、融資の担当者へひと声かけておくと安全です。
自己株式の基本を押さえて会社売却の準備を進めましょう
自己株式は会社が買い戻した自社の株で、議決権も配当もありません。売却前の株主整理や譲渡価額の計算に関わる一方、個人が会社へ売るとみなし配当課税がかかり、手続と財源の制約もあります。身内や旧知の株主との調整は気が重いものですが、早く動くほど選べる手は増えていきます。
みつきコンサルティングは税理士法人グループのM&A仲介会社として、中小企業M&Aの支援実績と経験を豊富に積んできました。自己株式の取得や株主整理を含む売却スキームを、税負担の試算とあわせてご提案します。会社売却をお考えの際は、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月14日M&Aによる事業投資とは?株式投資との違いと会社売却の判断軸
- 2026年10月13日ライザップのM&A戦略|買収事例10選と赤字の原因・解禁の行方
- 2026年10月13日逆さ合併とは?目的とメリット・デメリット、会社売却での使い方
- 2026年10月8日表明保証保険とは?M&Aの仕組・保険料相場と会社売却での使い方