M&Aのソーシングは、相手候補を探し出して打診に入るまでの工程を指します。プル型とプッシュ型の違い、ロングリストからショートリストへ絞り込む6つのステップ、譲渡オーナーが先に整えておくべき資料まで整理しました。相手探しの段階で条件の大枠が決まる理由と、仲介会社へ依頼するときの確認点も解説します。


M&Aのソーシングとは相手候補を探し出す工程
「ソーシングという言葉を初めて聞いた」という相談は珍しくありません。M&Aの入り口にあたる工程で、ここでの選択がその後の条件を大きく左右します。言葉の範囲と、プロセス全体での位置付けから整理していきます。
ソーシングが指す範囲
ソーシング(Sourcing)とは、譲渡オーナー側または譲受企業側が、相手候補の情報を集め、打診を開始するまでの一連の作業を指します。案件発掘と呼ばれることも。会社売却を検討する立場なら、譲受企業の候補群をつくる工程がこれにあたり、会社売却の進め方のなかでは前半に位置します。
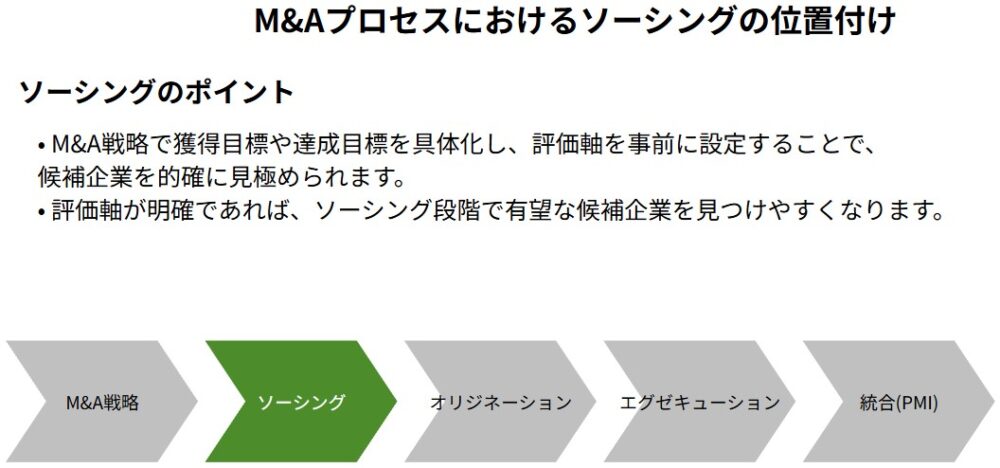
M&Aプロセスでのソーシングの位置付け
M&Aは大きく4つのフェーズに分けられ、ソーシングは2番目にあたります。順序を押さえておくと、仲介会社との打合せで今どこにいるのかを見失いません。
- M&A戦略の立案
- ソーシング(相手候補探し)
- オリジネーション(案件化)
- エグゼキューション(調査・最終契約・取引実行)
1.M&A戦略の立案
M&Aを行うべきか、行うならどの手法を選ぶか。経営戦略を実現する手段として、M&Aの位置付けを決める段階です。譲渡オーナーの場合は、親族内承継や従業員承継と比べたうえでの第三者承継の選択がここに入ります。
2.ソーシング
希望条件を明確にしたうえで、候補企業の情報収集・選定・打診までを進めます。プロセス全体の前半にあたり、実務の中心はM&A仲介会社が担う場面が多くなります。
3.オリジネーション
案件を発掘し、交渉を持ちかけて提案する工程です。譲受側と譲渡側をマッチングさせ、具体的な提携ストーリーを組み立てます。ソーシングと重なり合う部分が多く、実務では連続した作業として動きます。
4.エグゼキューション
基本合意の締結からデューデリジェンス、最終契約までの後半工程。弁護士や公認会計士と連携しながら、細かな条件調整と事務手続を進めます。ここまで含めたM&Aに要する期間は、中小企業で半年から1年程度が目安です。
売り手にとってのソーシングは譲受企業探し
ソーシングは譲受側の用語として語られがちですが、譲渡オーナーにとっても他人事ではありません。どの譲受企業に声をかけてもらうかを決める工程であり、実質的には譲渡先の探し方そのものです。
ソーシングで条件の大枠が決まる
譲受企業の目的は新規事業の創出や販路拡大といったシナジーの獲得、譲渡オーナー側は会社の存続や創業者利益の確保、従業員の雇用維持。互いの目的が噛み合う相手に出会えなければ、後段でどれだけ交渉しても条件は伸びません。
候補が3社しか集まらなかった案件と、20社の中から選べた案件では、価格も引継ぎ条件も差が出ます。相手を探す段階が、実は価格交渉の準備でもあるわけです。
M&Aのソーシング方法は2つに分かれる
候補の集め方には、待つ形と攻める形があります。どちらもM&A仲介会社の役割に支えられる部分が大きく、単独で完結させるのは現実的でありません。
プル型ソーシング
プル型は、自ら候補企業へ働きかけるのではなく、仲介会社や金融機関から持ち込まれる案件を引き込む方法です。譲渡オーナー側であれば、自社の情報と希望条件を伝え、ノンネームシートを作成して候補企業へ打診してもらう流れになります。
意思が固まった相手が集まりやすく、話が早いのが利点。反面、同じ資料を見ている譲受候補が複数いるため、条件面で比較にさらされます。
プッシュ型ソーシング
プッシュ型は、狙いを定めた企業へ能動的にアプローチする方法です。まだ売却や譲受を表明していない会社にも接触できるため、競合が少ない状態で交渉に入れる場合があります。
社名を明かすタイミング
積極的といっても進め方には強弱があります。当初から社名を出して提案するのが最も踏み込んだ形。他方で、社名を伏せて反応を確かめ、相手の関心が相応にあると分かった段階で開示する進め方もあります。いずれにせよ、提携の提案書を専門家に整えてもらい、その手を通じて接触するのが無難です。
プル型とプッシュ型の比較
下表は、2つの手法の性格を譲渡オーナーの視点で並べたものです。実務では片方に寄せるのではなく、両方を並行させる案件が大半を占めます。
| 比較項目 | プル型ソーシング | プッシュ型ソーシング |
|---|---|---|
| 候補の集め方 | 仲介会社や金融機関からの持込を受ける | ターゲットを選定し個別に打診する |
| 相手の検討意欲 | M&Aに前向きな企業が中心 | 検討したことがない企業も含む |
| スピード | 初期反応が早い | 社内稟議に時間を要しやすい |
| 競合の有無 | 他の候補と比較されやすい | 相対交渉になりやすい |
| 情報漏えいリスク | 限定的 | 接触先が増えるほど高まる |
M&Aソーシングの流れ(6つのステップ)
候補探しは、思いつきで声をかける作業ではありません。下表のとおり、条件の言語化からリストの絞り込みまで、段階を踏んで進みます。
| ステップ | 実務の内容 |
|---|---|
| 1.条件と希望の明確化 | 何のためにM&Aを行うのか、譲れない条件は何かを定義する。雇用維持、価格、引継ぎ期間の優先順位をここで決める |
| 2.候補企業の情報収集 | 仲介会社の助言を受けながら、理想の相手像を具体化する。雇用が最優先なら人材確保を狙う企業、成長加速が目的なら資本力のある企業が候補になる |
| 3.ロングリストの作成 | 一定の条件に沿って数十社から100社程度を抽出した粗いリスト。ここに載らない企業は、その後の交渉相手になりません |
| 4.ショートリストの作成 | 1社ずつ条件を確認し、10社前後まで絞り込む。業種・規模・財務体力・企業風土を突き合わせる作業 |
| 5.候補企業の選定 | 実際に打診する数社を決める。多すぎると検討が浅くなり、少なすぎると比較ができません |
| 6.最終候補との交渉開始 | ノンネーム資料で関心を確認し、秘密保持契約の締結後に具体的な情報を開示する |
ロングリストとショートリストの違い
この2つを混同したまま打合せに臨むと、仲介会社の説明が頭に入ってきません。ロングリストの作り方を押さえたうえで、絞り込みの基準を自分の言葉で言えるようにしておくと交渉が締まります。
絞り込みで実際に効く3つの軸
支援現場では、次の3点を先に決めておくかどうかで、ショートリストの質が変わります。数を減らすための基準ではなく、後悔しないための基準です。
- 譲受後に自社の商流が維持されるか(既存取引先と競合しないか)
- 資金面で無理がないか(借入に頼りすぎた譲受は、統合後の投資を細らせます)
- 幹部社員が並んで座れる相手か(社風の相性は数字に出ません)
譲渡オーナー側から見たソーシングの実務
相手探しを仲介会社に任せきりにすると、候補企業へ渡る情報の精度が下がります。譲渡オーナーの側にも、この段階でやるべき準備が確かにあります。
候補リストに載る前に整えておく資料
譲受候補が最初に見るのは、社名を伏せた概要情報と、その次に届く企業概要書の記載内容です。決算書に加え、契約書や許認可証を手元に揃えておくと、打診から関心表明までの時間が短くなります。
数字の見せ方にも実務上の判断が入ります。役員報酬や生命保険料、オーナー個人名義の地代家賃といった項目を先に整理し、正常収益力を示せる形にしておく。ここを後回しにすると、候補企業ごとに評価がばらつき、比較そのものが成立しなくなります。
ソーシングを始める前のチェックリスト
相談の初回でお渡ししている確認項目を、譲渡オーナー向けに抜き出しました。全部が埋まっていなくても構いません。埋まらない箇所が、そのまま準備すべき論点になります。
- 直近3期の決算書と、役員報酬・保険料・地代の内訳を説明できるか
- 株主名簿が現状と一致し、名義株や分散株の有無を把握しているか
- 借入残高と個人保証の状況を一覧にできているか
- 主要取引先の契約に、支配株主の変更で解除できる条項が入っていないか
- 許認可の種類と、株式譲渡で引き継げるかを確認したか
- 譲れない条件に優先順位を付けたか(雇用、屋号、引継ぎ期間など)
- 社内で相談してよい範囲を決めたか
並行して企業価値の算定方法に目を通しておくと、候補企業から示された金額の意味が読み取れるようになります。
相手探しでつまずいた事例
年商12億円ほどの金属加工業のケースでは、同業の大手だけを候補に据えました。価格の水準は悪くなかったものの、工場の統廃合と従業員の処遇で折り合わず、半年かけて振り出しに戻ることに。
異業種の譲受候補を最初のリストに数社入れておけば、比較の軸が増えていたはずです。候補の幅は、価格だけでなく交渉の逃げ道にもなります。譲受企業の見極め方を先に決めておくと、こうした手戻りを避けられます。
M&A会社にソーシングを依頼する際のポイント
依頼先の力量がそのまま候補の質になる工程です。契約前に確かめておきたい点を3つに絞りました。
秘密保持契約を締結する
秘密保持契約の締結時期は、具体的な情報を出す直前が原則です。保持すべき情報の範囲、期間、違反時の取扱いを定めます。
M&Aで扱う情報は秘匿性が高く、交渉の途中で漏れれば、破談だけでは済みません。取引先の動揺や従業員の離職につながった例を、現場では何度も見ています。
正確な情報が記載された資料を用意する
仲介会社から譲受候補へ伝わる情報は、譲渡オーナーが提供したものが土台になります。実態と違う数字を渡してしまうと、デューデリジェンスの段階で必ず露見し、価格の引下げ材料に変わります。
関心を引くためのティーザーであっても、盛るのではなく、事実の中から強みを選び出す姿勢が結局は近道です。
自社の業種や規模に強い会社を選ぶ
仲介会社は規模も得意分野もさまざまで、幅広い業種を扱う会社もあれば、特定分野に絞る会社もあります。会社売却という一度きりの取引を委ねる相手ですから、担当者の経験年数と、自社と同規模の支援実績を確かめておきたいところ。
中小M&Aガイドラインで確認できること
中小企業庁は中小M&Aガイドライン(第3版、2024年8月改訂)で、仲介契約の締結前に、手数料の算定基準や提供業務の内容、担当者の保有資格・経験年数などを具体的に説明するよう求めています。
説明を受けたうえで納得できなければ、手数料の交渉を検討してよいとも示されています。ソーシングを依頼する前の面談で、この点を切り出すのは失礼にあたりません。
M&Aのソーシングに関するFAQ
相談の場で実際に多い質問を、4つ取り上げます。
候補を探して集めるのがソーシング、集めた候補に提案して案件として立ち上げるのがオリジネーションです。実務では境目があいまいで、同じ担当者が続けて動きます。用語の切り分けよりも、今どこまで進んでいるかを確認するほうが役に立ちます。
心当たりの会社を仲介会社に伝えるのは有効です。ただし直接接触は勧めません。断られた事実が業界内に伝わり、後から他社に打診しづらくなるため。名前を挙げるところまでにとどめ、接触は専門家経由にするのが安全です。
候補の打診開始から関心表明が出そろうまで、2〜3か月が一つの目安です。業種の需給と、決算書の整い具合で前後します。資料の準備が遅れると、そのぶん丸ごと後ろにずれると考えておいてください。
契約書の専任条項次第です。専任契約であれば他社への同時依頼はできず、解除後も一定期間は成功報酬が発生するテール条項が付く例が一般的。契約前に、専任の範囲と期間を必ず読み合わせてください。

M&Aのソーシングのまとめ
ソーシングは、譲受企業の候補を集めて打診に入るまでの工程です。プル型とプッシュ型の使い分け、ロングリストからショートリストへの絞り込み、開示資料の精度。この3つで、その後の条件が変わります。誰に会うかを決める段階が一番重いと感じる経営者は、少なくありません。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として、中小企業の会社売却を数多く支援してきました。候補先の絞り込み方や開示資料の整え方は、初回のご相談から一緒に組み立てられます。相手探しを始める前の段階でも、お気軽にお声がけください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年9月17日事業譲渡と会社分割の違いと選び方|会社売却の税金・手続・事例
 2026年9月17日後継者不足の事業承継の方法|原因と第三者承継で黒字廃業を防ぐ
- 2026年9月17日個人で会社を買うM&Aとは|相場・流れ・費用と売り手の判断軸
- 2026年9月17日吸収合併契約書の記載事項とひな形|会社売却で合併を選ぶ判断軸