譲受企業のDDで想定外の指摘を受け、値下げや破談に追い込まれる事態は避けたいもの。その備えとして、譲渡オーナーが先に自社を点検するのがセルサイドDDです。相手方の調査との違い、調べる領域、見つかった問題の仕分け方、交渉での生かし方を、中小企業で現実的な簡易版やセルフチェックリストとあわせて整理しました。
セルサイドデューデリジェンスとは|売り手が先に行う自社調査
M&Aのデューデリジェンス(DD)と聞くと、譲受企業が対象会社を調べる場面を思い浮かべる方が多いはずです。セルサイドデューデリジェンスは、その調査を譲渡オーナー側が先回りして行う取組。譲受企業が気にする財務・税務・法務・事業の論点を、交渉に入る前に自社で洗い出しておきます。
DDの進め方全体のなかでは、譲受企業による本調査の手前に置かれる準備工程です。
ベンダーDD・セラーズDD・プレDDとの関係
呼び名が多くて混乱する、という声は少なくありません。ベンダーDD(VDD)やセラーズDDは、セルサイドDDとほぼ同じ意味で使われる言葉です。いずれも譲渡オーナーが専門家に依頼し、自社を対象に行う調査を指します。これに対してプレデューデリジェンスは、本格的な調査の前に範囲を絞って行う簡易な調査のこと。実施するのは譲渡オーナー側の場合も、譲受企業側の場合もあります。
買い手が行うバイサイドDDとの違い
同じDDでも、誰が何のために行うかで中身は大きく変わります。下表に、セルサイドDDと、譲受企業が行うバイサイドDDの違いを整理しました。
| 比較項目 | セルサイドDD(譲渡オーナー側) | バイサイドDD(譲受企業側) |
|---|---|---|
| 実施する人 | 譲渡オーナーが専門家に依頼 | 譲受企業が専門家に依頼 |
| 主な目的 | 自社の価値の裏付けと問題点の事前把握 | 譲受の可否判断、リスクの洗い出し、価格の検証 |
| 調査の視点 | 譲受企業が気にする点を先回りして確認 | 表に出ていない負債や不利な事実の発見 |
| 資料の入手 | 自社の資料を自由に確認でき、準備が早い | 譲渡オーナー側の開示を待って確認 |
| 費用の負担 | 譲渡オーナー側 | 譲受企業側 |
| 結果の使い道 | 企業概要書、想定問答、開示資料への反映 | 譲受価格、契約条件、統合計画への反映 |
| 実施時期 | 譲受企業への打診前 | 基本合意の後、最終契約の前 |
譲受企業のDDは、決算書に表れない負債や不利な契約、経営者に頼りきった取引といった隠れたリスクの発見に重心があり、質問と資料の突き合わせを重ねながら核心に迫ってきます。セルサイドDDは、その目線を借りて自社を先に点検する作業だと捉えてください。
売り手側のDD対応との違い
譲受企業のDDに備えた資料準備や質問への回答は、譲渡オーナー側のDD対応と呼ばれます。これは相手の調査を受ける、いわば受け身の作業です。セルサイドDDはその前段で、自社の論点を自ら探し、対処まで済ませておく攻めの準備。両方がそろって初めて、DDの場面で慌てずに済みます。
売り手がセルサイドDDを行う目的とメリット
隠し事のない会社なら事前の調査は不要では、と考える譲渡オーナーは意外と多いものです。ところが譲受企業のDDで問題になるのは、意図的な隠し事よりも、名義株や未払残業代のように「本人が問題だと気づいていなかった事実」のほうがはるかに多いのが実情。セルサイドDDの目的は、価格の根拠づくり、リスクの先回り、交渉の主導権の確保に集約されます。
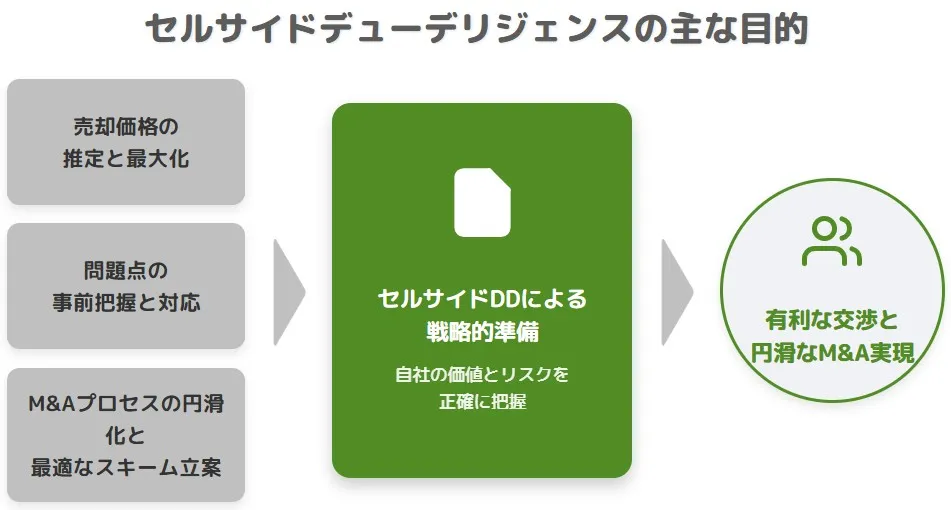
譲渡価格の根拠を数字で示せる
決算書の利益だけでは、会社の本当の稼ぐ力は伝わりません。オーナー一族の役員報酬や、M&A後には不要になる経費、単発の特別損益を調整した正常収益力を示せれば、価格交渉の土台が変わります。譲受企業の提示額に対して、根拠を持って応じられるようになるのが大きな利点です。
減額や破談の芽を先に摘める
譲受企業のDDで初めて問題が見つかると、価格の引き下げや交渉の白紙化につながりかねません。事前に把握していれば、売却前に解消するか、開示したうえで契約条件に落とし込むかを選べます。最終契約の表明保証条項で、後から責任を問われるリスクを抑える効果も。
交渉の主導権と時間を握れる
複数の候補先に同じ資料と回答を示せるため、個別の質問対応に追われにくくなります。候補先を競わせるオークション方式なら、各社の検討スピードがそろい、条件も比べやすいもの。準備の整った会社は、譲受企業の目に「売る覚悟が決まっている会社」と映ります。
デメリットと注意点も押さえておく
良いことばかりではありません。費用と社内の負担、情報管理の手間が先に発生します。下表では、観点ごとにメリットとデメリットを並べました。
| 観点 | メリット | デメリット・注意点 |
|---|---|---|
| 価格交渉 | 収益力や強みを根拠つきで提示 | 根拠の薄い楽観的な計画は逆効果 |
| リスク対応 | 問題を事前に解消、または開示して条件に反映 | 把握した問題を伏せると表明保証違反の火種に |
| 情報開示 | 開示の順番と範囲を自社で設計 | 関与者が増え、情報漏洩の管理負担が増加 |
| 費用・負担 | 候補先ごとの重複調査が減り、期間を短縮 | 専門家の報酬と経理担当者の作業が先行 |
買い手の調査視点で見る主な調査領域
譲受企業は、どこから見てくるのか。調べる順番を知っておくと、準備の優先順位が決まります。下表に、調査領域ごとに譲受企業が確認する主な点と、譲渡オーナー側で先に整えておきたいことをまとめました。
| 調査領域 | 譲受企業が確認する主な点 | 譲渡オーナー側で先に整えること |
|---|---|---|
| 財務 | 正常収益力、運転資本、純資産の実態、簿外債務 | 一時的な損益とオーナーコストの洗い出し、資産の時価の確認 |
| 税務 | 過去の申告内容、税務調査での指摘、役員給与の扱い | 税務調査の履歴と指摘事項の整理、会社負担の個人的な支出の見直し |
| 法務 | 株主構成、重要な契約、許認可、訴訟の有無 | 株主名簿の整備、名義株の解消、契約書の所在確認 |
| 労務 | 未払残業代、就業規則、社会保険の加入状況 | 勤怠記録と給与計算の突き合わせ、規程類の更新 |
| ビジネス | 顧客や仕入先の集中度、社長への依存度、事業計画の妥当性 | 取引先別の売上推移、権限移譲の状況、計画の前提条件の整理 |
財務・税務の調査視点
数字の領域は、譲受企業が最も時間をかけるところです。財務デューデリジェンスや税務デューデリジェンスで見られる論点のうち、中小企業で差がつきやすいものを取り上げます。
正常収益力とオーナーコスト
「税理士に見てもらっているから、数字は大丈夫」。支援現場でよく聞く言葉ですが、税務申告のための利益と、譲受企業が測る正常収益力は物差しが別。社長の車両費や保険料を会社が負担していれば、譲受企業はM&A後に不要となる費用として足し戻します。
ただし同じ支出は、税務の目線では役員への給与とみなされる火種にもなるもの。利益を上乗せする材料と税務リスクの両面から整理しておくのが、セルサイドDDの勘所です。
純資産の実態と簿外債務
帳簿上の純資産と実態がずれている会社も少なくありません。回収の見込みが薄い売掛金、長く動いていない在庫、含み損益を抱えた不動産や保険積立金。決算書に載らない保証債務や、退職金の積み立て不足も、価格から差し引かれる対象になります。
税務調査の指摘と申告の癖
過去の税務調査で受けた指摘は、同じ処理が続いていれば将来の追徴リスクとして見られます。修正申告の有無や、指摘を受けて処理を改めた時期を説明できるようにしておきたいところ。顧問税理士の手元に資料が残っていることが多いため、早めに協力を依頼しておくのが得策です。
法務・労務の調査視点
法務の論点は、1つ見つかるだけで取引の形そのものを変えてしまうことがあります。法務デューデリジェンスで確認される項目のうち、オーナー企業がつまずきやすい論点を見ていきましょう。
株主構成と名義株
古くからある会社ほど、設立時に発起人の人数をそろえるため、親族や知人の名義を借りた名義株が残っていることがあります。株式譲渡では、譲渡する株式の持ち主が確定していることが大前提。名義人がすでに亡くなっていれば、その相続人を探して株式の帰属を確かめる話し合いが必要になり、クロージングの日程が組めなくなるほど時間がかかることもあります。株主名簿と過去の株式異動の記録は、最初に確認したい資料の筆頭。
契約・許認可とチェンジオブコントロール条項
主要な取引先や賃貸物件の契約に、株主や経営者が変わったときに相手方が解除できる条項(チェンジオブコントロール条項)がないかを確認します。口約束のまま続いている取引も要注意。許認可が会社ではなく社長個人の名義になっていれば、引継ぎの方法から検討が必要です。
未払残業代など労務の簿外負債
労務で譲受企業が特に気にするのは、未払残業代の有無。固定残業代の設計が曖昧だったり、タイムカードの記録と実際の給与計算が合っていなかったりすると、退職者の分も含めて過去分をまとめて請求されかねない負債として、価格から差し引かれる対象になります。社会保険の加入漏れや就業規則の未更新も、あわせて点検しておきたい項目。
ビジネスの調査視点
事業の将来性を測る調査では、売上が特定の取引先に偏っていないか、社長がいなくても営業や技術が回るかが問われます。事業デューデリジェンスで示す事業計画は、楽観的な数字よりも前提条件の説明力が評価の分かれ目。事業の一部を切り出すカーブアウトでは、親会社に頼っていた経理やITなどを自前で賄う費用(スタンドアローンコスト)の見積りも欠かせません。
セルサイドDDの進め方と実施タイミング
候補先に声をかけてから慌てて資料を集め始め、質問への回答が後手に回るケース。支援現場でたびたび見かける失敗です。セルサイドDDは、打診前の準備工程に組み込んで計画的に進めるのが基本。
実施のタイミングは候補先への打診前
着手の目安は、M&A仲介会社などへの相談で売却の方向性が固まり、ノンネームシートで候補先に打診する前です。直近の決算が確定した直後に始めると、確定した数字を土台に調査でき、手戻りも減ります。決算から日数がたっている場合は、月次の試算表で足元の業績を補うのが現場のやり方。
セルサイドDDを進める5つのステップ
進め方の骨格は、案件の規模にかかわらず大きく変わりません。中小企業であれば、仲介会社が全体を取りまとめ、論点に応じて会計士や弁護士が加わる形が一般的です。
目的と調査範囲を決める
価格の根拠づくりとリスクの洗い出し、どちらを優先するのか。答え次第で、調べる深さは変わります。費用と期間との釣り合いを見ながらスコープ設定を行い、財務は深く、法務は主要契約の確認にとどめる、といったメリハリをつけるのが実務的です。
資料を集めてデータルームに整理する
集める資料は、決算書と税務申告書、総勘定元帳、契約書、株主名簿、就業規則など。オンラインで資料を共有できるバーチャルデータルームに領域ごとのフォルダで整理しておけば、後に譲受企業へ開示する際もそのまま流用できます。抜け漏れの確認には、DDのチェックリストが役立ちます。
専門家が調査し論点を洗い出す
集めた資料を、専門家が譲受企業の目線で読み込み、論点を拾い上げる工程。依頼先は、中小企業のM&Aで譲受企業側の調査を数多く経験した会計士や弁護士が理想です。DDの専門家を選ぶ際は、資格の有無よりも、どちらの立場でどれだけ調査に関わってきたかを確かめてください。
問題点の処理方針を決める
見つかった論点は、売却前に解消するもの、開示して条件に反映するもの、影響が小さく説明で足りるものに仕分けます。この仕分けが、交渉の分岐点。
報告書と開示資料にまとめる
調査結果はデューデリジェンス報告書にまとめ、譲受企業向けの企業概要書(IM)や想定問答の土台として使います。社内で保管する詳細版と、開示用に要点を絞った版を分けて作るケースも。
セルサイドDDの費用と期間の考え方
費用は依頼する専門家と調査範囲で大きく変わり、譲渡オーナー側の負担になります。全領域を本格的に調べるほど報酬はかさむため、デューデリジェンスの費用相場を踏まえ、効果の大きい領域から絞り込むのが現実的。期間も資料の揃い具合に左右され、規程や契約書が散らばっている会社ほど長引きます。
見つかった問題点は解消・開示・条件反映で仕分ける
問題が見つかること自体は、悪い知らせではありません。怖いのは、譲受企業の調査で初めて表に出ることのほう。伏せていた問題が最終契約の表明保証に反すれば、譲渡代金を受け取った後に補償を求められることもあります。
売却前に解消しておくもの
時間さえかければ自社で片づく論点は、打診の前に手を打っておきたいところ。代表的なのは名義株の整理、規程類の更新、社長と会社の間の貸し借りの精算です。
社長と会社の貸し借りの精算
貸し借りの向きで、譲受企業の見方も打つべき手も変わるのが厄介なところ。
会社が社長に貸している役員貸付金
回収の見込みが疑われやすく、譲渡前の返済を求められるのが通例です。手元に返済資金がなければ、役員退職金との相殺や、譲渡代金を受け取る時点での精算を段取りに組み込むことも。
社長が会社に貸している役員借入金
譲受企業の目には、金融機関からの借入金と同じ負債に映ります。クロージング時に返済を受けるか、譲渡価格の中で扱いを決めるのが通常の進め方。安易に債権を放棄すると、会社側に債務免除益が生じて法人税がかかる場合がある点は見落としがちです。
個人的な支出と規程類の見直し
社長の車両や保険など、個人の支出と会社の支出が混ざっている状態は、売却を考え始めた時点から少しずつ切り分けていきます。退職金規程や賃金規程が実態と合っていなければ、このタイミングで更新しておくと、譲受企業の質問にも答えやすいはず。
開示して価格や契約条件で調整するもの
未払残業代や係争中の案件、過去の申告に関する税務リスクのように、売却までに解消しきれない論点もあります。これらは金額の見積りとあわせて開示し、譲渡価格の調整や、問題が現実になった場合に限って補償する特別補償の条項で手当てするのが実務の定石。開示した事実は表明保証の対象から外れやすく、譲渡オーナー側を守る盾にもなります。
開示のタイミングと伝え方
悪い情報ほど、早い段階で対策とセットで伝えるのが鉄則です。基本合意の後に初めて明かすと、譲受企業はほかにも何かあるのではと身構え、調査の範囲を広げてくるもの。企業概要書や初回の質問回答で触れておけば、その論点を評価に織り込んだうえで話が進むため、交渉の終盤になってから想定外の大幅な減額を求められる事態を避けやすくなります。
中小企業のセルサイドDDは簡易版から始めるのが現実的
外部の専門家に全領域を依頼する本格的なセルサイドDDは、年商数億円から数十億円規模のオーナー企業では、実はそれほど多くありません。支援現場では、仲介会社の初期分析と顧問税理士の協力で論点を絞り込む簡易版から入るのが通常の流れです。
M&A検討前の財務の精査は国の改革プランでも重視
中小企業庁が2025年8月に公表した中小M&A市場改革プランでは、M&Aを検討する前の段階で、公認会計士や税理士などの専門家が譲渡を考える会社の財務状況や事業の特徴を精査する取組を広げる方向性が示されました。正常収益力やオーナーコスト、資産の時価、キャッシュライク・デットライクアイテム(価格に加える現金同等の資産と、差し引く借入金に近い負債)といった観点が並び、セルサイドDDの考え方と重なります。
本格的なセルサイドDDを検討したいケース
次のような事情を抱える会社は、外部の専門家による本格的な調査を検討する価値があります。
- 事業の一部を切り出して譲渡するため、切り出し後の収益と費用を組み直す必要がある会社
- 複数の候補先から入札形式で条件を募り、同じ資料で比較してもらいたい会社
- 株主が多い、または名義株や相続で株式が分散している会社
- 過去の税務調査で大きな指摘を受けた会社や、係争中の案件を抱える会社
- 業績の変動が大きく、正常収益力の説明に専門的な裏付けが欲しい会社
簡易版で足りやすいケース
株主がオーナーと家族に限られ、顧問税理士のもとで決算や申告が整っている黒字企業なら、簡易版で十分なケースも少なくありません。仲介会社が決算書から正常収益力と純資産の実態を試算し、気になる論点だけを会計士や弁護士に確認する進め方なら、費用を抑えながら主要なリスクを押さえられます。概算の企業価値評価とセットで行えば、売却するかどうかの判断材料にも使えます。
買い手目線で自社を点検するセルフチェックリスト
専門家に依頼する前に、譲渡オーナー自身で確かめられる項目を領域別にまとめました。答えに詰まる項目が多いほど、セルサイドDDの優先度は高くなります。
財務・税務のチェック項目
数字まわりは、資料がすぐに出てくるかどうかも評価の対象。
- 直近3期分の決算書、税務申告書、勘定科目内訳明細書をすぐに出せるか
- 役員報酬、車両費、保険料などオーナー関連の費用を一覧にできるか
- 回収が滞っている売掛金や、長く動いていない在庫を把握しているか
- 過去の税務調査での指摘事項と、その後の対応を説明できるか
法務・労務のチェック項目
書類の有無に加えて、中身を説明できるかが問われる領域です。
- 株主名簿が最新で、名義株や所在不明の株主がいないか
- 主要取引先や賃貸借の契約書がそろい、解除条項の内容を把握しているか
- 許認可の名義が会社になっているか
- 勤怠記録と残業代の支払いが一致しているか
事業と経営者個人のチェック項目
経営者保証の扱いは、譲渡オーナーのその後の生活にも直結する論点。
- 売上上位の取引先への依存度と、取引が続く根拠を説明できるか
- 社長が不在でも、営業・製造・資金繰りが回る体制になっているか
- 金融機関の借入やリースに付いている経営者保証を一覧にできるか
セルサイドDDの結果を交渉と開示資料に生かす
せっかく調査をしても、報告書が金庫にしまわれたままでは意味がありません。結果は、譲受企業に見せる資料と、交渉の場での受け答えに落とし込んで初めて生きてきます。
企業概要書と想定問答に反映する
強みは数字の裏付けとともに企業概要書へ、弱みは対策とあわせて記載するのが基本。譲受企業から出そうな質問とその回答を想定問答集にまとめておくと、トップ面談やDDの質疑で社長が言葉に詰まる場面が減ります。答えに迷う質問ほど、事前に専門家と回答の線引きを決めておきたいところ。
報告書は全文か要約かを決めて開示する
報告書をそのまま渡すか、要点を抜き出して開示するかは、案件ごとの判断になります。海外や大型の案件では、調査を担った専門家が、選ばれた譲受企業に報告書への依拠を認める書面(リライアンスレター)を出す実務もあります。中小企業のM&Aでは、要約版を開示し、細かな内容は質問に応じて資料で示す形が多いもの。
価格交渉で根拠として使う
値下げの場面こそ、DDの数字の出番。正常収益力の算定根拠や、すでに開示済みの論点を示せれば、同じ理由での二重の減額を防ぎやすくなります。どこまでなら譲れるのか、その線を交渉前に決めておけることも、事前に調べておく大きな価値です。
セルサイドデューデリジェンスに関するFAQ
セルサイドDDを検討し始めた段階で、多くの譲渡オーナーが抱く疑問をQ&A形式で整理しました。
資料集めや過去の申告内容の説明では、顧問税理士の協力が欠かせません。ただ、買い手が見る正常収益力や契約上のリスクの整理は、M&Aの調査経験がある専門家のほうが慣れています。現場では、資料面を顧問税理士に、論点整理を仲介会社やM&Aに通じた会計士に任せる分担がよく見られるパターン。
進められます。協力をお願いするのは経理責任者など1〜2名に絞り、秘密保持の約束を書面で交わしておくのが基本。資料の依頼は決算関係から始め、人事や契約の資料は頼む順番を工夫すると社内で目立ちにくくなります。それでも気づかれる可能性は残るため、社員へ説明するタイミングも先に決めておきましょう。
省略されることは、まずありません。買い手は自ら依頼した専門家で、確認のための調査を行います。それでも論点が整理され資料もそろっていれば、調査の範囲が絞られ、期間も短くなりやすい。買い手の質問が想定問答の範囲に収まれば、準備は上出来。
あります。中小企業庁の中小M&Aガイドライン(第3版)は、仲介者やFAに対し、買い手側に対する調査を行い、その概要と結果を依頼者へ報告するよう求めています。自社の点検がセルサイドDDなら、相手の点検も欠かせません。経営者保証を引き継ぐ条件とあわせて、報告の中身を確かめておきましょう。
意味はあります。結果を見て、すぐに候補先を探すのか、1〜2年かけて課題を解消してから動くのかを判断できるからです。名義株の整理や規程の更新のように、時間のかかる手当てに早めに着手できるのも利点。売却しない結論になっても、点検した内容は親族内承継や金融機関との対話に生かせます。
セルサイドデューデリジェンスのまとめ|買い手目線の準備で交渉を有利に
セルサイドデューデリジェンスは、譲受企業が見る論点を先回りして点検し、価格の根拠づくりと減額・破談の予防につなげる準備です。中小企業なら簡易版から始め、見つかった問題は解消・開示・条件反映で仕分けましょう。自社の弱みと向き合うのは勇気がいりますが、早く知るほど打てる手は増えるもの。
みつきコンサルティングは、税理士法人グループのM&A仲介会社です。中小企業M&Aの支援実績が豊富な担当者が、会計・税務の視点から売却前の論点整理をお手伝いします。売却を決める前の段階でも、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
-
国内大手証券会社にて顧客のお金や人生に関わる財産運用を助言。相続・事業承継専門の会計事務所を経て、当社では法人顧客の税務対策・申告、M&Aに係る財務・税務のアドバイザリーに従事。税理士
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年11月10日デューデリジェンスのスコープ設定|調査範囲の決め方と売り手の備え
- 2026年11月10日プレデューデリジェンスとは?簡易DDの調査範囲と売り手の備え
- 2026年11月9日売り手のデューデリジェンスとは?買い手の調査視点と準備・対応
- 2026年11月6日財務デューデリジェンスのキャッシュフロー分析とは?売り手の備え