株や不動産を売って得た利益には、所得税と住民税を合わせて約2割の税がかかります。ただ自社株を手放す場面では、株式譲渡か事業譲渡か、退職金を組み合わせるかで課税の形が変わり、手取りにも差が出ます。売却後にいくら残るのか不安な経営者に向けて、資産別の税率と計算例、確定申告、損失の扱い、国外転出時課税、2027年からの富裕層課税の強化まで解説します。


キャピタルゲインにかかる税金の基本と計算方法
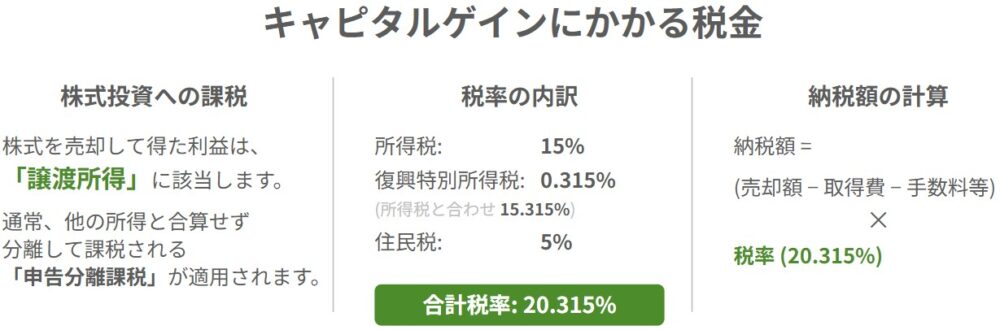
「株を売ったら、税金はいくら引かれるのか」。個人投資家も、会社を譲るオーナー経営者も、最初に気になるのはこの点でしょう。株式の譲渡益には原則として20.315%の税金がかかり、給与などの所得とは切り離して計算します。自社株を手放す株式譲渡も同じ枠組みで課税されるため、会社売却にかかる税金を見積もる出発点になります。
キャピタルゲインとインカムゲインの違い
キャピタルゲインとは、株式や不動産などを売ったときに得る値上がり益のことです。配当や家賃のように持っているだけで入るインカムゲインとは所得の区分が異なり、税金の計算も別建て。会社売却に置き換えると、毎年受け取る配当がインカムゲイン、株式を譲渡して得た対価のうち利益部分がキャピタルゲインにあたります。
税率20.315%の内訳と2027年からの変更
個人が株式を譲渡したときの税率は、上場株式でも自社株でも変わりません。2026年3月に成立した税制改正により、2027年分からは復興特別所得税が所得税額の1.1%に下がり、新設の防衛特別所得税1%が加わることが決まりました(財務省の税制改正の解説)。下表のとおり、合計税率は20.315%のまま据え置かれます。
| 株式の譲渡所得にかかる税目 | 2026年分までの税率 | 2027年分からの税率 |
|---|---|---|
| 所得税 | 15% | 15% |
| 復興特別所得税 | 0.315% (所得税額の2.1%) | 0.165% (所得税額の1.1%) |
| 防衛特別所得税 | なし | 0.15% (所得税額の1%) |
| 住民税 | 5% | 5% |
| 合計 | 20.315% | 20.315% |
税額の計算式
税額は、譲渡価額から取得費と譲渡費用を差し引いた譲渡所得に、20.315%を掛けて求めます。取得費は株式を手に入れたときの払込金額や購入代金、譲渡費用は仲介手数料など売るために直接かかった費用です(国税庁 No.1463)。
会社売却を想定した計算例
仮に、設立時に1,000万円を出資した会社の株式を3億円で譲渡し、仲介手数料などの譲渡費用が1,000万円かかったとします。下表のとおり税額は約5,688万円となり、オーナーの手取りは約2億3,312万円。取得費は設立時にすでに払ったお金なので、手取りを計算するときは差し引きません。
| 株式譲渡の計算項目 | 金額(仮定) | 計算の内訳 |
|---|---|---|
| 譲渡価額 | 3億円 | 株式の売却代金 |
| 取得費 | 1,000万円 | 設立時の出資額 |
| 譲渡費用 | 1,000万円 | 仲介手数料など |
| 譲渡所得 | 2億8,000万円 | 3億円-1,000万円-1,000万円 |
| 税額 | 5,688万2,000円 | 2億8,000万円×20.315% |
| 手取り | 約2億3,312万円 | 3億円-譲渡費用-税額 |
取得費が分からないときの扱い
先代から引き継いだ株や、昔に買い集めた株は、取得費を示す資料が残っていないことがあります。この場合は譲渡価額の5%を取得費とする方法も認められています(国税庁 No.1464)。相続や贈与で受け取った株式なら、前の持ち主の取得費を引き継ぐ点も見落としやすいところです。
相続した株を売るときの取得費加算
相続で取得した自社株を相続税の申告期限から3年以内に譲渡すると、納めた相続税の一部を取得費に加えられる取得費加算の特例があります(国税庁 No.3267)。先代の相続から日が浅い会社では、売却時期を考える材料の1つになります。
資産別に見るキャピタルゲインの税金
株も不動産も、売って得た利益の税金はどれも約2割。そう覚えていると、不動産や暗号資産で計算を誤ります。資産によって所得の区分と課税方式が異なり、損失の扱いにも差があるためです。下表で主な資産を比べてみましょう。
| 対象資産 | 所得区分と課税方式 | 税率の目安 | 損失の繰越控除 |
|---|---|---|---|
| 上場株式・投資信託 | 譲渡所得等 申告分離課税 | 20.315% | 3年間可 |
| 非上場株式(自社株など) | 譲渡所得等 申告分離課税 | 20.315% | 原則不可 |
| 土地・建物 | 譲渡所得 申告分離課税 | 所有5年超は20.315% 所有5年以下は39.63% | 原則不可 |
| FX | 先物取引に係る雑所得等 申告分離課税 | 20.315% | 3年間可 |
| 暗号資産 | 雑所得 総合課税 | 所得税5〜45% 住民税10%など | 不可 |
| NISA口座の株式・投資信託 | 非課税 | 0% | 対象外 |
上場株式と非上場株式の違い
同じ株式でも、上場株式等と、非上場株式などの一般株式等は別の区分として計算します。一般株式等の譲渡益と上場株式等の損失は相殺できず、その逆も同じです(国税庁 No.1463)。自社株には証券会社の特定口座もないため、税金の計算と申告は自分で行う前提になります。
不動産は所有期間5年で税率が変わる
土地や建物は、売った年の1月1日時点で所有期間が5年を超えていれば長期譲渡所得として20.315%、5年以下なら短期譲渡所得として39.63%で課税されます(国税庁 No.1440)。わずかな時期の違いで税率が約2倍に跳ね上がるため、売る年の見極めが欠かせません。
オーナー個人名義の事業用不動産も売る場合
本社や工場の土地をオーナー個人が持ち、会社に貸している中小企業は珍しくありません。M&Aでこの不動産も譲受企業に引き取ってもらうなら、株式とは別に不動産の譲渡所得を計算します。同じ年に両方を売ると、その年の所得が一気に膨らむ点も押さえておきたいところです。
FXと暗号資産は所得区分が異なる
FXの利益は先物取引に係る雑所得等として、20.315%の申告分離課税です(国税庁 No.1521)。暗号資産は雑所得として給与などと合算する総合課税となり、所得税は最高45%まで上がります(国税庁 No.2260)。役員報酬が多い人ほど、税率が高くなりやすい区分です。
暗号資産は分離課税へ移る見込み
2026年度の税制改正の大綱では、金融商品取引法の改正を前提に、一定の暗号資産の譲渡益を20.315%の分離課税とする方針が示されました(財務省の2026年度税制改正)。前提となる改正法は2026年7月に公布され、2028年からの適用が見込まれています。
会社売却のスキーム選定とキャピタルゲイン課税
同じ3億円で会社を手放しても、スキームが違えば手元に残る金額は変わります。分かれ目は、利益が誰に帰属し、どの所得区分で、何回課税されるか。下表は、中小企業の会社売却で検討される主なスキームと税金のかかり方を整理したものです。
| 会社売却のスキーム | 課税される人 | 主な税金 | オーナー個人に届くまでの課税 |
|---|---|---|---|
| 株式譲渡 | オーナー個人 | 譲渡所得に20.315% | 1回で完結 |
| 事業譲渡 | 会社 | 譲渡益に法人税等 | 配当や清算の段階で再び課税 |
| 役員退職金と株式譲渡の併用 | オーナー個人 | 退職所得と譲渡所得 | 1回で完結 |
| 自己株式として会社に売却 | オーナー個人 | みなし配当と譲渡所得 | 1回で完結 (配当部分は総合課税) |
| 資産管理会社が保有する株式の譲渡 | 資産管理会社 | 譲渡益に法人税等 | 個人に配当すると再び課税 |
株式譲渡は個人に1回だけ課税される
中小企業の会社売却で多く使われるのが、オーナーが持つ株式をそのまま譲受企業に渡す株式譲渡です。会社は存続し、代金は株主個人に直接入ります。譲渡オーナーが受け取る会社売却のキャピタルゲインは20.315%の分離課税だけで課税関係が終わるため、手取りを読みやすいのが強みです。
事業譲渡は会社と個人の2段階で課税される
事業譲渡で事業を売るのは、株主ではなく会社です。譲渡益は会社の所得となって法人税等がかかり、代金もいったん会社に入ります。事業譲渡の税金は会社の段階で終わらず、オーナー個人がお金を使える状態にするまでに、もう1段階の課税が生じやすい点が株式譲渡との大きな違いです。
会社に入った代金をオーナーが受け取る方法
会社に残ったお金を個人に移す方法は、配当や役員退職金、会社を解散して残った財産を分配するやり方などです。配当や、清算時の残余財産の分配のうち資本金等を超える部分は配当所得となり、総合課税の対象。どの方法で譲渡代金を処理するかによって、手取りは大きく変わります。
消費税の授受も発生する
株式の譲渡は消費税の非課税取引ですが、事業譲渡では建物や営業権などの課税資産に消費税がかかります。会社は譲受企業から受け取った消費税を申告して納めるため、事業譲渡の消費税も資金繰りの計算に入れておく必要があります。
役員退職金を組み合わせると税負担が下がりやすい
売却前に会社から役員退職金を受け取り、その分だけ株価を下げて譲渡する方法は、中小企業M&Aでよく使われます。退職所得は退職所得控除を差し引いた残りの2分の1に課税されるため、同じ金額を株式の代金として受け取るより税負担が軽くなりやすい仕組みです(国税庁 No.1420)。
退職金を使うときの注意点
役員としての勤続年数が5年以下だと2分の1の計算は使えず、金額が大きいほど累進税率で有利さも薄れます。売却後も役員として残るなら、退職の事実を説明できる形に整える必要も。譲渡益の節税は、株式の代金と退職金の配分をセットで試算して決めるのが基本です。
自己株式として会社に売るとみなし配当になる
株式を第三者ではなく発行した会社自身に売ると、自己株式の取得として扱われます。この場合、対価のうち資本金等の額を超える部分はみなし配当となり、配当所得として総合課税の対象です。親族株主の持ち分を整理する場面で使われやすい一方、税率が20.315%を超えることもあるため、事前の試算が欠かせません。
資産管理会社が株主なら法人税の対象になる
オーナーが資産管理会社を通じて株式を持っている場合、譲渡益は資産管理会社の所得となり、法人税等が課されます。代金を会社に残して運用に回すなら1回の課税で済みますが、個人で使うために配当すれば、その段階で再び課税される点に注意が必要です。
スキームを比べるときの判断軸
当社が会社売却の相談を受ける際は、税率の高低だけでなく、次の4つの観点で手取りを比べています。どれか1つだけで決めると、後から想定外の税金が出てくるためです。
利益が個人と会社のどちらに入るか
株式譲渡なら個人、事業譲渡なら会社に利益が入ります。会社に入った利益は、生活資金や次の投資に使うまでに再び課税されるのが原則です。売却後のお金の使い道まで決めてから比べると、判断がぶれません。
分離課税と総合課税のどちらになるか
株式の譲渡所得はほかの所得と切り離して20.315%ですが、配当所得やみなし配当は給与などと合算して累進税率がかかります。役員報酬が高いオーナーほど、総合課税になる部分の税負担は重くなりがちです。
何回課税されるか
個人が株式を売れば、課税は1回で完結します。会社が事業を売る場合や資産管理会社が株式を売る場合は、会社と個人の2段階で課税されることが多いのが実情。表面の税率より、最終的に個人へ届く金額で比べるのが鉄則です。
いつ納税するか
株式の譲渡所得にかかる所得税は、譲渡した翌年の3月15日が納付期限です。住民税はさらに後、翌年6月ごろから納める流れになります。会社側で課税されるスキームは事業年度の決算に合わせて納税するため、スキームによって資金が出ていく時期もずれます。
キャピタルゲインで確定申告が必要なケース・不要なケース
株で利益が出ても、確定申告をしなくてよい人は意外と多くいます。分かれ目は、口座の種類と売った人の立場。自社株を売ったオーナーは、原則として申告が必要な側に入ります。
源泉徴収ありの特定口座なら申告不要を選べる
証券会社の特定口座で源泉徴収ありを選んでいれば、売るたびに税金が差し引かれ、申告不要とすることができます(国税庁 No.1476)。一般口座や源泉徴収なしの特定口座で上場株式を売った場合は、自分で申告して納めるのが原則です。
会社員は20万円以下なら所得税の申告が不要
給与を1か所から受けている会社員は、給与以外の所得が20万円以下なら所得税の確定申告は不要です。ただし給与収入が2,000万円を超える人は、この扱いを受けられません(国税庁 No.1900)。住民税にはこのルールがないため、市区町村への申告は別に必要になります。
NISA口座の利益は非課税で申告も不要
NISA口座で買った株式や投資信託の譲渡益は非課税で、確定申告もいりません。2024年からの新しいNISAでは、年間360万円、生涯で1,800万円まで非課税で保有できます(金融庁のNISA特設ウェブサイト)。反対に、NISA口座で出た損失はほかの口座の利益と相殺できない仕組みです。
自社株を売ったら翌年3月15日までに申告する
非上場株式の譲渡益は源泉徴収されないため、譲渡した翌年の2月16日から3月15日までに譲渡所得の確定申告を行い、納税も済ませます。所得税の申告内容は市区町村にも共有されるため、住民税の申告を別に出す必要はありません。
譲渡損失が出たときの損益通算と繰越控除
年末に上場株の含み損を慌てて確定させ、自社株の譲渡益と相殺しようとするケース。会社売却の年にはこうした動きを見かけますが、区分が違うため相殺はできません。損失の扱いは、資産の種類ごとに細かく分かれています。
上場株式等の損失は3年間繰り越せる
上場株式等の譲渡損失は、同じ年の上場株式等の譲渡益や、申告分離課税を選んだ配当と損益通算できます。引ききれない分は翌年以後3年間繰り越せますが、損失が出た年から毎年続けて確定申告することが条件です(国税庁 No.1474)。
非上場株式の損失は上場株式と通算できない
自社株などの非上場株式で出た損失は、同じ年の非上場株式の譲渡益とは相殺できるものの、上場株式等の利益とは通算できず、翌年以降への繰越しも原則として認められません。複数の会社の株を持つオーナーは、株式の譲渡損失と譲渡益を同じ年に実現させるかどうかで、税額が変わります。
不動産の損失は原則としてほかの所得と通算できない
土地や建物の譲渡損失は、同じ年の土地建物の譲渡益とは相殺できますが、給与や株式などほかの所得とは通算できません。居住用財産の買換えなど一定の特例を除き、翌年以降への繰越しもできない仕組みです。
国外転出時課税と海外移住時の税金
売却を終えてから海外に移るか、移ってから売るか。順番を入れ替えるだけで、日本で納める税金は変わります。株式などの有価証券を1億円以上持つオーナーなら、出国の時点で課税される制度も視野に入れておく必要があります。
国外転出時課税の対象になる人
国外転出時課税は、出国時に株式などの有価証券等を合計1億円以上持ち、出国前10年のうち5年を超えて日本に住所などがあった人が対象です。まだ売っていない株式の含み益にも、売ったものとみなして所得税がかかります(国税庁 No.1478)。
自社株も1億円の判定に含まれる
見落としやすいのが、非上場の自社株も判定の対象に入る点です。価額は国税庁の所得税基本通達60の2-7に沿って算定するため、上場株式をほとんど持たないオーナーでも、自社株の評価だけで1億円を超えることがあります。
納税猶予と帰国時の取消し
納税管理人の届出や担保の提供などを条件に、納税を5年間、延長すれば最長10年間猶予できます。5年以内に帰国し、対象資産を持ち続けていれば課税の取消しも可能です。猶予を受けている間は毎年の届出も必要になり、それなりの手間がかかります。
非居住者になってからの売却も日本で課税される場合がある
日本の居住者は国内外すべての所得に課税されますが、非居住者になると課税は日本国内で生じた所得に限られます。ただし日本の会社の株式を一定割合以上持つ大株主が売る場合などは、非居住者でも日本で課税されることがあります。租税条約によって扱いが変わるため、移住先ごとの確認が欠かせません。
住民税は1月1日の住所で決まる
住民税は、その年の1月1日に住所がある市区町村が、前年の所得に対して課税します。譲渡した年のうちに出国し、翌年1月1日に日本に住所がなければ、その年の譲渡所得に住民税はかかりません。とはいえ住所は生活の実態で判断されるため、形だけの転出では認められない点に注意してください。
ミニマムタックスと大型の会社売却
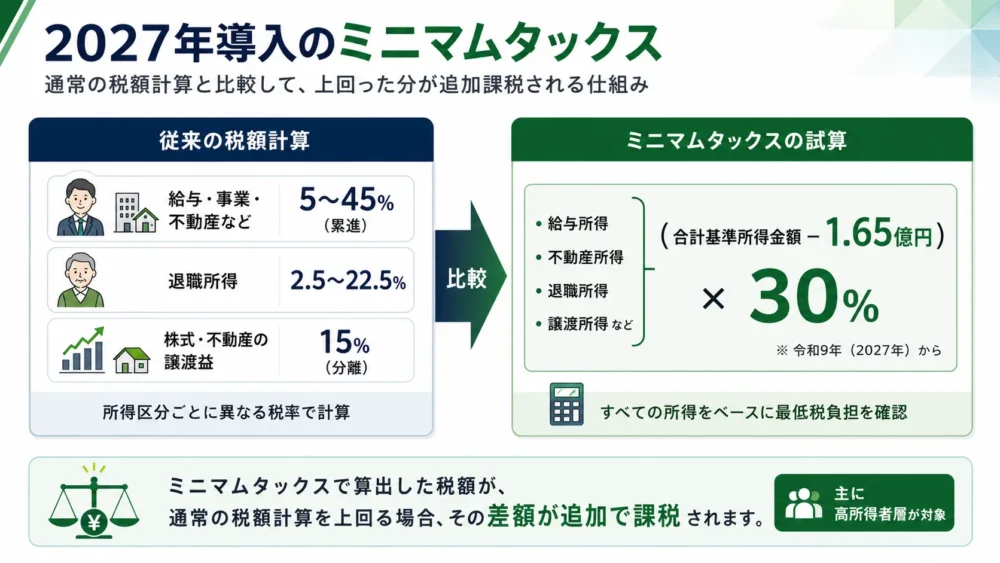
譲渡所得が数億円にのぼる会社売却では、20.315%だけで計算を終えると税額を読み違えるおそれがあります。所得が極めて大きい人に追加の所得税を求めるミニマムタックスが2025年分から始まり、2027年分からは対象が広がるためです。
追加で課税される仕組み
基準所得金額から特別控除額を差し引いて一定の税率を掛け、その額が通常の所得税額を上回るときは差額を追加で納めます。基準所得金額には、株式の譲渡所得のように分離課税される所得も含まれます。下表は2025年分・2026年分と、2027年分以降の違いです(財務省の税制改正の解説)。
| ミニマムタックスの計算要素 | 2025年分・2026年分 | 2027年分以降 |
|---|---|---|
| 特別控除額 | 3億3,000万円 | 1億6,500万円 |
| 税率 | 22.5% | 30% |
追加負担が生じる譲渡所得の目安
ほかの所得や所得控除がない単純化した試算では、株式の譲渡所得が約9.9億円を超えると追加負担が生じる計算です。2027年分からは、この目安が約3.3億円まで下がります。仮に譲渡所得が5億円なら、2026年分では追加負担がなく、2027年分では所得税だけで約2,550万円増えます。
クロージングの年で税額が変わる
判定は1年ごとの所得で行われるため、譲渡所得が大きい案件ほど、株式の引渡しが年内か翌年かで税額が変わり得ます。個人名義の不動産を同じ年に売るかどうかも、影響する要素の1つです。
支援現場で見るキャピタルゲイン課税の落とし穴
会社売却の税金で手取りが目減りする原因は、計算の誤りより確認漏れのほうが多いのが実感です。当社では、基本合意の前後で次のチェックリストを譲渡オーナーと一緒に確認しています。
売却前に確認したいチェックリスト
税額そのものに関わる項目と、納税までのお金の流れに関わる項目に分けて見ると、漏れが減ります。
税額に関わる確認項目
譲渡所得の金額や所得区分を左右するのは、次のような項目です。
- 株主名簿の持株数と、配偶者や子が持つ株式の取得経緯
- 取得費を示す資料(払込みの記録、株式を買い取った契約書など)
- 役員退職金の支給額と株式の譲渡価額の配分
- 同じ年に売る予定の不動産や、損益が出ている上場株式の有無
納税資金と売却後の生活に関わる確認項目
税金を納める時期と、税金以外の負担もあわせて確認します。
- 翌年3月15日の所得税と、翌年6月以降の住民税を払える資金の確保
- 借入の返済や自宅の購入など、売却後の大きな支出の時期
- 退任後の健康保険の切り替え先と保険料の見込み
- 海外移住や2拠点生活の予定
家族が持つ株式の扱いを後回しにしてしまう
株式の一部を配偶者や子が持つ会社はよくあるケースです。売却代金は株主ごとに支払われ、確定申告もそれぞれが行います。代金をオーナーの口座にまとめて入れると、家族の申告や資金の帰属の説明が難しくなりがち。贈与で渡した株式の取得費は、贈与したオーナーの取得費を引き継ぐ点も確認しておきます。
納税資金を先に使ってしまう
売却代金が入ると、借入の返済や自宅の購入、子への資金援助など、使い道が一気に具体的になります。ところが所得税の納付は翌年3月、住民税は翌年6月以降。まとまった税金が遅れてやって来るため、譲渡所得の2割強を納税用として別の口座に分けておくと安心です。
退任後の健康保険料を見落とす
売却後に役員を退任して国民健康保険に入ると、保険料は株式の譲渡所得を含む前年の所得をもとに計算され、上限額近くまで上がることがあります。退職後2年間は在職中の健康保険を任意継続する道もあり、その保険料は譲渡所得に左右されません。退任の時期と合わせて比べておきたいところです。
キャピタルゲインの税金に関するFAQ
株式の譲渡益にかかる税金について、会社売却を考え始めた経営者から実際に寄せられる質問に答えます。
株式の譲渡所得は、原則として株式を引き渡した年に、代金の全額を収入として計算します。後払い分を受け取る前でも、税金は引渡しの翌年3月に納めるのが基本です。業績に応じて後から支払う追加対価は扱いが異なるため、現場では契約書の条項を確認してから判断します。
株式を売る個人が負担した仲介手数料は、譲渡のために直接かかった費用として差し引けます。注意したいのは支払う人。会社が代わりに払うと個人の譲渡費用にはならず、会社の経費としても認められにくくなります。契約の段階で、誰が手数料を負担するかを確かめておくのが安全です。
株式の譲渡所得は予定納税の計算に含まれないため、会社を売ったことだけを理由に翌年の予定納税が増えることはありません。不動産所得など毎年の所得がある方は、例年どおりの予定納税が続きます。
所得税は、3月15日の納期限までに半分以上を納めれば、残りを5月31日まで延ばせる延納の制度があります。延ばした期間には利子税がかかる点に注意。住民税は、市区町村が決めた年4回ほどの納期に分けて納めるのが一般的です。

キャピタルゲインの税金と会社売却スキームのまとめ
株式の譲渡益には原則20.315%の税金がかかり、2027年以降も合計税率は変わりません。ただ会社売却では、スキームや退職金の組み方、売る年で手取りが大きく変わります。先が読めないまま決断するのは不安なもの。早めの試算が安心につながります。
みつきコンサルティングは、税理士法人グループのM&A仲介会社です。中小企業M&Aの実績経験が豊富な専門家が、税負担と手取りを見据えたスキーム選びから成約まで一貫して支援します。会社売却の税金にお悩みなら、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第一部長/M&A担当ディレクター
-
みずほ銀行にて大手企業から中小企業まで様々なファイナンスを支援。みつきコンサルティングでは、各種メーカーやアパレル企業等の事業計画立案・実行支援に従事。現在は、IT・テクノロジー・人材業界を中心に経営課題を解決。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月23日写真館の売却とM&A|顧客台帳と前撮り予約はどう評価されるか
- 2026年10月22日スーパー銭湯の売却|公衆浴場の許可承継と設備評価から見るM&A事例
- 2026年10月22日かつら・ウィッグの売却|作り替え需要と理美容師で差がつくM&Aの評価
- 2026年10月22日美容室の売却|指名客とスタイリストを託すM&Aの勘所と成約事例