後継者に自社株を集めたつもりが、他の相続人の遺留分で経営権が揺らぐ。中小企業の事業承継では珍しくない落とし穴です。遺留分の計算方法と侵害額請求のリスクを整理したうえで、経営承継円滑化法の除外合意・固定合意、生命保険や種類株式、後継者不在なら会社売却まで、現場で実際に使う対策を順に解説します。
事業承継で遺留分が経営権を揺らす理由
「長男に全部継がせる」と遺言に書いたから安心、と話すオーナー経営者は多いものです。ところが遺言だけでは、後継者以外の相続人が持つ遺留分を止められません。事業承継の全体像を描くうえで、遺留分は最初に潰しておきたい論点になります。親族内承継の進め方を検討中なら、なおさらです。
遺留分は遺言の内容に優先する
遺留分とは、兄弟姉妹を除く法定相続人に法律上保障された最低限の取り分のこと。配偶者、子、直系尊属が対象です。遺言で配分をゼロにしても、この権利までは奪えません。遺言書は万能ではない、というのが出発点になります。
自社株が遺留分の計算対象に含まれる
問題は、非上場株式も相続財産として遺留分の計算に入る点にあります。オーナー経営者の資産は、自宅と自社株に偏っていることがほとんど。分けやすい現預金が少ないまま相続が起きると、後継者は株式か現金かの選択を迫られます。
中小企業ほど影響が大きくなる
上場株なら売って分ければ済む話です。非上場株はそうはいきません。買い手が限られ、評価額だけが相続税評価で高く算定される。「換金できないのに高い財産」という歪みが、争いの火種になりやすいわけです。
遺留分の基礎知識と割合の計算方法
対策を考える前に、自社の場合にいくら請求され得るのかを数字で掴んでおきたいところ。遺留分の計算は、基礎財産の確定と割合の掛け算という2段構えで進みます。
遺留分を算定する基礎財産の範囲
ここを誤解している経営者が、意外と多い。相続開始時点の財産だけを見ても、正しい金額は出ません。
プラスの財産から債務を差し引く
預貯金、不動産、自社株といったプラスの財産を積み上げ、そこから借入金などの債務を控除します。役員借入金が積み上がっている会社では、この控除額が結果を大きく動かすこともあります。
過去の贈与が持ち戻される期間
相続人に対する特別受益にあたる贈与は相続開始前10年以内、相続人以外への贈与は1年以内の分が基礎財産に加算されます(民法1044条)。条文はe-Gov法令検索の民法で確認できます。早めの生前贈与が効いてくる理由が、ここにあります。
総体的遺留分と個別的遺留分
割合には2段階あります。遺産全体に対する枠を決めてから、各人の取り分に割り振る流れです。
総体的遺留分の割合
相続人が直系尊属のみなら遺産の3分の1、それ以外は2分の1と定められています(民法1042条)。下表が、相続人の組み合わせ別の目安になります。
| 相続人の組み合わせ | 総体的遺留分 | 各人の個別的遺留分 |
|---|---|---|
| 配偶者と子 | 1/2 | 配偶者 1/4、子 1/4(子が複数なら等分) |
| 配偶者と直系尊属 | 1/2 | 配偶者 2/6、直系尊属 1/6 |
| 配偶者と兄弟姉妹 | 1/2 | 配偶者 1/2、兄弟姉妹 なし |
| 配偶者のみ | 1/2 | 配偶者 1/2 |
| 子のみ | 1/2 | 子 1/2(複数なら等分) |
| 直系尊属のみ | 1/3 | 直系尊属 1/3 |
| 兄弟姉妹のみ | なし | なし |
個別的遺留分の求め方
個別的遺留分は「総体的遺留分×法定相続分」で計算します。相続人が増えれば1人あたりの金額は下がる一方、請求してくる相手の数は増える。交渉の手間という意味では、必ずしも楽になりません。
自社株1億円の会社で試算する
相続人が配偶者・長男(後継者)・次男の3人、遺産総額2億円(うち自社株1億円)、遺言は「全財産を長男へ」というケースで考えます。
配偶者と次男の請求額
配偶者の個別的遺留分は1/2×1/2で4分の1、次男は1/2×1/4で8分の1。金額にすると配偶者5,000万円、次男2,500万円。合計7,500万円を、長男が金銭で用意する話になります。
手元資金との落差
自社株1億円は売れません。残る現預金等は1億円ですが、そこから相続税の納付もある。「株はもらったが払えない」という詰み方が、現場で最も多いパターンです。非上場株式の評価額を先に把握しておくと、この落差が見えてきます。
遺留分侵害額請求は金銭請求に一本化
かつての遺留分減殺請求は現物返還が原則でした。2019年施行の改正で、金銭債権として請求する制度に整理されています。株式そのものを取り戻される心配は減った反面、現金負担は重くなりました。相続法改正の全体像もあわせて押さえておきたいところ。
請求できる期間には限りがある
相続開始と遺留分侵害を知った時から1年、知らなくても相続開始から10年で権利は消滅します(民法1048条)。逆にいえば、相続後1年は火種がくすぶり続けるということ。この期間に会社の重要な意思決定が止まる例も見てきました。
遺留分対策を打たなかった会社で起きること
リスクを抽象的に語っても腹落ちしません。実際に何が起きるのかを、5つに分けて具体化します。
後継者に議決権を集約できない
株式が分散すると、株主総会の特別決議に必要な3分の2を後継者が確保できなくなります。定款変更も、組織再編も、将来の会社売却も単独では決められない。舵を複数人で握った船は、まっすぐ進みません。
後継者の支払原資が枯渇する
侵害額請求は金銭で応じることになります。個人資産を取り崩す、役員退職金を厚くする、会社から借りる。どの手を打っても、会社か個人のどちらかの財務が痛みます。運転資金に手を付けて資金繰りが傾いた例も、珍しくはありません。
株式が社外へ流出する
合意により株式で代物弁済した場合、受け取った相続人がその株を第三者へ売る可能性が残ります。譲渡制限を付けていても、相続による株式の移転には承認手続が働かない点に注意が要ります。
相続人同士の関係が壊れる
お金が絡むと、それまで伏せられていた不満が噴き出します。仲の良かった兄弟が口をきかなくなり、法要にも顔を出さなくなる。経営者本人が最も避けたかった結末が、対策の不在によって現実になってしまう。
事業承継税制の納税猶予が取り消される
納税猶予を受けている場合、遺留分をめぐる株式移動で後継者と同族関係者の議決権が50%以下になるなどの事態が生じると、認定が取り消されます。猶予されていた贈与税・相続税に利子税を加えた納付が一度に発生する。事業承継税制とM&Aの比較で、どちらが自社に合うかを先に整理しておくと安全です。
遺留分に関する民法の特例(経営承継円滑化法)
遺留分そのものを法律の枠内で切り離せる制度が、経営承継円滑化法に用意されています。中小企業庁の経営承継円滑化法による支援のページで、様式や手引が公開されています。
除外合意とは
後継者が先代から贈与等で取得した自社株式を、遺留分を算定するための財産の価額から外す合意です。株式が計算の土俵から消えるため、効果は最も大きい。親族内承継で株を集中させたい会社の第一選択になります。
固定合意とは
基礎財産に算入する株式の価額を、合意時点の評価額で固定する合意です。承継後に後継者の努力で株価が上がっても、上昇分は遺留分の計算に反映されません。頑張るほど支払額が膨らむ、という理不尽を避けられます。
固定する価額には証明が要る
固定合意で用いる価額は、弁護士・公認会計士・税理士等が相当な価額であると証明したものに限られます。社内で試算した株価をそのまま使うことはできません。ここで評価実務の精度が問われます。
付随合意で調整できること
基本合意に加えて、自社株以外の事業用資産や、後継者以外の推定相続人が受けた贈与についても、同様に除外する取り決めが可能です。兄弟間の不公平感を均す調整弁として使われます。
除外合意と固定合意の使い分け
下表のとおり、どちらを選ぶかは株価の見通しと他の相続人の納得感で決まります。両方を組み合わせることもできます。
| 比較項目 | 除外合意 | 固定合意 |
|---|---|---|
| 対象株式の扱い | 遺留分算定の基礎財産から除外 | 合意時の価額で基礎財産に算入 |
| 株価上昇時の影響 | 影響なし | 上昇分は反映されない |
| 株価下落時の影響 | 影響なし | 固定額のまま残り不利になる |
| 他の相続人の納得感 | 得にくい場合がある | 比較的得やすい |
| 価額の証明 | 不要 | 弁護士・公認会計士・税理士等の証明が必要 |
利用するための要件
使える会社と人には条件が付きます。3つに分けて確認します。
会社の要件
3年以上continuously事業を継続している非上場の中小企業であること。設立間もない会社や、上場株・店頭登録株を発行する会社は対象外です。
先代経営者の要件
過去または現在、その会社の代表者であったこと。株だけ持つ名義上の株主では、この特例は使えません。
後継者の要件
合意時点で会社の代表者であり、先代からの贈与等で取得した株式を含めて議決権の過半数を保有していること。かつ、対象株式を除くと過半数に届かない状態であることが求められます。
合意から家庭裁判所の許可までの手続
要件を満たしても、書面を交わすだけでは効力が生じません。期限管理がかなりタイトです。
推定相続人全員の書面合意
後継者と、兄弟姉妹およびその子を除く推定相続人の全員が合意する必要があります。1人でも反対すれば成立しません。実務では、ここが最大の関門になります。
経済産業大臣の確認
合意の日から1ヶ月以内に確認申請を行います。合意が経営承継の円滑化のために行われたものか、後継者要件を満たすかなどが審査されます。
家庭裁判所の許可
確認書の交付を受けた日から1ヶ月以内に、家庭裁判所へ申立てを行います。裁判所は、合意が当事者全員の真意によるものかを確認します。2つの1ヶ月を落とすと、はじめからやり直しに。
現場で特例が使えないケース
制度は強力ですが、当社の支援現場では見送りになる案件が一定数あります。典型は次の3つ。第一に、後継者候補が代表就任前で要件を満たさない。第二に、相続人の1人と連絡が取れない。第三に、合意の打診自体が争いの引き金になると読める家族関係。3つ目は、法律論より家族の力学の話です。
民法特例以外の遺留分対策
特例が使えない、あるいは合意を取りに行くのが難しい。そんな会社でも打てる手はあります。経営承継円滑化法の全体像と併せて、選択肢を広げておきましょう。
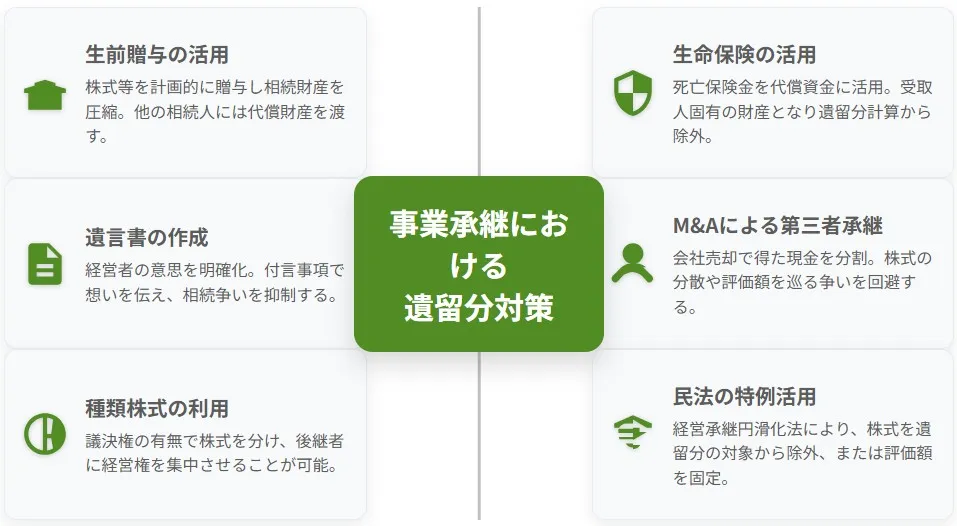
生前贈与で持ち株を計画的に移す
暦年贈与や相続時精算課税を使い、時間をかけて株を後継者へ移していく方法です。ただし相続人への特別受益は10年間持ち戻されるため、効果が出るには年数が要ります。株式贈与による承継の流れを踏まえ、早めに着手したいところ。
後継者以外にも財産を渡しておく
現預金や不動産を、後継者以外の相続人へ先に贈与しておく発想もあります。代償財産をあらかじめ手当てしておけば、株式の分散という最悪の形は避けやすくなります。
遺言書と付言事項を整える
遺留分は消せなくとも、誰に何を渡すかを明確にすれば紛争の幅は狭まります。効くのは付言事項。なぜこの配分にしたのか、会社と家族への想いを自分の言葉で残す。法的効力はありませんが、感情面の緩衝材として働きます。遺言による株式分散の防止策も参考になります。
生命保険で代償金を用意する
死亡保険金は原則として受取人固有の財産とされ、遺留分の基礎財産には含まれません。後継者を受取人にしておけば、侵害額請求への支払原資を会社の外に確保できます。実務では最も使い勝手のよい手段のひとつ。
保険金額が過大だと争点になる
ただし、保険金額が遺産総額に比して著しく大きい場合、特別受益に準じて持ち戻しの対象とされた裁判例があります。何でも保険に寄せれば安全、とはいきません。
種類株式で議決権と配当を分ける
議決権のある株式を後継者に集中させ、他の相続人には無議決権で配当優先の株式を渡す設計です。経済的な満足と経営の安定を両立させる考え方。種類株式の9つの内容を確認したうえで設計してください。
遺留分の放棄を家庭裁判所で行う
相続開始前の放棄には家庭裁判所の許可が要り、本人からの申立てが前提になります。経営者が強制することはできません。実際には見返りとなる財産を渡したうえで、納得を得る形になります。
遺産分割の設計と組み合わせる
単独の手法で完結する案件は、まずありません。贈与・遺言・保険を組み合わせ、経営権の分散を防ぐ遺産分割対策として一体で設計するのが実務の進め方です。
自社に合う対策を選ぶためのチェックリスト
どこから手を付けるか。当社が初回面談で確認している項目を、そのまま並べます。3つ以上に「いいえ」が付く会社は、対策が後手に回っている状態です。
後継者と株式の状況
後継者が決まっているか。その人物は現時点で代表者か。先代以外に株主が分散していないか。名義株や所在不明株主は残っていないか。この4点は、民法特例を使えるかどうかを左右します。
財産構成と支払原資
自社株が総資産の何割を占めるか。後継者以外に渡せる現預金・不動産があるか。代償金を賄える保険に入っているか。相続税の納税資金と代償金を二重に見積もっているか。ここが薄いと、対策の選択肢自体が狭まります。
家族の合意形成
後継者以外の相続人に、承継の方針を説明済みか。配偶者は方針を理解しているか。全員と連絡が取れる状態か。法務・税務の前に、この3つで詰まる会社のほうが多いという実感があります。
後継者がいないなら会社売却という解き方
ここまでは後継者がいる前提の話でした。そもそも継ぐ人がいない会社では、遺留分対策の組み立て方が変わります。2025年版中小企業白書でも、後継者不在率は下がりつつある一方、60歳以上の経営者が過半を占める状況が示されています。
現金化すれば遺留分は分けやすい
会社を第三者へ譲渡し、対価を現金で受け取る。相続財産が現金になれば、遺留分の計算も分割も単純になります。分けられない資産を分けようとするから揉める、という構造そのものを解消できるわけです。
株価評価をめぐる争いが消える
親族内承継では、自社株をいくらと見るかで相続人間の主張が割れます。M&Aの譲渡価額は、譲受企業との交渉で決まった実額。争う余地が残りません。この一点だけでも、紛争予防の効果は大きい。
個人保証を同時に外せる
株式譲渡に伴い、金融機関との交渉を経て経営者保証を解除できる案件がほとんどです。後継者に保証を引き継がせる心配もなくなります。連帯保証の承継とM&Aでの解消は、相続対策と切り離せない論点です。
当社が関わった案件から
年商12億円の建設関連企業で、長男が専務、次男が同業他社に勤務というケースがありました。長男への株式集中を提案したところ、次男が難色を示し合意は不成立。最終的に第三者への譲渡へ切り替え、対価を兄弟で分けることで決着しました。家族関係を優先するなら売却、という判断も現実的な選択肢になります。
検討を始めるタイミング
体調を崩してからでは、交渉の主導権を握れません。オーナーが健康で、業績が安定している時期が最も条件を引き出しやすい。後継者が見つからない会社ほど、早い段階で情報収集を始めておくべきです。
親族内承継とM&Aの違いを掴む
両者は対立するものではなく、同じ承継の中の選択肢です。事業承継とM&Aの違いを比較したうえで、家族の状況と財産構成から逆算して決めるのが順序です。
遺留分対策を進めるときの注意点
手法選びと同じくらい、進め方で差が出ます。失敗しやすい点を3つ挙げます。
相続人への説明を先に行う
後から知らされた側は、内容の是非より「黙っていたこと」に反発します。なぜ後継者に託すのか、従業員や取引先にとって何を意味するのか。経営者自身の言葉で伝える場を先に設けてください。手続はその後でも間に合います。
対策には数年単位の時間がかかる
生前贈与も民法特例も、一朝一夕には終わりません。事業承継税制を併用する場合、特例承継計画の提出期限は2027年9月30日まで延長された一方、贈与・相続の実行期限は2027年12月31日のまま据え置かれています。詳細は中小企業庁の法人版事業承継税制のページで確認できます。
税務と法務を同時に見られる相談先を選ぶ
遺留分は民法、株価は税務、議決権は会社法。論点が三つ巴で絡むため、単独の専門家では抜けが出ます。事業承継の相談先の選び方を比較し、横断的に見られる体制かどうかを確かめてください。
事業承継と遺留分に関するFAQ
相談の場で繰り返し聞かれる質問を、実務の答え方でまとめました。
防げません。遺言は配分を決めるものであって、遺留分侵害額請求権そのものを消す効力はないためです。現場では、遺言に付言事項を添えつつ、代償金の原資を保険で用意する二段構えを勧めています。
推定相続人全員の合意が前提になるため、1人でも同意しなければ成立しません。まずは相続人の人数と関係性を確認します。合意が難しいと読めるなら、保険や種類株式など合意を要さない手段へ切り替える判断になります。
不要にはなりません。対価が現金になる分だけ分けやすくなるだけで、相続税は発生します。譲渡後の資産配分と納税資金の設計は、譲渡と並行して進めるのが安全です。
裁判所に対し、金銭債務の全部または一部について相当の期限の許与を求めることができます。ただし認められる保証はありません。相手方との協議と会社の資金繰り次第、というのが実際のところです。
始めておくべきです。株主が分散したままでは譲受企業が難色を示し、譲渡価額にも影響します。少数株主の整理と相続対策は、同じ作業として前倒しで進めてください。
事業承継の遺留分対策と会社売却のまとめ
遺留分は遺言では消せず、自社株が計算対象に入る以上、後継者への集中は常に請求リスクと隣り合わせになります。経営承継円滑化法の除外合意・固定合意、生前贈与、生命保険、種類株式を組み合わせ、後継者不在なら会社売却で現金化する。どの道を選ぶにせよ、家族に話を切り出す勇気が最初の一歩です。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として、中小企業の会社売却・事業承継を数多く支援してきました。公認会計士・税理士とM&Aアドバイザーが同じ会社に在籍しているため、株価評価から相続対策までを切れ目なくご相談いただけます。遺留分をめぐる不安がある段階で、どうぞお声がけください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 事業法人第二部長/M&A担当ディレクター
-
ヘルスケア分野に関わる経営支援会社を経て、みつきコンサルティングでは事業計画の策定、モニタリング支援事業に従事。運営するファンドでは、投資先の経営戦略の策定、組織改革等をハンズオンにて担当。東南アジアなど海外での業務経験から、クロスボーダー案件に関しても知見を有する。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年9月17日ジョイントベンチャーとは?合弁会社の仕組みと会社売却との比較
- 2026年9月15日事業承継の遺留分対策|民法特例と会社売却による株式分散の回避
- 2026年9月14日PPAとのれんの違い|M&A無形資産評価と譲渡価格への影響
- 2026年9月10日清算価値とは?計算方法とM&A譲渡価格の最低ラインを解説