会社分割は、事業の一部だけを切り出して別会社へ承継させる組織再編です。会社売却の場面では、譲りたい事業と手元に残したい資産を切り分けられる点が効いてきます。4つの類型、法務の進め方、課税の繰延べが認められる条件、会計処理の考え方、そして中小企業M&Aでの使いどころまでを、支援現場の視点で整理しました。
会社分割とは|事業だけを切り出して別会社へ承継する仕組み
会社分割は、会社が営む事業の全部または一部を、権利義務ごと別の会社へ移す組織再編です。切り出す側を分割会社、受け取る側を承継会社と呼びます。中小企業のM&Aで主流なのは会社ごと譲る株式譲渡ですが、残したい事業や資産があるなら、先に切り分けてから譲るという発想が効いてきます。少数株主として大手の資本を受け入れる資本業務提携と並び、出口の設計幅を広げる手法のひとつ。
会社分割は4つの類型に分かれる
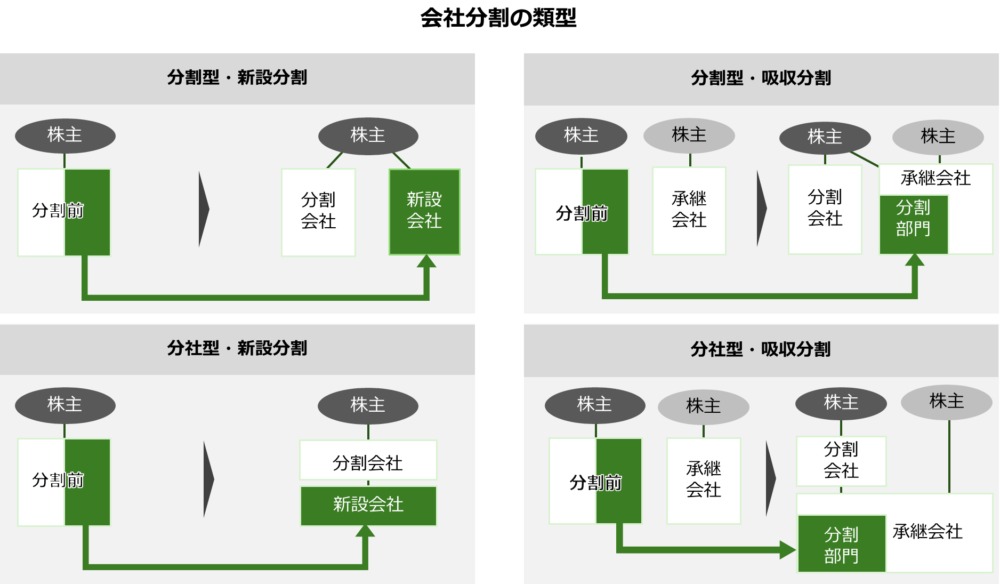
分類の軸は2つあります。承継先が新設会社か既存会社かで新設分割と吸収分割に分かれ、対価を誰が受け取るかで分社型分割と分割型分割に分かれる。この2軸を掛け合わせたものが、下図の4類型です。
承継先で分かれる新設分割と吸収分割
事業の受け皿を新しく作るのか、すでにある会社に引き取ってもらうのか。この違いが、手続の重さとスピードを左右します。
新設分割
新たに設立する会社へ既存事業を移す方式。相手方との契約交渉が事実上不要なため、社内だけで完結しやすく、期間も読みやすくなります。中小企業のM&Aでは、譲渡したい事業を新設会社に移し、その株式を譲受企業へ売却する組み合わせが定番。新設分割の進め方は、対価の設計まで含めて確認しておきたいところです。
吸収分割
すでに存在する別会社へ事業を移す方式です。分割会社は経営のスリム化、承継会社は販路や人員の獲得という形で、双方に実益が出やすい。ただし分割契約の締結が入るぶん、交渉と調整の時間は新設分割より長くなりがちです。
対価の受取人で分かれる分社型分割と分割型分割
M&A実務でつまずきやすいのが、こちらの軸。対価が会社に入るのか、株主個人に渡るのかで、その後の税務も株主構成もまるで変わります。
分社型分割(物的分割)
切り出した事業の対価を、分割会社そのものが受け取る方式です。対価が株式なら、分割会社が承継会社の親会社になります。事業を100%子会社として切り出し、その株式を売却する前段として使われるのが典型的な流れ。
分割型分割(人的分割)
対価を分割会社の株主が直接受け取る方式。株主は分割会社と承継会社の両方の株式を持つことになり、いわば兄弟会社が並ぶ形になります。グループ再編や、譲渡対象外の事業をオーナー側に残す設計で登場します。両者の違いは分社型分割と分割型分割の違いで図解しています。
複数社が事業を持ち寄る共同分割
複数の企業がそれぞれ事業の一部を切り離し、1つの会社へ集約する方式が共同分割です。移転先が新設会社なら共同新設分割、既存会社なら共同吸収分割。同業者どうしで拠点や設備を統合する場面で使われます。
会社分割と事業譲渡はどこが違うのか
どちらも事業の一部を動かす手法ですが、法的な性質はまるで別物です。下表は、譲渡オーナーが判断するうえで効いてくる相違点をまとめたもの。
| 比較項目 | 会社分割 | 事業譲渡 |
|---|---|---|
| 法的性質 | 組織再編行為 | 個別の取引行為 |
| 契約・雇用の移転 | 包括承継(原則まとめて移る) | 個別承継(1件ずつ巻き直す) |
| 債権者保護手続 | 必要 | 不要 |
| 対価の形 | 株式または現金 | 現金 |
| 簿外債務の引継ぎ | 移転する範囲で引き継ぐ | 原則として引き継がない |
| 消費税 | 課税対象外 | 課税資産に課税 |
| 課税の繰延べ | 適格要件を満たせば可能 | 不可 |
事業譲渡は、取引先や業務委託先との契約を1件ずつ結び直す必要があります。対価も現金のみ。一方の会社分割は包括承継が原則です。事業譲渡と会社分割の選び方も併せて確認ください。なお消費税の扱いは手取りに直結するため、株式譲渡と事業譲渡の消費税の整理も参考になります。
中小企業の会社売却で会社分割が効く場面
「会社は譲りたいが、この事業だけは手元に置きたい」。初回相談でこの一言が出た瞬間、選択肢に会社分割が入ります。ここからは、譲渡オーナーの立場で使いどころを整理します。
一部の事業だけを譲りたいとき
複数事業を営む会社で、譲受企業が欲しいのは特定部門だけ、というケースは珍しくありません。分社型分割で対象事業を子会社化し、その株式を譲渡する。会社の経営権はオーナーに残したまま、事業単位で出口を作れます。手法としてはカーブアウトと呼ばれる領域です。
非事業資産を手元に残したいとき
本社不動産、社長名義に近い投資用物件、過大な現預金。譲受企業はこれらを引き取りたがりません。含み益のある不動産を抱えたまま株式譲渡すると、譲渡対価が膨らみ所得税の負担が重くなる。分割で外に出してから譲る、という順番が効いてきます。
許認可や取引契約を巻き直せないとき
運送、建設、介護。許認可と長期契約が事業の土台になっている業種では、事業譲渡だと契約の巻き直しに数か月を要することもあります。会社分割なら原則として包括的に承継されるため、現場の混乱を抑えられる。ただし許認可の一部は承継が認められません。事業譲渡での許認可の承継と併せ、事前に監督官庁への確認が要ります。
逆に会社分割を選ばないほうがよい場合
支援現場で会社分割を勧めないのは、次のような会社です。単一事業で切り出す対象がない、譲受企業が簿外債務の移転を嫌っている、株主が分散していて特別決議の見通しが立たない。こうした場合は、素直に株式譲渡か事業譲渡で組み立てたほうが早く着地します。
スキーム選定の判断チェックリスト
初回面談で当社が確認している項目を、そのまま並べます。5つのうち3つ以上に当てはまるなら、会社分割を検討する価値があります。
- 譲渡したくない事業、または譲受企業が引き取らない事業がある
- 事業用と無関係な不動産・有価証券・保険積立金が貸借対照表に載っている
- 対象事業に許認可や長期の基本契約が紐づいている
- 議決権の3分の2超をオーナーと親族で確保できる
- クロージングまで4か月以上の時間をかけられる
会社分割の「向き」を間違えると適格が崩れる
ここは教科書にあまり書かれていない実務論点。譲渡対象事業を分割承継会社に移す設計にしてしまうと、支配関係の継続という適格要件の判定がずれます。残したいものを新設会社へ出し、譲るものを分割会社に置く。この向きを逆にした図面を見かけることが、意外と多い落とし穴です。
会社分割の法務手続と期間
包括承継という強い効果が認められる以上、手続も相応に重くなります。会社法が定める要件と、実務上の所要期間を押さえておきましょう。関連する条文の全体像はM&Aと会社法の関係で整理しています。
会社分割ができる会社と決議要件
会社分割を選べるのは、株式会社、合同会社、特例有限会社に限られます。合名会社や合資会社は分割会社になれません。
株主総会の特別決議
分割契約や分割計画の承認には、株主総会の特別決議が要ります。議決権の過半数を持つ株主が出席し、出席株主の議決権の3分の2以上の賛成を得る形です。詳細な規定はe-Gov法令検索の会社法第5編で確認できます。
簡易分割と略式分割
一定の要件を満たせば、特別決議を省けます。簡易分割は、承継させる資産の帳簿価額の合計が分割会社の総資産額の5分の1以下であること。略式分割は、分割会社と承継会社が特別支配関係にあることが条件です。中小企業の実務では、簡易分割の枠に収まるかどうかで日程感が変わります。
債権者保護手続
官報公告と、知れている債権者への個別催告。この2つに最低1か月の異議申述期間を確保します。取引金融機関への説明を後回しにすると、借入金の期限の利益喪失条項に触れかねません。公告を打つ前に、主要行へ根回しを済ませておくのが実務の定石。
労働契約承継法にもとづく通知と協議
従業員の転籍には、専用の法律が適用されます。会社分割に伴う労働契約の承継等に関する法律により、分割会社は対象労働者と労働組合へ書面で通知し、異議申出の機会を設ける義務を負います。承継対象から外れた主従事労働者は、異議を申し出れば承継会社へ移れる。この点を知らずに人選すると、想定外の人員が動きます。
新設分割の流れ
相手方との契約締結が入らないため、社内手続の積み上げだけで進みます。取締役会設置会社なら、最初に取締役会の承認が必要です。
- 分割計画書の作成
- 事前開示書類の備置
- 従業員・労働組合への通知
- 反対株主への株式買取請求の通知
- 債権者保護手続
- 株主総会の特別決議
- 設立登記の申請
- 事後開示書類の備置
吸収分割の流れ
新設分割の手順に、相手方との契約締結が加わります。債権者保護手続の1か月が効いてくるため、実務では2か月半から3か月を見込むのが安全です。
- 分割契約書の作成と交渉
- 吸収分割契約の締結
- 事前開示書類の備置
- 従業員・労働組合への通知
- 反対株主への株式買取請求の通知
- 債権者保護手続
- 株主総会の特別決議
- 変更登記の申請
- 事後開示書類の備置
会社分割にかかる費用の目安
下表は、法務面で発生する実費の目安です。登記にかかる税率は国税庁「登録免許税の税額表」に定められています。
| 費用項目 | 金額の目安 | 補足 |
|---|---|---|
| 登録免許税(分割会社) | 3万円 | 変更登記1件あたりの定額 |
| 登録免許税(承継会社・株式会社) | 増加する資本金の額×0.7% | 算出額が3万円に満たない場合は3万円 |
| 官報公告費 | 7万〜8万円程度 | 行数と文字数で変動 |
| 司法書士報酬 | 20万〜30万円程度 | 登記申請と書類作成を委託した場合 |
会社分割の税務と会計処理
手取りを左右するのは、結局ここです。適格か非適格かで、移転資産に含み益がある会社の税負担は桁違いに変わります。
適格分割と非適格分割
非適格分割では、移転する資産と負債を時価で譲渡したものとして扱い、含み益に法人税が課されます。適格分割なら簿価で引き継がれ、課税は繰り延べられる。グループ内再編か、共同事業を営むための分割か、といった区分ごとに要件が細かく定められています。
分割型分割はグループ外への譲渡でも適格になり得る
分割型分割では、分割後に株主と分割承継法人との間で支配関係が続いていれば適格要件を満たします。裏を返すと、分割法人のほうを外部へ譲渡しても適格性は崩れない。会社全体ではなく必要な部分だけを売る、という設計が税負担を抑えたまま成立します。
譲渡対象外の事業を切り離す使い方
複数事業を持つ会社が、その一部だけをグループ外へ譲るケース。事業譲渡ではなく適格分割型分割を選ぶと、譲渡対象外の事業を譲渡オーナー側に残しつつ、分割法人の譲渡価格を圧縮できます。譲受企業も資金負担が軽くなるため、交渉が前に進みやすい。
非事業資産を切り離す使い方
含み益のある投資用不動産を抱えたまま株式を譲ると、時価が譲渡対価に乗って所得税が膨らみます。かといって対象会社が現物を売れば、譲渡益に法人税がかかる。適格分割型分割で非事業資産を分割承継法人へ移し、本業だけを持つ分割法人の株式を譲る。この順序なら、二重の課税を避けられます。
会社分割の仕訳の考え方
「会社分割 仕訳」で調べる方が多い論点なので、骨格だけ示します。適格分割では移転資産と負債を帳簿価額のまま引き継ぎ、差額を株式や資本金等の額で受ける。損益は原則として計上しません。
適格分社型分割の仕訳例
移転資産500、移転負債200(単位は百万円)とした場合の、下表が基本形です。
| 仕訳を行う会社 | 借方 | 貸方 |
|---|---|---|
| 分割会社 | 諸負債 200 子会社株式 300 | 諸資産 500 |
| 承継会社 | 諸資産 500 | 諸負債 200 資本金等の額 300 |
分割型分割で押さえる点
分割型分割では、分割会社側で資本金等の額と利益積立金額を按分して減らす処理が入ります。株主側ではみなし配当の有無を判定することになり、適格なら課税は生じません。具体的な計算過程は会社分割の会計仕訳で数値例つきに解説しています。
譲渡オーナーから見たメリットとデメリット
利点と難点を並べたうえで、自社の状況に引き寄せて判断したいところ。売り手の立場に絞って整理します。
売り手のメリット
会社分割が支持される理由は、大きく3つに集約されます。
必要な事業だけを譲渡できる
株式譲渡や株式交換と違い、事業単位で切り出せます。会社の経営権を手放さずに、一部門だけを譲受企業へ渡すことも可能。不採算部門を外して本業に集中する、という守りの使い方もできます。
契約と雇用を包括的に移せる
取引基本契約、リース契約、従業員の雇用契約。これらが原則としてまとめて承継会社へ移ります。取引先へ1件ずつ頭を下げて同意をもらう手間が省ける意味は、現場では想像以上に大きい。
対価を現金以外でも設計できる
対価として承継会社の株式を交付できるため、譲受企業が多額の現金を用意しなくても成立します。譲渡オーナーが承継会社の株主として残り、統合後の成長を取りにいく設計も選べます。
売り手のデメリット
一方で、避けて通れない負担もあります。
手続に時間がかかる
債権者保護手続だけで1か月。株主総会、登記、事前事後の開示書類まで含めると、短く見積もっても2か月半は必要です。対価が株式の場合、中小企業の株価算定には詳細な財務分析が伴うため、さらに時間を要します。
簿外債務まで移ってしまう
包括承継は諸刃の剣。未払残業代、係争中の案件、退職給付の積立不足といった負の遺産も、対象事業に紐づいていれば自動的に移転します。だからこそ譲受企業は精緻な調査を求めます。簿外債務の洗い出しは、分割の設計前に済ませておきたい作業です。
関係者への説明が増える
株主、債権者、従業員、そして金融機関。株式譲渡なら株主間で完結する話が、会社分割では説明相手が一気に広がります。個人保証の扱いをどうするかも、金融機関との交渉テーマになる。
会社分割を用いたM&Aの事例
当社はこれまで、公認会計士・税理士を含む専門家チームで中小企業のM&Aを支援してきました。M&A成約実績の一覧から、会社分割を用いた案件を紹介します。
祖業2店舗を会社分割で承継し他事業へ集中
譲渡企業はパチンコホール(売上約56億円)、譲受企業は同業(売上約764億円)。スキームは新設分割と株式譲渡の組み合わせでした。設備投資の高騰と資本力勝負を背景に、3店舗のうち2店舗を地域同業へ承継し、宿泊事業へ経営資源を振り向けた案件です。オーナーの体験談も公開しています。
会社分割でマリーナ事業を統合
譲渡企業はヨットハーバー運営(売上約1億円)、譲受企業は運動施設運営(従業員約100名)。こちらも新設分割と株式譲渡の組み合わせです。段階的にマリーナ事業を広げてきた不動産グループへ承継したことで、伊勢湾の拠点が統合され会員の利便性が上がりました。案件の経緯をご覧ください。
第二会社方式で自主再建につなげた事例
中小企業庁が公表した事例集には、当社が関与していない再生型の事例も載っています。創業50年超の運送・倉庫事業者が、代表者の実子の出資で設立した新会社へ採算事業を移し、旧会社に残した債務を特別清算で処理した例。地方のタクシー会社が地元スポンサーの出資で新会社を設立し、同様の整理を行った例もあります。
会社分割で祖業2店舗を承継譲渡し他事業に注力へ
譲渡企業:パチンコホール(売上約56億円)
譲受企業:パチンコホール(売上約764億円)
スキーム:新設分割+株式譲渡
昭和50年代創業のパチンコホール企業が、設備代高騰と資本力勝負を背景に、会社分割(新設分割)で3店舗中2店舗を地域同業へ譲渡し宿泊事業の強化を実現。
会社分割による伊勢湾マリーナ統合で会員利便性を向上
譲渡企業:ヨットハーバー(売上約1億円)
譲受企業:運動施設運営(従業員約100名)
スキーム:新設分割+株式譲渡
志摩のヨットハーバー運営会社が、会社分割の上、段階的にマリーナ事業を拡大してきた不動産グループへの譲渡で伊勢湾拠点統合による会員利便性が向上。
いずれも会社分割を再建の器として使った形。債務超過が絡む局面では、破産前のM&Aという選択肢と並べて検討することになります。
会社分割に関するFAQ
初回相談で質問が集中するのは、次の4点です。
単独で完結することは、あまりありません。現場ではまず「分割した後の受け皿株式をどう譲るか」まで一体で設計します。新設分割で切り出した子会社の株式を譲受企業へ売る、という二段構えが中小企業では一般的です。
ケースによります。非事業資産を分割で外に出せば譲渡対価が下がり、所得税の負担も軽くなる。ただし切り出した資産を将来どう現金化するかまで見ないと、単に課税を先送りしただけで終わります。
事業譲渡と違い、個別の同意までは求められません。ただし労働契約承継法に基づく通知と協議が要りますし、承継対象から外れた主従事労働者には異議申出の権利があります。人選と説明の順番を誤ると、現場が動揺します。
簿外債務が移る点を警戒する譲受企業は確かにいます。表明保証や補償条項でどこまでカバーするか、契約条項と調査の深さ次第。分割対象を絞り込んで見通しをよくすれば、受け入れられる余地は広がります。
会社分割をM&Aで活かすための要点
会社分割は、譲る事業と残す資産を切り分けられる手法です。新設分割と吸収分割、分社型と分割型の4類型があり、適格要件を満たせば課税は繰り延べられます。手続に2か月半以上かかる点と、簿外債務まで移る点は織り込んでおきたいところ。どの順番で何を切り出すかは、会社ごとに正解が異なります。迷って当然の論点です。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として中小企業の会社売却を数多く支援してきました。公認会計士・税理士が在籍するため、分割の設計から適格要件の判定、譲渡後の手取り試算までを一気通貫で検討できます。会社分割を含むスキーム選定でお悩みでしたら、お問い合わせください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月8日表明保証保険とは?M&Aの仕組・保険料相場と会社売却での使い方
- 2026年10月8日資本提携とは?M&Aとの違い・出資比率の目安と売却の判断軸・事例
- 2026年10月8日M&Aの契約書とは?締結の流れと売り手の確認点・印紙の要否
- 2026年10月8日子会社売却とは?4つの方法・手続・税金と親会社の注意点を解説