後継者が株式取得や納税で数千万円を用意しなければならない場面は珍しくありません。事業承継の融資は、日本政策金融公庫・信用保証協会の別枠保証・民間の承継ローン・自治体制度の4系統に整理できます。制度ごとの限度額と返済期間、審査で見られる返済原資と後継者評価、経営者保証の外し方、そして借りて継ぐか会社売却で残すかの判断軸まで、支援現場の視点でまとめました。
事業承継の融資とは
後継者が決まった。それでも、そこから先で足が止まる会社があります。株式を買い取る現金がない、相続税を納める原資がない。事業承継の融資は、この「継ぎたいのに継げない」を解くための長期資金です。
融資で賄う資金の中身
承継の局面で生じる資金需要は、性格の違う5種類に分かれます。下表は、資金使途ごとに借主になりやすい人と留意点を整理したものです。
| 資金使途 | 典型的な借主 | 実務上の留意点 |
|---|---|---|
| 株式取得資金 | 後継者個人/持株会社 | 株価の算定根拠が甘いと、金額の妥当性で審査が止まります |
| 納税資金 | 後継者個人 | 相続税は申告期限が動きません。逆算した資金手当が要ります |
| 株式集約資金 | 会社/後継者個人 | 少数株主からの買取価格は、交渉の長期化を織り込む必要あり |
| 借換・保証解除資金 | 会社 | 先代の経営者保証を外す目的で使う設計が可能 |
| 承継後の運転・設備資金 | 会社 | 代表交代直後は与信が揺れやすく、事前の枠確保が有効 |
会社が借りるのか、後継者が借りるのか
ここを曖昧にしたまま銀行の窓口に行くと、話が噛み合いません。制度の適用対象は「中小企業者(会社)」と「代表者個人」で分かれており、どちらの名義で借りるかによって使える枠がまるで違ってきます。
名義の違いが生む差
会社名義なら返済原資は会社の営業キャッシュフロー。後継者個人名義なら、原資は役員報酬と配当が中心になります。個人名義は返済期間が長くなりやすく、生活設計への影響も無視できません。
資金の話に入る前に押さえること
融資は手段であって目的ではありません。誰に何をどう引き継ぐのかという事業承継の全体像を先に固めてから資金繰の設計に入ると、借入額が膨らみすぎる事故を避けられます。どこに聞けばよいか迷う段階なら、事業承継の相談先を決めるほうが先。
事業承継で使える融資・保証制度の全体像
制度は4系統に整理できます。公的融資、信用保証協会の特例、民間金融機関のローン、自治体の制度融資。どれか1つを選ぶというより、組み合わせて使うのが実務です。
日本政策金融公庫の事業承継・集約・活性化支援資金
公的融資の中心はこの制度です。事業の譲渡、株式の譲渡、合併などにより事業や企業を承継・集約する中小企業者と、承継・集約される中小企業者の資金調達を支援するという位置づけになっています。
国民生活事業と中小企業事業の違い
同じ名称でも窓口が2つあり、限度額が大きく異なります。年商規模で当たる先が変わると考えてください。下表で比較します。
| 比較項目 | 国民生活事業 | 中小企業事業 |
|---|---|---|
| 融資限度額 | 別枠7,200万円 (うち運転資金4,800万円) | 直接貸付14億4千万円 |
| 設備資金の期間 | 20年以内 (据置5年以内) | 20年以内 (据置5年以内) |
| 運転資金の期間 | 10年以内 (据置5年以内) | 10年以内 (据置5年以内) |
| 利率の目安 | 基準利率・特別利率A・特別利率B | 要件に応じ基準利率から引下げ、上限年3.0% |
利率が下がる要件
認定経営革新等支援機関などの支援を受けて事業承継計画を実施する場合で、現経営者の年齢が55歳以上であるときは、8億円までの部分について基準利率から0.65%の引下げが用意されています。制度の詳細は日本政策金融公庫の事業承継・集約・活性化支援資金のページで確認できます。
株式取得に使う場合の優遇
資金の使いみちが株式等(のれん代を含む)で、担保を徴しない場合には利率の引下げ措置があるとされています。株を買うための借入であることを、申込の段階から明確に伝えたほうが有利。
信用保証協会の別枠保証
経営承継円滑化法に基づく都道府県知事の認定を受けると、通常の保証枠とは別枠が用意されます。既存借入で枠が埋まっている会社にとって、これは大きな意味を持ちます。
別枠化される保証の内容
認定後、中小企業者または個人が金融機関から資金を借り入れる場合には、原則として信用保証協会の通常の保証枠とは別枠が用意される仕組みです。普通保険2億円、無担保保険8,000万円、特別小口保険2,000万円が対象になります。
個人も保証の対象になる
見落とされがちですが、認定を受けた会社の代表者個人や、事業を営んでいない個人も対象に含まれます。後継者個人が株式を買い取るケースで効いてくる仕掛けです。経営承継円滑化法の認定は税制と金融支援で申請が別になる点に注意してください。
事業承継特別保証で経営者保証を外す
後継者が二の足を踏む最大の理由は、金額そのものより個人保証です。この制度は、そこを正面から解きにいくもの。
制度の骨格
一定の財務要件を満たす場合に、経営者保証を不要とする保証が受けられます。保証限度額は2億8,000万円。経営者保証ありの既存借入金についても借換えが可能で、本制度で経営者保証を不要にできます。
保証料率の軽減
中小企業活性化協議会および事業承継・引継ぎ支援センターによる確認を受けた場合には、信用保証料率が大幅に軽減されます。国の対策全体は中小企業庁の経営者保証解除に向けた総合的な対策にまとまっています。
財務要件は事前に自己診断できる
資産超過であること、EBITDA有利子負債倍率が10倍以内であること、法人と個人が分離されていること、返済緩和中の借入がないこと。この4点は決算書と借入明細があれば自社で概算できます。ここで落ちるなら、先に財務の整理が必要。
民間金融機関の事業承継ローン
都市銀行、地方銀行、信用金庫がそれぞれ商品を持っています。株式取得費用だけを対象とするシンプルな型から、承継と同時の設備投資まで組み込むパッケージ型まで幅は広いです。
公庫との使い分け
公庫は金利上限が読みやすく、長期固定で確定させる用途に向きます。民間は審査の柔軟性と手続の速さが持ち味。承継後のキャッシュフローで返済力を評価する審査を採る銀行も増えており、両者を組み合わせる設計が現実的です。
自治体の制度融資も併走させる
都道府県や市区町村が、事業承継向けの特別枠、利子補給、保証料補助を設けている場合があります。金額は大きくないものの、保証料の負担が重い案件では効いてきます。所在地の産業労働部門に問い合わせるのが早道。
補助金との併用も検討する
借入だけで賄うと決めつける必要はありません。専門家費用やM&Aの手数料には補助制度が使えることがあり、M&A補助金の活用で自己負担を圧縮できるケースもあります。
資金調達スキーム別の使い分け
同じ「株式を買い取る」でも、器の作り方で返済原資も保証の付き方も変わります。代表的な3つを押さえておきましょう。
持株会社スキーム
後継者が設立した受け皿会社が借入を起こし、現経営者から株式を買い取る型です。返済原資は事業会社からの配当。後継者個人の連帯保証を外しやすい反面、事業会社が長期に配当を出し続けられる収益力が前提になります。
成立条件を数字で確認する
配当可能利益が細れば、返済は即座に詰まります。持株会社を使った資本政策は、税務メリットだけで語ると危険。10年単位の配当シミュレーションを先に置いてください。
MBO・EBOとLBOローン
役員や従業員が株式を取得する方法です。個人の資金力には限りがあるため、対象会社の資産や将来キャッシュフローを担保に借り入れる手法を併用します。
買収資金が会社の負債に変わる
LBOの仕組みを使えば後継者に資産がなくても実行できますが、買収資金はそのまま会社の負債として残ります。実行後の財務体質に耐えられるか、保守的な前提での試算が欠かせません。MBOの進め方も併せて確認を。
従業員承継では株価が争点になる
役員や社員が買い手になると、株価が高すぎれば返済が回らず、低すぎれば譲渡オーナーの引退後の資金が足りません。従業員承継の方法では、この綱引きが最大の論点。
ファンドの活用
後継者が不在の場合や、一時的に経営権を預けたい場合に投資ファンドが株式を取得する選択もあります。資金だけでなく、経営人材の派遣や管理体制の強化といった支援が受けられます。
出口の共有を先にする
PEファンドの仕組みでは、数年後の再譲渡やIPOという出口が必ず設定されます。最終的に誰に会社を渡すのか。ここを曖昧にしたまま組むと、数年後に想定外の相手が現れることになります。
事業承継融資の審査で見られる3つの視点
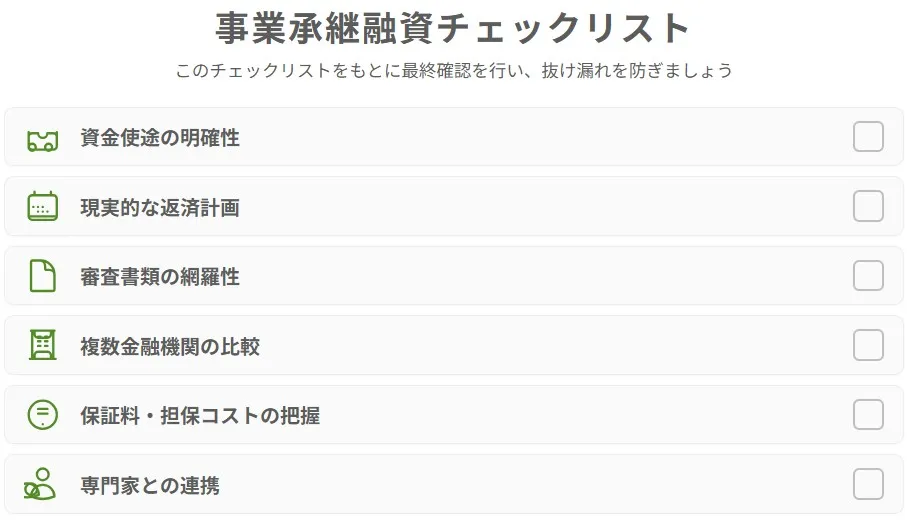
金融機関が見ているのは、突き詰めれば「返せるか」と「任せられるか」の2点です。書類の厚さより、この2つに答えているかどうかで結果が分かれます。
返済原資の安定性
過去3期の営業キャッシュフローと、これからの年間返済額を並べて見られます。赤字期があっても、黒字転換の根拠を数字で説明できれば通ります。逆に、好調期の数字だけを並べた計画は疑われます。
目安になる比率
年間返済額を営業キャッシュフローの8割以内に収めておくと、突発的な資金需要にも耐えられます。承継後の投資計画と外部環境の変化を織り込んだ感度分析まで示せると、審査の心証は明らかに変わります。
後継者の経営能力と体制
資格や研修歴より、実際に何をやり切ったかが刺さります。担当した事業の売上をどれだけ伸ばしたか、どんな取引先を自分で開拓したか。具体名と数字で語れる材料を用意してください。
後継者ひとりに寄りかからせない
幹部の顔ぶれ、番頭役の残留意思、金融機関との関係を誰が引き継ぐのか。組織として回る絵を示せると評価が上がります。ここが弱い会社では、後継者不足への対応そのものを見直す必要も出てきます。
資金使途と株価の妥当性
いくら必要かではなく、なぜその金額なのか。株式取得資金であれば、株価の算定根拠が問われます。根拠のない「言い値」は、そのまま融資額の減額につながります。
評価方法の違いを説明できるか
相続税評価額と、M&Aで実際に付く時価は別物です。企業価値評価の考え方を理解したうえで、どの方法で算定したかを一枚で示せると、審査担当者の理解が速くなります。
融資申込から実行までの手順
相談から着金まで、余裕を見て6か月。書類の不備や追加資料の要請が重なれば、1か月から2か月は簡単に延びます。決済予定日から逆算した設計が要ります。
専門家への相談と計画策定
株価評価、納税額の試算、承継スケジュール。この3つを最初に整理しておくと、必要額の輪郭が見えます。総額を専門家と詰めることで、過大な借入を避けられます。
事業承継計画に日付を入れる
「〇年〇月決済」と明示された工程表は、審査のタイムラインを逆算する材料になります。事業承継計画書の作り方を押さえ、売上予測には必ず数値根拠を添えてください。
誰に頼むかで進み方が変わる
株価と税務は税理士・公認会計士、金融機関交渉は承継実務の経験者。役割を分けて組むのが実務的です。事業承継コンサルティングと事業承継アドバイザリーでは、担う範囲が異なります。
複数の金融機関へ同時に打診する
1行だけに当たると、提示条件が妥当かどうか判断できません。金利、返済期間、据置期間、担保・保証の要否を一覧にすると、コスト構造が見えてきます。
比較すべき項目
表面金利だけを見て決めると、後で困ります。元金据置の有無、返済方法が元金均等か元利均等か、繰上返済の扱い。総支払額ベースで並べ直してください。
審査と融資実行
書面審査に加え、現地調査と後継者ヒアリングが行われます。工場見学の場で技術やビジネスモデルを自分の言葉で語れるかどうか。ここは意外と結果を左右します。
主な提出書類
下表は、公庫・民間を問わず求められることが多い書類の一覧です。承継特有のものが混ざる点に注意してください。
| 区分 | 具体的な書類 |
|---|---|
| 財務関係 | 直近3期分の決算書、法人税申告書、直近の試算表 |
| 承継関係 | 事業承継計画、株主名簿、株価算定資料 |
| 後継者関係 | 後継者の経歴書、役員就任予定を示す資料 |
| 資金関係 | 資金使途の内訳、納税予定額の試算、返済計画 |
| 認定関係 | 経営承継円滑化法の認定書(金融支援を使う場合) |
融資のメリットと限界
借りれば継げる。そう単純ではありません。制度の効用と、そこに残る限界を並べて見ておきましょう。
融資で解けること
数千万円単位の株式取得費用を分割払いに変換でき、資金不足を理由に承継を諦める事態を避けられます。納税のために収益不動産を手放すといった、後々まで響く判断も回避できます。
保証枠の別枠化という副次効果
既存借入で保証枠が埋まっていても、円滑化法の認定を取れば新たな枠を確保できます。承継後の運転資金に余裕が生まれる点は、実務上ありがたいところ。
融資では解けないこと
返済義務は残ります。後継者が連帯保証人になれば、返済の遅れは個人の信用情報に直結します。金利上昇局面では変動金利の負担が膨らみ、設備投資に回す原資が削られることも。
そもそも後継者がいない場合
融資は「継ぐ人がいる」ことが前提の制度です。継ぐ人がいなければ、どれだけ有利な条件でも出番はありません。ここが分岐点になります。
時間切れというリスク
審査に1か月から2か月。認定申請にはさらに時間がかかります。相続が起きてから動き始めると、納税期限に間に合わない事態が現実に起こります。相続と事業承継の関係を早い段階で整理しておいてください。
借りて継ぐか、譲って残すか
ここからが本題かもしれません。融資を調べている経営者の相当数が、実は「そもそも継がせるべきか」の答えを探しています。
後継者不在の現実
帝国データバンクの調査によれば、2025年における日本企業の後継者不在率は50.1%で、後継者が「いない」または「未定」の企業は13.8万社にのぼります。中小企業のうち小規模企業では57.3%と、全国平均を大きく上回る水準でした。
承継の形そのものが変わっている
2025年に代表者交代が行われた企業では、血縁によらない役員・社員を登用した「内部昇格」が36.1%となり、これまで最多だった「同族承継」の32.3%を上回りました。詳細は全国「後継者不在率」動向調査で公表されています。
数字で並べると見え方が変わる
借入で買い取らせる場合と、第三者に譲渡する場合。オーナー側の手取りと、会社に残る負担は正反対の動きをします。下表で対比します。
| 比較項目 | 融資で親族・従業員に承継 | 第三者承継(会社売却) |
|---|---|---|
| オーナーの受取 | 株価は抑えられがち。後継者の返済力が上限になる | 譲受企業の評価次第で、純資産を上回る価格も |
| 会社に残る負担 | 買収資金が借入として残る | 原則として買収資金は会社に乗らない |
| 個人保証 | 後継者へ引き継がれることが多い | 譲渡時に解除される取引が一般的 |
| 所要期間 | 育成を含めると5年から10年 | 相手探しから成約まで6か月から1年程度 |
| 主なリスク | 返済不能、後継者の離脱 | 相手が見つからない、条件が折り合わない |
手取りの逆転が起きる理由
親族や従業員に売る場合、株価は「後継者が返済できる金額」で頭打ちになります。譲受企業が相手なら、シナジーを織り込んだ評価が乗ることも。事業承継とM&Aの違いは、この価格形成の仕組みに表れます。
経営者保証の外し方という論点
事業承継特別保証を使えば保証を外せる可能性はありますが、財務要件を満たす必要があります。要件に届かない会社では、株式譲渡に伴って保証が解除される取引のほうが、結果的に確実な場合も。
借入がある会社ほど検討価値がある
当社が関わる案件では、借入のある会社が大半で、個人保証はほぼ必ず付いています。経営者保証の解除を承継の必須条件に置くと、選ぶべき道が絞られてきます。
支援現場でよくある判断の分かれ目
相談の入口が「融資の相談」でありながら、着地が別のところになる。この流れは珍しくありません。実際にあった相談を、特定できない範囲で紹介します。
製造業・年商12億円・従業員45名の例
60代後半のオーナーが、専務への承継を前提に株式取得資金の借入を検討していました。株価は約3億円。専務個人の返済力から逆算すると、返済期間は20年を超える計算になります。
試算して分かったこと
専務は50代前半。20年返済は現実的でないと本人が判断し、株価を圧縮する案が出ました。ところがそれではオーナーの引退後資金が不足します。融資の枠の話ではなく、金額の設計そのものが破綻していたわけです。
着地
最終的には同業の譲受企業への株式譲渡を選択し、専務は役員として残留。オーナーの個人保証も譲渡時に解除されました。こうした事例は支援実績のインタビューでも紹介しています。
判断を整理するチェックリスト
融資で進めるか、第三者承継に切り替えるか。以下の項目に自社を当てはめると、方向が見えてきます。
| 確認項目 | 融資で進めやすい状態 |
|---|---|
| 後継者の意思 | 本人が明確に継ぐと表明している |
| 後継者の年齢 | 返済期間を勤続可能年数が上回る |
| 株価と返済力 | 年間返済額が営業CFの8割以内に収まる |
| 財務要件 | 資産超過かつ返済緩和中の借入がない |
| 幹部の残留 | 番頭役が承継後も残る見通しがある |
| オーナーの引退資金 | 株価を抑えても生活設計が成り立つ |
2つ以上が欠けるとき
いずれか2つ以上に「いいえ」が付くなら、借入前提の設計は一度止めたほうが安全です。廃業とM&Aの比較や事業承継税制との比較まで含めて、選択肢を並べ直す価値があります。
費用の全体像も並べておく
融資には金利と保証料、承継には税金と専門家費用がかかります。事業承継にかかる費用を承継方法ごとに比較しておくと、後から想定外が出にくくなります。
事業承継の融資に関するFAQ
相談の場で実際によく聞かれる質問を、答え方ごとまとめました。
可能性はあります。現場ではまず、赤字の原因が一時的なものか構造的なものかを確認します。役員報酬の調整や特別損失によるものなら、正常収益力を示すことで通ることも。3期連続の営業赤字だと、承継前の立て直しが先になります。
制度上は無担保・無保証の枠もあります。ただ、自己資金をいくらか入れる姿勢は評価に効きます。金額の多寡より、本人がリスクを取る意思を示せるかどうか。少額でも投入する形を勧めています。
相続税の申告期限は10か月。認定申請と融資審査を合わせると、かなり厳しい日程になります。現場では、相続発生前に認定と枠の目処を付けておく段取りを取ります。すでに発生している場合は、納税猶予や延納との併用も検討対象です。
あります。譲受企業が借入で資金を用意する取引では、金融機関の審査結果が決済日を左右します。契約書に融資実行を前提とする条項を置くかどうかで、売り手のリスクが変わるため、条項の設計は事前に確認してください。
断言はできません。財務要件と金融機関の判断次第です。事業承継特別保証の4要件を満たしていれば可能性は高まりますが、要件に届かない場合は、株式譲渡に伴う解除のほうが確実なこともあります。
事業承継の融資と第三者承継のまとめ
事業承継の融資は、公庫の専用資金、信用保証協会の別枠保証と事業承継特別保証、民間の承継ローン、自治体制度という4系統から組み立てます。審査で問われるのは返済原資と後継者の実像、そして資金使途の妥当性。制度は整ってきましたが、借入で継がせることが最善とは限りません。数字を並べたうえで迷いが残るなら、それは判断材料がまだ足りないというサインです。
みつきコンサルティングは、みつき税理士法人グループのM&A仲介会社として、中小企業の会社売却・事業承継を数多く支援してきました。公認会計士・税理士とM&Aアドバイザーが同じテーブルで、融資を使った承継と第三者承継の手取りを並べて試算します。どちらが自社に合うか整理したい段階でも、遠慮なくご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年9月28日事業再構築補助金はM&Aに使える?対象経費と会社売却時の注意点
- 2026年9月28日事業譲渡の税金|売り手と買い手の負担を株式譲渡と比較・節税策
- 2026年9月24日M&Aの必要書類一覧|株式譲渡の手続と段階別の準備を解説
- 2026年9月24日会社分割によるM&A|種類・手続・税制適格要件と仕訳を解説