レバレッジド・バイアウトは、取得先の資産や将来の稼ぎを返済の当てに借入を組み、少ない元手で会社を手に入れる手法です。PEファンドへの譲渡やMBOで使われ、高値がつく可能性がある反面、売却後の会社に借入の重さが残ります。社員や取引先を守りたい譲渡オーナーに向けて、スキームの流れや事例、契約前に確かめたい点を解説します。


LBOとは?少ない自己資金で会社を取得するM&A手法
LBO(Leveraged Buyout、レバレッジド・バイアウト)とは、取得する会社の資産や将来の稼ぎを返済の当てにして借入を組み、少ない自己資金で会社を手に入れるための、M&Aにおける資金調達の仕組みです。株式譲渡や合併といったM&Aスキームの種類とは切り口が異なり、「取得資金をどう用意するか」を表す言葉にあたります。
譲渡オーナーにとっても無関係な話ではありません。投資ファンドが譲受側になる場合や、役員・従業員へ会社を引き継ぐ場合には、LBOを前提とした提案を受けることが珍しくないからです。
レバレッジド・バイアウトの意味
レバレッジ(leverage)は「てこ」、バイアウト(buyout)は株式を買い取って経営権を得ることを指します。借入という「てこ」を使い、自己資金の何倍もの規模の会社を取得する。これがバイアウトにレバレッジを効かせたLBOの姿です。返済の原資は譲受企業の本体ではなく、取得した会社が生み出すキャッシュフロー。手元資金や本業の借入枠で代金を払う通常の企業買収との大きな違いは、ここにあります。
数字で見るLBOの「てこ」の効き方
言葉だけでは実感しにくいため、説明用の仮の数字で比べてみます。企業価値10億円の会社を取得し、5年間で4億円のキャッシュフローを生み、5年後に企業価値12億円で再び譲渡する前提です。金利や税金は単純化のため省いています。
下表のとおり、自己資金だけで取得した場合とLBOで取得した場合では、手元に残る利益額は同じでも自己資金に対する倍率が大きく変わります。
| 比較項目 | 自己資金だけで取得 | LBOで取得 |
|---|---|---|
| 取得時の自己資金 | 10億円 | 3億円 |
| 取得時の借入金 | なし | 7億円 |
| 5年間の稼ぎ4億円の使い道 | 会社に現預金として残る | 借入の返済に充てる(残債3億円) |
| 5年後の譲渡で株主が受け取る額 | 16億円 (企業価値12億円+現預金4億円) | 9億円 (企業価値12億円-残債3億円) |
| 株主の利益 | 6億円 | 6億円 |
| 自己資金に対する倍率 | 1.6倍 | 3倍 |
これがLBOの「レバレッジ」です。裏を返せば、会社の稼ぎがそのまま返済に吸い込まれる構造でもあり、業績が計画を下回ると逆方向に効いてしまいます。
LBOとMBO・EBO・MBIの違い
よくある誤解が「LBOとMBOは同じもの」という理解です。LBOは資金の集め方、MBOやEBOは誰が取得するかを表す言葉で、物差しがそもそも違います。経営陣が借入で自社株を買い取れば、MBOでありLBOでもある、という関係です。
下表に、混同しやすい用語を「誰が取得するか」と「資金の主な出どころ」で整理しました。
| 用語 | 誰が取得するか | 資金の主な出どころ | 中小企業での主な使われ方 |
|---|---|---|---|
| LBO | 限定なし(ファンド・事業会社・経営陣など) | 対象会社の稼ぎを返済原資とする借入 | ファンドへの譲渡、MBO・EBOの資金調達 |
| MBO | 現在の経営陣 | 自己資金・借入・ファンドの出資 | 社内の役員への事業承継 |
| EBO | 従業員 | 自己資金・借入 | 従業員への事業承継 |
| MBI | 社外から招いた経営者 | ファンドの出資・借入 | 後継者を外部から迎える承継 |
MBO・EBOとの関係
MBO(経営陣による自社株の買い取り)やEBO(従業員による自社株の買い取り)では、取得する側の手元資金が限られます。そのため、対象会社の稼ぎで返す借入を組み合わせる形が一般的です。後継者は社内にいるのに株式を買い取るお金がない、という悩みを解く手段として、中小企業の事業承継でも使われています。
MBIとの違い
MBIは、社外から招いた経営者がファンドなどと組んで会社を取得する形です。社内に後継者候補がいない会社の選択肢で、この形もLBOの資金構造をとる例が多く見られます。
TOBとの違い
TOB(株式公開買付け)は、上場会社の株式を、価格や期間を公告して多数の株主から買い付ける手続のルールです。資金の集め方を示すLBOとは別物で、上場会社のMBOでは「TOBで株式を集め、その代金をLBOで調達する」という組み合わせになります。TOBが義務となる保有割合の基準は、2026年5月施行の改正で3分の1から30%へ引き下げられました。非上場の中小企業の会社売却では、通常TOBは登場しません。
LBOスキームの流れ
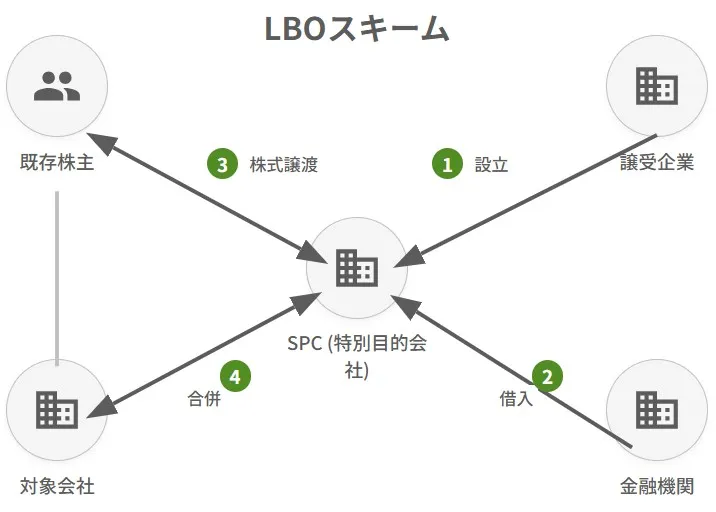
「借りたお金を返すのが、なぜ取得された側の会社なのか」。LBOの説明で最も多く寄せられる疑問です。答えは、4つのステップを順に追うと見えてきます。
受け皿会社(SPC)を設立する
譲受企業やファンドは、取得のためだけの会社を新たに作ります。これが特別目的会社、いわゆるSPCを使ったスキームの出発点です。借入の当事者をSPCにすれば、譲受企業本体の決算書に負債を直接載せずに済み、返済が滞った場合の影響も出資額の範囲に抑えやすくなります。
LBOローンで取得資金を借りる
SPCは出資金に加え、金融機関から取得資金の大部分を借ります。担保になるのは対象会社の株式や資産、そして将来のキャッシュフロー。M&Aファイナンスの中でも、返済原資を対象会社に頼る点がLBOローンの特徴です。
借入はシニアとメザニンの層に分かれる
大型の案件では、返済順位の高いシニアローン(銀行融資)と、返済順位が低い代わりに金利が高いメザニン(劣後ローンや優先株)を重ねて資金を組みます。順位が低いほど貸し手のリスクが大きく、そのぶん金利も上がる仕組みです。中小企業規模の案件では、銀行のシニアローンと出資だけで組むシンプルな形も多く見られます。
金利と審査で見られる数字
LBOローンの金利は、借り手の信用より対象会社の返済力に頼るぶん、通常の事業融資より高めに設定されやすくなります。審査で重視されるのは、利払い前・税引前・減価償却前の利益であるEBITDAに対して借入が何倍か(レバレッジ・レシオ)、毎年の返済をキャッシュフローで賄えるか(DSCR)といった指標です。
対象会社の株式を取得する
資金がそろうと、SPCが譲渡オーナーから対象会社の株式を買い取ります。中小企業では発行済株式の100%を取得するのが通例で、対象会社はSPCに子会社化されます。譲渡オーナーの目線では、この株式代金の受け取りが会社売却のゴールです。
SPCと対象会社を合併する
SPC自身は事業を持たず、稼ぎがありません。そこで取得後にSPCと対象会社を合併させ、借入を対象会社の負債に移すのが典型的な流れです。ただし中小企業では、合併しない設計もよく選ばれます。
合併で借入が対象会社に移る
合併すると、SPCの借入は合併後の会社にそのまま引き継がれます。対象会社の決算書に取得資金の借入が載り、自社の利益から元本と利息を返していく形です。許認可の引継ぎなどの事情で合併が難しいときは、対象会社が保証人になったり資産を担保に差し入れたりして、金融機関は返済の確実性を高めます。
合併しない場合は配当などで返済原資を回す
事業承継型の案件で多いのは、対象会社からSPCへ配当や経営指導料で資金を移し、SPCが借入を返す形です。100%子会社からの配当は、要件を満たせば法人税の計算上、益金に算入されません。返済原資を税負担少なく親会社へ回せる点が、この設計の利点になります。
合併しないSPCと株式保有特定会社
合併しないSPCは、資産の大半が子会社株式になるため、相続税の株価評価で株式保有特定会社に当たりやすくなります。後継者が将来その株式を相続する局面で評価額が膨らむおそれがあり、取得の時点から相続まで見据えた設計が欠かせません。
取得後は対象会社の稼ぎで返済する
取得後の対象会社は、本業の利益から借入を返していきます。金融機関は早期の回収を優先するため、余剰資金を返済へ回す強制弁済の条項や、財務指標の基準を守る約束(コベナンツ)が融資契約に盛り込まれるのが通常です。基準を割り込めば、期限前の返済を求められることもあります。
買い手から見たLBOのメリット・デメリット
LBOが得か損かは、立場によって答えが変わります。下表に、譲受企業、取得される対象会社、譲渡オーナーのそれぞれの視点で整理しました。
| 立場 | 主なメリット | 主なデメリット・リスク |
|---|---|---|
| 譲受企業(ファンド・事業会社) | 少ない自己資金で大きな案件を取得できる 自己資金に対するリターンが高まる 損失を出資額の範囲に抑えやすい | 業績が計画を下回ると出資が目減りする 金融機関のモニタリングと契約上の制約を受ける |
| 対象会社 | ファンドなどの経営支援や資金が入る 将来性を評価され、高めの価格がつく場合がある | 取得資金の借入と利息を自社の稼ぎで返す 設備投資や採用が抑えられやすい |
| 譲渡オーナー | 譲受側の候補が広がり、価格競争が起きやすい | 売却後の会社の財務が重くなり、社員や取引先に影響が及ぶ場合がある |
譲受企業にとってのメリット
譲受企業がLBOを選ぶ動機は、資金効率、損失の限定、税務の3つに集まります。
少ない自己資金で大きな会社に手が届く
取得資金の大半を借入で賄うため、自己資金の規模を超える案件に手が届きます。借入の当事者はSPCで、譲受企業本体には返済義務が及ばない形(ノンリコース)が基本。うまくいかなくても、損失は原則として出資額までにとどまります。
自己資金に対するリターンが高まる
先ほどの試算のように、利益額が同じでも出した元手が小さいほど倍率は上がります。数年後の再譲渡で投資を回収するPEファンドが、LBOを多用する理由はここにあります。
支払利息を損金にできる
借入の利息は、法人税の計算上、原則として損金になります。利息のぶん課税所得が減るため、出資だけで資金を集めるより税負担を抑えやすい面があります。とはいえ、利息は確実に出ていくコストです。節税を目当てにLBOを組むのは本末転倒です。
譲受企業と対象会社が負うデメリット
メリットの裏返しとして、借入の重さはそのまま経営の重さになります。
金利と返済が経営の自由度を縛る
LBOローンは金利が高めで、返済も前倒しを求められがちです。キャッシュフローの多くが返済に回るため、設備の更新や新規採用、研究開発に回すお金が細りやすくなります。月次や四半期ごとの報告など、金融機関のモニタリングへの対応にも手間がかかります。
業績が落ちると返済が行き詰まる
返済計画は、取得前の業績が続く前提で組まれます。主要取引先の離脱や原材料高で利益が想定を下回ると、事業が黒字でも返済が追いつかず、資金繰りが破綻するおそれも。いわゆる黒字倒産です。
短期での再譲渡が前提になりやすい
PEファンドは数年で投資を回収するため、保有期間の終わりには別の会社やファンドへの再譲渡、株式の上場などの出口を目指します。引き継いだ相手が最終の所有者とは限らない、という点は譲渡オーナーとして知っておきたいところです。
LBOの成功事例と失敗事例
同じLBOでも、結果は大きく分かれます。国内のM&A事例の中でもよく引き合いに出される2件を、公表情報をもとに比べてみます。
下表は、日本テレコムとさとうベネックのLBO事例を、取得の経緯から結果まで並べたものです。
| 比較項目 | 日本テレコム(成功例) | さとうベネック(失敗例) |
|---|---|---|
| 取得の経緯 | 英ボーダフォン傘下にあった固定通信の日本テレコムを、米投資会社リップルウッド・ホールディングスが取得。2003年8月に売却額2,613億円で合意 | 大分市の地場ゼネコン。2012年2月、ダイセンホールディングスがLBO方式で全株式を取得 |
| 取得資金の扱い | 借入を活用したLBOの代表例として知られる。ソフトバンクへの譲渡時点で、純有利子負債は約1,640億円にのぼった | 取得資金13億円を一旦別のファンドから調達し、同年4月末にさとうベネックからの借入金で決済 |
| その後の展開 | 2004年5月、ソフトバンクが普通株式1,433億円に純有利子負債と優先株を加えた総額約3,400億円で日本テレコムを取得すると発表 | 会社から多額の資金が流出し、手形の決済が滞る。2012年9月に民事再生法の適用を申請(負債総額は約44億円) |
| 結果を分けた要因 | 取得から約1年で次の譲受企業へ引き継ぎ、投資の出口を実現した | 取得資金の負担を対象会社の手元資金に負わせ、資金繰りが続かなかった |
出典は、@ITの2003年8月22日の記事、ソフトバンクの2004年5月27日の公表資料と、東京商工リサーチの2012年9月の倒産情報です。
失敗事例から売り手が読み取るべきこと
さとうベネックの件で注目したいのは、取得代金の決済に対象会社自身のお金が使われた点です。譲渡オーナーから見れば、売却代金の出どころが自分の会社の預金だった、という構図になります。M&Aの失敗事例には価格や統合の問題が多い中、この件は資金の流れそのものに問題があった点で異質です。同じ形のトラブルは、中小企業の会社売却でも起こり得ます。
売り手がLBOに出会う3つの場面
LBOは投資ファンドの専門用語に見えますが、中小企業の会社売却でも案外身近な存在です。譲渡オーナーがLBOと関わるのは、主に次の3つの場面になります。
PEファンドが買い手になる場合
譲受側の候補には、同業・異業種の事業会社に加え、PEファンドも入ってきます。ファンドは多くの場合LBOで取得資金を組み、経営改善で価値を高めたうえで数年後に再譲渡するのが基本の動き。同業・異業種・ファンドでは取得後の経営方針や社員の処遇に対する考え方が異なり、どこに譲るかで売却後の会社の姿は変わります。
役員や従業員に会社を引き継ぐ場合
後継者にしたい役員や従業員がいても、株式代金を個人の貯蓄だけで払える人はほとんどいません。後継者がSPCを作り、金融機関の融資で株式代金を払うLBO型のMBO・EBOは、従業員承継の現実的な選択肢です。政府系金融機関の事業承継向け融資を組み合わせる例もあります。
事業会社が借入で取得資金を用意する場合
事業会社の譲受企業も、手元資金だけで代金を払うとは限りません。取得資金の一部を、対象会社のキャッシュフローを返済原資とする借入で賄う場合があります。提案書や意向表明の段階で資金調達の方法を見れば、LBOの要素を含むかどうかが分かります。
LBOの買い手に会社を売るときの注意点
2024年8月に改訂された中小M&Aガイドライン(第3版)では、引き継ぐ前提だった経営者保証を引き継がない譲受側の存在が指摘され、最終契約のリスクと対応策が加えられました。不適切な譲受側を市場から排除するための、仲介者・FAの対応も追記されています。LBOそのものは正当な手法ですが、借入の重さが対象会社に乗る構造である以上、譲渡オーナー側の確認が欠かせません。
個人保証が確実に外れるか
中小企業の借入には、社長の個人保証が付いているのが普通です。LBOでは既存の借入をLBOローンへ借り換えることが多く、その時点で保証が外れるかが焦点になります。株式譲渡契約で保証の解除をクロージングの条件にしておく、外れなかった場合の手当てを決めておく。保証が残ったまま会社の借入だけが増える事態は、何としても避けたいところです。
資金調達の確度とクロージングの条件
LBOの提案は、金融機関の融資が実行されて初めて成り立ちます。意向表明書の段階で資金調達の方法を確認し、最終契約の前には融資の内諾を示す書面(コミットメントレター)の有無を聞いておきましょう。融資が下りずに直前で破談になると、社員や取引先への説明だけが先行してしまいます。
返済計画に無理がないか
譲受企業が示す返済計画が自社の実力に見合っているか、一番よく分かるのは譲渡オーナー本人です。過去の好調な年だけを基準にしていないか。返済期間が大型設備の更新時期と重なっていないか。疑問があれば遠慮なく質問してください。売った後のことは関係ない、とは割り切れないのが経営者の本音ではないでしょうか。
売却後の会社のお金が抜かれないか
さとうベネックの件のように、取得代金の決済に対象会社の預金が使われる形は避けなければなりません。譲受企業の過去の取得実績、取得後に役員を入れ替えた会社のその後、対象会社の現預金の扱いを事前に確かめておくと安心です。ガイドラインの改訂を受け、2025年2月には業界内で不適切な譲受側の情報を共有する仕組みの運用や留意点も整理されました。
社員と取引先への影響
LBO後の会社は返済を優先するため、コスト削減を急ぐ経営になりやすい面があります。とはいえ、中小企業のM&Aで取得直後に大規模な人員整理が行われる例は多くありません。M&A後のリストラを不安に思う社員には、譲受企業の方針を確かめたうえで、伝える時期を選ぶことが大切です。
LBOの買い手との交渉で確認したいチェックリスト
支援現場では、LBOを前提とする譲受企業と交渉する際、下表の項目を譲渡オーナーと一緒に確認しています。見落としやすいのは、現預金の扱いと個人保証の解除です。
| 確認項目 | 確認する資料・場面 | 見落としたときのリスク |
|---|---|---|
| 資金の出どころ | 意向表明書、資金調達計画 | 融資が下りず、直前で破談になる |
| 融資の内諾 | コミットメントレター | クロージングが延期・中止になる |
| 個人保証の解除 | 株式譲渡契約のクロージング条件 | 売却後も会社の借入の保証人のまま残る |
| 借入の規模と返済期間 | 返済計画、EBITDAに対する借入の倍率 | 返済負担で会社の資金繰りが行き詰まる |
| 対象会社の現預金の扱い | 株式譲渡契約、取得後の資金計画 | 取得代金の支払いに会社のお金が使われる |
| 譲受企業の過去の取得実績 | トップ面談、取得先企業のその後 | 不適切な譲受側に会社を渡してしまう |
| 社員の雇用と処遇の方針 | 基本合意書、トップ面談 | 社員の離職や士気の低下を招く |
LBOで会社の譲渡価格はどう決まるか
「ファンドなら高く買ってくれるはず」と期待して臨み、提示額に驚く譲渡オーナーもいます。LBOの譲受企業が出せる金額には、借入で調達できる額という天井があるためです。
借りられる額が価格の上限を左右する
LBOの取得資金は、出資と借入の合計です。借入額は対象会社のEBITDAの何倍まで貸せるかで決まり、出資には目標とするリターンから逆算した上限があります。毎年の稼ぎが大きく安定しているほど借入が増え、提示できる価格も上がる仕組みです。土台にあるのは、一般的な企業価値評価と同じく将来の稼ぐ力です。
役員報酬や私的な経費の調整で評価が変わる
中小企業の決算書には、オーナーの役員報酬や私的な性格の経費が含まれていることがよくあります。これらを取得後の実態に引き直すと、EBITDAが大きく変わることも。引き直した数字が金融機関に認められれば借入の余力が増え、価格の上振れにつながります。根拠資料をそろえて説明できるかどうかが、交渉の分かれ目です。
役員退職金を受け取る場合の注意
売却時に役員退職金を受け取ると、株式代金だけで受け取るより税負担を抑えられる場合があります。ただしLBOでは、退職金も対象会社の現預金から出ていくため、返済余力を削る要素として株式の価格から差し引かれるのが通常です。手取りの総額で比べ、どちらが有利かを試算しておくと判断を誤りません。
譲渡オーナーの税金は資金調達の方法に左右されない
譲受企業がLBOを使うかどうかで、譲渡オーナー個人の税金の計算は変わりません。個人が非上場株式を譲渡した利益には、所得税15%、住民税5%に復興特別所得税を加えた合計20.315%の税金がかかります(出典は国税庁 No.1463)。手取りを左右するのは、価格と取得費、退職金との組み合わせ方です。株式譲渡の税金は、価格交渉と並行して試算しておきましょう。
LBOの対象になりやすい会社の特徴
自社にファンドから打診が来るのはなぜか。理由の多くは、借入を返せる体質にあります。下表に、LBOの対象になりやすい会社となりにくい会社の特徴を並べました。
| 判断の視点 | LBOの対象になりやすい会社 | LBOの対象になりにくい会社 |
|---|---|---|
| キャッシュフロー | 保守契約などストック型の収益があり、毎年の稼ぎが安定している | 受注の波が大きく、年によって赤字になる |
| 資産 | 不動産など担保にできる資産を持っている | 設備の更新に多額の投資が続く |
| 市場での地位 | シェアが安定し、景気の影響を受けにくい | 価格競争が激しく利益率が低い |
| 負債 | 借入が少ない | すでに借入が多い |
| 経営体制 | 社長以外にも任せられる幹部がいる | 社長個人の営業力に業績が頼っている |
意外と見落とされるのが、表中の経営体制の行です。社長が抜けると稼ぎが落ちる会社では、金融機関が返済力を低く見積もり、借入が組みにくくなります。幹部への権限移譲を進めておくことは、LBOに限らず会社の評価を高める近道です。
LBOに関するFAQ
LBOを前提とした提案を受けた売り手から、よく寄せられる質問をまとめました。
クロージング日に一括で受け取るのが基本です。ただし買い手の借入額が足りない場合、一部を後払いにする提案や、売り手に株式の一部を持ち続けてもらう提案が出ることがあります。後払い分は買い手の業績次第で回収できないおそれもあるため、金額と支払条件は慎重に詰めます。
ファンドが買い手のLBOでは、残る社長に借入の個人保証を求めないのが一般的です。一方、社長自身が後継者として株式を買い取るMBOでは、SPCの借入に保証を求められる場合があります。保証の要否は金融機関の判断と契約条項次第のため、最終契約の前に書面で確認しましょう。
可能性はあります。ただ借入を組むには一定の利益水準が必要で、利益が小さい会社では金融機関がつきにくく、ファンドの関心も薄れがちです。その場合は手元資金で払える事業会社が主な買い手候補になります。現場ではまず直近の決算書から返済余力を試算し、買い手の層を見立てます。
価格だけで決めないことをおすすめします。ファンドは経営支援が期待できる反面、数年後の再譲渡が前提。事業会社は長期保有を想定し、シナジー効果を価格に上乗せすることもあります。社員の雇用や社名を残したいなど、譲れない条件から逆算して比べるのが現実的です。

LBOの仕組みを理解して会社売却の判断に生かす
LBOは、取得する会社の稼ぎを返済原資とする借入で、少ない自己資金で会社を手に入れる手法です。譲受側の候補を広げる反面、売却後の会社に借入の重さが残るため、個人保証の解除や返済計画、資金の出どころの確認が欠かせません。社員や会社の行く末を案じるのは、経営者として自然なことです。
当社は、みつき税理士法人グループのM&A仲介会社として、中小企業M&Aの支援実績と経験を数多く積み重ねてきました。LBOを前提とした提案の読み解きから、手取りを踏まえた売却条件の設計まで、税務・会計の視点で伴走します。会社売却を考え始めた段階で、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月23日M&Aでリストラはある?手法別の影響と従業員を守る売り手の対策
- 2026年10月22日M&AのTSAとは?移行サービス契約の期間・対価と売り手の注意点
- 2026年10月22日M&Aの課題とは?中小企業の会社売却で起きる問題と段階別の対策
- 2026年10月22日M&Aの本おすすめ30選|会社売却を考える経営者が読む順番