会社を売った後に、知らなかった問題で補償を求められたらどうしよう。そうした不安を和らげる手段が表明保証保険です。買主用と売主用の違い、かかる費用や補償額の目安、補償されない免責項目、売却の各段階で必要な準備まで、譲渡オーナーの視点で整理しました。補助金で負担を抑える方法も紹介します。


表明保証保険とは?M&Aで売却後の補償リスクを移す保険
表明保証保険は、M&Aの最終契約で約束した内容に誤りがあったとき、その損害を保険会社が補償する保険です。会社を売ったあとに「聞いていた話と違う」と請求される場面を、当事者同士の争いではなく保険金で解決する仕組です。
会社売却全体のM&Aの流れでいえば、最終契約を結んでM&Aのクロージングを迎えるまでの間に手配するものにあたります。
表明保証とは何を約束するものか
M&Aにおける表明保証とは、決算書の正確さや未払債務・訴訟の有無などについて、譲渡オーナーが「事実として正しい」と契約書で約束することです。株式譲渡契約書には、数十項目の表明が並ぶことも珍しくありません。
約束が事実と違えば、譲受企業は表明保証違反の補償を譲渡オーナーに求めます。請求の範囲は契約次第。受け取った代金の一部を返す事態にもなりかねません。
中小M&Aガイドラインでの位置づけ
中小企業庁の中小M&Aガイドライン(第3版)は、用語解説で表明保証保険を取り上げています。違反リスクを保険会社へ移すことで、表明保証や補償の範囲をめぐる交渉が進みやすくなる場合がある、という整理です。加入時にはDDの結果をまとめた報告書を保険会社に提出し、引受審査を受けるのが一般的とも記されています。
国内で利用が広がった背景
もともとは欧米のPEファンド案件で育った保険です。日本では2020年前後から大手損害保険会社が国内M&A向けの商品を相次いで投入し、審査や保険証券が日本語で完結するようになりました。いまでは大型案件に限らず、事業承継型の中堅・中小M&Aでも検討されるケースが出てきています。
表明保証保険の仕組
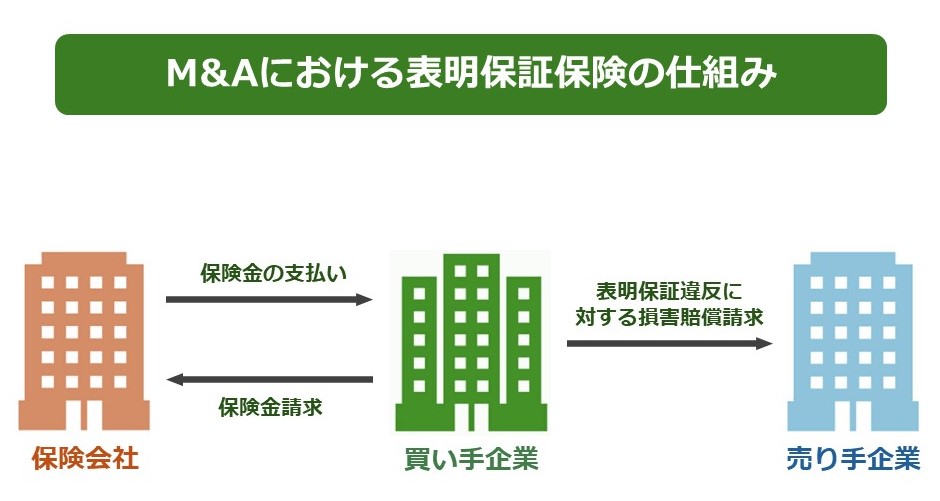
「保険に入るのは譲渡オーナーと譲受企業のどちらなのか」。初めて会社売却を検討する方から、よく受ける質問です。答えはどちらもあり得ますが、実際の契約形態には大きな偏りがあります。
買主用保険と売主用保険の違い
下表は、2種類の表明保証保険を契約者、保険金請求の流れ、補償の範囲で比べたものです。
| 比較項目 | 買主用保険 | 売主用保険 |
|---|---|---|
| 契約者・被保険者 | 譲受企業 | 譲渡オーナー |
| 保険金請求の流れ | 違反が判明したら、譲受企業が保険会社へ直接請求 | 譲受企業から補償請求を受けた譲渡オーナーが、支払った分を保険会社へ請求 |
| 補償の範囲 | 最終契約上の補償上限を超えて設定できる | 最終契約で定めた補償責任の範囲内 |
| 譲渡オーナーの故意・詐欺 | 譲受企業の損失は補償され、保険会社が譲渡オーナーへ求償 | 補償されない |
| 実務での利用状況 | 主流 | 限定的 |
買主用保険が主流になる理由
譲受企業が譲渡オーナーを通さずに請求でき、補償の範囲も広く取れるためです。譲渡オーナーにとっても、売却後の請求窓口が保険会社に移るという恩恵があります。
売主用保険が選ばれる場面
譲受企業が保険の手配に消極的なときに、譲渡オーナー自身の補償責任に備える目的で使われます。ただし請求が二段階になるうえ、故意による違反は対象外。中小M&Aで優先的に検討する選択肢とはいえません。
補償される損害と保険期間
補償の対象は、契約時点で誰も知らなかった表明保証違反による損害です。保険期間は、表明保証の種類によって分かれます。期間の目安は保険ブローカーの公開情報を参照しています。
事業に関する一般的な表明保証
決算書、取引先との契約、労務、許認可などの表明が該当し、保険期間は24〜36か月が目安です。問題の多くは、譲受企業のもとで決算や税務申告がひと回りするまでの間に表面化します。
株式の権利や税務に関する表明保証
株式を正しく保有していること、会社が有効に存続していることといった基本的な表明や、過去の税務処理に関する表明は期間が長めです。最長で6〜7年程度に設定される例もあります。
表明保証保険の保険料相場と限度額の目安
保険料の負担割合を決めないまま交渉が進み、最終局面で手取り額が想定とずれる。こうした行き違いを防ぐには、費用の構造を先に知っておくのが近道です。
保険料率・限度額・免責金額の目安
下表に、保険料の算定に関わる主な項目と一般的な目安をまとめました。実際の数値は、業種、契約の準拠法、開示情報の質によって変わります。
| 算定項目 | 一般的な目安 | 決まり方・注意点 |
|---|---|---|
| 保険料率 | 支払限度額の1〜3%程度(北米案件を除く) | 業種、免責金額、DDの深さで上下する |
| 支払限度額 | 取引金額の1〜2割程度で設定する例が多い | 最終契約の補償上限とそろえて設計する |
| 免責金額 | 企業価値の1〜2%相当の累計額 | この金額までの損害は譲受企業の自己負担 |
| 保険期間 | 一般的な表明保証で24〜36か月 | 基本的な表明・税務は最長6〜7年程度 |
| 保険料の支払方法 | 日本で発行する保険証券は全額前払い | 契約時にまとめて支払う前提で資金計画を組む |
保険料の試算例
たとえば限度額3億円で料率が2%なら、保険料は600万円です。限度額は企業価値を基準に組み立てるため、自社の企業価値の目安を先に把握しておくと、保険料の規模感もつかみやすくなります。
小規模な会社売却で割高になりやすい理由
表明保証保険には最低保険料があり、取引金額が小さいほど料率換算では割高になりがちです。引受審査に耐えるDDの費用も別にかかります。近年は中堅・中小規模の案件を想定した商品も出てきました。仲介サービスに簡易な保険が付帯する例もありますが、補償の範囲や上限額は限られるのが一般的です。
保険料の負担者と手取り額への影響
買主用保険の保険料は、契約者である譲受企業が払うのが原則です。ただ、補償上限を下げる見返りに譲渡価格の交渉で調整を求められたり、保険料の一部負担を打診されたりすることもあります。比べるべきは額面の譲渡価格ではなく、保険料負担と将来の補償リスクを差し引いた手取り額です。
事業承継・M&A補助金で保険料を抑える
保険料の負担感を和らげる手段として、国の補助金も選択肢に入ります。
表明保証保険料は専門家活用枠の対象
中小企業庁の事業承継・M&A補助金は、専門家活用枠の対象経費に表明保証保険料を含めている点が見逃せません。2025年度補正予算の事業承継・M&A補助金の概要資料でも、FAや仲介に係る費用と並んで明記されています。
申請と保険手配の時期をそろえる
補助金の公式サイトでは、2026年10月2日に16次公募の申請受付が始まりました。補助率や上限額は類型ごとに異なり、交付決定前に契約した費用は原則として対象外です。保険の手配時期とM&A補助金の申請の日程は、最新の公募要領で照らし合わせておきましょう。
会社売却のフェーズ別に見る表明保証保険の実務
表明保証保険の手配は、見積り依頼から発効まで3〜4週間程度。検討の初期から段取りを組んでおかないと、最終契約の日程に間に合わないこともあります。
フェーズ別の作業と期間の目安
下表は、会社売却のフェーズごとに表明保証保険で必要になる主な作業と期間の目安です。
| 売却のフェーズ | 表明保証保険に関する主な作業 | 期間の目安 |
|---|---|---|
| 相手探し・入札 | 保険の利用を前提とした条件提示があるかを確認 | 案件による |
| 基本合意〜DD | 保険会社や代理店へ概算見積りを依頼 | 数営業日 |
| DD完了後 | DD報告書と契約書ドラフトを提出し、引受審査と質疑に対応 | 資料がそろってから10営業日前後 |
| 最終契約 | 補償条項と保険条件をすり合わせ、契約と同日に保険を締結 | 契約締結日に発効 |
相手探し・入札の段階
複数の譲受候補に条件を競わせるオークション方式では、「表明保証の責任は保険でまかなう」前提の提案が出てくることがあります。譲受候補にPEファンドが入る案件で、よく見られる形です。
基本合意からDDの段階
基本合意の前後で保険を使うかどうかを決めておくと、DDの範囲や深さに反映できます。
概算見積りの取得
案件の概要と契約書の初期ドラフトを保険会社や代理店に渡すと、数営業日で概算の保険料と主な免責事項が示されます。費用対効果を判断する材料がそろうのは、この時点です。
引受審査に耐えるDDの設計
保険会社が確認するのは、譲受企業のデューデリジェンスが合理的な深さで行われたかどうか。財務・税務・法務のDD報告書で記載が薄い領域は、補償対象から外されることもあります。
譲渡オーナー側でできる準備
譲渡オーナーがセルサイドデューデリジェンスで論点を先に洗い出しておくと、開示資料の質が上がり、審査中の質疑にも素早く答えられます。結果として、免責とされる範囲が狭まりやすくなるのも利点です。
最終契約からクロージングの段階
最後の詰めは、2つの契約を同じ物差しでそろえる作業です。
補償条項と保険条件のすり合わせ
最終契約書の補償上限・請求期間・免責基準額と、保険の限度額・保険期間・免責金額がずれていると、どちらでも救われない空白が生まれます。両方の条件を一覧に並べて照合しておくと安心です。
契約締結と同日の保険発効
保険は最終契約の締結と同じ日に結ぶのが通例です。締結からクロージングまでの間に判明した違反をどう扱うかも、事前に保険会社と確認しておきましょう。
表明保証保険のメリット
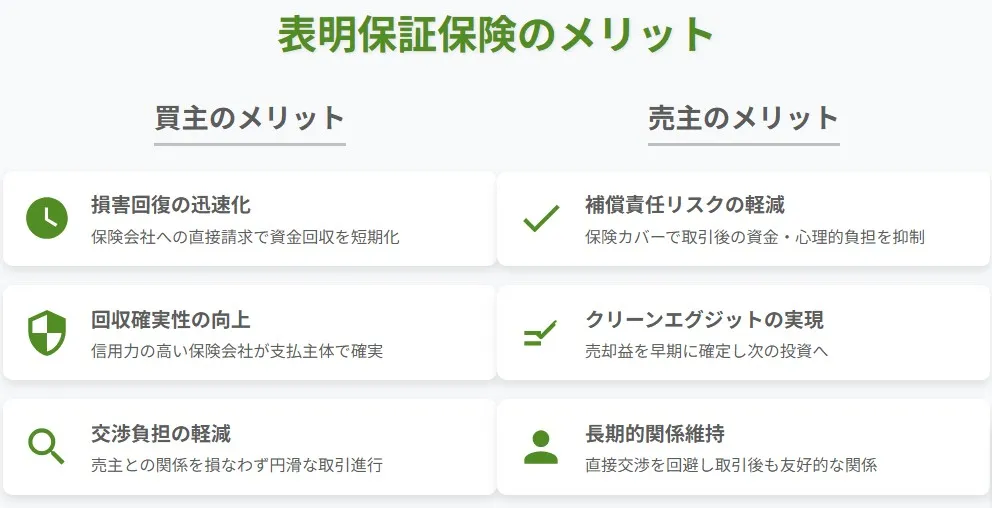
メリットは譲渡オーナーと譲受企業の双方にあります。ここでは、売却する側の視点から先に見ていきます。
売り手(譲渡オーナー)のメリット
中心にあるのは、売却後の生活設計に直結する効果です。
売却後の補償請求リスクを小さくできる
表明保証違反があっても、譲受企業が請求する相手は保険会社になります。譲渡オーナーの補償上限を低く抑える合意もしやすくなり、売却後に責任を残さないクリーンイグジットに近づけます。受け取った代金を引退後の資金に回す計画も立てやすくなるはずです。
エスクローや代金の留保を減らせる
補償の担保として代金の一部を第三者に預けるエスクローや、代金の分割・留保の幅を縮める交渉材料になります。
残留期間中の関係を守れる
売却後も顧問や役員として会社に残る元オーナーは少なくありません。元オーナーと新しい株主が損害賠償で争えば、社員や取引先にも動揺が広がります。保険が間に入ることで、こうした事態を避けやすくなります。
買い手(譲受企業)のメリット
譲受企業にとっての利点は、回収の確実性と交渉の円滑さです。
損失を回収しやすい
個人の譲渡オーナーは受け取った代金を使っていることもあり、請求しても回収できないおそれがあります。信用力の高い保険会社が支払主体になる点は、大きな安心材料です。
入札で選ばれやすくなる
譲渡オーナーの責任を軽くする提案ができるため、他の譲受候補と比べて条件面の魅力を出せます。価格以外で差をつけられる手段のひとつです。
表明保証保険のデメリットと補償対象外となるケース
「保険に入れば何があっても安心」という理解は危険です。補償されない領域を知らずに契約すると、売却後に想定外の負担が残りかねません。
譲受企業が知っていたリスク
DDや交渉の過程で譲受企業が把握していた問題は、既知のリスクとして補償対象外です。たとえば人事労務DDで未払残業代の可能性を認識したまま契約した場合、後で違反が判明しても保険金は出ません。こうした論点は、価格調整や特別補償条項で手当てします。
DDが不十分な領域
調査されていない、または調査が浅いと判断された領域は、引受時に除外されやすくなります。DD費用を削りすぎた結果、保険の効き目まで薄れてしまう。意外と多い落とし穴です。
保険では一般に補償されない項目
下記のような項目は、契約書で表明保証していても保険の対象外とされるのが一般的です。
- 将来の業績予測や事業計画の未達
- 年金・退職金の積立不足
- 過去の環境汚染やアスベストに関する問題
- 移転価格税制など税制の変更に伴う負担
- 贈収賄など重大なコンプライアンス違反
決算書に載らない簿外債務のうち、これらにあたるものは保険以外の方法で備える必要があります。
譲渡オーナーの故意や詐欺は守られない
見落としとごまかしは、まったく別物として扱われます。譲渡オーナーが問題を知りながら隠していた場合、譲受企業に保険金が支払われても、保険会社がその分を譲渡オーナーへ求償するのが一般的です。懸念を早めに開示しておくことが、結局は自分を守る近道になります。
費用・手間・スケジュールの負担
保険料に加え、審査用の資料準備や質疑への回答が発生します。日程に余裕のない案件では、免責条件を吟味しきれないまま締結を迎えるおそれも。
支援現場で見る表明保証保険の判断ポイント
相談に来られるオーナーの多くは、保険の存在は知っていても、自社の規模で必要かどうかで迷っています。当社が検討の要否を整理するときの観点は、次のとおりです。
保険の検討をおすすめする案件のチェックリスト
下記のうち2つ以上に当てはまる場合は、早い段階で概算見積りを取る価値があります。
- 譲受候補にPEファンドや上場企業が含まれている
- 譲渡価格が大きく、補償上限をめぐる交渉が長引きそう
- 売却後も役員や顧問として会社に残る予定がある
- 従業員が多く、労務や社会保険の論点が出やすい
- 過去の税務処理や許認可に気になる点がある
- 代金を引退後の生活資金に充てる予定で、分割受取りや留保を避けたい
売却後に残る不安は表明保証だけではない
当社の支援現場では、売却後の不安として表明保証の補償と並び、経営者保証が確実に外れるかを挙げる方が目立ちます。表明保証保険で備えられるのは前者だけです。個人保証の解除はクロージング条件や譲受企業の義務として契約に書き込み、2つを分けて手当てするのが実務の基本です。
保険を使う前に開示を整える
保険があるからと開示を後回しにすると、かえって交渉がこじれます。当社では、名義株や未払債務、過去の税務処理など懸念のある事項を売却準備の段階で一覧にし、開示資料へ反映するよう助言しています。開示済みの事項は価格や特別補償で決着させ、未知のリスクだけを保険に任せる形です。この切り分けが、交渉を短くする近道になります。
表明保証保険に関するFAQ
会社売却を検討するオーナーから、表明保証保険についてよく寄せられる質問をまとめました。
ゼロにはなりません。免責金額に届かない損害や、保険の対象外となる項目は、契約上の責任として残ります。現場でよく見かけるのは、譲渡オーナーの補償上限を譲渡価格の一部に抑え、それを超える部分を保険で受ける設計です。どこまで負うかは、最終契約の条項で決まります。
保険からは支払われません。その場合は最終契約の補償条項に照らし、譲渡オーナーへの請求が可能かで判断します。契約上の請求期間も過ぎていれば、請求は原則として難しくなります。保険期間と契約上の補償期間をそろえておくのは、このためです。
使われる例はあります。MBOでは、ファンドと創業家が組んだ後に両者が争う事態を避ける目的で検討されます。TOBは対象会社から十分な情報開示を受けにくく、DDが限られると引受が難しくなりがちです。案件の性質次第といえます。
問題ありません。入札や条件交渉の場で、補償上限を下げる代わりに保険の利用を提案するのは珍しくない手法です。ただし保険料の負担割合が新たな論点になるため、仲介会社やFAと手取り額への影響を試算してから切り出すのが安全です。

表明保証保険のまとめ|売却後の不安に備える選択肢
表明保証保険は、最終契約の表明保証違反による損害を保険会社が補償する仕組で、実務の主流は買主用保険となっています。料率や免責、対象外の項目を理解し、DDと契約条件をそろえて使うことが大切です。売却後の請求を心配するのは自然なこと。早めの準備で、その不安は小さくできます。
みつきコンサルティングは、税理士法人グループのM&A仲介会社です。中小企業M&Aの実績経験が豊富な専門家が、表明保証や保険の検討を含め、売却後まで見据えた条件づくりを支援します。会社売却をお考えの際は、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月29日日本のM&Aの歴史|7つの波と中小企業が会社売却で学ぶ教訓
- 2026年10月29日スモールM&Aとは?売り手のメリット・デメリットと費用・流れ
- 2026年10月29日友好的M&Aとは?敵対的買収との違いと友好的買収の売り手メリット
- 2026年10月28日M&Aで上場企業に会社売却するメリットと注意点|非上場企業の価値