債務超過だから会社は売れない、と決めつけていませんか。帳簿上の純資産がマイナスでも、収益力や取引基盤が評価されればM&Aは成立します。株式譲渡・事業譲渡・第二会社方式の使い分け、譲渡価格が1円になる条件とその回避策、金融機関や経営者保証との交渉手順、資金ショート前に動くべき理由まで、中小企業M&Aの実務に沿って解説します。


債務超過でもM&Aで会社を売れる理由
「うちは債務超過だから相談しても無駄でしょう」。初回面談でこの一言から始まる案件は、当社でも毎年一定数あります。ところが実際に決算書と事業内容を見ていくと、譲受企業が手を挙げる余地は残っていることが多い。理由は単純で、譲受企業が値段をつけている対象が、純資産そのものではないからです。
帳簿上の債務超過と実質の債務超過は別物
貸借対照表の純資産がマイナスでも、中身を組み替えると評価が変わることがあります。中小企業の決算書は税務基準で作られているため、実態と乖離した数字が残りやすいためです。
役員借入金は資本に近い性質を持つ
オーナーが会社に貸し付けた資金は、負債として計上されています。ただし返済を求める相手はオーナー本人ですから、譲受企業から見れば実質的に資本と同じ扱いになる場合も。譲渡に合わせて債務免除やDES(デット・エクイティ・スワップ)で整理すれば、純資産は一気に改善します。
含み益のある資産を時価に置き直す
簿価で寝ている本社不動産、解約返戻金のある生命保険、償却済みだが稼働している機械。これらを時価評価すると、帳簿上の債務超過が解消するケースは珍しくありません。まずは企業価値評価の考え方を押さえたうえで、時価純資産を試算してみてください。
譲受企業が値段をつけるのは純資産ではない
譲受企業が見ているのは、これから生み出されるキャッシュフローと、自社事業と組み合わせたときの相乗効果です。営業赤字でも、許認可・顧客基盤・熟練工・地域シェアといった目に見えない資産が刺されば、交渉のテーブルには乗ります。DCF法での将来収益の見方を知っておくと、譲受企業の思考が読めるようになります。
赤字かつ後継者不在でも売却検討は珍しくない
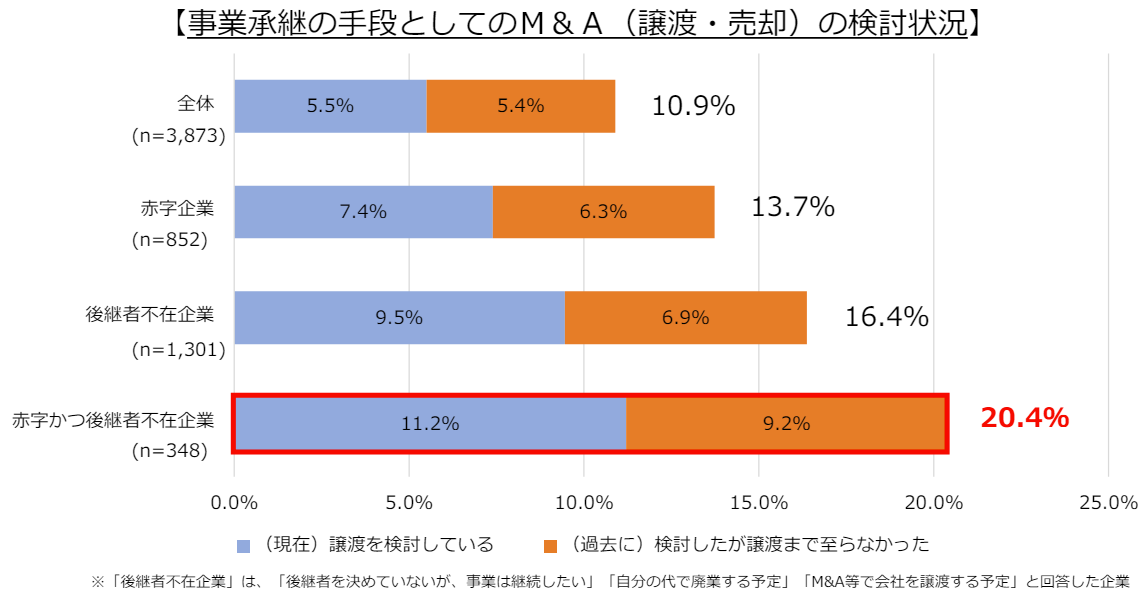
日本商工会議所が2024年3月に公表した事業承継に関する実態アンケートでは、後継者が不在で直近期が赤字の企業のうち、約2割が事業承継の手段として会社売却を検討していました。追い込まれてから考える経営者ばかりではない、ということ。
債務超過に限らず、譲渡の進め方そのものを俯瞰したい方は会社売却の全体像から確認すると迷いにくくなります。何から手をつけるか迷う段階であれば、会社を売りたいときの準備も併せてどうぞ。
債務超過企業のM&Aで使う4つのスキーム
債務超過の案件では、スキーム選びが成否をほぼ決めます。負債をそのまま引き継がせるのか、切り離すのか。この分岐が、譲受企業の意思決定スピードにも直結してきます。
株式譲渡
発行済株式をそのまま譲受企業に移す手法です。会社が丸ごと動くため、許認可も契約も従業員も原則そのまま残ります。反面、負債と連帯保証も一緒についてくるので、譲受企業に対しては「それでも取りに行く理由」を明確に示す必要があります。株式譲渡の基本も確認しておくと理解が早まります。
事業譲渡
収益が出ている事業だけを切り出して譲り渡す方法。譲受企業は不採算部門や不要な負債を引き受けずに済み、譲渡オーナー側は受け取った対価を残債の返済に充てられます。ただし契約・許認可・雇用は個別に巻き直しが必要で、事業譲渡の手続には相応の時間がかかります。
会社分割と株式譲渡の組み合わせ
新設分割で優良事業を新会社に移し、その新会社の株式を譲受企業へ売る形。事業譲渡と似た効果を、包括承継の仕組みで実現できます。許認可の一部が承継できる点が実務上の利点で、会社分割の使い分けを知っておくと選択肢が広がります。
第二会社方式(再生型M&A)
受け皿となる第二会社に優良事業だけを移転し、残った旧会社は特別清算などで処理する再建手法です。金融機関の債務免除とセットで組むのが通例で、譲受企業は健全な財務状態から再スタートできます。手続の重さと引き換えに、抜本的な負債整理ができる方法。
法的整理を前提にするケース
資金繰りがすでに限界に近い、あるいは債権者の足並みが揃わない場合には、民事再生を申し立てたうえでスポンサーを探す形もあります。民事再生でのスポンサー選定は、公表を伴う分だけ信用毀損のリスクを背負う点に注意が要ります。
スキームの特徴を下表で比較
下表は、債務超過企業のM&Aで実際に検討される4手法を、負債の扱いと譲受企業の心理的ハードルの観点から並べたものです。
| スキーム | 負債・連帯保証の扱い | 許認可・契約の承継 | 譲受企業が受け入れやすい場面 |
|---|---|---|---|
| 株式譲渡 | 原則そのまま引き継ぐ | 包括的に承継 | 実質債務超過が浅く、収益改善の道筋が見える |
| 事業譲渡 | 引き継がない負債を選べる | 個別に再取得・再契約 | 特定事業だけに魅力があり、簿外リスクを遮断したい |
| 新設分割+株式譲渡 | 移転範囲を設計できる | 一部を除き承継 | 許認可を維持しつつ不採算部門を残したい |
| 第二会社方式 | 旧会社に残して清算処理 | 分割・事業譲渡に準じる | 金融債務の免除を伴う抜本再生が前提 |
債務超過企業の譲渡価格はどう決まるか
相談で最も多い質問が、いくらで売れるのかという点です。結論から言えば、1円になる案件と、数千万円以上の値がつく案件にはっきり分かれます。分岐点は、負債のマイナスを事業の稼ぐ力が上回るかどうか。
株価が1円になるのはどんなときか
時価純資産がマイナスのまま、将来のキャッシュフローでも埋め切れない。この場合、株式そのものの価値はゼロと評価され、譲渡価格は備忘価額として1円に設定されます。譲渡オーナーの手取りは実質ゼロですが、連帯保証から解放され、従業員の雇用が守られるという対価は残ります。
1円にならないケースもある
一方で、譲渡価格がプラスに振れる案件も確実に存在します。判断材料は2つに絞られる、というのが現場の感覚です。
のれんが純資産のマイナスを上回る場合
安定した営業キャッシュフローや、譲受企業との相乗効果が大きいと見込まれると、超過収益力が値付けされます。のれんの評価が純資産のマイナス幅を上回れば、株価はプラス圏に入ります。
事業譲渡なら事業単位で値がつく
会社全体が債務超過でも、切り出した事業単体では黒字ということはよくあります。事業譲渡や会社分割を使えば、その黒字部分に対して正面から対価を求められる。譲渡代金は残債の返済原資になるため、金融機関との調整も進めやすくなります。
3つの評価アプローチを下表で整理
債務超過企業の価値算定でも、基本となる3つのアプローチは変わりません。どれを軸に置くかで結論が大きく動くため、下表で性格の違いを押さえておいてください。
| 評価アプローチ | 算定の基準 | 代表的な手法 | 債務超過企業での効き方 |
|---|---|---|---|
| コストアプローチ | 純資産額を基礎に算定 | 簿価純資産法、時価純資産法 | 含み損益の洗い替えで評価が反転することがある |
| インカムアプローチ | 将来の収益力を基礎に算定 | DCF法などの収益還元法 | 足元が赤字でも、再建計画次第で評価が上がる |
| マーケットアプローチ | 類似取引の水準を参照 | 類似会社比較法、類似取引比較法 | 取引事例が少ない業種では高値がつくことも |
実務では単一の手法で決め打ちせず、複数を突き合わせて着地点を探ります。相場観そのものを知りたい方は会社売却の相場観も参考になります。
清算価値との比較が交渉の土台になる
金融機関が最終的に見るのは、いま清算した場合に回収できる金額を、M&Aによる返済額が上回るかどうかです。清算価値との比較で優位性を示せるかが、債務免除やスキーム承認の分かれ目になります。
譲渡オーナーが押さえる実務の要点
債務超過案件の失敗は、内容そのものより順序の誤りから生まれます。誰に、いつ、何を伝えるか。この設計を間違えると、交渉力が一気に落ちてしまう。
資金ショートの半年前が実質的な期限
現預金が底をつく直前まで粘ってから相談に来られる方は多い。しかし譲受企業の選定からデューデリジェンス、契約締結までには通常3か月から6か月かかります。資金繰り表で残り数か月と分かった段階では、買いたたかれるか、交渉中に力尽きるかの二択に近づきます。動き出すタイミングは早いほど選択肢が増えます。
金融機関との事前協議を先に済ませる
負債のカットや担保解除を伴う場合、メインバンクの理解なしにM&Aは前に進みません。譲受企業を探す前に、返済条件の見直しやリスケとプロラタ計算の考え方を共有しておくと、後の交渉が驚くほど滑らかになります。
経営者保証の扱いを最初に確認する
オーナーにとって最大の関心事は、個人保証が外れるかどうかでしょう。中小企業庁が示す経営者保証に関するガイドラインの枠組みを使えば、一定の要件のもとで保証債務の整理が可能です。経営者保証の解除と連帯保証を減らす対策は、譲渡条件そのものに影響します。
詐害行為と評価されない設計にする
優良事業だけを切り離し、負債を旧会社に残す。この形は、やり方を誤ると債権者を害する行為と判断されかねません。会社法第23条の2は、残存債権者が譲受会社に対して債務の履行を請求できる場面を定めています。対価の相当性と債権者への説明を欠いたスキームは、後から覆されるリスクを抱えます。
悪い情報こそ先に開示する
未払残業代、係争、簿外の保証。隠しても、デューデリジェンスでほぼ露見します。後出しになれば信頼が崩れ、そのまま破談へ。先に開示しておけば価格に織り込んでもらえますし、表明保証の条項による責任追及も避けやすくなります。
現場で使う事前チェックリスト
初回面談で当社が実際に確認している項目を、そのまま並べておきます。すべて埋まらなくても構いません。空欄がどこかを知ることに意味があります。
- 直近3期の決算書と、今後12か月の月次資金繰り表があるか
- 役員借入金の残高と、免除に応じる意思があるか
- 不動産・保険・有価証券の時価と簿価の差額を把握しているか
- 金融機関別の借入残高、担保、保証の一覧が作れるか
- 返済条件の見直しをすでに受けているか、その履歴はどうか
- 未払残業代・社会保険の未加入・係争案件の有無を確認済みか
- 切り出せる黒字事業が単体で採算に乗るか試算したか
- 従業員・取引先への開示のタイミングを決めているか
買い手から見た債務超過M&Aの利点とリスク
譲渡オーナーが自社の魅力を語るには、相手側の損得を理解しておく必要があります。譲受企業は慈善事業で赤字会社を引き受けるわけではありません。
譲受企業にとっての利点
リスクを取ってでも取りに行く動機は、おおむね3つに整理できます。
取得価額を抑えられる
自前で拠点や人材を揃えれば数年と多額の投資が必要な事業を、低い取得価額で手に入れられます。時間を買う、という発想。
繰越欠損金を活用できる場合がある
債務超過の会社には税務上の繰越欠損金が積み上がっていることが多く、譲受後に黒字化すれば課税所得と相殺できます。ただし適用には厳格な要件があり、支配関係発生後の事業内容によっては使えません。繰越欠損金の引継要件は事前に必ず確認すべき論点です。
事業の相乗効果を取り込める
販路の共有、仕入の集約、余剰人員の再配置。単体では赤字でも、譲受企業の傘下に入った瞬間に黒字転換する事業は実在します。譲渡を決断した理由を読むと、相乗効果が動機になった事例の輪郭がつかめます。
譲受企業が警戒するリスク
逆に、ここで引っかかると案件は静かに止まります。
簿外債務と労務リスク
帳簿に載っていない債務は、債務超過企業ほど潜んでいる確率が上がります。未払残業代、退職給付の積み立て不足、連帯保証。簿外債務の洗い出しと事業再生のデューデリジェンスは、譲受企業側が最も予算をかける工程になります。
のれんの減損
実態純資産を大きく上回る価格で取得すれば、その差額はのれんとして計上されます。再建が計画どおりに進まなければ一括減損を迫られ、譲受企業自身の決算を直撃する。この懸念があるため、譲受企業は再建計画の実現可能性を執拗に検証します。
私的整理を使った再生型M&Aの進め方
実質債務超過が深く、通常の譲渡では金融機関の同意が得られない。そんな局面で使われるのが私的整理を前提とした再生型M&Aです。倒産手続とは別物ですが、混同されがちな領域でもあります。
私的整理と法的整理の違い
法的整理は裁判所の手続を使うため公表を伴い、信用毀損によって事業価値そのものが目減りします。私的整理は金融債権者のみを相手にするので、取引先には知られずに進められる。この差が、譲渡価格に直結します。
準則型私的整理の主な枠組み
公表されたルールに沿って第三者が検証する準則型は、当事者だけで進める純粋私的整理より合意を得やすい方式です。中小企業が使える受け皿は、主に次の3系統。
中小企業活性化協議会
かつての中小企業再生支援協議会が、2022年に経営改善支援センターと統合されて生まれた組織です。各都道府県に設置され、相談は無料。国の補助があるため手続コストが抑えられ、中小企業の再生実務では最も使われています。詳細は中小企業庁の案内で確認できます。
中小企業の事業再生等に関するガイドライン
2022年4月から適用されている枠組みで、第三者支援専門家が再生計画を検証します。債務減免を含む計画にも対応し、金融機関側の受け止めも定着してきました。運用状況は金融庁の公表資料にまとまっています。
事業再生ADRと地域経済活性化支援機構
事業再生ADRは上場を維持したまま再生できる反面、費用負担が重くなります。地域経済活性化支援機構は金融機関から債権を買い取る機能を持ちますが、期間と費用がかさむ場面も。規模と緊急度で使い分けることになります。
私的整理を検討すべき財務の目安
再生計画で一般的に求められる水準は、実質債務超過を5年以内に解消し、3年以内に経常黒字へ転じ、有利子負債残高をキャッシュフローの10倍以内に収めること。自力でもスポンサー支援でもこの線に届かないなら、債務の減免を前提とした設計を考える段階に入っています。
経営者保証の整理も同時に進める
債務免除を伴う私的整理では、経営責任と株主責任が問われ、窮境原因に関与した経営者は原則として退任を求められます。ただし経営者保証に関するガイドラインを活用し、適切な弁済計画を作れば、個人破産を経ずに保証債務の免除を受ける道が開けます。自宅を残せた事例も実際にあります。
私的整理に向かない会社
次のいずれかに当てはまると、私的整理での再生は難しくなります。金融債務以外の支払いもすでに遅延している。合意までの資金繰りが持たない。大規模な粉飾決算などのコンプライアンス違反がある。特に3つ目は、スポンサー側のリスクが跳ね上がるため、候補が一斉に引きます。
廃業という選択肢との比較も避けて通れない
再生型M&Aが成立しない場合、残るのは廃業です。ただし廃業には原状回復や解雇に伴う費用がかかり、手元に残る金額は想像より少ない。廃業と売却の比較を数字で並べてから判断してください。
当社が支援した債務超過企業の成約事例
債務超過という言葉だけで諦めてほしくないので、当社が仲介した実例を2件だけ挙げます。いずれも純資産がマイナスの状態から譲渡が成立した案件です。
30年の現場文化を尊重するグループへ承継
売上約2億円の病院・介護施設向け清掃会社。人材不足とコロナ禍の案件減少が重なり債務超過に陥っていました。売上約15億円のビルメンテナンス企業へ株式譲渡で承継し、30年かけて築いた現場の作法もそのまま引き継がれています。オーナーの体験談もご覧ください。
テレビ離れの逆風下で広告会社と相乗効果を創出
売上約3億円のテレビ番組制作会社。後継者不在と業績悪化で債務超過となり、80社に打診しても反応が得られない時期が続きました。最終的に売上約11億円の広告制作会社から相乗効果の提案を受け、株式譲渡が成立。当時の経緯は詳しくまとめています。
他の業種・規模の事例は成約事例の一覧から確認できます。譲渡後もオーナーが一定期間残る形が多く、売却後の社長の役割を先に理解しておくと、条件交渉で慌てずに済みます。
みつきコンサルティングがM&A仲介した債務超過会社の売却事例
みつきコンサルティングは、これまで500件を超えるごM&Aを支援してまいりました。公認会計士・税理士ら専門家チームが、完全成功報酬制で支援した成約事例から、譲渡企業が債務超過であったケースをご紹介します。
30年の現場文化を尊重するグループへ承継
譲渡企業:病院施設清掃(売上約2億円)
譲受企業:ビルメン(売上約15億円)
スキーム:株式譲渡
30年以上経営の病院介護施設清掃会社が、人材不足とコロナ禍の案件減少で債務超過。現場文化を尊重する清掃関連企業グループに譲渡。
テレビ離れ時代に広告企業とシナジー創出
譲渡企業:TV番組制作(売上約3億円)
譲受企業:広告制作(売上約11億円)
スキーム:株式譲渡
後継者不在とテレビ離れによる業績悪化に直面し債務超過。80社打診も反応なかったが、最後は広告制作会社のシナジー提案を受け譲渡が成立。
上記は当社のM&A仲介実績のほんの一部です。様々な業界・規模の成約事例を下記のページでご紹介しておりますので、ぜひご覧ください。
債務超過の基礎知識と混同しやすい言葉
相談の場で言葉の定義がずれていると、話が噛み合いません。債務超過・赤字・資金ショートは、それぞれ別の何かを指しています。
債務超過とは
貸借対照表上、負債総額が資産総額を上回り、純資産がマイナスになっている状態を指します。書類上は資産超過でも、高額の売上債権が回収不能になれば実質的には債務超過。財政状態を示す概念であり、その時点の業績とは直接には結びつきません。
赤字(欠損法人)との違い
赤字は、ある事業年度の収益が費用を下回った状態を指し、業績を表す言葉です。少額の赤字なら純資産の厚みで吸収できますが、多額の赤字や連続赤字は債務超過へ直結します。零細企業のM&Aでも、この区別は判断の起点になります。
赤字法人の割合は60.3%
国税庁の会社標本調査によると、2024年度分の法人数299万9,680社のうち欠損法人は180万7,925社で、割合は60.3%でした。5社に3社が税務上の赤字という構図。もっとも、この中には役員報酬の設定で意図的に所得を圧縮している会社も相当数含まれています。赤字イコール経営危機ではありません。
赤字企業割合の推移
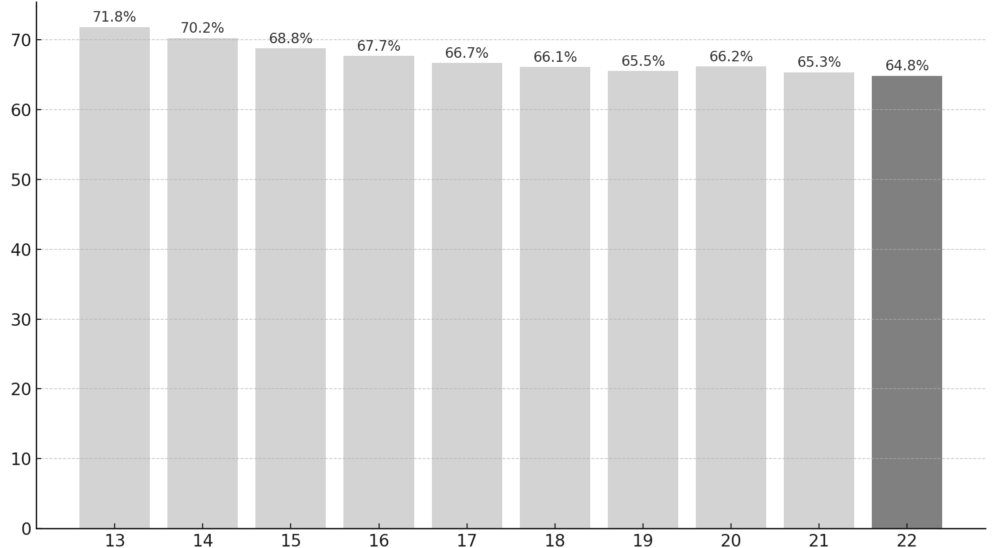
国税庁データをもとに当社作成
資金ショートとの違い
資金ショートは、手元の現預金が支払いに足りなくなる状態です。黒字でも入金と支払いのタイミングがずれれば起こります。倒産に直結するのは債務超過ではなく、こちら。だからこそ、資金繰り表の残高がM&Aの実質的なタイムリミットを決めます。
債務超過でも即倒産にはならない
債務超過に陥った会社がすべて倒産するわけではありません。資金繰りが回っていれば事業は続きます。ただし長期化するほど金融機関の目線は厳しくなり、新規融資も止まる。基礎から順に学び直したい方は会社売却の勉強も役立ちます。
債務超過の会社売却に関するFAQ
実際の面談でよく出る質問と、当社の答え方をまとめました。
通常の株式譲渡であれば、成約直前まで金融機関に伝えない進め方も可能です。ただし借入契約にチェンジ・オブ・コントロール条項が入っていれば、事前の承諾が必要になります。債務免除やリスケを伴うなら、そもそも金融機関が交渉の主役です。契約条項と資金繰りの余裕次第、というのが実際のところ。
自動的には外れません。株式譲渡で会社の借入がそのまま残る場合、金融機関が譲受企業側の保証への差し替えに応じて初めて解除されます。現場ではまず、譲受企業の信用力と借入残高の見通しを確認します。譲渡契約に保証解除を条件として明記しておくのが安全です。
株式の対価としては残りません。ただし役員退職慰労金の支給、貸付金の回収、連帯保証からの解放という形で経済的な効果が生じることはあります。どこまで組めるかは会社の資金余力と譲受企業の方針次第。価格だけを見ずに、条件全体で比較してください。
初回の打診から意向表明までが1〜2か月、デューデリジェンスを経て契約まで、さらに2〜3か月が一つの目安になります。債務超過案件は調査が厚くなるぶん、この期間が延びやすい。資金繰りの限界が近いなら、候補を絞って同時並行で進める判断も必要です。

債務超過企業のM&A・会社売却のまとめ
帳簿上の純資産がマイナスでも、収益力や取引基盤が評価されればM&Aは成立します。株式譲渡・事業譲渡・会社分割・第二会社方式を状況に応じて使い分け、金融機関との事前協議と経営者保証の整理を先に組み立てることが要点。数字だけを見て諦めてしまうオーナーは多いのですが、動き出すのが早いほど残せるものは増えます。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として中小企業の会社売却を支援してきました。公認会計士・税理士が財務と税務の両面から関与し、債務超過や再生局面の案件にも数多く携わっています。現状の資金繰りとスキームの選択肢を整理するところから、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年9月15日株式贈与による事業承継|税金・手続と後継者不在時の選択肢
- 2026年9月15日吸収合併とは?買収との違い・メリットと手続・会社売却の判断軸
- 2026年9月14日株式交換による会社売却とは|手続の流れと個人株主の税金を図解
- 2026年9月14日M&Aで社長が会社を譲渡する流れ|手法・時期・条件と売却後の処遇