複数の候補先に同じ期限で条件を出してもらう入札型の会社売却は、高値を狙える一方、情報管理と対応工数の負担も重くなります。1次・2次入札の進め方、相対方式との使い分け、提示額の比べ方、自社に合うかの判断軸まで、中小企業の支援現場の目線で整理しました。売り方に迷う経営者の方に向けた内容です。
M&Aのオークション方式とは
「オークション」と聞くと、ネット競売のように最高値をつけた人が自動的に落札する仕組みを想像するかもしれません。M&Aのオークション方式は、譲渡オーナー側が複数の譲受候補に同じ資料と提出期限を示し、条件を出してもらったうえで相手を選ぶ売却の進め方です。「入札方式」「ビッド方式」とも呼ばれます。
会社売却の流れのなかでの位置づけ
入札か相対かの選択は、候補先への打診から基本合意までの進め方を大きく左右します。検討開始から成約までのM&Aの手順と流れを押さえたうえで、どの段階で何社と並行するかを決めるのが実務の順序。所要日数も変わるため、M&Aの期間の目安とあわせて見ておくと全体像をつかみやすくなります。
広く募る方式と数社に絞る方式
オークション方式は、声をかける範囲によって2つに分かれます。
オープン・オークション
関心を持ちそうな先に広く打診し、参加者を募る方式です。上場会社の子会社売却など、事業会社だけでなくファンドも含めて候補を集めたい規模の大きな案件で使われます。
リミテッド・オークション
あらかじめ候補を限られた数社に絞り、その範囲で入札を行う方式で、クローズド・ビッドとも呼ばれます。中小企業の案件で入札を使う場合は、この方式が中心です。
相対方式との関係
これに対し、特定の1社とだけ交渉する方法、あるいは候補先と1社ずつ順番に交渉する方法が相対方式です。中小企業のM&Aは相対方式が主流で、入札を選ぶ案件は多くありません。
公的な指針での扱い
入札手続のもうひとつの顔が、相手を選ぶ過程の公正さを示す手段としての役割。国の指針から、その位置づけを確認しておきましょう。
中小企業の売却での扱い
中小企業庁の中小M&Aガイドライン(第3版)は、債務超過企業がスポンサーを選ぶ場面で、透明性と公正性を確保するために入札手続を実施するケースに触れています。
上場会社でのマーケット・チェック
経済産業省の公正なM&Aの在り方に関する指針では、上場会社のMBOなどで公正性を担保する措置のひとつとして、他の候補者による提案の機会を確保する「マーケット・チェック」が挙げられています。入札手続は、その積極的な手段という位置づけです。
オークション方式の特徴
候補先を何社に絞るのか、条件は誰が出すのか。入札の中身は、この2つの問いから見ると理解しやすくなります。
候補先は少数に絞るのが一般的
大規模に候補を募る入札もありますが、中小企業の案件では例外的です。候補を絞るのは、1社ごとの提案を丁寧に読み比べ、会社を託せる相手かを見極めるため。候補が多すぎると、条件の読み落としや対応の抜け漏れも起こりやすい。
買い手が条件を提示する
相対方式では面談や交渉を重ねながら条件を詰めていきますが、入札では譲受候補が期限までに条件を書面で出します。
意向表明書で条件を比べる
譲受候補が出してくるのは、価格に加えてスキーム、支払方法、役員・従業員の処遇、資金の調達方法などをまとめた意向表明書です。譲渡オーナー側はそれらを並べて比べ、2次入札や最終交渉に進む先を決めます。
相対方式の意向表明書との違い
意向表明書は法的拘束力をもたない書面で、書式にも決まりはありません。相対方式でも提出されますが、トップ面談を経たあとに出てくるのが通例です。入札では、示された期限に各社がそろって提出する点が異なります。
最高額の相手に譲渡する必要はない
最高値をつけた先に売らなければ問題になるのでは、と心配される経営者は珍しくありません。M&Aの入札では、最も高い金額の先を選ぶ義務はなく、社風の相性、従業員の雇用、事業の将来像といった要素も含めて相手を決められます。価格とあわせてM&Aの条件全体を見て選ぶ発想が大切です。
オークション方式の流れ(入札プロセス)
入札は、候補先に声をかける前からすでに始まっています。中小企業の案件で多い2段階の入札を例に、工程ごとの作業を整理します。
下表は、2段階入札の主な工程と、各工程で譲渡オーナー側に生じる作業をまとめたものです。
| 入札の工程 | 主な内容 | 譲渡オーナー側の作業 |
|---|---|---|
| 準備 | 候補先リスト・開示資料・入札ルールの作成 | 決算書などの資料提供 進め方の最終判断 |
| 打診 | 社名を伏せた資料で関心確認 秘密保持契約の締結と企業概要書の開示 | 打診先の可否判断 |
| 1次入札 | 法的拘束力のない意向表明書の提出 | 提案の比較 2次に進む先の選定 |
| 2次入札 | デューデリジェンス、トップ面談、最終提案の提出 | 調査資料の準備 質問・面談への対応 |
| 交渉・契約 | 優先交渉先の決定、基本合意、最終契約 | 条件交渉 契約内容の確認 |
| クロージング | 株式の譲渡と代金の決済 | 引継ぎ 従業員・取引先への説明 |
準備段階で決まること
入札の出来を左右するのは、候補先リストと入札ルールの作り込みです。
候補先リストを作って絞り込む
業種、規模、地域、過去の譲受実績などから候補先を洗い出し、ロングリストとショートリストで段階的に絞ります。同業だけでなく、異業種の事業会社やファンドを加えるかどうかも、この段階で決めておきたいところ。
プロセスレターで入札ルールを示す
候補先には、提出期限、記載してほしい項目、今後の日程、評価の考え方などをまとめた「プロセスレター」を渡します。書式がそろうことで各社の提案を比べやすくなり、日程の主導権も譲渡オーナー側が握れる。相対方式にはない利点です。
打診と段階的な情報開示
打診では、会社が特定されない範囲の情報から少しずつ開示していきます。
社名を伏せた資料で関心を確かめる
最初に渡すのは、社名を伏せたノンネームシートやティーザーです。業種、地域、規模感などを記載し、提携の提案書を添えることも。関心を示した先とだけ、次の段階に進みます。
秘密保持契約を結んでから企業概要書を開示する
関心のある先とは秘密保持契約を結び、そのうえで社名や業績の詳細を載せた企業概要書(IM)を開示します。同業の競合が候補に入る場合は、主要顧客名や取引単価といった競争上の情報を後半まで伏せる工夫も欠かせません。
1次入札で提案を集める
企業概要書を読んだ候補先は、プロセスレターの期限までに1次提案を出します。
1次提案に書かれる内容
提出されるのは、法的拘束力のない意向表明書です。想定価格やその幅、スキーム、資金の出所、譲受後の経営方針、調査で確かめたい事項などが記載されます。この時点の価格は、限られた情報をもとにした目安にすぎません。
2次に進む先を絞る
譲渡オーナー側は提案を並べ、2次入札に進む数社を選びます。価格の高い順に線を引くのではなく、提案の根拠が具体的か、資金の手当てに無理がないかも見ておきたいところです。
2次入札で最終条件を固める
2次入札は、譲受候補が会社の中身を詳しく調べたうえで最終の条件を出す段階です。
デューデリジェンスとトップ面談
残った候補先はデューデリジェンス(譲受企業による詳細調査)を行います。複数社から同時に資料請求が届くため、バーチャルデータルームで資料をまとめて開示する方法が定番です。並行してトップ面談を行い、経営者同士の相性も確かめます。
最終提案の提出
調査と面談を終えると、いよいよ最終提案の提出。規模の大きな案件では、最終契約書の案に各社の修正コメントを付けて出してもらうこともあります。1次から条件が大きく変わった場合は、その理由の説明を求めるのが実務の進め方です。
優先交渉先の決定から成約まで
最終提案を比べて優先交渉先を1社に決め、独占交渉権を付けた基本合意書を結ぶのが一般的な流れです。その後、細部を詰めて最終契約を締結し、株式と代金を受け渡して成約となります。選ばれなかった候補先には交渉終了を伝え、開示資料の返却または破棄を依頼します。
オークション方式のメリットとデメリット
結論からいえば、入札は価格を引き上げやすい一方、譲渡オーナーの負担も確実に増える売り方です。利点と負担の両方を並べて見ていきます。
売り手にとってのメリット
入札の利点は、価格面だけにとどまりません。
競争によって好条件を引き出しやすい
同じ期限で複数社が提案を出すため、各社とも他社を意識した条件を示してきます。相対方式では見えにくい相場観がつかめ、想定を上回る提案が出ることも。
価格以外の条件も同じ土俵で比べられる
従業員の雇用継続、役員の処遇、社名や拠点の存続などを横並びで比べられます。重視する条件をプロセスレターで示しておくと、各社の提案にもそれが反映されやすい。
日程の主導権を握りやすい
提出期限を譲渡オーナー側が設定するため、交渉が間延びしにくくなります。相対方式で起きがちな、候補先の社内検討待ちで何か月も止まる事態を避けやすいのも利点です。
想定外の有力候補に出会える
事前に想定していなかった異業種の企業やファンドが、高い評価を示すケースもあります。候補の幅を広げる効果は、入札ならではのもの。
売り手にとってのデメリット
反面、入札には相対方式にはない負担とリスクもつきまといます。
対応工数が増える
複数社から同時に質問や資料請求が届くため、社長や経理担当者の負担は相対方式より重くなります。本業を回しながらの対応になるので、M&Aの事前準備を前倒しで進め、社内の窓口を一本化しておく体制づくりが大切です。
情報が社外に広まりやすい
開示先が増えるほど、売却を検討している事実が漏れる可能性は高まります。従業員や取引先、金融機関に正式に伝える前にうわさが先行すると、人材の流出や取引条件の見直しにつながりかねません。開示範囲を段階的に広げ、秘密保持契約の管理を徹底することが対策の基本です。
譲受候補が辞退することがある
入札に慣れていない中小企業のオーナー経営者は、競わされていると感じて参加を見送ることがあります。本命と考えていた先が辞退し、かえって選択肢が減る。意外と多い落とし穴です。
対応できる専門家が限られる
中小企業のM&A仲介は相対方式が主流のため、入札の運営に慣れた担当者は多くありません。入札では、譲渡オーナー側だけを支援するフィナンシャル・アドバイザー(FA)が進行役を担うことも多く、依頼先の選び方も変わります。なお、当社は入札方式による売却の支援にも対応しています。
オークション方式と相対方式の違い
中小企業のM&Aで多いのは、実は相対方式のほうです。両者の違いを整理しておくと、自社に合う進め方が見えてきます。
相対方式とは
相対方式は、特定の1社と交渉する方法、または候補先と1社ずつ順番に交渉する方法です。交渉相手が限られるぶん、時間をかけて条件をすり合わせられます。条件が合わなければ、次の候補先へ打診を移していきます。
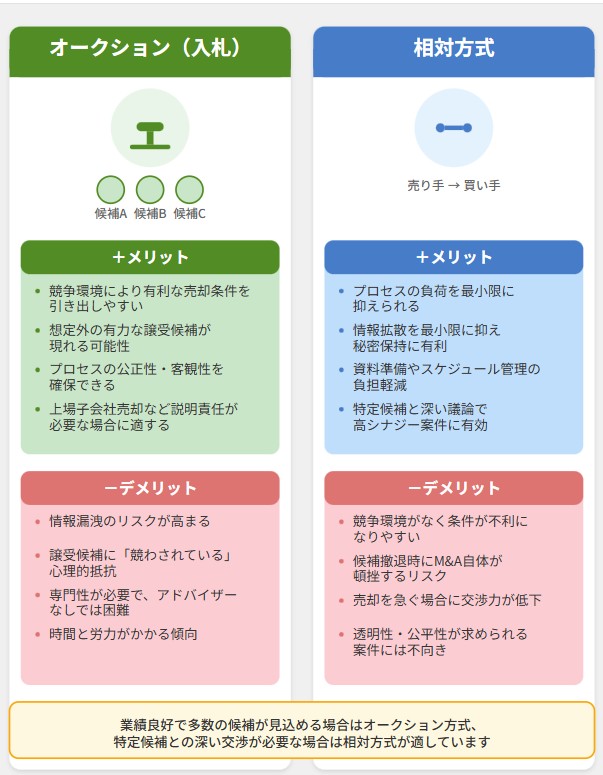
比較表で見る両方式の違い
下表は、オークション方式と相対方式の違いを主な比較項目ごとにまとめたものです。
| 比較項目 | オークション方式(入札) | 相対方式(1社ずつ交渉) |
|---|---|---|
| 交渉相手の数 | 複数社と同時並行 | 原則1社ずつ |
| 譲渡価格 | 競争が働き上がりやすい | 交渉次第で、相場の見極めが難しい |
| 日程の主導権 | 譲渡オーナー側が期限を設定 | 候補先の検討状況に左右されやすい |
| 情報漏洩のリスク | 開示先が多く高め | 開示先が少なく低め |
| 譲渡オーナーの工数 | 複数社への並行対応で多い | 比較的少ない |
| 向いている場面 | 候補が集まりやすい優良企業 選定の公正さが求められる売却 | 相性を重視したい 意中の候補先がいる 秘密保持を最優先したい |
どちらにするかを決める時期
方式の選択は、M&Aプロセスの初期、候補先リストを作り終えて絞り込みに入るまでの間に行うのが一般的です。有力な候補先が複数いるか、意中の相手がいるか、価格と秘密保持のどちらを優先するかを、アドバイザーと相談しながら決めます。候補先を探すM&Aのソーシングの段階で、入札が成り立つだけの候補が集まるかも見えてきます。
相対方式を選ぶときの注意点
負担が軽い相対方式にも、比べる相手がいないゆえの弱みがある点は見逃せません。
価格の妥当性を測りにくい
候補先が1社だけだと、提示された金額が相場より高いのか低いのか判断しにくくなります。自社の企業価値の目安を事前に把握し、M&Aの価格交渉に備えておきましょう。
売却のタイミングを逃しやすい
1社ずつ順番に進める相対方式は、破談が続くと時間だけが過ぎていきます。業績のよい時期を逃すと評価も下がりやすいため、M&Aのタイミングを意識した計画を立てておきたいところです。
オークション方式が向いている会社の見極め方
よくある相談のひとつが、「複数の会社から声がかかっているので入札にしたい」というもの。気持ちはよく分かります。ただ、声がかかっている数と入札の向き不向きは別の問題です。
入札が向いている会社
次の条件がそろう会社は、入札で条件を引き上げやすい傾向があります。
- 安定した黒字が続き、業界内で知名度や独自の強みがある
- 同業に加え、異業種の企業やファンドも関心を示しそうな事業である
- 決算書や主要な契約書が整い、複数社の調査に並行して対応できる
- 価格を最優先したい、または株主や金融機関に選定過程の公正さを説明したい
相対方式のほうが向く会社
反対に、次のような場合は相対方式か、それに近い進め方のほうが結果はよくなりやすい。
- 業界が狭く、候補先の多くが取引先や競合にあたる
- 社長に業務が集中しており、複数社への並行対応が難しい
- 従業員や取引先への情報管理を何より優先したい
- 事業の継続や社風の相性を重視し、すでに意中の候補先がいる
中小企業で現実的な並行型の相対方式
支援現場では、本格的な入札でも1社ずつの相対でもない、中間の進め方を提案することが少なくありません。
複数社と並行して面談し、提出時期をそろえる
ショートリストの数社と並行して面談を進め、意向表明書の提出時期だけをそろえるやり方です。形式ばった入札ルールを示さないため、入札に慣れていない譲受候補も参加しやすく、他社との比較で価格の妥当性も確かめられます。
並行型でも守るべきこと
各社の提示条件を他社に伝えて競り上げる行為は、信頼を損ねる原因になります。比べるのは譲渡オーナー側の内部だけにとどめ、各社には同じ情報を同じタイミングで渡す。この2点を守れば、相対方式の良さを残したまま競争環境をつくれます。
入札の提示額を比べるときのチェックポイント
1次入札で最も高い金額を見て安心したものの、調査のあとに大きく下がった。支援現場で見かける典型的なつまずきです。提示額は、その中身まで分解して比べる必要があります。
提示額の中身を確かめる項目
下表は、当社が入札の提案を比べる際に確認している項目を、見落としたときの影響とあわせて整理したものです。
| 確認項目 | 確かめる中身 | 見落としたときの影響 |
|---|---|---|
| 価格の基準 | 企業価値か株式価値か 借入金をどう差し引くか | 手取り額が想定より大きく減る |
| 価格調整の条件 | 調査後に減額する条件や範囲 | 最終段階で値下げを迫られる |
| 資金調達の確度 | 自己資金か借入か 金融機関の内諾の有無 | 契約直前に資金が用意できない |
| 個人保証の扱い | 代表者の個人保証を外す時期と方法 | 譲渡後も借入の保証人のまま残る |
| 役員・従業員の処遇 | 雇用の継続、給与水準、役員の残留期間 | 社員の離職や引継ぎの混乱を招く |
| 表明保証の範囲 | 補償の上限額と請求できる期間 | 譲渡後に想定外の賠償を求められる |
価格の比べ方で押さえたい2つの視点
表の項目のうち、借入と個人保証が関わる2点は、手取りと譲渡後の安心に直結します。
企業価値と株式価値の違い
提示額が借入金を差し引く前の企業価値なのか、株主が受け取る株式価値なのかで、手取りは大きく変わります。借入のある会社では、M&Aの企業価値と株式価値の関係を理解し、各社の提示を同じ基準にそろえて比べることが前提です。
個人保証を外す時期
中小企業の多くは、社長が借入の個人保証を負っています。価格が高くても、保証を外す時期があいまいな提案は安心できません。個人保証の解除の方法と時期が提案書に明記されているか、必ず確かめてください。
M&Aのオークション方式に関するFAQ
入札による会社売却を検討する経営者の方から、よく寄せられる質問をまとめました。
使えます。分かれ目は規模よりも、関心を示す先が複数見込めるかどうかです。業界での強みがはっきりしていれば、年商数億円規模でも候補が集まることはあります。現場ではまず候補先のリストを作り、関心の厚みを確かめてから方式を決めるのが順序です。
できます。1次入札で有力な提案が1社に集中した場合などは、その先との個別交渉に移るのが自然な流れです。反対に、相対で進めていた案件に別の有力候補が現れ、並行検討に移ることもあります。切り替えの際は、他の候補先へ交渉終了を丁寧に伝えることを忘れずに。
報酬体系次第です。成功報酬が譲渡価格に連動する契約なら、価格が上がれば報酬も増えますが、通常は手取りも増えます。注意したいのは、着手金や月額報酬がある契約で入札期間が長引くケースです。現場では、報酬の総額と手取り額の両方を並べて比べます。
原因の切り分けからです。候補先が少なかったのか、希望価格が高すぎたのか、調査で課題が見つかったのかで打ち手は変わります。候補先を広げて再打診する、条件を見直す、課題を解消して時期をずらすなどの選択肢があり、焦って大きく値下げするのは得策ではありません。
原則は最終契約の締結後です。入札は開示先が多いぶん途中でうわさが出ることもあるため、幹部社員にだけ先に伝えるかは事前に決めておきます。調査で経理担当者の協力が必要なら、対象者を絞り、秘密保持を誓約してもらったうえで関与してもらうのが一般的です。
M&Aのオークション方式は自社に合うかで選ぶ
M&Aのオークション方式は、複数の譲受候補に同じ条件で提案を求め、価格と条件を比べて相手を選ぶ売り方です。高値を狙える反面、工数や情報管理の負担は重く、相対方式や並行型が合う会社もあります。どの売り方が正解か迷うのは、ごく自然なことです。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として、中小企業のM&Aを数多く支援してきました。入札か相対かの判断から、提示条件の比較、税務面の確認まで一貫して伴走します。売り方に迷ったら、まずはお気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >

著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年11月9日M&Aで起業する方法|会社を買う側と売る側のメリット・注意点
- 2026年11月5日M&Aのトレンド2026|7つの変化と業界別予測・会社売却の視点
- 2026年11月5日M&AのPMIとは?100日プランの進め方と売り手の役割
- 2026年11月5日水平統合と垂直統合の違いとは?メリット・事例と会社売却の視点