1+1が2を超える相乗効果の意味を、事業・財務・組織の3分類と具体例で整理しました。会社売却では、相手先が見込める相乗効果の大きさで提示額も社員の処遇も変わります。自社の強みをどう伝えれば評価されるのか、逆効果となるアナジーをどう防ぐのか。当社の成約事例を交えて、中小企業オーナーの判断材料をまとめています。
シナジー効果とは|1+1が2を超える相乗効果のこと
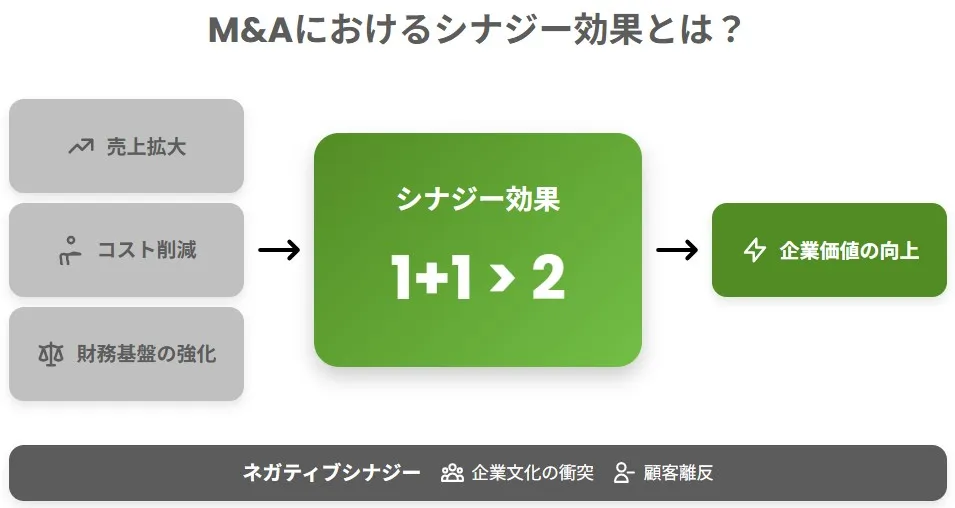
シナジー効果とは、複数の会社や事業が力を合わせることで、それぞれが単独で動いたときの成果の合計を上回る価値が生まれることです。日本語では相乗効果と呼ばれ、「1+1が3にも4にもなる状態」を指します。
この言葉が特によく使われるのが、会社同士が一体になるM&Aの場面です。中小企業のM&Aでも、相手先がどれだけのシナジーを見込めるかで、提示される金額や成約後の体制が変わります。
ビジネス全般での意味と使い方
語源は、ギリシャ語で「協働」を意味するsynergiaです。ビジネスでは、営業と開発の連携、既存商品と新商品の組み合わせ、他社との提携など、M&Aに限らず幅広い場面で使われます。「〇〇とのシナジーが見込める」「シナジーを発揮する」といった言い回しは、会議や提案書でもおなじみです。
M&Aでは譲渡価格を決める根拠になる
M&Aでいうシナジーは、統合によって増える利益やキャッシュフローとして金額で測られます。譲受企業が掲げるM&Aの目的の多くは、このシナジーの獲得です。見込める金額が大きいほど、譲受企業は高い価格を提示しやすくなります。会社売却を考えるオーナーにとっては、相手先を選ぶ物差しにもなる考え方です。
反対の現象はアナジー効果
統合がかえって価値を減らしてしまう現象は、アナジー効果やネガティブシナジー、ディスシナジーと呼ばれます。主要な取引先が離れる、社員が辞める、意思決定が遅くなるといった形で表れるのが典型です。シナジーとアナジーは表裏の関係。両方を見積もってはじめて、相手先の良し悪しを判断できます。
シナジー効果の種類|事業・財務・組織の3分類
シナジーの分け方は、本によってまちまちです。経営学者のイゴール・アンゾフが販売・生産・投資・経営の4つに分けたことはよく知られていますが、M&Aの実務では事業・財務・組織の3つで捉えると、相手先との話がかみ合いやすくなります。それぞれの中身と、譲受企業からの評価のされ方を下表にまとめました。
| シナジーの種類 | 主な中身 | 効果が出るまで | 譲受企業からの評価のされ方 |
|---|---|---|---|
| 事業シナジー(売上) | 販路や顧客の相互活用、クロスセル、ブランドの補完 | 中期 | 市場や顧客の反応に左右されるため、割り引いて見られやすい |
| 事業シナジー(コスト) | 仕入れの共同化、物流や管理部門の集約、システムの共通化 | 短期 | 金額で示しやすく、価格に反映されやすい |
| 財務シナジー | 信用力による借入条件の改善、余剰資金の活用、税負担の変化 | 短期〜中期 | 税務の条件次第でプラスにもマイナスにも振れる |
| 組織・経営シナジー | 人材や技術、ノウハウの共有、研究開発の効率化、管理体制の底上げ | 中長期 | 社員の定着が前提になるため、慎重に見られる |
事業シナジー
M&Aで最も話題にのぼるのが事業面の効果で、売上を伸ばす方向とコストを下げる方向の2つに分かれます。ひとまとめに語られがちですが、確からしさは大きく違います。
売上シナジー
互いの顧客に相手の商品を紹介するクロスセルや、販路の共有、ブランドの相互活用によって、合算以上の売上を生む効果です。地方で評判の製品を持つ会社が全国に販路を持つ会社と組めば、商品はそのままでも売り先が一気に広がります。夢のある話ですが、顧客が実際に買ってくれるかは統合してみないと分かりません。
コストシナジー
仕入れをまとめて単価を下げる、物流網や間接部門を共通化するなど、重複する費用を減らす効果です。経営判断でほぼ確実に実行できるため、短期間で数字に表れます。「コスト削減とは人員削減のこと」と身構えるオーナーもいますが、当社が関わる案件は人手不足の会社同士の組み合わせが多く、M&A後のリストラより仕入れや物流の見直しが中心です。
財務シナジー
資金面の効果です。譲受企業の信用力を背景に借入金利が下がる、取引先からの信用が増す、余剰資金を設備投資に回せる、といった形で表れます。譲渡オーナー個人にとって見逃せないのが経営者保証の解除。会社の借入を譲受企業の信用で借り換えたり保証を差し替えたりできれば、長年背負ってきた個人保証から解放されます。
税務面は得ばかりとは限らない
財務シナジーの中でも誤解が多いのが税金です。譲受企業の規模や統合のやり方によって、税負担が軽くなる場合もあれば、重くなる場合もあります。
繰越欠損金は自由に使えるわけではない
過去の赤字である繰越欠損金を節税の材料と見る譲受企業もありますが、使い方には制約があります。株式譲渡では欠損金は対象会社に残り、原則として譲受企業の利益とは相殺できません。合併で引き継ぐには要件があり、支配株主が代わった後に事業を大きく入れ替えると使えなくなる規定(法人税法57条の2)もあるため、繰越欠損金とM&Aの関係は事前の確認が欠かせません。
大企業の100%子会社になると中小法人の特例が外れる
見落としやすいのが、税務上の区分の変化です。資本金1億円以下の会社でも、資本金5億円以上の会社に株式のすべてを持たれると中小法人等の扱いから外れ、欠損金の控除は所得の50%までに制限されます(国税庁「欠損金の繰越控除」)。所得のうち年800万円以下の部分に使える軽減税率も対象外です(国税庁「法人税の税率」)。相手先が大手なら、統合後の税負担の増加も価格の前提に入ります。
組織・経営シナジー
人材や技術、経営ノウハウを持ち寄ることで生まれる効果です。研究開発の重複をなくす、譲受企業の教育制度や管理の仕組みを取り入れる、といった形で効いてきます。採用難が続くなか、資格者や技術者がそろった会社は人手不足を背景にしたM&Aで評価されやすい傾向に。ただし効果が出るのは社員が定着してこそで、数字に表れるまでには時間がかかります。
会社売却でシナジー効果が重要になる理由
「会社の値段は決算書の数字で決まる」と考えているオーナーは少なくありません。実際の会社売却では、決算書をもとにした企業価値評価を土台にしつつ、相手先が見込むシナジーの分だけ提示額に幅が生まれます。
譲受企業が払える上限はシナジーで決まる
譲受企業から見た会社の価値は、対象会社が単独で稼ぐ力に、シナジーで増える利益を足したものです。単独の価値を超えて支払う上乗せ分はM&Aのプレミアムと呼ばれ、その原資にあたるのがシナジーです。シナジーが大きい相手ほど、価格を引き上げる余地を持っています。
同じ会社でも相手によって評価額が変わる
複数の候補から提示を受けると、金額に大きな開きが出るのはよくあることです。ある地域で強い顧客基盤を持つ会社は、その地域に拠点のない同業にとって価値が高く、すでに拠点を構える同業にとってはそれほどでもない、という具合です。シナジーを大きく描ける先を候補に入れておけるかどうかが、価格を左右します。
価格以外の条件にも影響する
見落とされがちですが、シナジーは社員の処遇にも関わる要素です。譲受企業が対象会社の人材や技術をシナジーの源泉と見ているなら雇用や待遇を守る動機が働き、反対に拠点統合によるコスト削減が狙いの相手では、勤務地や組織が変わる可能性が高まります。社員にとってのM&Aのメリットを描ける相手かどうかも、シナジーの中身から読み取れます。
相手先のタイプ別に見込めるシナジー
シナジーの中身を左右するのは、「誰に譲るか」という選択です。相手先が同業種か異業種か、あるいはファンドかによって、生まれやすいシナジーと譲渡オーナーが確認しておきたい点は下表のように変わります。
| 相手先のタイプ | 生まれやすいシナジー | 譲渡オーナーが確認したい点 |
|---|---|---|
| 同業(同じ地域) | 拠点や仕入れの統合によるコストシナジー、シェアの拡大 | 拠点の統廃合で勤務地や組織が変わらないか |
| 同業(別の地域) | 営業エリアの拡大による売上シナジー、共同購買 | 本社の方針がどこまで現場に及ぶか |
| 取引先(川上・川下) | 調達や品質の安定、外部に流れていた利益の取り込み | 競合する別の取引先が離れるおそれがないか |
| 異業種 | 新しい市場への参入、技術や人材の獲得 | シナジーの道筋を具体的に描けているか |
| 投資ファンド | 経営管理や財務のノウハウ(事業上の効果は小さめ) | 数年後の再売却を前提とした計画か |
同業か取引先かで変わる統合のかたち
水平統合と垂直統合は、どちらも事業のつながりが分かりやすく、シナジーを説明しやすい組み合わせです。同業と組む水平統合では、重複する拠点や部門が統合の対象になりやすく、社員への影響も出やすくなります。取引先と組む垂直統合なら、競合する別の取引先が離れていくリスクも見ておきたいところです。
異業種やファンドは評価の視点が違う
異業種の譲受企業は、自社にない技術や顧客を一気に手に入れる狙いで、思い切った価格を示すことがあります。コングロマリット型のM&Aがその典型です。これに対しPEファンドは、事業上のシナジーよりも経営管理の改善で企業価値を高め、数年後に売却する前提で価格をはじきます。どちらが合うかは、オーナーが会社に何を残したいか次第です。
アンゾフの成長マトリクスで相手の狙いを読む
譲受企業がどんな成長を描いているかが分かると、譲渡オーナー側が示すべきシナジーも見えてきます。アンゾフの成長マトリクスは、製品と市場をそれぞれ既存と新規に分け、4つの戦略で整理する枠組みです。相手のM&A戦略を読み解く道具として、下表の見方を押さえておくと役立ちます。
| 譲受企業の戦略 | 製品と市場の組み合わせ | 譲受企業の狙い | 譲渡オーナーが示したい強み |
|---|---|---|---|
| 市場浸透 | 既存製品×既存市場 | シェアの拡大とコストの削減 | 顧客数、地域での存在感、仕入れ条件 |
| 新製品開発 | 新製品×既存市場 | 品ぞろえの拡充、技術の獲得 | 技術や特許、開発体制、製品の評判 |
| 新市場開拓 | 既存製品×新市場 | 新しい地域や顧客層への進出 | 地域の顧客基盤、販路、許認可 |
| 多角化 | 新製品×新市場 | 新しい事業の柱づくり | 事業の独立性、幹部や人材の層の厚さ |
多角化を狙う相手には経営体制を示す
4つの中で最もリスクが高いのが多角化です。譲受企業は土地勘のない事業を抱えることになるため、オーナーが退いた後も回る体制を重く見ます。多角化を狙うM&Aの相手には、幹部社員の顔ぶれや権限の分担を具体的に示すと、評価が安定します。
シナジーを生む方法はM&Aだけではない
シナジーを得たいだけなら、会社を売らなくてもよいのでは。そんな疑問を口にするオーナーも珍しくありません。実際、相乗効果を狙う手段には、M&Aのほかに業務提携や資本提携、自社での多角化もあります。オーナーの立場から4つの手段を比べたのが下表です。
| 手段 | 経営権 | シナジーの深さ | 後継者問題 | オーナーの手取り |
|---|---|---|---|---|
| 業務提携 | 移らない | 契約の範囲に限られる | 残る | なし |
| 資本提携 | 原則として移らない | 出資比率に応じて深まる | 残りやすい | 既存株式を譲渡した分のみ |
| M&A(株式譲渡) | 譲受企業に移る | 一体運営で最も深い | 解決できる | 譲渡対価を受け取れる |
| 自社での多角化 | 移らない | 自社の経営資源の範囲 | 残る | なし |
提携で済むケース、売却を選ぶべきケース
販路を広げたいだけなら、最初は業務提携で相性を確かめる手もあります。ただ、後継者がいない、個人保証を外したい、創業者利益を確定させたいといった課題を抱えているなら、提携では根本の解決になりません。提携と会社売却の違いや資本提携の仕組みを比べたうえで、承継の課題まで解ける手段を選ぶのが筋です。
後継者不在なら事業承継型M&Aが現実的
当社に寄せられる相談でも、後継者不在が背景にあるケースが多くを占めます。この場合、シナジーの大きい相手に会社を託す事業承継型M&Aなら、社員の雇用と取引先との関係を引き継ぎながら、オーナーは譲渡対価を受け取れます。相乗効果の大きさは、会社の将来を預ける相手を見極めるうえでも頼りになる目安です。
アナジー効果(ネガティブシナジー)が起きる原因と防ぎ方
成約の挨拶回りを終えた直後に、主要取引先から「取引を見直したい」と告げられることがあります。意外と多い落とし穴です。中小企業庁の中小PMIガイドラインも、取引先への説明を怠って取引を縮小・停止された例や、説明前に噂が広まり社員が離職した例を、失敗例として挙げています。
アナジー効果を招く4つの原因
原因は大きく4つに整理できます。どれも、統合の前から兆しが見えるものばかりです。
取引先や顧客の離反
譲受企業が取引先の競合だった場合や、窓口や取引条件が変わるのを嫌われた場合に起こります。売上シナジーを見込んだはずが既存の売上を失っては、本末転倒です。
キーマンや社員の離職
将来への不安から、技術や顧客を握るキーマンが辞めてしまうパターンです。人材そのものがシナジーの源泉であれば、価値は一気に目減りします。M&A後の離職を防ぐ手立ては、成約前から準備しておきたいところです。
企業文化や意思決定の衝突
決裁の手順や評価制度を一気にそろえようとして、現場の動きが鈍るケースです。オーナーの即断即決で回っていた会社ほど、影響を受けやすい傾向があります。企業文化の統合は、時間をかけて進めるのが鉄則です。
商品や顧客の共食い
似た商品を扱う会社同士が統合し、同じ顧客を奪い合ってしまう現象を指します。カニバリゼーションとも呼ばれ、品ぞろえの整理や役割分担を決めないまま統合すると起こりがちです。
譲渡オーナーが事前に打てる手
アナジーの多くは、成約前の準備で小さくできます。当社が案件の初期に確認している項目を、下表のチェックリストにまとめました。いずれも、M&A失敗の原因として繰り返し挙がる論点です。
| 確認項目 | 見るべきポイント | 打てる手 |
|---|---|---|
| 主要取引先との契約 | 株主が変わると相手が契約を解除できる条項(チェンジ・オブ・コントロール条項)の有無 | 条項を事前に洗い出し、成約後に説明する順番と説明役を決めておく |
| 譲受企業の取引関係 | 自社の主要取引先と競合する関係がないか | 候補選びの段階で確認し、懸念があれば条件交渉で手当てする |
| キーマンの把握 | 顧客や技術を一人で握っている社員がいないか | 開示の時期を決め、処遇の約束を最終契約に盛り込む |
| 統合しない範囲 | 社名、評価制度、独立採算などを残すかどうか | 基本合意の前に希望を伝え、最終契約で明文化する |
| 品ぞろえの重複 | 譲受企業と同じ顧客に似た商品を売っていないか | 統合後の役割分担を事前にすり合わせる |
統合後に表面化しやすいM&Aの課題は、人事やシステムの面にも広がります。手続の段階ごとに異なるM&Aの注意点も含め、表で拾いきれない論点はアドバイザーと早めに洗い出しておきましょう。
シナジーを譲渡価格に反映させる進め方
シナジーの大きい相手に出会えても、黙っていれば価格には乗りません。譲受企業は見込んだシナジーの大半を自社の取り分と考え、上乗せには慎重だからです。譲渡オーナーの側から根拠を示し、競争の中で評価を引き出す工夫が求められます。
譲受企業が評価しやすいシナジーから示す
交渉の場で通りやすいのは、確からしさの高いシナジーです。仕入れ単価の差や重複する経費のように金額で示せるものは、譲受企業も計画に織り込みやすくなります。反対に売上シナジーは「絵に描いた餅」と見られがちなため、紹介できる顧客の数や業種の分布など、事実で裏付ける工夫が欠かせません。
シナジーを金額にする4つのステップ
金額への落とし込みは、下表の4段階で進めます。算定そのものはシナジーの評価方法に沿って専門家が担う部分が大きく、オーナー一人で抱えるものではありません。アドバイザーと二人三脚で仮説を組み立てる作業です。
| ステップ | やること | 譲渡オーナー側の準備 |
|---|---|---|
| 1. 項目の洗い出し | 売上・コスト・財務の各分野で、相手先との組み合わせで生まれる効果を具体的に挙げる | 取引先別の売上、主要な仕入先と単価、保有する技術や許認可を整理する |
| 2. 金額と確率の見積もり | 効果が出る時期と金額を見積もり、実現の確からしさで割り引く | 重複するコストや単価差など、裏付けとなる数字を集める |
| 3. 現在価値への換算 | 将来の効果を、リスクに応じた割引率で今の価値に直す | 確実性の低い効果ほど割り引かれる前提を受け入れる |
| 4. 交渉資料への反映 | 希望価格の根拠として資料にまとめ、候補先ごとに見せ方を変える | 秘密保持契約を結んだ先に限り、個別の計画を共有する |
交渉前にそろえたいシナジーの材料
当社では、譲受企業の候補と会う前に、下表のような材料をオーナーと一緒に棚卸ししています。これを企業概要書やトップ面談での説明に組み込むと、譲受企業がシナジーを具体的に思い描きやすくなります。
| 材料の分野 | 具体的な中身 | 譲受企業に伝わること |
|---|---|---|
| 顧客・販路 | 取引先別の売上上位と、業種・地域の分布 | 相手の商品を紹介できる先がどれだけあるか |
| 仕入れ・外注 | 主要な仕入先、単価、年間の発注量 | 共同購買で下げられる費用の目安 |
| 人材・技術 | 資格者や技術者の人数、育成の仕組み | 相手が採用に苦戦している職種とどれだけ重なるか |
| 拠点・設備 | 立地、設備の稼働率、空きスペース | 相手の生産や物流の空白をどれだけ埋められるか |
| 許認可・取引口座 | 保有する許認可、大手企業との取引口座 | 新たに取るには時間がかかる資産かどうか |
複数の候補を比べて評価を引き出す
シナジーの評価が価格に表れるかどうかは、競争があるかどうか次第です。候補が1社だけだと、譲受企業は自社の取り分を大きく残したまま価格を出せるからです。複数の先から意向表明書を受け取り、提示額だけでなく、どのシナジーを根拠にしているかまで比べると、相手の本気度が見えてきます。
アーンアウトで期待値の差を埋める
売上シナジーのように確実性が低い部分は、成約後の業績に応じて対価を追加で受け取るアーンアウトで折り合う方法があります。譲受企業は払いすぎのリスクを抑えられ、譲渡オーナーは成果が出れば上乗せを受け取れる仕組みです。
業績指標は税引後利益より営業利益で
税務会計の実務で気をつけたいのが、アーンアウトの判定に使う指標です。成約後はグループの管理費の負担や会計方針の統一、中小法人の特例が外れることによる税負担の増加で、事業が順調でも税引後利益が目減りする場合があります。判定は売上高や営業利益、EBITDA(営業利益に減価償却費を足し戻した利益)で行い、計算の定義まで契約で固めておくのが安全です。
シナジー効果が見込まれた当社の成約事例
みつきコンサルティングは、これまで500件を超えるM&Aを支援してまいりました。公認会計士・税理士ら専門家チームが、完全成功報酬制で支援した成約事例から、シナジー効果に着目した事例をご紹介します。
自動車部品設計の独自性守り売上シナジーで成長軌道へ
譲渡企業:SW受託開発(売上約2億円)
譲受企業:産業機械設計(売上約30億円)
スキーム:株式譲渡
自動車樹脂部品設計を主業とする譲渡企業が、独立採算維持で企業文化を守りながら、相手先とのクロスセル・アップセルによる売り上げシナジーと技術力向上を実現。
国内短納期生産を海外調達力と融合しシナジーで成長
譲渡企業:和洋紙卸(売上約4億円)
譲受企業:包装用品卸(売上約25億円)
スキーム:株式譲渡
事業承継課題から衣料・雑貨向けパッケージ副資材メーカーが同業大手への譲渡を決断。国内少量短納期生産と大手の海外調達力のシナジーで大手アパレル顧客への提案力を強化。
上記は当社のM&A仲介実績のほんの一部です。様々な業界・規模の成約事例を下記のページでご紹介しておりますので、ぜひご覧ください。
設計受託の会社が機械設計の大手と組んだ事例
岐阜県で電子回路の設計やシステム開発を手がけてきた受託開発会社の事例です。64歳の代表者に後継者がおらず、愛知県の機械設計会社への株式譲渡を選びました。案件の概要は下表のとおりです。
| 項目 | 譲渡側の会社 | 譲受企業 |
|---|---|---|
| 業種 | 受託開発ソフトウェア業(電子回路の企画設計、システム開発など) | 機械設計業(設計請負、技術者派遣) |
| 売上規模 | 約1億7,500万円 | 約30億円 |
| 所在地 | 岐阜県 | 愛知県 |
生まれたシナジーと統合の工夫
決め手は、両社が同じ大手自動車部品メーカーと取引していたことでした。組めば取引先に対する競争力が高まると見込めたためです。成約後は自動車関連以外の取引先が増えて売上が伸び、エンジニアの技術力も向上しました。親会社と合併せず独立採算を保ったことで、企業文化や社員のキャリアの場も守られています。
包装資材の卸が同業大手と組んだ事例
岐阜市で包装資材の企画提案と製造販売を手がけてきた和洋紙卸の事例です。61歳の経営者が後継者不在に悩み、名古屋市の包装用品卸のグループに株式譲渡で加わりました。案件の概要は下表のとおりです。
| 項目 | 譲渡側の会社 | 譲受企業 |
|---|---|---|
| 業種 | 和洋紙卸(包装資材の企画提案、製造販売) | 包装用品卸(デザイン提案と海外調達に強み) |
| 売上規模 | 約3億7,000万円 | 約24億5,000万円 |
| 所在地 | 岐阜県岐阜市 | 愛知県名古屋市 |
売上とコストの両面で生まれたシナジー
国内での少量・短納期生産という譲渡側の強みと、譲受企業の大手顧客基盤を組み合わせたことで、製品の品ぞろえが広がり、提案から納品までのスピードも上がりました。新しい顧客との接点が増えたうえ、仕入れ単価の低減というコストシナジーも加わり、譲渡側の売上は大きく伸びています。成約後は、岐阜地域の拠点としてグループの一翼を担っています。
2つの事例に共通する点
どちらも隣県の同業や関連業種の大手を相手に選び、取引先の重なりや強みの補完という具体的なシナジーを描けていました。合併はせず、会社を残したままグループに迎え入れられた点も同じです。業種や規模の異なる当社の成約事例や、話題になったM&A事例を読む際も、何が決め手のシナジーだったかに注目してみてください。
成約後にシナジーを実現させるPMIのポイント
成約の翌日から、社員の関心は「誰が上司になるのか」「給与は変わるのか」に向かいます。シナジーはこの時点ではまだ見込みにすぎず、実現させるのは成約後の統合作業であるPMI(経営統合)です。中小企業庁の中小PMIガイドラインは、体制づくりや関係者との信頼関係の構築、現状把握などを、成約後100日までを目処に集中して進めるよう示しています。
統合の3つの領域と譲渡オーナーの関わり
同ガイドラインが示すPMIの取組領域は、下表の3つです。どの領域も、譲渡オーナーの協力が得られるかどうかで進み方が変わります。
| 取組領域 | 主な中身 | 譲渡オーナーが関わる場面 |
|---|---|---|
| 経営統合 | 経営の方向性を示し、経営体制や仕組みを整える | これまでの経営方針や判断の背景を譲受企業に伝える |
| 信頼関係構築 | 経営者の退任で失われやすい会社のよりどころを立て直し、相互理解を進める | 社員や取引先への説明に同席し、新体制への橋渡しをする |
| 業務統合 | 事業や業務を円滑に引き継ぎ、改善を進める | 属人化した業務や顧客対応のノウハウを引き継ぐ |
引継ぎ期間は成約前に決めておく
シナジーの実現には、オーナーが一定期間残って引継ぎに関わることが少なくありません。同ガイドラインも、経営の引継ぎに必要な期間をあらかじめ見積もり、見積もりにくい場合は半年ごとの更新契約にするなど、柔軟に対応できる形を勧めています。売却後のオーナーの役割は、条件交渉の段階で決めておくのが賢明です。
シナジー効果に関するFAQ
会社売却を考え始めたオーナーから、シナジーについてよく寄せられる質問にお答えします。
売れます。価格の土台は、会社が単独で稼ぐ力と純資産です。黒字が続き、社員や取引先がそろっていれば、シナジーが小さめの相手でも十分に検討の対象になります。ただ、事業の特徴によって関心を示す相手は変わるため、現場では候補の業種を最初から広めに想定して探すのが基本です。
社名を伏せた最初の打診では、一般的な強みにとどめます。秘密保持契約を結んだ相手に対し、企業概要書やトップ面談で具体的なシナジーを示すのが通常の流れです。全候補に同じ説明をするより、相手の事業に合わせて見せ方を変えたほうが、評価は上がりやすくなります。
重大なものは、早めに伝えたほうが交渉はこじれません。隠したまま成約すると、表明保証違反を問われるおそれもあります。ただし、伝え方には工夫が必要。対策や代わりの手立てとセットで示せば、相手の不安はむしろ和らぎます。どこまで開示するかは、アドバイザーと相談して決めるのが現実的です。
決まった相場はありません。競合する候補の数、シナジーを裏付ける資料の質、譲受企業の資金力によって大きく変わります。候補が1社なら上乗せは限られがちで、複数社が同じシナジーを狙っていれば一部が価格に乗りやすくなる、というのが現場の感覚です。条件交渉と相手探しは、セットで考えたほうがうまく運びます。
可能です。提携で相性を確かめ、手応えがあれば資本提携、さらに株式譲渡へと段階を踏むケースもあります。ただ、提携の間は相手に情報が渡る一方で、価格の約束はありません。オーナーの年齢や後継者の状況によっては時間切れになりかねないため、出口の条件まで話し合える相手かどうかを早めに見極めておくことが大切です。
シナジー効果を会社売却の判断に生かすために
シナジー効果は、組む相手によって大きさも中身も変わる相乗効果です。会社売却では、相手先が描けるシナジーが提示額や社員の処遇を左右し、アナジーへの備えが成約後の安定を決めます。自社の強みが正しく評価されるのか、不安を抱えながら相手探しを始めるオーナーは少なくありません。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として、中小企業M&Aの実績と経験を豊富に積み重ねてきました。シナジーを生む相手先の選定から、税務まで見据えた条件交渉、成約後の引継ぎまで一貫して支援します。自社に合う相手先のイメージづくりから、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 名古屋法人部長/M&A担当ディレクター
-
人材支援会社にて、海外人材の採用・紹介事業のチームを率いて新規開拓・人材開発に従事。みつきコンサルティングでは、強みを生かし人材会社・日本語学校等の案件を中心に工事業・広告・IT業など多種に渡る案件支援を行う。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月13日ガソリンスタンドの売却|地下タンクと特約店契約を見極めるM&A事例
- 2026年10月9日中古車オークション会社の売却|会員網と古物市場主の許可を問うM&A
- 2026年10月8日カー用品店の売却|ピット工賃とタイヤ預かりで測るM&A評価と事例
- 2026年10月8日中古車販売会社の売却|仕入れ難と支払総額表示の時代に選ぶM&A