社名も社員も残したまま、他社と手を組めないか。そう考える経営者に向けて、持株会社の下で法人格を残して一体経営する経営統合を解説します。吸収合併や子会社化と比べた特徴、株式移転・株式交換の仕組み、統合後の株式や株価の行方に加え、現金化できない・個人保証が残るといった落とし穴まで、会社売却の判断軸として整理しました。
M&Aにおける経営統合とは
「経営統合」と聞いて、2つの会社が1つになる姿を思い浮かべる方は多いかもしれません。実際は少し違います。会社同士が手を組むM&Aには、株式譲渡や合併などさまざまな種類の手法があり、経営統合はそのうち、複数の会社が持株会社を置いて各社の法人格を残したまま意思決定を一本化する形を指します。
持株会社を頂点にした経営統合の仕組み
狭義の経営統合では、統合する各社が共同で持株会社を設け、その100%子会社になります。持株会社がグループ全体の戦略と経営資源の配分を決め、傘下の各社は兄弟会社として事業を続ける構造です。
事業持株会社と純粋持株会社
持株会社には2つの型があります。自ら事業を営みつつ子会社株式を持つ事業持株会社と、グループの管理に専念する純粋持株会社です。純粋持株会社の収入は、子会社からの配当や経営指導料が中心。中小企業がホールディングス化を考えるときも、どちらの型を選ぶかが最初の論点になります。
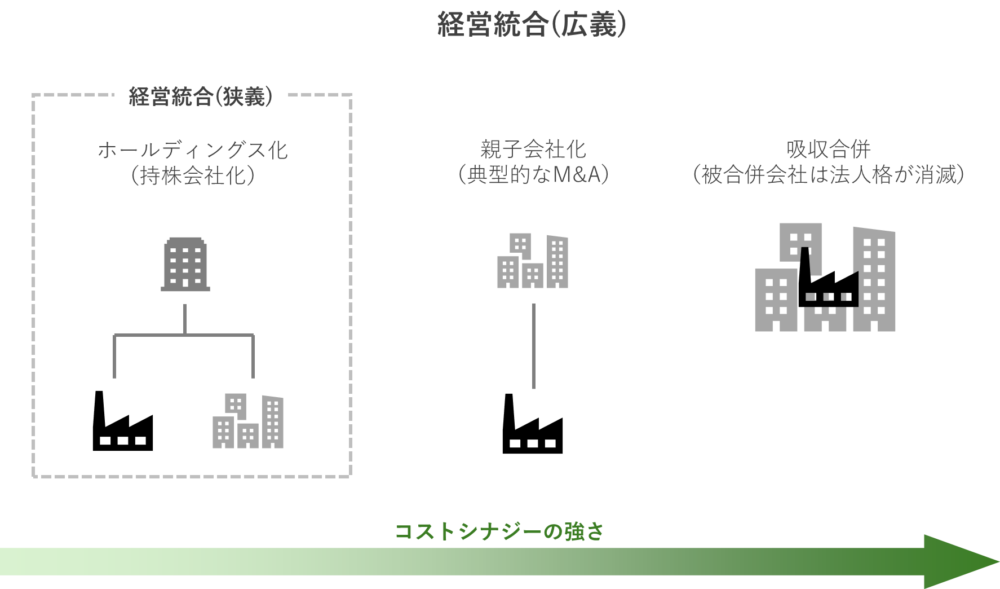
広義の経営統合と狭義の経営統合
経営統合に法律上の定義はありません。狭義では共同持株会社による統合を指しますが、広義では株式譲渡による子会社化や吸収合併まで含めた「グループ化」の意味でも使われます。相手から「経営統合しましょう」と言われたら、どちらの意味なのかを最初に確かめてください。
経営統合とM&A・買収の関係
M&Aは合併と買収を含む広い概念で、経営統合もその一形態です。1社が株式の譲受によって相手の支配権を握る取引とは異なり、狭義の経営統合では各社が持株会社の下に並びます。双方の合意を前提に進むため、友好的M&Aの典型的な形でもあります。
経営統合すると株はどうなる?
経営統合について、オーナーから特によく聞かれるのがこの疑問です。答えは、統合の手法と、会社が上場しているかどうかで変わります。オーナー経営者にとっての分かれ目は、手元に残るのが「株式」なのか「現金」なのか。ここを取り違えたまま交渉が進んでしまうのは、意外と多い落とし穴です。
非上場会社のオーナーの株式はどう変わるか
中小企業のオーナーが持つ自社株は、統合の手法によって行き先が変わります。下表は、主な4つの手法について、統合後にオーナーの手元に残るものを比べたものです。
| 手法 | 統合後にオーナーが持つもの | 現金化 | 経営への関わり方 |
|---|---|---|---|
| 共同株式移転 | 新設した持株会社の株式 | 原則なし | 持株会社の株主・役員として関与 |
| 株式交換 | 親会社となる相手会社の株式など | 原則なし(対価に金銭を含む場合はあり) | 親会社の株主として関与 |
| 株式譲渡による子会社化 | 譲渡代金(現金) | あり | 株主ではなくなり、役員として残る場合もある |
| 吸収合併 | 存続会社の株式など | 原則なし(対価に金銭を含む場合はあり) | 存続会社の株主として関与 |
株式移転・株式交換では持株会社の株主になる
株式移転や株式交換では、自社株と引き換えに持株会社や相手会社の株式を受け取ります。会社を直接支配していた立場から、持株会社の株主の1人に変わるわけです。統合比率によっては、持株会社の中で少数株主になることもあります。
株式譲渡でグループ入りすれば現金を受け取る
譲受企業に株式を売る株式譲渡なら、受け取るのは現金です。譲受企業が対外的に「経営統合」と発表することもありますが、法的には子会社化にあたり、オーナーは株主の立場から外れる代わりに、株式の対価として譲渡代金を手にします。同じ「統合」という言葉でも、手取りはまったく違ってきます。
上場会社の経営統合で株価はどうなるか
上場会社同士の統合では、株主は統合比率に応じて新しい株式を受け取ります。発表後の値動きも、この比率を軸に考えるのが基本です。
統合比率に応じて持株会社の株式に置き換わる
共同株式移転なら、各社の株式は決められた比率で持株会社の株式に置き換わり、元の株式は上場廃止となります。持株会社の株式は、テクニカル上場と呼ばれる仕組みで速やかに上場されるのが一般的です。1株未満の端数は、金銭で精算されます。
発表後の株価は統合比率と市場の評価で動く
統合比率が決まると、両社の株価はその比率に沿って連動しやすくなります。そのうえでシナジーへの期待や統合リスクが織り込まれ、上下する仕組みです。合併・買収時の株価の反応は案件ごとに異なり、一律には読めません。
反対する株主は株式の買取を請求できる
株式移転や株式交換に反対する株主は、会社に対して公正な価格での買取を請求できます(会社法)。親族以外の株主が散らばっている会社では、想定外の資金負担になりかねません。統合の前に少数株主の整理を済ませておくと、交渉も手続も進めやすくなります。
経営統合と子会社化・合併・資本提携の違い
似た言葉が多いことも、経営統合が分かりにくい理由の1つです。定義があいまいなまま交渉を始めると、途中で「思っていた形と違う」となりかねません。下表で、代表的な手法との違いを整理します。
| 比較項目 | 経営統合(狭義) | 子会社化 | 合併 | 資本提携 |
|---|---|---|---|---|
| 法人格 | 各社とも存続 | 各社とも存続 | 消滅会社の法人格はなくなる | 各社とも存続 |
| 支配関係 | 持株会社の下で兄弟会社になる | 親会社が子会社を支配する | 1つの会社に一体化する | 支配関係は生じないことが多い |
| オーナーが受け取る対価 | 持株会社の株式 | 株式譲渡なら現金 | 存続会社の株式など | 一部の株式を売った代金など |
| 統合の深さ | 中程度(段階的に進められる) | 親会社の方針次第 | 最も深い | 浅い |
| 従業員への影響 | 小さい | 比較的小さい | 大きい(制度の統一が必要) | ほとんどない |
経営統合と子会社化の違い
検索でもよく比べられる組み合わせですが、違いは支配の向きと、オーナーの手元に残るものの2点に集約されます。
支配関係が親子か兄弟か
子会社化は、譲受企業が株式の過半数を取得して親会社になる取引です。経営統合では、各社が持株会社の下で兄弟会社として並びます。親子か兄弟かで、グループ内での発言力は変わるもの。子会社と関連会社の違いも押さえておくと、支配の度合いを整理しやすくなります。
売り手にとっての違い
子会社化の多くは株式譲渡で行われ、譲渡オーナーは現金を得て株主から外れます。株式移転による経営統合では、持株会社の株式を持ち続けることになります。「会社を託して引退したい」のか「経営に関わり続けたい」のかで、選ぶべき形は正反対です。
経営統合と合併の違い
合併は、複数の会社が法律上1つの会社になる手法です。法人格が消えるかどうかが、経営統合との最大の違いになります。
吸収合併と新設合併
既存の1社が他社を取り込む吸収合併と、すべての会社が消滅して新会社をつくる新設合併があります。取り込まれた側の法人格はなくなります。新設合併は許認可の取り直しなどの負担が重く、実務では吸収合併が大半です。
契約や許認可の扱い
経営統合では各社の法人格が残るため、取引先との契約や許認可も原則として各社に残ります。合併では消滅会社の権利義務を存続会社が包括的に引き継ぎますが、許認可によっては届出や認可、取り直しが必要になる場合があります。
人事制度とシステムの統一
合併すると、給与体系や就業規則、会計システムを1つにそろえる作業は避けられません。経営統合なら、こうした統一を時間をかけて段階的に進められます。従業員の動揺を抑えやすい理由は、この差にあります。
経営統合と資本業務提携の違い
資本提携は、株式の一部を持ち合うなどして資本関係を結ぶ手法で、意思決定の機関は各社に残ります。業務提携は、資本関係を伴わない協力関係です。こうしたアライアンスにとどめるか、経営統合まで踏み込むかは、どこまで一体化したいかで決まります。
経営統合と事業統合・統廃合の違い
事業統合は、特定の事業部門だけを1つにまとめる場面で使われることが多い言葉です。一部の事業だけを他社と組むなら、共同出資会社をつくるジョイントベンチャーも候補になります。統廃合は組織の廃止を含む言葉で、会社を残す経営統合とは向きが逆です。
M&Aで経営統合を選ぶメリット
社名も社員も残したまま、規模の力を手に入れる。経営統合の魅力を一言でいえば、そういうことです。単独での成長に限界を感じるオーナーには現実的な選択肢になります。一般的なM&Aのメリット・デメリットと比べながら、経営統合ならではの強みを見ていきましょう。
社名と独立性を保ったまま経営基盤を強化できる
各社が法人格を保つため、地域で長年築いた信用や顧客基盤はそのまま活かしつつ、仕入や採用、資金調達ではグループの規模を使えます。取引先に「会社がなくなる」という不安を与えにくいのも、合併にはない利点です。
事業のリスクを分散できる
単独経営では、1つの事業の不振が会社の存続に直結しがちです。グループになれば、1社の業績が落ちても他社が支えることで全体は安定しやすくなります。法人格が別のため、1社のトラブルが他社へ直接及びにくい点も見逃せません。
経営資源を持ち寄りシナジーを生む
人材、技術、販路、設備を持ち寄れば、単独では難しかった展開が可能になります。共同仕入や営業チャネルの相互活用は、比較的早く成果が見えやすい領域です。シナジー効果をどこで生むのか、統合前に具体的な数字で描いておきましょう。
間接部門を集約してコストを抑える
総務、経理、人事、ITといった間接部門を持株会社に集めれば、各社の負担は軽くなります。会計システムや人事システムの共通化は投資を分け合えるため、規模の小さい会社同士ほど効果を感じやすいところです。
後継者問題の受け皿になる
後継者がいない会社にとって、持株会社の経営陣が次の担い手になる形は1つの解決策です。オーナーは持株会社の役員として関わりながら、時間をかけて経営を引き継げます。急な交代を避けたい会社に向いた進め方です。
従業員や取引先の動揺を抑えやすい
雇用契約は各社に残るため、統合を理由に給与や待遇が急に変わることは通常ありません。それでも「リストラがあるのでは」という不安の声は出るもの。M&A後の雇用への影響と、社内へ伝えるタイミングを前もって設計しておくと混乱を防げます。
経営統合のデメリットと注意点
独立性を残せることは、裏を返せば統合が中途半端に終わりやすいということでもあります。会社売却を考える譲渡オーナーにとっては、手元に残る財産や個人保証に関わる注意点も見過ごせません。
合併ほどのシナジーやコスト削減は出にくい
各社の独立性が強いぶん、ノウハウの共有や重複部門の整理が進みにくい傾向があります。合併なら削れたはずのコストが残ることも少なくありません。統合前に「どこまで一体化するか」を決めておかないと、グループにした意味が薄れてしまいます。
重複部門が残り組織が複雑になる
傘下の会社が増えるほど似た部署が並び、組織図は複雑になります。人事制度やシステムの違いを放置すると、現場の負担は増える一方です。統合後に不採算の会社が見えてくれば、子会社を売却して整理する判断が必要になる場面もあります。
意思決定が遅くなりやすい
持株会社と子会社の双方に取締役会があるため、承認の段階が増えます。どの権限を持株会社が持ち、どこまで子会社に任せるのか。この線引きがあいまいなままだと、経営のスピードは確実に落ちます。
社名変更や統合の噂が反発を招くことも
長年の社名に愛着を持つ従業員や取引先は少なくありません。統合の情報が先に漏れると「経営が危ないのでは」と誤解されることもあります。M&A後の会社名をどうするかは、早めに方針を固めたい論点です。
オーナーの手元に現金が入らない
株式移転や株式交換で統合した場合、オーナーが受け取るのは株式です。創業者利益を現金で得たい、引退後の資金を確保したいという目的は、この形では果たせません。持株会社の株式を後から売るには、他の株主や持株会社の同意が必要になるのが通常です。
個人保証は自動では外れない
経営統合をしても、会社の借入金と経営者の個人保証は原則そのまま残ります。中小企業庁の中小M&Aガイドライン(第3版)も、経営者保証の扱いを最終契約で明確にすることを重視しています。個人保証の解除は、統合条件と一緒に交渉してください。
経営統合の主な手法と選び方
結論からいえば、狭義の経営統合で使う手法は主に3つです。共同株式移転、株式交換、抜け殻方式のどれを選ぶかで、統合後の株主の顔ぶれも、かかる費用も、手続の重さも変わります。
共同株式移転による経営統合
新しい持株会社を共同でつくる手法です。対等な立場を示しやすいことから、上場会社同士の統合でもよく使われます。
株式移転の仕組み
株式移転は、統合する各社が共同で持株会社を設立し、自社の発行済株式をすべて持株会社に移す手法です。各社の株主は持株会社の株主になり、各社は持株会社の100%子会社になります。新会社をつくるため、社名で優劣がつきにくいのも特徴です。
株式移転の手続の流れ
株式移転計画の作成、株主総会の特別決議、反対株主への通知と買取請求への対応、持株会社の設立登記という順に進みます。計画の内容を記した書類は、株主が確認できるよう事前に本店へ備え置きます。
株式交換による経営統合
既存の会社をそのまま親会社として使う手法で、主導する側がはっきりしている統合に向いています。
株式交換の仕組み
株式交換は、一方の会社が相手会社の発行済株式をすべて取得し、100%親会社になる手法です。相手会社の株主には、対価として親会社の株式などが交付されます。新会社を設立しないぶん、株式移転より費用や準備の手間を抑えやすくなります。
株式交換が向くケース
規模や信用力に差があり、親会社のブランドや信用をグループで活かしたい場合に向きます。反面、子会社側の従業員は「のみ込まれた」と受け止めやすく、処遇や社名への配慮が欠かせません。子会社側のオーナーは、株式交換で会社を売る場合の税金や手続も確認しておきましょう。
抜け殻方式による持株会社化
自社を先に持株会社へ変え、他社を迎え入れる準備として使われる手法です。
抜け殻方式の仕組み
既存の会社が子会社を新設し、会社分割で事業をその子会社へ移すと、元の会社は事業を持たない持株会社になります。株主構成を変えずに持株会社化できるのが利点です。
許認可や契約の移し替えに注意
事業を新会社へ移すため、許認可によっては新会社で取り直しが必要になり、取引先との契約も引き継ぎの確認が要ります。事業用不動産を移せば登記費用もかかるため、株式移転より負担が軽いとは限りません。
自社に合う手法の選び方
下表は、3つの手法の特徴を比べたものです。株主構成や資金の制約に加え、税制適格の要件を満たすかどうかで会社側の課税も変わるため、税理士を交えて計画段階で詰めておくと安心です。
| 比較項目 | 共同株式移転 | 株式交換 | 抜け殻方式 |
|---|---|---|---|
| 親会社になる会社 | 新設する持株会社 | 既存の一方の会社 | 既存の自社 |
| 新会社の設立 | あり(持株会社) | なし | あり(事業を移す子会社) |
| 既存株主が受け取るもの | 持株会社の株式 | 親会社の株式など | 変化なし(株主構成は同じ) |
| 向いているケース | 対等に近い立場での統合 | 主導する側が明確な統合 | 自社の持株会社化を先に進めたい場合 |
| 主な手続 | 株式移転計画、株主総会の特別決議、設立登記 | 株式交換契約、株主総会の特別決議、変更登記(新株を発行する場合など) | 会社分割の計画、株主総会の特別決議、債権者保護手続(必要な場合) |
経営統合を進める手続・税金・費用
統合の話がまとまりかけてから、「株主総会の日程が合わない」「税金の見込みが違った」と慌てるオーナーは少なくありません。もったいないつまずきです。手続、税金、費用の順に押さえておきましょう。
基本合意からデューデリジェンスまで
条件の大枠がまとまると基本合意書を結び、相手の財務・法務・事業を調べるデューデリジェンスに進みます。経営統合では、自社が調べられる側であると同時に、相手を見極める側でもあります。
株主総会の特別決議と反対株主への対応
株式移転や株式交換には、原則として各社の株主総会で特別決議が必要です。議決権の過半数を持つ株主が出席し、出席した株主の議決権の3分の2以上の賛成が求められます。反対が見込まれる株主には、総会の招集前に個別に説明し、理解を得ておきたいところです。
債権者保護手続が必要になる場面
合併や会社分割では、債権者に異議を述べる機会を与える債権者保護手続が必要です。株式移転と株式交換では原則として不要ですが、株式交換で親会社が株式以外の対価を渡す場合や、新株予約権付社債を引き継ぐ場合などは手続が求められます。
独占禁止法の届出が必要になるケース
共同株式移転では、1社の国内売上高合計額が200億円を超え、他の1社が50億円を超える場合、公正取引委員会への届出が必要です。届出の受理から原則30日間は株式移転ができません。中小企業同士なら対象外となることが多いものの、相手が大手企業グループの一員なら、そのグループ全体の国内売上高で判定されるため、基本合意の前に確認しておきましょう。
経営統合にかかる税金の考え方
税金は、株主個人と会社の2つの立場に分けて考えます。オーナーにとっては、株式譲渡を選んだ場合との比較が判断材料です。
株主個人の課税は受け取る対価で決まる
株式移転や株式交換で親会社の株式だけを受け取った個人株主は、旧株式の譲渡がなかったものとされ、旧株式の取得価額を新しい株式に引き継いだうえで、課税は将来その株式を売るときまで繰り延べられます。国税庁も、株式移転の特例と株式交換の特例としてこの取扱いを案内しています。1株未満の端数を金銭で受け取った部分は、譲渡所得として課税の対象です。
会社側は税制適格かどうかで変わる
会社側では、組織再編税制の適格要件を満たすかどうかが分かれ目です。要件を外れると、子会社が持つ一定の資産に時価評価による課税が生じる場合があります。支配関係や株式の継続保有の見込みで判定が変わるため、計画段階での確認が欠かせません。
株式譲渡を選んだ場合との手取り比較
株式譲渡で現金を受け取ると、譲渡益に所得税・復興特別所得税・住民税をあわせて20.315%が課されます(国税庁 No.1463)。経営統合なら課税は繰り延べられますが、現金も入りません。会社売却の手取り額を試算したうえで、両方を並べて比べてみてください。
持株会社の株式は相続税評価にも影響する
支援現場で見落とされやすいのが、統合後の相続税評価です。純粋持株会社は資産の大半が子会社株式になるため、財産評価基本通達の株式等保有特定会社(株式等が総資産の50%以上)に該当しやすく、原則として純資産価額方式で評価されます。株式保有特定会社の評価への影響まで見込んでおくと、統合後の相続対策で慌てません。
費用と期間の目安
費用は、登記などの実費と専門家への報酬に分かれます。期間は株主総会の日程に左右されるため、逆算で組むのが基本です。
登録免許税などの実費
株式移転で持株会社を設立する場合、登録免許税は資本金の額の1000分の7で、最低15万円です。株式交換で親会社の資本金が増える場合は、増加額の1000分の7(最低3万円)がかかります(国税庁 No.7191)。
専門家報酬
M&Aアドバイザー、弁護士、税理士、公認会計士への報酬は、会社の規模や論点の多さで大きく変わります。見積もりは複数から取り、業務範囲と報酬体系をそろえて比べることが大切です。
スケジュールの組み方
基本合意、デューデリジェンス、最終契約、株主総会、効力発生のどこかで論点が見つかると、全体が後ろにずれます。株主総会の日から逆算し、論点が出ても吸収できる余裕を持った計画を立てましょう。
経営統合後のPMIの進め方
契約後の1年が、統合の成否を分けます。中小企業庁の中小PMIガイドラインも、M&A成立後おおむね1年を集中実施期と位置づけ、特に最初の100日を目処に推進体制づくりや関係者との信頼関係の構築、現状把握を進めるよう示しています。
統合前に測れる目標を決めておく
PMI(統合後の融合プロセス)の成否は、統合前の準備で大きく左右されます。例えば「3年以内に間接部門のコストを2割減らす」のように、測れる目標を事業計画へ落とし込んでおきます。目標があいまいだと、統合作業は優先順位を失いがちです。
3つの領域で統合を進める
ガイドラインはPMIの取組を、経営の方向性を示す「経営統合」、関係者との「信頼関係構築」、実務をそろえる「業務統合」の3領域に分けています。ここでの経営統合は組織の形ではなく、統合後の経営方針づくりを指す言葉です。譲受企業側には、専門家費用などを補助する事業承継・M&A補助金のPMI推進枠も設けられています。
優先順位をつけて段階的に進める
すべての施策を同時に動かすと、現場が回りません。早く効果が出るもの、リスクが小さいもの、シナジーが大きいものから順に着手します。100日、1年、3年と区切った計画にすると、進み具合を社内で共有しやすくなります。
従業員と取引先への伝え方
従業員には、基本合意後のなるべく早い段階で統合の目的と今後の進め方を説明し、質問を受ける場を設けます。主要な取引先には経営者自ら足を運び、何が変わり何が変わらないのかを具体的に伝えると、不安は和らぎます。
会社売却か経営統合か迷うオーナーの判断軸
「同業の社長から、対等な経営統合をしないかと持ちかけられた」。当社には、こうした相談が定期的に寄せられます。言葉の響きは魅力的でも、中身は案件ごとに大きく違うものです。
対等な経営統合を持ちかけられたときの確認項目
下表は、支援現場で必ず確認している項目をまとめた当社のチェックリストです。1つでも答えがあいまいなら、合意を急がないでください。
| 確認項目 | 確かめる中身 | 見落とした場合のリスク |
|---|---|---|
| 統合比率と持分 | 自社の株主が持株会社の株式を何割持つか | 少数株主になり主導権を失う |
| 持株会社の役員構成 | 代表取締役と取締役の人数配分 | 重要な決定に関われない |
| 株式の出口 | 持株会社の株式をいつ、誰に、どう売れるか | 現金化できないまま相続を迎える |
| 個人保証と借入 | 保証の解除や差し替えの時期と方法 | 統合後も保証が残り続ける |
| 社名と人事制度 | 社名の存続と給与体系をそろえる時期 | 従業員の離職や取引先の不安 |
| 統合を解消する条件 | 解消の手続と競業避止の範囲 | 関係が壊れても事業が縛られる |
引退や事業承継が目的なら株式譲渡が現実的
後継者がいないため会社を託して引退したい、という目的なら、持株会社の株式を持ち続ける経営統合は遠回りになりがちです。株式を譲受企業に売る形なら、創業者利益を現金で受け取れるうえ、借入金に付いている個人保証を譲受企業側の保証や担保に差し替える交渉も、最終契約の中で一緒に進められます。まずは企業価値評価で、売却した場合の目安をつかんでおきましょう。
経営統合が向いているオーナー
これからも経営に関わりたい、同規模の同業と組んで地域でのシェアを高めたい。そうした成長志向のオーナーには、経営統合が合います。統合後も経営陣として力を発揮できる年齢と意欲があるかどうかが、1つの目安です。
支援現場でよく見る失敗パターン
よくあるのは、統合比率の交渉に力を注ぐ一方で、持株会社の取締役会の構成を詰めないまま合意してしまうケースです。統合後に相手側の役員が過半数を占め、自社の設備投資さえ思うように決められなくなる。持分と議決権、役員の人数は必ずセットで決めてください。
相談先の選び方
経営統合は、会社法の手続、組織再編税制、株価評価が同時に絡む取引です。中小企業の統合に実績があるM&A仲介会社を窓口に、税理士や弁護士と連携できる体制を選ぶと、論点の抜け漏れを防げます。
国内の経営統合の事例
大企業の経営統合を並べてみると、手法の選び方と、統合後の進み方の違いがよく分かります。下表は、手法の異なる主な事例です。
| 事例 | 統合の時期 | 手法 | 概要 |
|---|---|---|---|
| 伊藤ハム米久ホールディングス | 2016年4月 | 共同株式移転 | 伊藤ハムと米久が共同持株会社を設立 |
| 三十三フィナンシャルグループ | 2018年4月 | 共同株式移転 | 三重銀行と第三銀行が統合し、2021年5月に両行が合併 |
| Zホールディングス・LINE | 2021年3月 | 公開買付けや株式交換など複数手法の組み合わせ | 2023年10月にグループ中核会社が合併し、LINEヤフーが発足 |
| マツキヨココカラ&カンパニー | 2021年10月 | 株式交換 | マツモトキヨシホールディングスがココカラファインを100%子会社化し、商号を変更 |
| インフロニア・ホールディングス | 2021年10月 | 共同株式移転 | 前田建設工業・前田道路・前田製作所が共同持株会社を設立 |
持株会社での統合から合併へ進む例
三十三フィナンシャルグループのように、まず持株会社の下で統合し、数年後に傘下の会社を合併する進め方は珍しくありません(金融庁の公表資料)。経営統合は、合併の前段階として使われることもあるわけです。近年のM&A事例でも、段階的に一体化を進める例は多く見られます。
M&Aの経営統合に関するFAQ
経営統合を検討し始めたときに、多くのオーナーが気にする疑問をまとめました。
法人格が残るため、契約は原則として各社にそのまま残ります。ただし契約書に、株主や支配権が変わると相手が解除できる条項(チェンジ・オブ・コントロール条項)が入っていることもあるので注意が必要です。現場では、まず主要取引先の契約書でこの条項の有無を確認します。
借入金は各社に残り、金融機関との契約も原則そのままです。ただし、株主の変更を届出事項や期限の利益を失う事由として定めた契約もあります。統合を公表する前に、メインバンクへいつ、誰が説明するかを決めておくのが実務の定石です。
子会社の代表取締役として続投し、持株会社の取締役を兼ねる形はよく見られます。ただし任期や報酬、退任の条件は、統合契約と持株会社の方針次第です。口約束で済ませず、役員の処遇は最終契約に書き込んでおきましょう。
各社の株式価値を評価し、その比率を基に交渉で決めます。純資産を重く見るか、収益力や将来の計画を重く見るかで結果は大きく変わります。比率が少し違うだけで持株会社での発言力が変わるため、双方が納得できる第三者の評価を取ると安心です。
M&Aの経営統合は目的と株式の出口で選ぶ
M&Aの経営統合は、各社の法人格を残したまま持株会社の下で一体経営する手法で、共同株式移転や株式交換で実行します。独立性を保てる反面、オーナーの手元に残るのは現金ではなく株式です。会社と社員を思うほど迷うものですが、目的を整理すれば進む道は見えてきます。
みつきコンサルティングは、税理士法人グループのM&A仲介会社です。中小企業M&Aの豊富な実績経験をもとに、経営統合と株式譲渡のどちらが手取りと会社の将来に合うかを、税務面まで含めて比較します。統合の打診を受けた段階でも、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 事業法人第三部長/M&A担当ディレクター
-
宅食事業を共同経営者として立ち上げ、CFOとして従事。みつきコンサルティングでは、会計・法務・労務の知見を活かし、業界を問わず、事業承継型・救済型・カーブアウト・MBO等、様々なニーズに即した多数の支援実績を誇る。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月29日日本のM&Aの歴史|7つの波と中小企業が会社売却で学ぶ教訓
- 2026年10月29日スモールM&Aとは?売り手のメリット・デメリットと費用・流れ
- 2026年10月29日友好的M&Aとは?敵対的買収との違いと友好的買収の売り手メリット
- 2026年10月28日M&Aで上場企業に会社売却するメリットと注意点|非上場企業の価値