M&Aイグジットとは、譲渡オーナーが自社株式を譲受企業へ売却して投下資本を現金化する出口戦略です。新規上場より期間が短く創業者利益を確定しやすい半面、経営権は移ります。株式譲渡と事業譲渡の手取り差、20.315%の課税、磨き上げと相手探しの実務まで、判断に必要な材料を解説しました。
M&Aイグジットとは何か
「イグジット」はスタートアップの用語だと思われがちです。ところが実際に当社へ相談に来られるのは、創業30年を超えた製造業や建設業のオーナーが中心。M&Aイグジットとは、保有する自社株式を譲受企業へ売却し、これまで会社へ投じてきた資本を現金として回収する出口戦略を指します。
投下資本の回収と経営からの卒業
イグジットは単なる資金回収の手続にとどまりません。事業の成長段階に合わせた「卒業」の形を選ぶ作業でもあります。長年の経営努力が金額として確定する瞬間であり、同時に次の人生に移る区切り。会社売却の全体像を押さえたうえで検討すると、判断がぶれにくくなります。
出口を決めると日々の経営判断が変わる
出口を先に定めると、逆算で今やるべきことが見えてきます。抽象的な話ではありません。
目標時期から逆算する
3年後に譲渡すると決めれば、直近2期の決算内容が評価対象になると分かります。役員報酬の水準、不要資産の整理、赤字子会社の扱い。どれも「いつまでに」が決まって初めて着手できる論点です。
関係者の目線がそろう
出口が共有されると、幹部や後継候補の動きも変わります。何を伸ばせば企業価値が上がるのか、どの取引先への依存を薄めるべきか。会話の粒度が細かくなり、意思決定の速度も上がりやすくなります。
中小企業でM&Aイグジットが選ばれる背景
後継者不在は、もはや珍しい相談ではありません。親族に継ぐ意思がなく、社内にも適任者がいない。そこで第三者への承継、つまりM&Aという手段が現実的な出口として浮上します。
政策面でも整備が進んでいる
中小企業庁は2025年5月に「中小M&A市場の改革に向けた検討会」を設置し、売り手側の不安として事業継続や経営者保証の扱いを明示しています(中小企業庁の設置資料)。国も市場の質を課題として捉えている段階です。
日本と海外でイグジットの比率は逆転する
日本では新規上場を選ぶ割合が高く、M&Aは少数派でした。米国はその逆で、譲受候補が多く競争が働くため価格も上がりやすい構造。近年は日本でもM&Aへの心理的な抵抗が薄れ、成長企業のバイアウトも定着してきました。
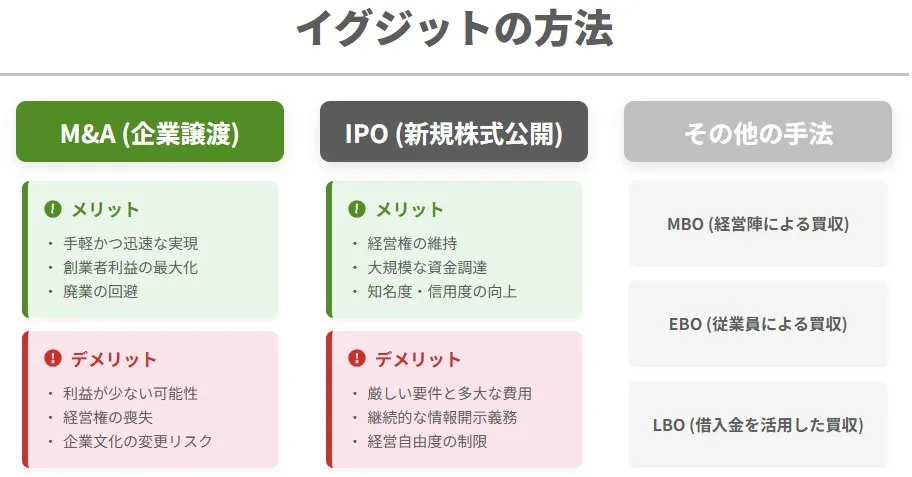
M&Aイグジットで使われる2つの手法
手法は大きく分けて2つ。どちらを選ぶかで、現金を受け取る主体も税金も変わります。ここを取り違えると、想定していた手取りが半分近くまで目減りすることさえあります。
株式譲渡は対価がオーナー個人に入る
発行済株式をそのまま譲受企業へ売る方法で、中小企業のM&Aの大半を占めます。会社は法人格ごと引き継がれるため、許認可も取引契約も原則そのまま。譲渡代金は株主であるオーナー個人の口座へ直接入ります。
事業譲渡は対価が法人に入る
特定の事業や資産だけを切り出して売る方法です。代金を受け取るのは会社であり、オーナー個人ではありません。個人が現金を手にするには、配当や退職金という次の段階が必要になります。2つの手法の使い分けは早めに整理しておきたいところ。
手取りで見た2手法の違い
下表は、イグジットの視点から株式譲渡と事業譲渡を比べたものです。金額そのものより、誰に入るかを先に確認してください。
| 比較項目 | 株式譲渡によるイグジット | 事業譲渡によるイグジット |
|---|---|---|
| 譲渡の対象 | 会社そのもの(発行済株式) | 特定の事業資産・負債・契約 |
| 対価の受取人 | 株主であるオーナー個人 | 会社(法人) |
| 課税される主体 | 個人(申告分離課税) | 法人(法人税等)+個人への分配時に再度課税 |
| 個人保証の扱い | 株主変更に伴い解除交渉がしやすい | 会社が残るため保証が残りやすい |
| 許認可の承継 | 会社が主体のまま維持される | 譲受側で取り直しが必要な場合がある |
| 手続の重さ | 比較的軽い | 契約・資産ごとの個別移転で重くなりやすい |
M&AイグジットとIPOはどこが違うのか
どちらもイグジットには違いありません。ただし性質はまるで別物です。両者の選び方を比較しながら、自社に合う出口を探してみてください。
6つの観点で比較する
下表では、譲渡オーナーが気にする論点だけを抜き出して並べました。
| 比較項目 | M&Aイグジット | IPO(新規上場) |
|---|---|---|
| 資金の入り先 | 株主であるオーナー個人 | 公募増資分は会社に入る |
| 実現までの期間 | 数ヶ月から1年程度 | 3年以上の準備期間が一般的 |
| 創業者利益の確定 | 譲渡時に一括で現金化しやすい | 売却制限などで段階的になりやすい |
| 経営権の行方 | 原則として譲受企業へ移る | 創業者が経営を続けることが多い |
| 求められる体制 | 譲受企業との合意が中心 | 内部統制の整備と会計監査が前提 |
| 成否の確実性 | 相手が見つかれば成立しやすい | 市況や審査で断念する例もある |
IPOには直前2期間の会計監査が要る
上場を目指すなら、上場目標年度の直前2期間について監査法人等の会計監査を受ける必要があり、監査契約は直前々期の期首までに締結することが望まれます(日本取引所グループの新規上場基本情報)。逆算すると、準備は3年前から始まる計算になります。
2段階イグジット(スイングバイIPO)という中間解
M&Aと上場を組み合わせる発想も出てきました。過半数を譲受企業へ売って資本と販路を得たうえで、一定割合の株式を持ったまま会社に残り、親会社とともに上場を目指す形です。
譲渡オーナー側の狙い
将来の上場を織り込んだ評価で交渉できるため、通常の相場より高い価格になる余地があります。譲受企業から見ても、オーナーが利益確定前に離脱しにくく、シナジーが続きやすい。双方に理屈のある設計。
のれんと借入が後から重荷になる
LBOを絡めた譲受では、SPCが多額の借入を負い、対象会社に「のれん」が乗る構図になりがちです。業績が計画に届かないとのれんの減損が生じ、純資産が一気に痩せます。金利負担も資金繰りを圧迫。
3年後の上場が5年に延びる理由
取引所は、多額の借入やのれんを抱えた状態を上場審査で重く見ます。これらが解消されるまで承認は下りにくく、当初計画が2年ほど後ろ倒しになる例も。上場時点で借入が実質ゼロに近いことが実務上の目安になります。
100%譲渡と比べてどちらが楽か
複雑さと不確実性を嫌うなら、保有株式を全部売り切る方がシンプルです。心理的な負担も軽い。大きな上振れを狙うか、確実性を取るか。ここは経営者の性格と家族の事情まで含めて決める話になります。
M&A以外のイグジット手法
主流はM&Aと上場ですが、後継者が社内にいる会社では別の選択肢も検討に値します。
MBO(経営陣による譲受)
現経営陣が譲渡オーナーから株式を譲り受ける手法です。事業への理解が深いぶん引継ぎは滑らか。ただし資金調達がネックになりやすく、MBOのスキーム設計には金融機関やファンドの関与が前提になります。
EBO(従業員による譲受)
従業員が株式を取得して経営権を握る形。企業理念や社風がそのまま残るため、地域密着型の会社と相性が良い方法です。従業員承継の手順を踏まえ、資金と株主構成を先に詰めておきます。
LBO(レバレッジド・バイアウト)
対象会社の資産やキャッシュフローを裏づけにした借入で譲受資金を賄う手法です。譲受側は自己資金を抑えられ、譲渡オーナー側は高値が期待できる場面も。ただし借入を伴う譲受の仕組みは、譲渡後の会社に負担を残します。
M&Aイグジットのメリット
相談の場でオーナーが「そこまで考えていなかった」と漏らすのは、たいてい金額以外の部分です。
創業者利益を一括で確定できる
保有株式をまとめて譲渡するため、上場のような段階的な売却制限を受けません。数十年分の経営努力が、一度の取引で現金になります。創業者利益の考え方を早い段階で把握しておくと、価格交渉の軸がぶれません。
個人保証と担保から外れられる
借入のある会社では、オーナーの個人保証がほぼ必ず付いています。自宅を担保に入れたままという方も。株式譲渡では保証の引継ぎを交渉できるため、経営者保証の解除は現場で最も喜ばれる効果です。
赤字や債務超過でも成立の余地がある
足元の業績が振るわなくても、技術・顧客基盤・人材に価値を見出す譲受企業は存在します。上場では到底届かない条件でも、相対取引なら道が残る。廃業を避けて雇用を守る選択肢として機能します。
M&Aイグジットのデメリット
良い面ばかりを語る仲介会社には注意してください。譲渡後に「聞いていない」となる論点を先に挙げます。
経営権を手放すことになる
譲渡後の意思決定権は譲受企業に移ります。人事も設備投資も、これまでのように自分だけでは決められません。企業文化が変わり、古参社員が戸惑う場面も出てきます。
ロックアップとキーマン条項
引継ぎのため、譲渡後も1年から3年ほど代表や顧問として残ることを求められる例が多くあります。株式は現金化できても、生活は当面変わらない。引退時期を家族に伝える前に、この点を確認しておきたいところです。
価格が市況に左右される
同じ会社でも、業界の再編期かどうかで評価は動きます。譲受候補が複数集まれば競争原理が働き、条件は良くなる。逆に候補が1社だけなら交渉力は弱まります。売却タイミングの見極めが効いてくる場面です。
ストックオプションや新株予約権の処理
幹部にストックオプションを付与している会社では、譲渡時の取扱いを事前に決めておく必要があります。譲渡時のストックオプションと希薄化への対応は、交渉が進んでから慌てても間に合いません。
M&Aイグジットにかかる税金
手取りを左右するのは価格だけではありません。同じ譲渡金額でも、スキーム次第で残る金額は大きく変わります。
株式譲渡は20.315%の申告分離課税
個人が株式を譲渡した場合、譲渡所得等は他の所得と分けて課税されます。税率は所得税15%と住民税5%、これに復興特別所得税が加わって合計20.315%(国税庁タックスアンサーNo.1463)。給与所得が高くても税率は変わりません。
事業譲渡は法人課税と分配時課税が重なる
事業譲渡の代金は法人に入り、譲渡益に法人税等が課されます。その後、オーナー個人が配当として受け取れば改めて課税。結果として、株式譲渡より手取りが薄くなりやすい構造です。株式譲渡の課税実務と並べて試算してみてください。
役員退職金を組み合わせるという実務判断
教科書にはあまり書かれていませんが、譲渡対価の一部を役員退職金として受け取る設計が有効な場合があります。退職所得は勤続年数に応じた控除と2分の1課税があるため、株式対価だけを積むより手取りが増えるケースが出てきます。
ただし万能ではない
不相当に高額と判断されれば損金算入が否認されます。譲受企業から見れば退職金は会社の資金流出であり、その分だけ株式対価を下げたいと考えるのが自然。当社の支援現場では、総額を固定したうえで内訳を交渉する進め方が定着しています。
M&Aイグジットを成功させる進め方
準備の質が価格に直結します。相談から成約まで半年から1年、準備を含めれば2年前後を見ておくと安全です。
磨き上げで企業価値を底上げする
属人性の排除、マニュアル化、会計処理の透明化。地味ですが、企業価値評価で効いてくるのはこの部分です。社長が現場に出ずとも回る体制かどうかを、譲受企業は必ず見ています。
評価されやすい会社の特徴
設備投資が少なくても安定して利益が出る、売上の予測が立ちやすい、成長市場に属している。この3つが揃うと評価は伸びます。定期契約やストック型収益を持つ会社も、将来キャッシュフローが読めるぶん有利。
評価が伸びにくい会社の特徴
特定取引先への売上依存が高い、粗利率が低く価格競争に晒されている、従業員の定着率が悪い。設備の更新負担が重い業態も慎重に見られます。逆に言えば、依存度を下げるだけで評価は動きます。
デューデリジェンスに備える事前チェックリスト
当社が譲渡オーナーに最初に渡すのは、次の確認項目です。買収監査で指摘される論点は、ほぼこの範囲に収まります。
財務・税務まわり
- 役員貸付金・仮払金が決算書に残っていないか
- 簿外債務(未払残業代・退職給付・リース)の有無
- 事業用でない資産(社長の車両・保険・別荘)の整理
- 関連当事者間の取引条件が第三者価格になっているか
労務・法務まわり
- 雇用契約書と就業規則が実態と合っているか
- 36協定の届出と勤怠記録の保存状況
- 主要取引先との基本契約にチェンジオブコントロール条項がないか
- 許認可の名義と更新期限
相手探しは選択肢の数がすべて
知り合いの同業1社と話を進めて、後から「もっと高く評価する会社があった」と知る。よくある失敗です。譲受候補の探し方を広く取ることが、条件を引き上げる最短ルートになります。
株主が複数いる場合の合意形成
オーナー以外に役員兼株主や親族株主がいるなら、着手前に意向を確認しておきます。譲受企業は100%取得を望むことが多く、少数株主の反対は交渉の途中で表面化すると厄介。少数株主の整理条項を先に検討する価値があります。
M&Aイグジットの成約事例
当社が仲介した案件から、性格の異なる2件を紹介します。いずれも株式譲渡によるイグジットです。
売上2割消失の危機を医療機器企業との提携で成長軌道へ
譲渡企業は医療画像解析(売上約17億円)、譲受企業は医療機器製造(売上約120億円)。主要取引先との契約終了で売上の2割を失う局面から、医療分野への進出を狙う企業へ譲渡し、AI診断支援の開発へ舵を切りました(オーナーの体験談)。
35名の株主合意をまとめて上場企業へ承継
譲渡企業はセンサー系システム開発(売上約3億円)、譲受企業は同業の上場企業(売上約500億円)。従業員持株会を含む35名全株主の合意形成に時間をかけ、人材と技術の課題を資本の力で解いた案件です(合意形成の経緯)。
売上2割消失の危機を医療機器企業との提携で成長軌道へ
譲渡企業:医療画像解析(売上約17億円)
譲受企業:医療機器製造(売上約120億円)
スキーム:株式譲渡+増資
MRI・CT画像を活用した臨床開発支援企業が、主要取引先との契約終了による売上2割消失危機を契機に、医療分野進出を目指す企業への譲渡でAI診断支援システム開発を推進。
35名株主の合意形成で上場企業へ成長承継
譲渡企業:システム開発(売上約3億円)
譲受企業:システム開発(売上約500億円)
スキーム:株式譲渡
1989年創業のセンサー開発特化システム会社が、人材確保と技術力の課題から従業員持株会含む35名全株主の合意を経て、AI・IoT技術を持つ上場企業への譲渡を実現。
他の業種・規模の事例
業種も規模も異なる成約事例を支援実績のページにまとめています。自社に近い規模の案件を眺めるだけでも、進め方の解像度は上がるはずです。
M&Aイグジットに関するFAQ
初回相談でよく出る質問を、実務の答え方で並べました。
相談から成約まで、順調なら6ヶ月から1年程度です。決算書の整理や簿外債務の解消が必要なら、その分だけ前倒しの準備期間が加わります。現場ではまず直近3期の決算内容を確認し、そこから逆算して着手時期を決めています。
基本合意までは秘密保持契約のもとで少人数に限定して進めるのが通例です。開示範囲は幹部数名にとどめます。ただし買収監査の段階で経理担当の協力が要るため、どこまで伏せられるかは体制次第。早めに開示計画を立てておくと安心です。
金融機関の同意が前提になるため、契約条項と金融機関の条件次第です。実務では、クロージング後一定期間内の解除を最終契約に書き込み、譲受企業に交渉義務を負わせる形が多く見られます。口約束で終わらせないことが肝心。
技術や顧客基盤、有資格者の在籍といった価値があれば成立する例はあります。ただし価格は純資産ベースに寄りやすく、期待どおりにはなりにくい。債務超過の程度と借入の構成を確認したうえで、廃業との比較を含めて判断します。
できます。上場準備で整えた管理体制は譲渡時の評価にもそのまま効くため、無駄にはなりません。実務では2年ほど両にらみで進め、市況と審査の見通しが固まった段階でどちらかに寄せる進め方を取ることがあります。
M&Aイグジットのまとめ
M&Aイグジットは、株式譲渡か事業譲渡かで受取主体も税負担も変わり、上場と比べれば期間は短く確実性は高い一方で経営権は移ります。磨き上げと相手探しに時間を割けるかどうかが結果を分けます。社員や取引先への責任を思うと決断は重いはずですが、迷う時間そのものが選択肢を狭めます。
当社は、みつき税理士法人グループのM&A仲介会社として15年以上の業歴があり、中小企業のM&Aに特化した実績経験の豊富なアドバイザー・公認会計士・税理士が在籍しています。譲渡の可否も含めて、初期段階からご相談いただけます。イグジットをお考えでしたら、みつきコンサルティングへお声がけください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 名古屋法人部長/M&A担当ディレクター
-
人材支援会社にて、海外人材の採用・紹介事業のチームを率いて新規開拓・人材開発に従事。みつきコンサルティングでは、強みを生かし人材会社・日本語学校等の案件を中心に工事業・広告・IT業など多種に渡る案件支援を行う。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月16日M&Aのリストとは?ロングリスト・ショートリストの違いと作り方
- 2026年10月13日ガソリンスタンドの売却|地下タンクと特約店契約を見極めるM&A事例
- 2026年10月9日中古車オークション会社の売却|会員網と古物市場主の許可を問うM&A
- 2026年10月8日カー用品店の売却|ピット工賃とタイヤ預かりで測るM&A評価と事例