工場や倉庫を持つ会社を譲り渡すとき、相手方は土壌汚染やアスベスト、PCBの有無を専門家に調べさせ、結果を価格や契約条件に織り込みます。何を見られ、どこで減額や補償の話になるのか、不安に感じる経営者は少なくありません。環境DDの進め方とコストの目安、譲渡オーナーが先に整えたい資料と交渉の勘所を、M&A支援の現場目線でまとめました。
環境デューデリジェンスとは|M&Aで買い手が環境リスクを確かめる調査
工場や倉庫の土地は、決算書の金額どおりの価値があるとは限りません。地中に有害物質が残っていれば、浄化費用の分だけ値打ちが目減りします。環境デューデリジェンス(環境DD)は、対象会社の土地・建物・設備と操業の実態を調べ、こうした将来の負担や法的リスクを見積もる調査です。財務や法務と並ぶデューデリジェンスの種類のひとつに数えられます。
取引型とサステナビリティ型の2つの意味
同じ環境デューデリジェンスでも、使われる場面によって中身が異なります。ひとつはM&Aのデューデリジェンスの一部として行う取引型、もうひとつは企業がサプライチェーン全体の環境への悪影響を管理するサステナビリティ型です。下表で両者の違いを比べてみます。
| 比較項目 | 取引型(M&A・不動産取引) | サステナビリティ型(バリューチェーン) |
|---|---|---|
| 主な目的 | 土壌汚染などの潜在的な負担を見積もり、譲渡価格や契約条件に反映する | 自社と取引先の事業が環境に与える悪影響を特定し、防止・軽減する |
| 調べる範囲 | 対象会社の土地・建物・設備と操業の状況 | 自社の事業から原材料の調達先、販売先までのつながり |
| 主な手順 | 資料調査、サンプリング調査、対策費用の算定 | 方針の策定、悪影響の特定と評価、防止・軽減、追跡と開示 |
| 実施の時期 | 基本合意から最終契約までの間に行う一度きりの調査が中心 | 継続して実施し、結果を開示する |
| 主な拠りどころ | 土壌汚染対策法などの国内の環境法令、株式譲渡契約の条項 | OECD多国籍企業行動指針、EUの企業持続可能性デューデリジェンス指令など |
| 譲渡オーナーへの影響 | 減額や補償条項の交渉に直結する | 大手企業の取引先として調査票への回答を求められることがある |
上場会社が買い手なら確認範囲が広がる
サステナビリティ型の考え方は、M&Aにも入り込みつつあります。環境省は2023年5月にバリューチェーンにおける環境デュー・ディリジェンス入門を公表し、金融庁も2026年2月の府令改正でプライム市場の大企業にサステナビリティ開示基準の適用を2027年3月期から段階的に義務づけました。こうした会社が譲受企業なら、土壌汚染に加えて温室効果ガスの排出量や環境管理の体制まで問われやすくなります。
環境DDの負担が重くなりやすい会社
次の項目に当てはまる会社ほど、調査は細かくなる傾向です。
- 大気汚染防止法や水質汚濁防止法の届出が要る施設がある
- メッキや洗浄で有害物質を使う、または過去に使っていた
- 産業廃棄物や危険物を敷地内で保管している
- 古い建物や設備にアスベストやPCBが残っているおそれがある
- 設備の音や振動で近隣から苦情を受けたことがある
製造業のデューデリジェンスでは、環境DDが工場設備の調査と一体で進むことがよくあります。
人権DD・ESG DDとの違い
名前が似ているため混同されやすいのが、人権DDとESG DDです。人権デューデリジェンスはサプライチェーン上の強制労働やハラスメントなどを対象にし、M&A後も改善と開示を続ける点に特徴があります。ESGデューデリジェンスは環境・社会・ガバナンスを横断して会社全体の管理体制を見る調査で、環境DDはその中でも土地や施設の具体的な汚染に踏み込む役回りです。
買い手が環境DDで確かめたいこと|価格と契約への影響
「うちは汚していないから関係ない」と考える譲渡オーナーは少なくありません。ところが譲受企業の目は、今の操業より先に向いています。過去の土地の使われ方や将来の建替えにかかる費用まで含めて、会社を引き継いだ後に何が起こり得るかを確かめるのが環境DDの役割です。
将来の対策費用は株式価値から差し引かれる
浄化工事やアスベストの除去、PCB機器の処分にかかる見込額は、借入金に近い負債とみなされます。譲受企業は企業価値評価で出した株式価値からこの額を差し引くのが一般的で、財務デューデリジェンスの担当者が環境DDの見積もりを受け取って価格調整の根拠に組み込みます。ここが減額交渉の起点です。
資産除去債務が計上されていない会社は要注意
資産除去債務とは、建物の解体時などに法令や契約で求められる除去費用を前もって見積もった負債のことです。上場会社などが従う会計基準では計上が求められますが、中小企業の決算書では見当たらないことがよくあります。支援現場では、アスベストの除去費用が簿外債務として後から指摘され、価格の話し合いが振り出しに戻る場面も見てきました。先に概算をつかんでおけば、減額幅の予想が立てやすくなります。
行政対応や操業停止のリスク
排ガスや排水の基準超過が続くと、自治体から改善命令を受け、施設の使用や排出の一時停止を命じられることもあります。周辺住民に健康被害が出れば賠償責任を負い、地域での評判も損なわれかねません。譲受企業にとっては、取得した会社の稼ぐ力そのものが揺らぐ事態です。
土地の所有者が負う調査と対策の責任
土壌汚染が厄介なのは、汚した本人だけでなく土地の所有者にも義務がかかる点です。土壌汚染対策法は、有害物質を使う施設を廃止したときなどに、土地の所有者等へ調査と都道府県知事への報告を求めています。株式譲渡では土地も責任も会社ごと譲受企業の傘下に移るため、念入りに調べられるのは自然な流れ。
環境DDの主な調査項目
実際のところ、何をどこまで見られるのでしょうか。調査は、法令を守れているかという法的な面、土地や建物に何が残っているかという物理的な面、対策にいくらかかるかという経済的な面に分かれます。DD全体の調査項目のうち、環境分野で確認される主な内容は下表のとおりです。
| 調査分野 | 譲受企業が確認する主な資料・現場 | 関係する主な法令 |
|---|---|---|
| 大気・水質 | 施設の届出書、排ガス・排水の測定記録、処理設備の状態 | 大気汚染防止法、水質汚濁防止法 |
| 騒音・振動 | 届出の有無、敷地境界での測定値、近隣からの苦情記録 | 騒音規制法、振動規制法 |
| 化学物質・危険物 | 貯蔵の許可書、安全データシート、防油堤などの漏えい対策 | 毒物及び劇物取締法、消防法 |
| 廃棄物 | 委託契約書、マニフェスト、委託先の許可証、保管場所 | 廃棄物処理法 |
| 土壌・地下水 | 土地の使用履歴、過去の調査報告書、区域指定の有無 | 土壌汚染対策法 |
| 建物・設備の有害物質 | アスベストの調査結果、PCB含有機器の保管・処分記録 | 大気汚染防止法、石綿障害予防規則、PCB特別措置法 |
| 環境管理の体制 | ISO14001などの運用状況、公害防止協定、行政指導の記録 | 自治体の条例など |
法令遵守と許認可の確認
書類で確かめられる項目から順に見ていきます。届出や許可の漏れは法務デューデリジェンスの確認事項とも重なるため、両方の調査担当から同じ資料を求められることもあります。
大気汚染と水質汚濁
ボイラーや乾燥炉などのばい煙発生施設や、排水を出す特定施設があれば、届出の有無と測定記録が確認の対象です。水質汚濁防止法では排出水の汚染状態を年1回以上測定し、記録を3年間保存する義務があります。基準超過の記録があれば、処理設備の改修費が交渉の論点に上ります。
騒音・振動と近隣からの苦情
見落としやすいのが騒音です。法令の基準内に収まっていても、苦情が続いている場合は話が別です。譲受企業は苦情の記録と対応の経緯から、防音工事や操業時間の制限が将来必要にならないかを見極めます。
化学物質・危険物の保管
毒物・劇物や、消防法で一定量以上の貯蔵に許可が要る危険物は、保管場所と管理の方法が現地で確かめられます。SDS(化学物質の危険性や取扱いを記した安全データシート)がそろっているか、油の漏えいを防ぐ防油堤があるか。こうした基本が、意外と見落とされがちです。
産業廃棄物とマニフェスト
廃棄物の処理を外部に委託している会社では、委託先が許可を持っているか、マニフェスト(産業廃棄物管理票)の記載と実際の排出量が合っているかが照合されます。廃棄物処理法では、排出事業者にマニフェストの5年間保存が義務づけられています。委託先が不法投棄をすれば、排出した側も責任を問われかねません。
土壌・地下水の汚染
環境DDの中で最も金額が膨らみやすいのが、土壌と地下水です。土地の使用履歴から有害物質を使っていた可能性を洗い出し、必要に応じて土を採って分析します。法に基づく調査などで基準を超える汚染が確認された土地は、都道府県等が要措置区域などに指定して台帳に記録しており、閲覧もできるため、譲受企業側の調査会社はこの台帳も確かめます。
法律上の調査や届出が必要になる場面
土壌汚染対策法で調査や届出が必要になる主な場面は2つです。有害物質を使う特定施設の使用をやめたときと、3,000平方メートル以上(操業中の有害物質使用特定施設がある敷地では900平方メートル以上)の土地で掘削や盛土などの形質変更を行うとき。後者は着手の30日前までに届出が要り、汚染のおそれがあれば調査を命じられるため、増築や建替えを考える譲受企業ほど神経を使います。
建物・設備に残る有害物質
土地に次いで費用がかさみやすいのが、建物や設備に使われた有害物質です。いまは問題なく使えていても、改修や解体のときにまとまった処理費がかかります。
アスベスト
石綿(アスベスト)は2006年9月に原則として使用が禁止されており、それ以前に着工した建物や設備には含まれている可能性があります。解体や改修の前には有資格者による事前調査が必要で、建築物は2023年10月から、ボイラーや配管、キュービクルなどの工作物も2026年1月から義務化されました。除去費用は、譲受企業の改修計画とセットで見積もられます。
PCB(ポリ塩化ビフェニル)
古い変圧器やコンデンサー、照明の安定器などに使われてきたPCBは、低濃度PCB廃棄物でも2027年3月31日までに処分する決まりです。2026年6月公布の改正PCB特別措置法により、2027年4月からは使用中の低濃度PCB製品にも届出の仕組みが設けられます。国が出資するJESCOによる高濃度PCBの処理事業も2026年3月末で終わっており、保有の有無と処分の段取りは細かく確認されるところです。
PFASなど新たに注目される物質
有機フッ素化合物のPFOSとPFOAは、2026年4月から水道水の水質基準に加わりました。土壌汚染対策法の特定有害物質ではないものの、泡消火薬剤やメッキの工程で使っていた履歴がある会社には、将来の規制や評判への影響を見越した質問が寄せられやすくなっています。
環境管理の体制と行政との関係
ISO14001などの環境マネジメントシステムを運用している会社では、規程どおりに回っているかが確かめられます。認証がなくても減点にはなりません。ただ、自治体と結んだ公害防止協定や、過去の行政指導・立入検査の記録は必ず目を通される資料です。
環境DDの進め方|フェーズ1から3の流れ
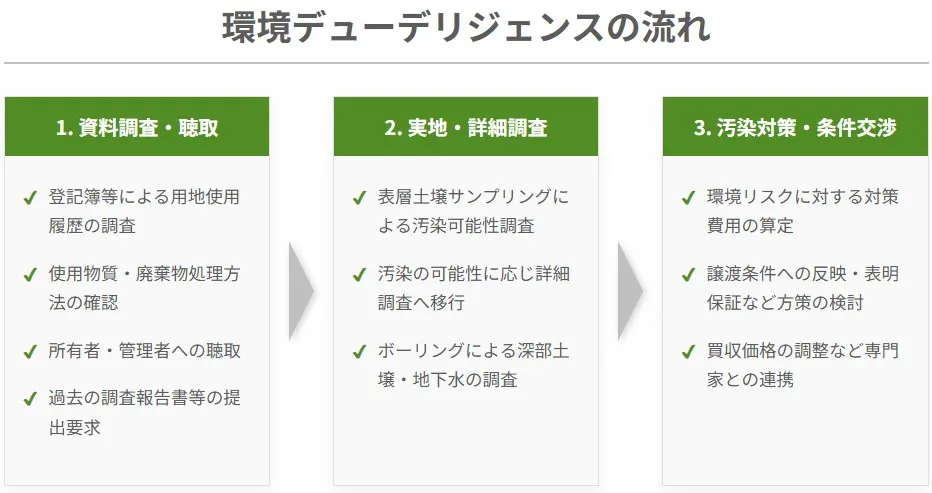
環境DDの進み方は、人間ドックに似ています。問診で当たりをつけ、気になる所だけ精密検査に回すイメージで、下図の3段階を踏むのが基本です。段階の呼び方や区切りは、調査会社によって多少異なります。
フェーズ1|資料調査・現地踏査・ヒアリング
中心になるのは、登記簿や古い地図、航空写真から土地の使われ方をさかのぼる地歴調査です。工場用地だった時期があれば、使っていた物質や廃液の処理方法を確かめ、現地を歩いて設備や保管場所の状態を見ます。経営者や工場長への聞き取りでは、過去の調査や対策工事の有無も尋ねられます。
フェーズ2|サンプリングによる実地調査
フェーズ1で汚染のおそれが残った場所に絞って、表層の土や土壌ガスを採取・分析するのがこの段階です。基準を超える物質が見つかれば、ボーリング(地面に筒を打ち込み、深い層の土を採る方法)で汚染の深さと広がりを確かめ、地下水も調べます。調査地点が増えるほど、費用と期間は膨らみがち。
フェーズ3|対策費用の算定と条件への反映
汚染の範囲が見えたら、浄化や封じ込めなどの対策方法と費用を見積もり、交渉の材料にします。反映の仕方は、譲渡価格の減額、表明保証や特別補償の条項、保険の活用、取引からの撤退が代表的です。どれを選ぶかで、譲渡オーナーの手取りと売却後に背負うリスクが変わります。
調査期間の目安
環境DD全体では1.5〜3か月ほどかかることが多く、フェーズ1で終われば短く済みます。地下水の追加調査が入るとさらに延びるため、最終契約やクロージングの日程は環境DDの進み具合を見ながら組むのが現実的です。
環境DDの費用相場と調査会社の選び方
費用は「どこまで調べるか」でほぼ決まります。同じ工場でも、書類と現地確認で終わるか、何十か所も掘るかで桁が変わるため、相場の数字だけで判断すると読み違えやすい分野です。調査を依頼するのは譲受企業で、DDにかかる費用も通常は譲受企業が負担します。
費用の目安と金額を左右する要素
下表は、段階ごとの費用感を示したおおまかな目安です。実際の見積もりは、敷地の広さや調査地点の数、分析する物質の種類、掘る深さによって大きく変わり、製造業で敷地が広い会社ほど上振れしやすくなります。
| 段階 | 主な作業 | 費用感の目安 |
|---|---|---|
| フェーズ1 | 地歴調査、現地踏査、ヒアリング | 数十万円台から |
| フェーズ2 | 土壌・土壌ガス・地下水の採取と分析、ボーリング | 数百万円規模になることもある |
| 対策工事 | 浄化、掘削除去、封じ込めなど | 数千万円から数億円に及ぶ例もある |
費用を抑える工夫
譲渡オーナーが過去の調査報告書や届出の控えを早めに出せれば、調査会社は確認済みの場所を省けます。調べる範囲を譲受企業と事前にすり合わせておくことも、二度手間を防ぐ近道です。
調査会社のタイプと選び方
環境DDの担い手は、財務DDなどとまとめて請け負う総合コンサルティング会社、土壌調査に特化した調査機関、設備や工事に詳しいエンジニアリング会社に大別されます。土壌汚染対策法に基づく調査は、環境大臣または都道府県知事が指定した指定調査機関しか行えません。DDの専門家を選ぶ際は、案件の規模や海外拠点の有無、対策工事まで見通せるかで比べると選びやすくなります。
売り手が環境DDの前に準備しておきたいこと
環境DDで交渉がこじれる原因は、汚染そのものより「分からないこと」の多さにある場合も目立ちます。資料がなければ調査の範囲は広がり、譲受企業は最悪の事態を前提に条件を厳しくするのが普通です。譲渡オーナーのDD対応次第で、同じ土地でも結果は変わります。
先に揃えておきたい資料チェックリスト
支援現場では、着手前に下表の資料を手元で確かめてもらうのが基本です。全部そろっていなくても構いません。何があって何がないかを把握しておくだけで、質問への答え方が変わります。
| 資料 | 譲受企業が確認する理由 | 準備のコツ |
|---|---|---|
| 土地の登記事項証明書・閉鎖登記簿 | 過去の所有者と用途をさかのぼる | 法務局で取得できる |
| 過去の住宅地図・航空写真 | 工場や給油所だった時期の有無 | 図書館や国土地理院の空中写真で確認できる |
| 施設の届出書の控え | 大気・水質・騒音などの届出漏れの確認 | 見当たらなければ自治体に問い合わせる |
| 排ガス・排水の測定記録 | 基準を守れているか | 直近3年分を時系列で並べる |
| 産業廃棄物の委託契約書・マニフェスト | 適正に処理されているか | 委託先の許可証の写しも添える |
| PCB機器・アスベストの調査記録 | 改修・解体時の費用 | 電気設備の点検業者に機器の銘板を確かめてもらう |
| 危険物の許可書・安全データシート | 保管と管理の状況 | 保管場所の写真を用意する |
| 行政指導・苦情・事故の記録 | 操業リスクと近隣との関係 | 対応の経緯もメモで残す |
| 過去の土壌・地下水の調査報告書 | 調査の重複を避ける | 当時の調査会社に控えが残っていることもある |
2026年3月時点の土壌汚染対策法の見直しでは、土地の所有者が変わる際に過去の調査結果の引継ぎを義務づける案も論点に挙がっています。記録を残しておく意味は、今後さらに大きくなりそうです。
自主調査で先回りするかどうか
汚染の可能性が高い会社では、譲渡オーナーの側で先に調べておくセルサイドデューデリジェンスも選択肢になります。問題の有無と金額感を先につかめば、譲受企業の見積もりに一方的に押し切られずに済むはずです。反面、見つかった事実は開示しなければならず、隠せば後で表明保証違反を問われます。調べるかどうかは、譲受企業の候補の顔ぶれと土地の履歴を見て決めるのが無難です。
工場の土地がオーナー個人の名義なら
工場の土地をオーナー個人が所有し、会社に貸している中小企業は珍しくありません。株式を譲渡しても土地は手元に残るため、汚染が見つかれば土地所有者としての責任がオーナー個人に向かうおそれがあります。譲受企業からは土地の買取りか賃貸の継続かを問われ、不動産デューデリジェンスとあわせて検討されるのが通例です。賃貸を続けるなら、契約書レビューの段階で原状回復の範囲と汚染時の費用負担を決めておきたいところ。
株式譲渡と事業譲渡でリスクの行き先が変わる
スキームの選び方でも結果は変わります。株式譲渡なら、土地も過去の汚染も会社ごと譲受企業の傘下へ。事業譲渡では引き継ぐ資産を譲受企業が選べるため、汚染の疑いがある土地だけ外されることもあり、その場合は土地と将来の対策費用が譲渡オーナーの会社に残ります。株式譲渡と事業譲渡のどちらを選ぶかは、税金だけでなく環境リスクの行き先まで含めて比べたいところです。
廃業を選ぶと土壌調査が避けられないことも
有害物質を使う特定施設を持つ会社が廃業すると、施設の廃止にともなって土壌汚染対策法の調査義務が生じるのが原則です。引き続き工場の敷地として使うなど、予定する利用方法から健康被害のおそれがないと都道府県知事等に確認されれば、一時的に免除される仕組みもあります。M&Aで事業が続けば、施設の廃止そのものが起こりません。廃業にかかる費用と並べてみると、M&Aを選ぶ利点がはっきりする場合もあります。
環境DDの結果を契約にどう落とし込むか
汚染が見つかったからといって、売却をあきらめる必要はありません。勝負は条件の詰め方です。環境DDで見えた企業価値への影響を、価格と契約にどう振り分けるか。実務では、ここが最ももめやすいところです。
価格の減額か特別補償か
対策費用がほぼ確定していれば、その分を譲渡価格から差し引くのが分かりやすい方法です。金額が読めないときは、価格は据え置いたまま、実際に費用が出た場合だけ譲渡オーナーが負担する特別補償で手当てします。減額は確実に手取りが減る一方、補償は発生しなければ負担ゼロ。ただし表明保証違反による補償と同様に、上限額と請求できる期間を区切っておかないと、売却後も不安が長く残ります。
表明保証の範囲を絞り込む
表明保証とは、会社の状態について譲渡オーナーが「事実と相違ない」と約束する条項です。土壌を調べたことのない土地について、汚染が一切ないと言い切るのは危うい約束です。「売主の知る限り」という限定を付ける、調査で判明した事項は対象から外すといった調整で、表明保証条項の守備範囲を現実的な広さに収めましょう。
表明保証保険やエスクローを使う
補償がきちんと支払われるか譲受企業が不安を抱く場合は、表明保証保険や、譲渡代金の一部を第三者に預けるエスクローが検討されます。もっとも、保険はDDで判明済みの事項を対象外とするのが通常で、汚染やアスベストを除外する商品もあります。環境リスクの手当てとしては、限界も知っておきたいところです。
破談につながりやすいケース
汚染の範囲がつかめず対策費用を見積もれないときや、行政指導を受けていた事実が後から分かったときは、譲受企業が交渉を打ち切ることもあります。重大な問題が発覚した場合に条件変更で着地できるかどうかは、開示のタイミングに左右されやすいものです。隠していたと受け取られた時点で信頼は戻りにくく、開示が遅れるほど痛手は大きくなります。
環境DDでつまずきやすい場面と注意点
環境の調査には、財務や法務の調査にない難しさがあります。現場で起こりやすいのは、次のような場面です。
- 想定していなかった場所から汚染や埋設された廃棄物が見つかる
- 汚染の広がりが読みにくく、調査や対策の範囲が決まらない
- 前の所有者の時代の汚染か、自社の操業によるものかを切り分けにくい
- 対策の方法によって、費用の見積もりに大きな幅が出る
- 同じ論点でも、自治体によって指導や運用が異なる
古い工場ほど図面にない場所が問題になる
建屋の基礎の下や、撤去したはずの地下タンクの跡。古い工場では、こうした図面に載っていない場所が問題になりがちです。創業期からの土地の使い方を、オーナー自身の記憶とあわせてメモに残しておくと、調査が空振りしにくくなります。経営者の記憶は立派な資料です。
企業買収をご検討の方へ 欲しい会社は、待っていても見つからない プロ・アクティブサーチで候補先を開拓環境デューデリジェンスに関するFAQ
売却を考え始めた経営者から、環境DDについてよく寄せられる質問をまとめました。
サービス業や卸売業でも、簡易な確認は行われるのが普通です。倉庫での危険物の保管、自社ビルのアスベスト、賃借オフィスの原状回復などが主な確認点になります。質問票に「該当なし」と答える場面が多いので、その根拠となる資料を手元に置いておくと、やり取りが短く済みます。
報告書は買い手が費用を出して作るため、原則として買い手のものです。開示の範囲は交渉次第です。ただ、減額や補償を求められたら、根拠となる分析結果や見積もりの開示を求めるのが現場の進め方。破談になった場合に調査データをどう扱うかも、秘密保持契約で決めておくと安心です。
書類の確認や現地の目視までなら、設備点検などの名目で目立たずに行う例が多くあります。土を掘る調査は重機や作業員が入るため、隠し通すのは困難です。社員への説明の時期と順番を先に決め、そこから逆算して日程を組むと混乱を避けられます。
慌てて浄化工事に踏み切るのはおすすめしません。土を掘って入れ替える方法は高額になりやすく、かけた費用を譲渡価格に上乗せできるとは限らないからです。買い手の土地の使い方によっては、舗装や封じ込めで足りる場合もあります。どこまで対策するかは、買い手と合意してから決めるほうが無駄が出ません。
自治体の担当窓口に相談すると、届出の有無や内容を確認できる場合があります。それでも分からない事項は、無理に埋めずに不明であることを率直に伝えるのが得策です。あいまいな回答で通すと、売却後に補償を求められる火種になりかねません。
環境デューデリジェンスは売り手の備えで結果が変わる
環境DDは、土壌汚染やアスベスト、PCBなどの将来負担を譲受企業が見積もり、譲渡価格や契約条件に反映させる調査です。資料をそろえ、土地の履歴を説明できるだけでも交渉の流れは変わります。調べられる側が不安を感じるのは当然ですが、早めに準備すれば十分に対処できます。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として、中小企業M&Aで豊富な実績と経験を積んできました。環境DDへの備えも含め、譲渡価格と手取りを守る進め方を一緒に考えます。会社売却を少しでも考え始めたら、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
-
国内大手証券会社にて顧客のお金や人生に関わる財産運用を助言。相続・事業承継専門の会計事務所を経て、当社では法人顧客の税務対策・申告、M&Aに係る財務・税務のアドバイザリーに従事。税理士
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年11月17日環境デューデリジェンスとは?M&Aの調査項目・費用と売り手の準備
- 2026年11月12日財務デューデリジェンスの貸借対照表分析|簿外リスクと売り手の備え
- 2026年11月12日デューデリジェンスと秘密保持契約|売り手が見直す条項と開示範囲
- 2026年11月10日デューデリジェンスのスコープ設定|調査範囲の決め方と売り手の備え