土地や建物の何を、どこまで見られるのか。会社売却を前にそんな不安を抱く譲渡オーナーに向けて、建物の状態・権利関係・価値の3つの視点で進む不動産DDの中身と、期間・費用の目安を整理しました。社長名義の不動産や担保の扱いなど、売却前に整えたい点も税理士法人グループのM&A仲介会社が解説します。
不動産デューデリジェンスとは?M&Aで実施される理由
土地や建物は、決算書の数字と実態がずれやすい資産です。不動産デューデリジェンス(不動産DD)とは、取引の前に物件の状態・権利関係・価値を専門家が多面的に調べる手続を指します。
会社売却の場面では、財務DDや法務DDとともにM&Aのデューデリジェンスを構成する調査として行われ、デューデリジェンスの種類のなかでは専門DDに数えられます。工場や本社を自社で持つ会社ほど、調べる範囲は広がりがちです。
譲受企業が不動産を調べる目的
中小企業の決算書では、土地が取得した当時の価額のまま計上されていることも珍しくありません。譲受企業はその実態を確かめ、払いすぎや引継ぎ後の想定外の出費を避けようとします。工場や店舗であれば、今の場所で事業を続けられるかどうかも見逃せない確認点です。調べた結果は、譲渡価格の調整や契約条件の根拠になります。
不動産鑑定評価との違い
よく混同されるのが不動産鑑定評価です。鑑定評価は不動産鑑定士が物件の適正な価格を求めるもので、不動産DDは価格に加えて劣化や法令違反などのリスクまで洗い出す点が異なります。下表に両者の違いをまとめました。
| 比較項目 | 不動産デューデリジェンス | 不動産鑑定評価 |
|---|---|---|
| 目的 | 物件のリスクと価値を多面的に洗い出す | 物件の適正な価格を求める |
| 主な担い手 | 建築士・弁護士・司法書士・不動産鑑定士などのチーム | 不動産鑑定士 |
| 主な成果物 | エンジニアリングレポート、調査報告書 | 不動産鑑定評価書 |
| M&Aでの使い道 | 譲渡価格の調整や契約条件の根拠 | 時価純資産の算定や価格交渉の根拠 |
鑑定評価が不動産DDの経済的調査に組み込まれることもあり、両者は対立する関係ではありません。
不動産DDの調査項目と買い手が見る3つの視点
不動産DDは、建物の健康診断、権利の身元確認、値札の点検を一度に行う作業にたとえられます。調査は物理的・法的・経済的の3つの視点で進み、土壌や有害物質を環境面として切り分ける場合もあります。
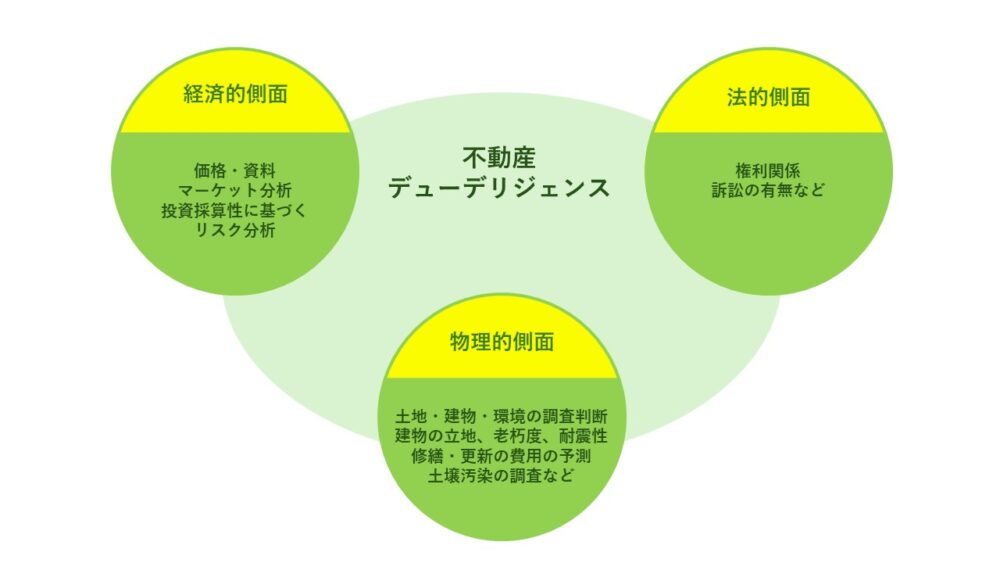
下表は、3つの視点ごとの主な調査項目と担い手を整理したものです。
| 調査の視点 | 主な調査項目 | 主な担い手 |
|---|---|---|
| 物理的調査 | 建物・設備の劣化、修繕費用、耐震性、アスベスト・PCB・土壌汚染 | 建築士、エンジニアリングレポート作成会社、環境コンサルタント |
| 法的調査 | 登記と担保権、境界、建築基準法・都市計画法への適合、賃貸借契約 | 弁護士、司法書士、土地家屋調査士 |
| 経済的調査 | 時価と帳簿価額の差、賃料・空室・運営費、周辺の市場動向 | 不動産鑑定士、不動産会社 |
物理的調査で見る建物と設備の状態
物理的調査では、建築士などが現地を歩き、図面や点検記録と照らし合わせて建物の状態を確かめます。結果はエンジニアリングレポート(建物状況調査報告書)にまとめられるのが一般的です。
劣化状況と修繕・更新の費用
構造躯体のひび割れ、外壁や屋上防水の傷み、空調・エレベーター・受変電設備の更新時期などを確認し、すぐに必要な修繕と中長期の修繕・更新費用を見積もります。修繕を先送りしてきた建物ほど、その見積額は譲渡価格の減額要因として扱われがちです。修繕履歴が残っていないと、実際より悪く見積もられることも。
耐震性と自然災害のリスク
国土交通省の住宅・建築物の耐震化に関する案内によると、1981年以前に建てられた建物は旧耐震基準によるもので、耐震性が不十分なものが多く存在します。こうした建物では、耐震診断の有無と結果(Is値)の確認が欠かせません。地震で想定される最大の損失額が再調達価格に占める割合、いわゆるPMLを算出するケースもあります。立地によっては、ハザードマップで調べた水害や土砂災害の危険度も判断材料のひとつです。
アスベスト・PCB・土壌汚染
古い建物ではアスベストを含む建材が使われていることがあり、解体や改修の費用に響きます。工場で気をつけたいのは、古い変圧器やコンデンサーに含まれるPCBです。保管中の低濃度PCB廃棄物は2027年3月末までの処分が義務付けられており、使用中の機器も対象に含める法改正も進められています。土壌汚染が疑われる敷地は、環境デューデリジェンスとして別に掘り下げるのが通例です。
法的調査で見る権利関係と法令への適合
法的調査は、その不動産を会社が本当に使い続けられるのかを確かめる工程です。会社全体の契約や許認可を調べる法務デューデリジェンスと重なる部分が多く、同じ弁護士チームがまとめて担う例もあります。
登記で見る所有者と担保権
法務局で登記事項証明書を取り、所有者の名義、抵当権や根抵当権、差押えの有無を確認します。会社の土地だと思っていたら一部が先代の個人名義だった、というのは意外と多い落とし穴です。根抵当権は会社の借入と結び付いているため、クロージング時の借換えや抹消の段取りにも直結します。
境界の確定と越境
公図や地積測量図と現地を突き合わせ、境界標や隣地との境界確認書がそろっているかを見るのが出発点です。境界が未確定だと、隣地所有者の立会いを得て確定させるまでに数ヶ月かかる場合もあります。塀や庇の越境、第三者による無断使用も、後のトラブル要因として指摘されやすい項目です。
2024年以降に始まった登記の義務化
不動産登記のルールは、ここ数年で大きく変わりました。古い登記を放置している会社ほど、DDで是正を求められやすくなっています。
相続登記の申請義務化
2024年4月から相続登記の申請が義務化され、相続で不動産を取得したと知った日から3年以内の登記が必要になりました。施行前の相続分も2027年3月末が期限で、正当な理由なく怠ると10万円以下の過料の対象です。先代社長の名義のまま会社が使っている土地は、DDで真っ先に指摘される項目のひとつ。
住所等変更登記の申請義務化
2026年4月からは、所有者の住所や名称が変わった日から2年以内に住所等変更登記を申請することも義務になりました。施行前の変更は2028年3月末が期限で、正当な理由なく怠ると5万円以下の過料が科される可能性があります。本店移転や商号変更が登記に反映されていない会社は、早めに手当てしておきたいところです。
建築基準法・都市計画法への適合
建築確認の確認済証と完了検査の検査済証がそろっているか、建ぺい率・容積率の超過、用途地域に合わない使い方、確認申請を経ていない増築がないかを調べます。建築当時は適法でも、その後の法改正で現行の基準に合わなくなった建物は既存不適格と呼ばれ、建築基準法上はそのまま使い続けられます。ただし建替えや増改築の際に制約を受けるため、違反建築とは分けて評価されるのが一般的です。
賃貸借契約の中身
本社や店舗を借りている会社なら、賃借人としての契約条件が確認の対象になります。中途解約の条件や違約金、更新料、原状回復の範囲に加え、株主や経営陣が変わった際に貸主への通知や承諾を求める条項は、契約書レビューでも特に注意される部分です。賃貸物件を持つ会社では、入居者との契約内容や敷金の返還義務が調べられます。
経済的調査で見る価値と収益性
経済的調査の狙いは、その不動産がどれだけの価値を持ち、どれだけ稼ぐのかを確かめることです。自社で使う不動産と、賃貸して収益を得る不動産とでは、見るポイントが変わります。
時価と帳簿価額の差
公示地価や国税庁の路線価、固定資産税評価額、近隣の取引事例を手がかりに時価を見積もるのが基本の流れです。取引価格や地価公示のデータは、国土交通省の不動産情報ライブラリでも確認できます。古くから持つ土地ほど帳簿価額との差が開きやすく、不動産の含み益は時価純資産を押し上げる一方、含み損は譲渡価格の引下げ材料になりかねません。
賃貸物件のレントロールと運営費
賃貸用の不動産では、レントロール(入居者ごとの賃料や契約期間の一覧)をもとに、賃料水準、空室率、フリーレントの有無、滞納の状況を検証します。管理費、修繕費、固定資産税、水道光熱費といった運営費の実績に、周辺の賃料相場や新規供給の予定、人口の動きを重ね合わせ、収益が今後も続くかを見極めます。相場より高い賃料の入居者が多い物件は、更新時の減額リスクとして割り引かれることも。
企業買収をご検討の方へ 欲しい会社は、待っていても見つからない プロ・アクティブサーチで候補先を開拓中小企業M&Aで不動産が論点になりやすい場面
「うちは不動産会社ではないから関係ない」と考える譲渡オーナーは少なくありません。実際には、社長個人と会社の不動産が入り組んでいる会社ほど、DDでの確認事項は増えていきます。以下では、中小企業でよく見られる場面をM&Aの手法の違いから順に整理しました。
株式譲渡と事業譲渡で異なる不動産の扱い
同じ不動産でも、M&Aの手法によって扱いが変わります。下表は、株式譲渡と事業譲渡の違いを不動産の観点から比べたものです。
| 比較項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 不動産の名義 | 会社名義のまま変わらない | 譲受企業への移転登記が必要 |
| 登録免許税・不動産取得税 | 不動産の移転がないため原則かからない | 移転する不動産ごとに課税される |
| 借りている物件 | 契約は会社に残るが、通知・承諾条項の確認が要る | 賃貸人の承諾を得て契約を移す |
| 調査の範囲 | 会社の不動産リスクをすべて引き継ぐため広く調べる | 引き継ぐ物件に絞って調べやすい |
事業譲渡で売買による所有権移転登記をする場合、登録免許税は建物が2%、土地は2029年3月末までの軽減税率で1.5%かかります。株式譲渡では不動産を会社ごと引き継ぐため、譲受企業の調査は幅広く及びます。
社長個人名義の不動産を会社が使っている
本社や工場の敷地は社長個人の名義で、会社はそれを借りて使っているだけ。中小企業では典型的な形で、こういうケースは珍しくありません。譲渡後も事業を続けるには、賃貸借を続けるのか、買い取ってもらうのかを先に決めておく必要があります。
賃貸借を続ける場合
口約束や無償での使用(使用貸借)のままでは、譲受企業は事業を続けられるかに不安を抱きます。相場に沿った賃料で書面の賃貸借契約を結び、期間や更新の条件をはっきりさせておくのが基本です。賃料が相場より高すぎても低すぎても、譲受企業は収益力を補正したうえで評価します。
会社や譲受企業が買い取る場合
クロージング前に会社が買い取るか、株式とは別の売買契約で譲受企業に売る方法があります。注意したいのは価格です。国税庁のタックスアンサー(No.5202)では、役員等から資産を時価より高く買い入れた場合の差額を経済的利益として挙げており、会社の損金にならないおそれがあります。社長個人の譲渡所得課税も絡むため、事業用不動産の承継は税理士を交えて組み立てたいところです。
事業に使っていない不動産が会社にある
遊休地、使っていない社宅や保養所、社長の自宅を会社名義で持っている例もよくあります。事業に関係のない不動産を譲受企業は引き継ぎたがらないため、譲渡前に社長個人へ移す整理が検討されます。ここでも基準は時価です。時価より安く社長に譲れば差額が経済的利益とされ、会社名義の自宅に相場より低い家賃で住んでいる場合も、同じ指摘を受けかねません。
会社の借入に不動産担保と個人保証が付いている
会社の不動産に根抵当権が付き、社長の自宅まで会社の借入の担保に入っている組み合わせは、中小企業でよく見かけます。株式譲渡では、この担保と保証をどう外すかがクロージングの段取りを左右するため、早めの見通しが欠かせません。
クロージングで担保と保証を外す流れ
譲受企業側での借換えや金融機関との協議を通じて、個人保証の解除と自宅などの担保の抹消を進めます。金融庁が公表した事業承継時に焦点を当てた特則では、前経営者と後継者の保証の扱いについて、金融機関が確かめる着眼点が示されています。解除の時期と方法は、最終契約の条項に落とし込んでおくのが安全です。
不動産が企業価値の大半を占めた事例
当社が支援した九州の貸しビル業の譲渡では、企業価値の大部分を不動産が占めていました。物件の引継ぎに加え、旧代表者の連帯保証債務の解除や各種契約の引継ぎをひとつずつ詰め、譲受企業が資産と負債をまとめて引き継ぐ形で成約しています。
工場・店舗・賃貸物件など用途ごとの着眼点
用途が違えば、譲受企業が重点を置く項目も変わります。下表に、用途別の着眼点と、譲渡オーナーが先に確かめておきたい資料をまとめました。
| 不動産の用途 | 譲受企業が重点的に見る点 | 先に確かめておきたい資料 |
|---|---|---|
| 工場・倉庫 | 土壌汚染、PCB・アスベスト、用途地域と操業の継続性 | 有害物質の使用履歴、行政への届出書類、設備の更新記録 |
| 本社・事務所 | 自社所有か賃借か、耐震性、修繕の先送り | 確認済証・検査済証、修繕履歴 |
| 店舗 | 賃貸借契約の条件、原状回復の範囲、立地の集客力 | 賃貸借契約書、賃料改定の記録 |
| 賃貸用不動産 | 賃料水準、空室、滞納、大規模修繕の予定 | レントロール、入居者との契約書 |
製造業のデューデリジェンスでは、不動産がリスクだけでなく評価材料になる場面もあります。当社が支援した東海地方の表面処理工場の譲渡では、都市部で工場を新設しにくい事情から、譲受企業が既存工場の立地と熟練した従業員を評価しました。
不動産DDの進め方と期間・費用の目安
「調査はいつ始まって、いつ終わるのか」。基本合意を結んだ直後に、譲渡オーナーからよく聞かれる質問です。時期、期間、費用、担い手の順に見ていきましょう。
実施するタイミング
M&Aでの不動産DDは、基本合意書を結んだ後から最終契約までの間に、財務や法務のDDと並行して進むのが一般的です。物件が多く調査が長引く場合は、重大な問題が見つからないことをクロージングの前提条件とし、最終契約を先に結ぶ方法もとられます。不動産だけを売買する取引なら、代金の決済前に行われます。
所要期間の目安
着手から報告書の提出までは1ヶ月程度が目安です。物件数が多い、遠方に点在している、現地調査の日程が組みにくいといった事情があれば、さらに延びます。境界の確定が必要な土地があれば、その調整期間も上乗せして計画を立てます。
案件全体が長期化するケース
不動産を多く持つ会社の譲渡は、DDの外側の調整に時間を取られがちです。当社が支援した不動産賃貸とホテル運営を兼ねる会社の譲渡では、立地や複数事業の混在、金融機関との折衝といった難所が重なり、成約まで約2年半を要しました。早い段階で不動産の論点を洗い出しておくほど、交渉の山場で慌てずに済みます。
費用の目安と負担者
費用は物件数、規模、調査の深さで大きく変わります。権利関係を中心とした簡易な調査なら30万〜50万円程度で済む場合がある一方、エンジニアリングレポートを含む包括的な調査では100万〜300万円程度が目安です。複数の工場や大規模な商業施設を含む案件では、500万円を超えることもあります。デューデリジェンスの費用は調査を依頼する譲受企業が負担するのが通常で、不動産DDも例外ではありません。
依頼する専門家と役割
不動産DDは1人の専門家で完結せず、テーマごとに担い手が分かれます。下表は主な専門家と担当範囲の整理です。
| 専門家 | 不動産DDでの主な担当範囲 |
|---|---|
| 不動産鑑定士 | 物件の適正な価格の算定、収益性の評価 |
| 土地家屋調査士 | 境界の確認・確定、土地や建物の表示に関する登記 |
| 司法書士 | 所有権や担保権など権利に関する登記の確認 |
| 建築士・ER作成会社 | 建物の劣化診断、遵法性の確認、修繕費用の見積もり |
| 環境コンサルタント | 土壌汚染やアスベスト・PCBの調査 |
| 弁護士 | 賃貸借契約や権利関係の法的な評価 |
どこまで深く調べるかは、不動産が事業に占める重さで決まります。中核の工場があれば包括的な調査、借りている事務所だけなら契約の確認程度、といった具合です。DDを依頼する専門家は譲受企業が選びますが、現地調査を受け入れる体制は譲渡オーナー側で整えておく必要があります。
エンジニアリングレポートの役割
エンジニアリングレポート(ER)は、物理的調査の結果をまとめた報告書です。建物の劣化状況、遵法性、すぐに必要な修繕と中長期の修繕・更新費用、再調達価格、地震リスク(PML)、アスベストやPCB、土壌汚染のリスク評価などが盛り込まれます。所有権や担保権といった権利関係は通常は対象外で、法的調査の報告書で補う形です。ERの数字は、譲渡価格の調整や引継ぎ後の修繕計画の起点になります。
売り手が会社売却前に準備しておきたいこと
DDの質問が届くたびに、倉庫の段ボールから図面や契約書を探し出す光景は、支援現場で何度も見てきました。回答が遅れるほど、譲受企業は何か隠しているのではと身構えてしまいます。譲渡オーナー側のDD準備は、不動産に関しては特に早めの着手が効いてきます。
不動産関係の資料チェックリスト
下表は、当社が売却準備の段階で譲渡オーナーにそろえていただく不動産関係の資料と、DDで確認される点を対応させたチェックリストです。
| そろえたい資料 | 主な入手先 | DDで確認されること |
|---|---|---|
| 登記事項証明書 | 法務局(オンライン請求も可) | 所有者、担保権、差押えの有無 |
| 公図・地積測量図・境界確認書 | 法務局、自社保管 | 面積と境界の確定状況 |
| 固定資産税の課税明細書・名寄帳 | 市区町村 | 保有不動産の全体像と評価額 |
| 確認済証・検査済証・図面 | 自社保管(紛失時は自治体で台帳記載事項証明を取得) | 建物の適法性と増改築の経緯 |
| 修繕履歴・設備の点検記録 | 自社保管、管理会社 | 今後の修繕費の見通し |
| 賃貸借契約書・レントロール | 自社保管、管理会社 | 賃料条件と契約の継続性 |
| 有害物質・土壌の調査記録や届出 | 自社保管、行政への届出控え | 環境リスクの有無 |
名寄帳を取り寄せると、私道の持分や使っていない小さな土地など、存在を忘れていた不動産が見つかることがあります。質問への回答の流れは、DDのチェックリストを使って事前に想定しておくと慌てずに済みます。
個人と会社の不動産を線引きする時期
社長個人の不動産を貸すのか売るのか、遊休不動産を外すのか。こうした線引きは、譲受企業の候補と話し始める前に方針を固めておくのが理想です。基本合意の後に不動産を動かすと、譲受企業から見れば前提が変わったことになり、条件の再交渉を招きやすくなります。どの不動産を譲渡に含めるかは、企業価値の見え方そのものを左右します。
直せる論点と直せない論点を分ける
当社が準備段階で勧めているのは、不動産の論点を直せるものと直せないものに分けて考える整理です。
売却活動の前に直しておける論点
登記の名義や住所のずれ、口約束のままの賃貸借、見当たらない図面や点検記録は、時間さえかければ直せます。DDの指摘事項を事前に減らせれば、譲受企業の確認作業も短くなり、条件交渉に割く時間を確保しやすくなります。
直せない論点は先に開示する
旧耐震の建物や土壌の使用履歴のように直しようのない論点は、DDで見つかる前に伝えたほうが交渉は落ち着くものです。先に開示した事項は価格や条件に織り込まれ、契約上も開示済みの事項として扱われやすいためです。知りながら黙っていた問題が後から見つかると、表明保証条項に基づく補償請求を受けかねません。
問題が見つかったときの交渉の選択肢
DDで不動産の問題が見つかっても、すぐに破談になるわけではありません。修繕費や浄化費用を見込んだ価格の調整、クロージング前の是正、個別の補償条項の追加など、問題の大きさに応じて落としどころを探ります。当社が条件交渉で重視するのは、問題を金額に置き換えて議論できるかどうか。費用を見積もれる問題は価格で吸収でき、見積もれない問題ほど契約条項での手当てが中心になります。
企業買収をご検討の方へ 欲しい会社は、待っていても見つからない プロ・アクティブサーチで候補先を開拓不動産デューデリジェンスに関するFAQ
会社売却を検討しているオーナー経営者から寄せられることの多い、不動産DDの疑問と回答です。
現場ではまず、調査日を休日や操業の少ない時間帯に設定します。従業員への説明は「建物診断」や「設備点検」とし、立ち会う社員も最小限に絞るのが一般的です。工場のように人目の多い場所では、撮影の範囲や調査員の人数を事前に買い手と取り決めておくと安心です。
売却自体はできます。ただ、買い手が境界の確定をクロージングの前提条件にするか、価格に織り込むかは交渉次第です。隣地所有者の協力を得にくい土地は確定に時間がかかるため、売却を考え始めた段階で土地家屋調査士に相談しておくと、スケジュールが読みやすくなります。
事務所や店舗を借りているだけなら、独立した不動産DDは行わず、法務DDのなかで賃貸借契約を確認する程度が一般的です。ただし店舗数が多い会社では、契約条件のばらつきや原状回復費用の総額が論点になります。物件の数と事業への影響度しだいで、判断が分かれるところです。
古い工場や多数の物件を持つ会社なら、登記・境界・有害物質の3点だけでも先に確かめる価値があります。セルサイドデューデリジェンスとして本格的に行うかどうかは、費用と得られる効果を比べて決めます。不動産の比重が小さい会社なら、資料をそろえておくだけで足りるケースも珍しくありません。
不動産デューデリジェンスのまとめと売却前の備え
不動産DDでは、建物の状態・権利関係・価値という3つの視点から、譲受企業が対象会社の不動産を確かめます。社長名義の不動産や担保の整理、資料の準備を早めに進めるほど、交渉は落ち着いて運びます。長年使ってきた土地や建物だからこそ、不安を残さず次の担い手へ引き継ぎたいものです。
当社は税理士法人グループのM&A仲介会社として、中小企業M&Aの支援実績を豊富に重ねてきました。不動産を持つ会社の売却も、税務と実務の両面から一貫してお手伝いします。売却を考え始めた段階から、お気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
-
国内大手証券会社にて顧客のお金や人生に関わる財産運用を助言。相続・事業承継専門の会計事務所を経て、当社では法人顧客の税務対策・申告、M&Aに係る財務・税務のアドバイザリーに従事。税理士
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年11月17日環境デューデリジェンスとは?M&Aの調査項目・費用と売り手の準備
- 2026年11月12日財務デューデリジェンスの貸借対照表分析|簿外リスクと売り手の備え
- 2026年11月12日デューデリジェンスと秘密保持契約|売り手が見直す条項と開示範囲
- 2026年11月10日デューデリジェンスのスコープ設定|調査範囲の決め方と売り手の備え