初めての会社売却では、仲介会社が示す候補先の一覧をどう読めばよいか迷うものです。候補を幅広く洗い出す一覧と、打診先を数社に絞った一覧の役割、記載項目の雛形、絞り込みの評価軸に加え、譲渡オーナーが決めておきたい打診NG先や社名開示前の同意まで、中小企業M&Aの支援現場の視点で整理しました。相手選びの失敗を防ぐ準備にお役立てください。
M&Aのリストとは?会社売却で使う候補先リストの基本
「M&A リスト」で検索すると、売却案件の一覧や大型案件の事例集まで一緒に並びます。会社売却の実務でリストといえば、譲渡先・譲受先になり得る企業を洗い出し、打診の順番を決めるための候補先リストのこと。M&Aの流れでは、仲介会社への相談から契約に至る初期段階で作り始める資料です。
「M&A リスト」で探される3つの意味
同じ言葉でも、指すものは下表のとおり3種類。会社売却を考える譲渡オーナーに直接関わるのは、1つ目の候補先リストです。
| リストの種類 | 中身 | 主な作り手・入手先 | 譲渡オーナーとの関わり |
|---|---|---|---|
| 候補先リスト | 譲渡先・譲受先になり得る企業の一覧 (ロングリスト・ショートリスト) | 仲介会社・FA、譲受企業の経営企画部門 | 相手選びと売却条件を左右する |
| 売却案件の一覧 | 売りに出ている会社・事業の匿名情報 | M&Aマッチングサイト、仲介会社の案件紹介 | 自社が掲載される側になることもある |
| M&A事例の一覧 | 公表済みの取引の記録 | 上場会社の適時開示、報道 | 相場観や業界動向をつかむ材料になる |
売却案件の一覧は、主にM&Aマッチングサイトで匿名の案件情報として公開されています。公表済みのM&A事例は、業界の相場観や譲受企業の動きをつかむ手がかり。
会社売却で使うのは候補先リスト
本記事で扱うのは候補先リストです。譲渡オーナーから依頼を受けた仲介会社が、事業内容や希望条件をもとに作成し、オーナーと相談しながら絞り込みます。リストの精度が低いと、相性の合わない相手との面談に時間を取られ、売却スケジュール全体が延びることも。誰に声をかけるかで、譲渡価格も譲渡後の安心も変わります。
ロングリストとショートリストの違い
候補先リストは2段構え。業種や地域などの条件で幅広く拾うのがロングリスト、その中から打診・交渉する相手を選び抜いたものがショートリストです。片方だけでは、相手選びはうまく回りません。
ロングリストとは
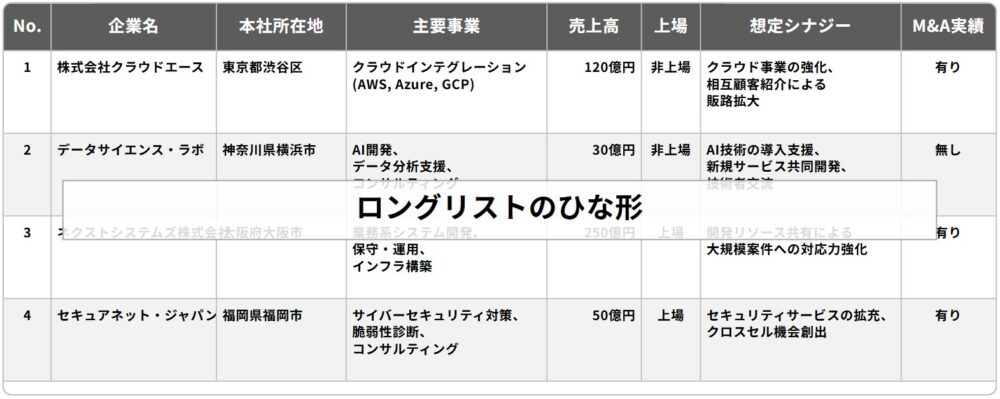
ロングリストは、M&Aの初期段階で相手になり得る企業を少し広めに抽出した一覧です。社数は業種や依頼内容によりますが、少ない場合で20〜30社、多いと100〜300社程度。譲渡側の依頼なら譲受候補を、譲受側の依頼なら譲渡候補を並べます。
ロングリストの記載項目
記載項目に決まりはなく、公開情報で埋められる基本データが中心です。下表は、譲渡側の会社売却でよく使う項目の一例。
| 記載項目 | 記載する内容の例 | 確認する目的 |
|---|---|---|
| 企業名・所在地 | 本社と主要拠点 | 商圏の重なりや拠点統合の可能性を見る |
| 主要事業 | 主力の製品・サービス、顧客層 | 事業の補完関係を見る |
| 売上高・従業員数 | 直近の決算の規模 | 自社との規模の釣り合いを見る |
| 上場区分・資本系列 | 上場・非上場、親会社の有無 | 意思決定の速さや資金力の目安にする |
| 過去のM&A実績 | 譲受の件数や業種 | M&Aへの積極性を測る |
| 自社との取引関係 | 販売先・仕入先・競合の別 | 打診NG先の判定に使う |
| 想定シナジー | 販路の拡大、人材の確保など | 打診時の提案の軸にする |
ショートリストとは
ショートリストは、ロングリストから戦略との相性や取引の実現性を踏まえて絞り込んだ一覧で、社数は数社〜10社程度。匿名での打診に対する反応や追加で集めた情報をもとに評価するため、1社あたりの記載はぐっと厚くなります。
ショートリストの記載項目
ショートリストにも決まった書式はありません。下表のように、相手の実像や自社との相性が読み取れる項目を足していけば十分です。
| 記載項目 | 確認する内容 |
|---|---|
| 強み・弱み | 自社と組んだときに補い合える部分 |
| 譲受の目的 | 販路拡大、人材確保、新規事業など、何のために譲り受けるのか |
| 期待できるシナジー | 売上・コストの両面でどんな効果が見込めるか |
| 資金力 | 想定する譲受価格を手元資金や借入で賄えるか |
| 経営者保証への対応 | 譲渡オーナーの個人保証を外す交渉に応じられる財務体力があるか |
| 従業員・社名・拠点の方針 | 雇用の維持や拠点の存続をどう考えているか |
| M&A実績と統合の進め方 | 過去に譲り受けた会社をどう運営しているか |
ロングリストとショートリストの比較
下表は、2つのリストの違いを項目ごとに比べたものです。前者は網羅性、後者は精度が勝負どころ。
| 比較項目 | ロングリスト | ショートリスト |
|---|---|---|
| 目的 | 候補を漏れなく洗い出す | 打診・交渉する相手を選ぶ |
| 社数の目安 | 20〜30社、多いと100〜300社程度 | 数社〜10社程度 |
| 作る時期 | 仲介契約の前後にあたる初期段階 | ロングリストを精査した後の絞り込み段階 |
| 選定基準 | 業種・規模・地域などの客観的な条件 | 戦略との相性と取引の実現性 |
| 情報の深さ | 公開情報を中心とした基礎データ | 調査や聞き取りを踏まえた評価 |
| 主な情報源 | 企業データベース、各社のホームページ | 信用調査会社のレポート、仲介会社が持つ譲受ニーズの情報、面談の記録 |
| 作成の手間 | 比較的軽い | 重い |
ショートリストは交渉を前提に作るため、情報集めに時間と手間がかかります。
会社売却の流れで見るリストの使い方
リストは一度作れば終わりの資料、と思われがちです。実際には、打診への反応や面談の手応えに合わせて何度も書き換えます。下表は、譲渡側の会社売却で、段階ごとにリストがどう変わるかを整理したもの。
| 段階 | リストの状態 | 譲渡オーナーがすること |
|---|---|---|
| 相談・仲介契約 | 作成前(希望条件を整理する) | 譲りたくない相手や譲渡後の希望を伝える |
| 候補の洗い出し | ロングリストを作成する | 打診NG先と優先したい先に印を付ける |
| 匿名での打診 | 関心の有無で候補を色分けする | 断られた理由を仲介会社と共有する |
| 秘密保持契約・社名開示 | 関心を示した数社に絞る | 社名を明かす前に相手先を確認し、同意する |
| 企業概要書の開示・面談 | 優先順位を付けたショートリストになる | トップ面談で相手の人柄と方針を見極める |
| 意向表明・基本合意 | 交渉先を1社に絞る | 条件と姿勢を比べて相手を決める |
相談から仲介契約までに希望条件を固める
リスト作りの出発点は、譲渡オーナーの希望条件です。譲渡価格だけでなく、従業員の雇用、社名や拠点の扱い、オーナー自身が退く時期まで率直に伝えておくと、候補先の選び方が変わります。「言わなくても分かるだろう」は禁物。
ロングリストをもとに匿名で打診する
候補先へ声をかける工程はソーシングと呼ばれます。最初は、業種や規模だけを記して社名を伏せたノンネームシートを使うのが基本。関心の有無が分かるだけでも、リストの精度は一段上がります。
秘密保持契約を結んでからショートリストに絞る
関心を示した先とは秘密保持契約を結び、社名や業績の概要を記した企業概要書を開示します。資料を読んだ相手の反応や質問の中身から優先順位を付け、交渉に進む数社を選ぶ、という流れ。
トップ面談を経て交渉相手を1社に決める
ショートリストの上位からトップ面談を重ね、関心の強い相手から意向表明書を受け取ります。複数社と並行して進めれば条件を比べやすく、入札に近い形で競ってもらうオークション方式を選ぶ手もあります。
売り手が確認したいリストのチェックポイント
仲介会社から届いた一覧をざっと眺め、「お任せします」の一言で返信。支援現場では珍しくない光景です。ただ、取引先の事情や地域の人間関係を一番よく知っているのはオーナー自身。少なくとも次の点は、自分の目で確かめてください。
打診NG先を先に決めておく
当社が最初にお願いするのは、打診してほしくない先の洗い出しです。主要な取引先や地元の同業に不用意に話が伝わると、条件交渉の前に噂だけが広がりかねません。
打診NG先になりやすい相手
次のような相手は、ロングリストに載っていても扱いを慎重に決めたいところ。
- 売上の多くを占める販売先や、代わりの利かない仕入先
- 採用や営業で競り合っている地元の同業者
- 従業員の転職先になりやすい会社
- 過去に取引上のトラブルがあった相手
取引先をあえて候補に残す場合
大口の販売先が、事業を最もよく理解する譲受候補になることも。その場合はリストから外さず、ほかの候補との話がある程度進んでから打診するなど、順番とタイミングで情報の広がりを抑えます。
売りたい相手と買える相手を分けて考える
意外と多いのが、思い入れのある大手企業ばかりを優先候補に並べてしまうケースです。規模の大きい会社ほど社内の決裁に時間がかかり、小さな案件には乗り気でないことも。同業・異業種・ファンドと候補に幅を持たせておけば、比べる相手ができ、条件も引き出しやすくなります。
経営者保証を引き継げる相手か見ておく
借入に社長個人の保証が付いている会社なら、譲受企業が経営者保証の解除や差し替えに応じられるかを、ショートリストの段階で見ておきたいところ。中小企業庁は2025年2月、保証の解除を約束しながら実行しないといった不適切な譲受側について、業界内で情報を共有する仕組みの骨子を公表しました。
社名を明かす前に候補先を確認する
中小M&Aガイドライン(第3版)は仲介者・FAに対し、譲渡側の社名を候補先へ明かす前に譲渡側の同意を得ること、候補先と秘密保持契約を結ぶことの徹底を求めています。譲受側を調査し、その概要と結果を依頼者に報告することも明記されました(中小企業庁「中小M&Aガイドライン」)。開示の前に、相手先の一覧を必ず見せてもらいましょう。
リストそのものの漏洩を防ぐ
候補先リストには、会社を売ろうとしている事実そのものが詰まっています。社内で噂が先に広がると、社員への説明の機会を失い、離職や取引先の動揺を招きかねません。
社内で決めておきたい情報管理のルール
支援現場で最初にすり合わせるのは、次のような取り決め。
- リストを見る人は、オーナーとごく一部の側近に限る
- ファイル名やメールの件名に社名を入れず、プロジェクト名で呼ぶ
- 印刷した資料を社内に置いたままにしない
- 仲介会社との連絡は、社長本人だけが確認できる窓口にまとめる
受け取ったリストを確かめるチェックリスト
下表は、ロングリストを受け取った譲渡オーナーに当社が確認をお願いしている項目です。気になる点があれば、遠慮なく仲介会社に尋ねてください。
| 確認項目 | 見るポイント | 見落とした場合のリスク |
|---|---|---|
| 打診NG先 | 取引先・競合・系列会社が紛れていないか | 取引条件の悪化、噂の拡散 |
| 優先したい先 | 心当たりのある会社が入っているか | 有力な候補の取りこぼし |
| 候補の幅 | 同業だけに偏っていないか | 比べる相手がいないまま条件が決まる |
| 資金力 | 想定する譲渡価格を支払える規模か | 交渉の終盤での破談 |
| 経営者保証 | 保証の差し替えに応じられる財務体力があるか | 譲渡後も個人保証が残る |
| 雇用・社名・拠点 | 自社の希望と相手の方針が合いそうか | 譲渡後の従業員の離職 |
| 情報管理 | 閲覧者と保管方法が決まっているか | 社内外への情報漏洩 |
ロングリストから候補先を絞り込む評価軸
何十社もの候補を、どうやって数社まで絞るのでしょうか。物差しは大きく分けて2本あります。M&Aの目的を果たせる相手か、そして取引を実際にまとめられる相手か。どちらか一方だけで判断すると、面談まで進んでから行き詰まりやすくなります。
M&Aの目的を達成できる相手か
1本目の物差しは、戦略との相性。譲受側にとっては「この会社を迎えて何が実現するのか」、譲渡側にとっては「この相手なら事業を伸ばしてくれるか」を確かめる視点になります。
戦略の方向性が合うか
新しい市場への進出、技術の獲得、営業エリアの拡大など、M&Aで実現したいことと候補先の強みが噛み合うかが出発点です。ビジネスモデルや主要な顧客層に共通点や補完関係があれば、シナジー効果を具体的に描きやすくなります。
必要な経営資源を備えているか
目的の達成に要るのは人材なのか、技術、ブランド、顧客基盤、設備なのか。最初にそれを定義します。そのうえで候補先が十分に備え、統合後も活かせる状態かを、できるだけ数字を交えて評価するのが近道です。
取引を実際にまとめられる相手か
2本目の物差しは実現可能性。目的にぴったり合う相手でも、価格や意思、法規制の面で折り合わなければ取引は成立しません。初期段階は精密な分析よりも、明らかに難しい候補をふるい落とす使い方が現実的です。
想定される買収価格と資金力
候補先が投じられる予算と、譲受に必要な金額が大きく離れていないかを確かめます。非上場会社なら類似企業との比較や収益力から、おおよその企業価値評価を置く程度で十分。規模が大きすぎる相手、小さすぎる相手を早めに外せます。
事業の安定性
売上や利益、キャッシュフローの推移に加え、市場の変化や技術革新、規制の動きにどこまで対応できるかも確認の対象。相手の経営が揺らげば、譲渡後の従業員の処遇にも響きます。譲渡側にとっても軽く扱えない項目です。
売却・買収の意思があるか
譲受側がリストを作るときは、相手の株主や経営陣にそもそも譲渡の意思があるかを推し量ります。手がかりは株主構成、オーナーの年齢と後継者の有無、業績の推移など。譲渡側のリストでは、過去の譲受実績や中期計画から、今まさに譲受に動いている会社かを見極めます。
独占禁止法・外為法の手続
規模の大きい相手や海外の資本が絡む案件では、法令上の手続も初期に確認しておきたいもの。届出が必要になれば、その分だけスケジュールが延びるためです。
独占禁止法の届出基準
譲受企業のグループ全体の国内売上高が200億円を超え、対象会社とその子会社の国内売上高が50億円を超える場合、議決権の保有割合が新たに20%または50%を超える株式取得には事前の届出が必要です(公正取引委員会「株式取得の届出制度」)。届出の受理から30日間は株式を取得できません。年商50億円前後の会社が大手グループに入る案件では、早めの確認が欠かせない論点です。
外為法の事前届出
候補先が外国企業や外資系ファンドで、自社の事業が外為法の指定業種に当たる場合、非上場会社の株式は取得する割合にかかわらず、原則として事前届出が求められます(財務省「対内直接投資審査制度について」)。2026年6月には、審査体制を強める改正法も公布されました。外国企業への売却を視野に入れるなら、リストの段階で業種の該当性を確かめておくと安心です。
統合後に同じ方向を向ける相手か
働き方や意思決定の進め方、組織の空気。こうした企業文化の差は、決算書には表れません。差が大きいまま一緒になると、社員同士のあつれきや人材の流出を招き、M&Aの効果を損ねることに。面談や現場見学で覚えた違和感は、リストの評価欄に書き残しておくと企業文化の統合の準備にも役立ちます。
買い手側のターゲットリストに載る会社の特徴
立場を入れ替えてみましょう。譲受企業もまた、自社の成長のために候補先リストを作っています。どんな基準で拾われ、どこで外されるのか。それが分かれば、譲渡側として準備すべきことの優先順位も見えてきます。
買い手はM&A戦略から抽出条件を決める
譲受企業はM&A戦略で定めた目的から、地域、業種、売上規模、保有する技術や許認可といった条件を決め、企業データベースや信用調査会社の情報で候補を抽出します。条件が明確な会社ほど、リストは短く精度の高いものに。
公開情報で強みが伝わる会社は残りやすい
初期の絞り込みは、ほぼ公開情報だけで進みます。ホームページに主要な取引分野や保有資格、設備、拠点が具体的に書かれている会社は、中身が見えるぶん候補に残りやすい傾向です。業歴の長い優良企業ほど情報発信が手薄で、埋もれてしまいがち。
決算書の数字を実態に近づけておく
税務の現場でよく見るのが、オーナー個人に関わる経費や役員報酬の水準によって、決算書の利益が実態より小さく見えるケースです。譲受側はこうした項目を調整した実力値で評価するため、内訳を説明できる形に整えておくと評価がぶれにくくなります。売却の事前準備として早めに手を付けたいところ。
リスト作成を専門家に任せる理由
譲受を考えている企業が、そのニーズを外に向けて発信しているとは限りません。競合に動きを悟られないよう、水面下で相手を探す会社も少なくないのが実情です。自社の人脈とデータベースだけで作ったリストに、こうした相手は載るでしょうか。
公開情報では見えない買収ニーズを拾える
M&A仲介会社には、譲受を希望する企業の要望や過去の面談の記録が蓄積されています。こうした情報を組み合わせると、自社では思いつかなかった異業種の候補が見つかることも。目的と段階に応じてM&Aの調査を深められる点も、専門家に頼る利点です。
依頼前に確認したいリストの扱い
仲介会社を選ぶ段階で、リストをいつ見せてもらえるか、打診先の承認をどう取るか、候補先の調査結果をどう報告してもらえるかを確かめておきましょう。答えが曖昧な相手に、大切な会社の情報を預けられるでしょうか。売却先の探し方を一通り比べたうえで相談先を決めると、納得感が違います。
M&Aリストに関するFAQ
候補先リストの扱いは、初めて会社売却を検討する経営者が戸惑いやすいところ。相談の場でよく聞かれる疑問にお答えします。
もちろん可能です。取引先の社長や同業の知人など、オーナーに心当たりのある先は有力な候補になり得ます。ただ、直接声をかけると条件の話がしにくくなり、噂も広がりがち。現場では、仲介会社から社名を伏せて打診し、反応を見てから進める形をおすすめしています。
社数より中身です。地域や業種が限られる事業でも、異業種やファンドまで視野を広げると候補が増えることがあります。逆に数だけ多いリストは、打診の手間と情報が漏れる経路を増やすだけ。見るべきは、買収の目的を具体的に描ける相手が何社あるかです。
断られた理由次第です。時期や資金の都合が理由なら、しばらく時間を置くと状況が変わることも。ただし同じ資料で繰り返し声をかけると、売れ残りの印象を与えかねません。業績の更新や条件の見直しなど、新しい材料をそろえてから再打診するのが現場の進め方です。
中身を確かめてからでも遅くありません。中小M&Aガイドラインは、成立の見込みや条件について誤解を与える広告・営業を禁じ、望まない営業の停止も求めています。相手の業種や買収の目的を具体的に尋ね、答えが曖昧なら距離を置くのが無難。不要なら、はっきり断って構いません。
まとめ|M&Aリストで会社売却の相手選びを誤らないために
M&Aリストは、候補を幅広く拾うロングリストと、打診・交渉先を選ぶショートリストの2段構え。打診NG先の指定、経営者保証への対応力、社名開示前の確認まで押さえれば、相手選びの失敗は減らせます。誰に声をかけるかで迷うのは、会社と社員を大切に思えばこそです。
みつきコンサルティングは、税理士法人グループのM&A仲介会社として、中小企業M&Aの実績と経験を豊富に積み重ねてきました。候補先リストの作成から打診、交渉まで、譲渡オーナーの希望に沿って伴走します。会社売却を考え始めた段階で、どうぞお気軽にご相談ください。
完全成功報酬のM&A仲介会社なら、みつきコンサルティングへ >
著者
- 名古屋法人部長/M&A担当ディレクター
-
人材支援会社にて、海外人材の採用・紹介事業のチームを率いて新規開拓・人材開発に従事。みつきコンサルティングでは、強みを生かし人材会社・日本語学校等の案件を中心に工事業・広告・IT業など多種に渡る案件支援を行う。M&Aの成約実績多数、M&A仲介・助言の経験年数は10年以上
監修者 神門 剛 代表取締役 / 公認会計士・税理士
最近書いた記事
 2026年10月22日買収の失敗はなぜ起きる?6つの原因と事例・売り手が備える対策
- 2026年10月22日事業承継M&A業界の動向|業界別の傾向とオーナーの売却判断
- 2026年10月16日M&Aのリストとは?ロングリスト・ショートリストの違いと作り方
- 2026年10月13日ガソリンスタンドの売却|地下タンクと特約店契約を見極めるM&A事例